作者資訊
🏭 我們深耕工業不動產 🏭 工業地&工業廠房&廠辦 ✽買賣✽租賃✽最佳選擇 國家考試及格不動產經紀人 (106)桃市經字第001676號 Google 搜尋請打 桃園工商地產 FB臉書 請打 唐老大土地網 洽詢專線 : 0936-161742
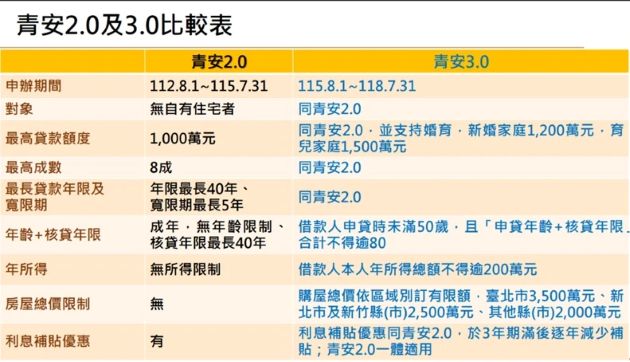
「青年安心成家購屋優惠貸款3.0」(以下簡稱青安3.0)方案,預計於115年(2026年)8月1日正式上路,實施至118年(2029年)7月31日止。
那麼,青安3.0有哪些資格?婚育家庭可以多貸多少?利率補貼怎麼算?如果已經申請青安2.0,是否可以改申請3.0?本文將完整整理青安3.0最新政策內容,協助準備買房的民眾快速掌握重點。
為了達成「支持真首購、照顧婚育族、排富防投機」的三重目標,青安3.0在保留部分優良傳統的基礎上,大幅調整了資格評估體系。
青安3.0在基本申辦身分與基礎架構上,有7項條件與青安2.0完全相同:

為避免政策資源被高收入族群、高總價豪宅或中高齡投資人利用,3.0方案首度設下了明確的排富與年齡總價防線:

為了讓讀者能更直觀地了解兩者差異,以下將相關規定整理成對照表:


過去市場上最為關注的議題之一,就是政府利息補貼期滿後利率是否會「斷崖式暴漲」。為此,行政院在3.0方案中提出了「3+3」利率補貼退場機制,同時宣布該機制將一體適用於青安2.0與舊貸戶。
「3+3」機制的精神在於「前3年凍漲優惠,後3年漸進退場」,藉此平緩購屋族的財務壓力:
假設未來央行基準利率維持不變,利率隨時間調整的軌跡如下表所示:
| 申貸時間階段 | 優惠與退場狀況 | 補貼後預估利率 | 備註說明 |
| 撥貸前 3 年 | 享完整補貼 2 碼(銀行 0.125% + 政府 0.375%) | 1.775% | 政策給予首購族的黃金緩衝期。 |
| 第 4 年 | 政府補貼減少半碼(減為 0.25%) | 1.900% | 利息微幅增加 0.125%。 |
| 第 5 年 | 政府補貼再減少半碼(減為 0.125%) | 2.025% | 利息繼續微幅調升。 |
| 第 6 年 | 政府補貼降為零(僅保留銀行減收半碼) | 2.150% | 逐步接近市場一般利率。 |
| 第 7 年起 | 完全無補貼,恢復原式機動利率 | 2.275% | 回歸市場正常利率水平。 |
這套退場機制並非僅適用於115年8月1日以後新申請的3.0案件,而是溯及既往與一體適用:
房貸舊戶務必檢視自身的撥貸日期,提早準備因應今年(115年/2026年)8月起的房貸月付金增加。
為了因應我國少子化危機,並解決年輕夫妻結婚、生子後因需要較大居住空間而面臨「房價總價高、貸款額度不足」的困境,青安3.0最大亮點就是對「婚育家庭」給予結構性的額度加碼。
青安3.0依據家庭組態,將最高貸款額度分級如下:
行政院表示,單身青年或無子女的伴侶,通常購買兩房或小兩房格局即夠用,1,000萬元的貸款額度搭配自備款尚能支應;但對於新婚或已經擁有未成年子女的家庭而言,三房或大三房是剛性需求。
在當前房市環境下,具備三房空間的房屋總價往往較高,若貸款額度受限於1,000萬,育兒家庭將面臨龐大的自備款差額。透過將育兒家庭的最高貸款額度大幅提升至1,500萬元,能有效幫助年輕父母減輕首期籌措自備款的巨額負擔。
過去青安貸款曾遭質疑被部分投資客利用人頭戶申貸、轉租賺取利差,青安3.0全力承襲並強化了2.0時代的健全房市防弊機制,確保國家資源用於扶助真自住者。
若經銀行查核認定借款人違反自住規定(例如私下出租、轉售、改開工作室營業,或透過人頭戶申貸),銀行將立即採取以下懲罰措施:
對於正在進行購屋流程、或是剛好跨越115年8月1日前後申辦的民眾,如何處理2.0與3.0之間的銜接問題至關重要。

看似只要撤案就能將額度從1,000萬拉高至1,200萬或1,500萬,但金融專家提醒,切勿盲目撤案,應特別留意以下風險:
【專業建議】 只有在確定自身完全符合3.0的婚育資格與各項新門檻,且個人信用與財務狀況非常穩定、確實有將貸款額度從1,000萬元拉高至1,200萬或1,500萬元之實質需求時,採取「撤案重申」才是安全明智的做法。
許多民眾常誤以為只要符合「未滿50歲、年收入低於200萬、名下無房」就一定能順利拿到1,000萬至1,500萬元的低利貸款。對此特別提醒,青安3.0依然是商業銀行授信業務,以下6大「地雷」常導致申貸者遭拒貸或額度縮水:
承貸銀行仍須依循一般房貸授信標準:
A:是,但認定標準為「現況名下無房」。
申請人必須符合首購資格,亦即申貸當時,借款人本人、配偶及未成年子女名下均不得持有自有住宅。認定標準是以「現在名下有沒有房」為準,並非以「過去一輩子有沒有買過房」來判斷。當然,前提是借款人過去從未使用過青安貸款優惠(一生一次)。
A:不一定。
1,200萬元與1,500萬元僅為政策設定的「最高貸款額度上限」。銀行審核時,仍會全面考量房屋的鑑價結果、借款人的信用信用評分、年收入狀況以及月收支比。若還款能力評估不足,實際核貸金額仍可能低於上限。
A:最長只能貸 38 年。
因為青安3.0規範「申貸年齡 + 貸款年限 ≤ 80」。
計算方式為:80 - 42 = 38 年。因此,您無法選擇40年的貸款期數,最長僅能選擇38年期。
A:絕對不可以。
青安3.0屬於政府補貼性質的自住優惠貸款,借款人必須簽署「自住切結書」。不論是全棟出租、部分房間出租、提供給親友營業或轉作商業用途,均屬違規行為。一經查獲,政府將追回已補貼之利息,銀行亦會取消優惠利率。
A:不可以。
已經完成撥款的2.0案件無法事後變更轉為3.0。只有在 115年7月31日前已提出2.0申請但「尚未撥款」 的案件,才能透過「撤案重申」的方式重新申請3.0方案。已撥貸者受「一生一次」條款限制,無法重新申辦。
整體而言,青安3.0從過去以「普遍補貼」為主,逐步轉向「婚育優先、排富及精準補貼」的新方向。在維持青年首購優惠的同時,也希望將有限的政策資源更集中於真正有自住及成家需求的家庭。
對於有購屋規畫的民眾而言,除了留意自身是否符合新的資格門檻,也應同步評估未來利率退場後的房貸負擔,做好長期財務規畫,才能在圓夢購屋的同時,維持健全穩定的生活品質。
🏭 我們深耕工業不動產 🏭 工業地&工業廠房&廠辦 ✽買賣✽租賃✽最佳選擇 國家考試及格不動產經紀人 (106)桃市經字第001676號 Google 搜尋請打 桃園工商地產 FB臉書 請打 唐老大土地網 洽詢專線 : 0936-161742
上一篇
斡旋金、定金、要約書傻傻分不清?買房簽約前必懂的法律陷阱
下一篇
搶搭危老重建末班車!危老資格、獎勵補助與流程全攻略