作者資訊
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
更新日期:2026年11月10日
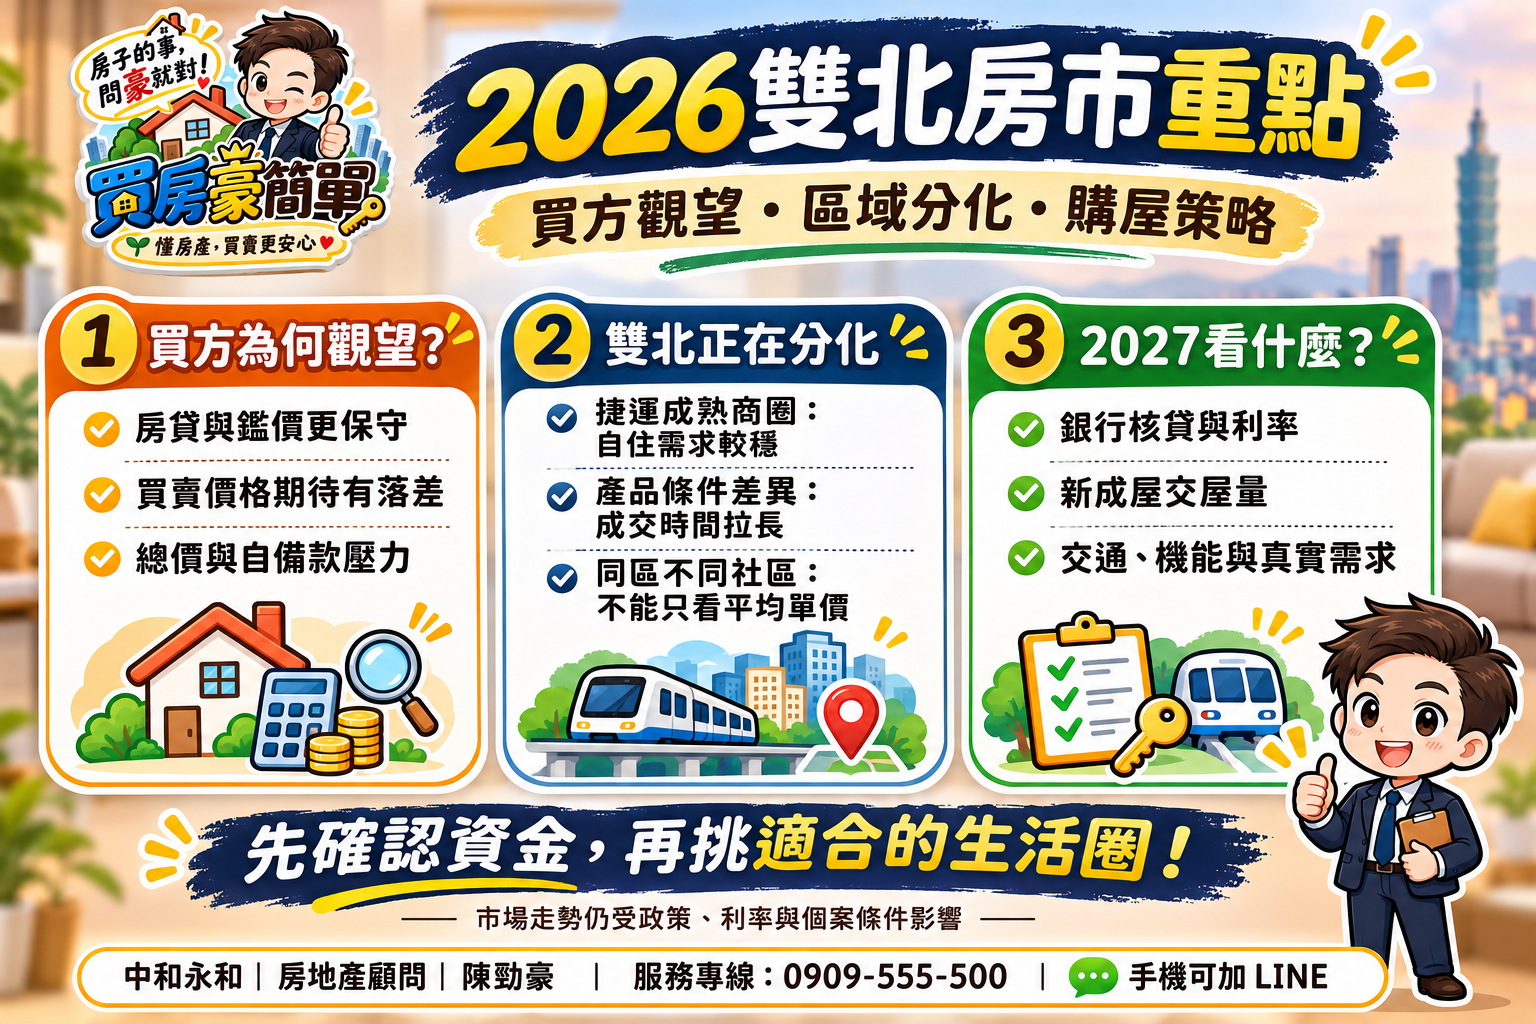
2026年的雙北房市,少了前幾年的追價熱度,市場主軸逐漸回到「貸款條件、總價負擔、生活機能與實際居住需求」。
買方擔心價格還會修正,賣方則因持有成本、地段稀缺與換屋需求,不願輕易降價。成交因此變慢,但不代表所有區域、所有產品都同步下跌。
對真正要買房的人來說,現在最重要的不是猜最低點,而是看懂自己想買的區域,究竟是「價格有鬆動、但需求仍在」,還是「成交減少、價格支撐也變弱」。
雙北房市目前最明顯的現象,是交易節奏放慢。
買方看屋次數變多、出價更保守,也更重視銀行鑑價與貸款成數;賣方則開始面對「開價不等於成交價」的現實。市場不再只看社區名氣,而是更看重物件條件與總價是否合理。
臺北市工作機會、捷運網絡、醫療資源與成熟商圈集中,核心區域的自住需求仍在。
不過,總價高、房貸負擔重,買方對產品條件的要求也更嚴格。屋況、樓層、採光、管理與車位,往往直接影響議價空間。
新北市幅員大,各區條件差異很大。
捷運站周邊、成熟商圈、就業人口穩定的區域,仍有自住買方支撐;生活機能尚未成熟、交通仰賴開車或供給量較大的區域,則更容易出現議價與成交時間拉長的情況。
同樣在新北市,不同捷運站、不同社區、不同戶別,表現可能完全不同。
過去買方常先問「房價會不會漲」,現在更常問:
在高總價市場中,少貸一成可能就是數百萬元的自備款缺口。因此,買方即使喜歡物件,也更傾向先確認資金,再決定是否出價。
買方期待市場修正,賣方則認為雙北土地稀缺、營建成本高、持有成本增加,價格不應大幅讓步。
於是市場出現兩種物件:
自住客並沒有消失,只是決策更理性。
現在的買方會比較社區管理、屋況、採光、捷運距離、學區、生活機能與未來修繕成本。能通過這些檢驗的物件,才比較容易成交。
2026年最值得注意的,不是「雙北房價漲或跌」,而是不同產品之間的差異正在擴大。
| 類型 | 市場表現 | 買方看重的條件 |
| 捷運成熟商圈 | 自住需求較穩定 | 通勤、生活機能、社區管理 |
| 核心市區中古屋 | 總價高,但地段有支撐 | 屋況、都更條件、室內坪數 |
| 新北成熟生活圈 | 交易有機會回穩 | 總價、捷運、學區、車位 |
| 新興重劃區 | 買方比較時間較長 | 交屋量、機能成熟度、貸款條件 |
| 高總價與投資型產品 | 融資限制較明顯 | 自備款、貸款成數、持有成本 |
這代表買房不能只看平均單價。
同一個行政區內,近捷運與遠捷運、屋況好與屋況差、高樓層與低樓層,成交條件都可能不同。
2027年的房市走勢,仍取決於政策、利率、就業與市場信心。與其直接預測價格,不如追蹤幾個真正會影響成交的指標。
如果銀行鑑價、核貸速度與房貸額度改善,首購與換屋買方的成交意願可能提高。
反之,若銀行仍採取保守授信,市場即使有議價空間,成交速度也未必會明顯增加。
雙北購屋壓力高,總價仍是最現實的問題。
兩房、三房、車位與裝修費加總後,是否落在家庭可負擔範圍,比單坪價格更重要。未來能吸引自住客的物件,仍會是總價合理、生活方便、屋況穩定的產品。
如果特定區域出現大量交屋,屋主出售、出租與轉手的選擇增加,市場競爭就會提高。
買方可以利用這段時間多比較同社區、同生活圈物件,但也要留意車位、管理費、房貸成數與交屋後裝修成本。
交通建設與重劃區題材可以帶來關注,但長期房價仍要回到真實需求。
一個區域是否適合自住,建議觀察:
如果沒有急迫搬家需求,2026年適合把購屋條件整理清楚。
建議買方先完成:
看得越多,越容易知道什麼價格合理,也更能在遇到適合物件時果斷出手。
市場不一定會出現人人看得懂的最低點。
真正適合進場的時機,通常是你找到符合生活需求、價格有成交依據、貸款條件可負擔,而且屋況經得起檢查的物件。
與其等待房價一定下跌,不如先把自己的購屋能力準備好。
成交價不等於銀行鑑價。
若銀行核貸不足,買方可能需要增加自備款,因此簽約前應先確認預估貸款額度,不要只用「貸8成」估算。
新大樓或大型社區的管理費、公設費、車位費與裝修預算,常比買方預期更高。
看房時應把每月固定支出一起算進去。
地段成熟的中古屋,可能有管線、防水、電線、窗框與浴室更新需求。
總價較低不一定代表總成本較低,最好保留一筆修繕預算。
雙北房市進入量縮價盤整階段,對買方來說,這不一定是壞事。
市場熱度降溫後,買方有更多時間看屋、比較與議價;賣方也更需要回到物件條件與成交依據。
真正值得把握的,不是市場最熱的時候,而是你已經做好資金準備、看懂區域差異,並遇到一間符合需求的好房子。
中和永和|房地產顧問|陳勁豪
服務專線:0909-555-500
💬 手機號碼可加 LINE
提供中和、永和與雙北地區的社區行情、購屋預算與買賣流程諮詢。
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
上一篇
房屋漏水怎麼辦?買到漏水屋如何自保、交屋後漏水責任歸屬與房仲帶看實務解析
下一篇
賣房該簽「專任委託」還是「一般委託」?屋主簽約前必懂重點