• 我要刊登
  • 目錄
  • 0
  • 0

6年的差距|2020–2026房價、租金、股票與財富變化!下一個6年買房還是租屋?|368郎叔

發佈時間:2026/11/11 更新時間:2026/11/11
6年的差距|2020–2026房價、租金、股票與財富變化!下一個6年買房還是租屋?|368郎叔

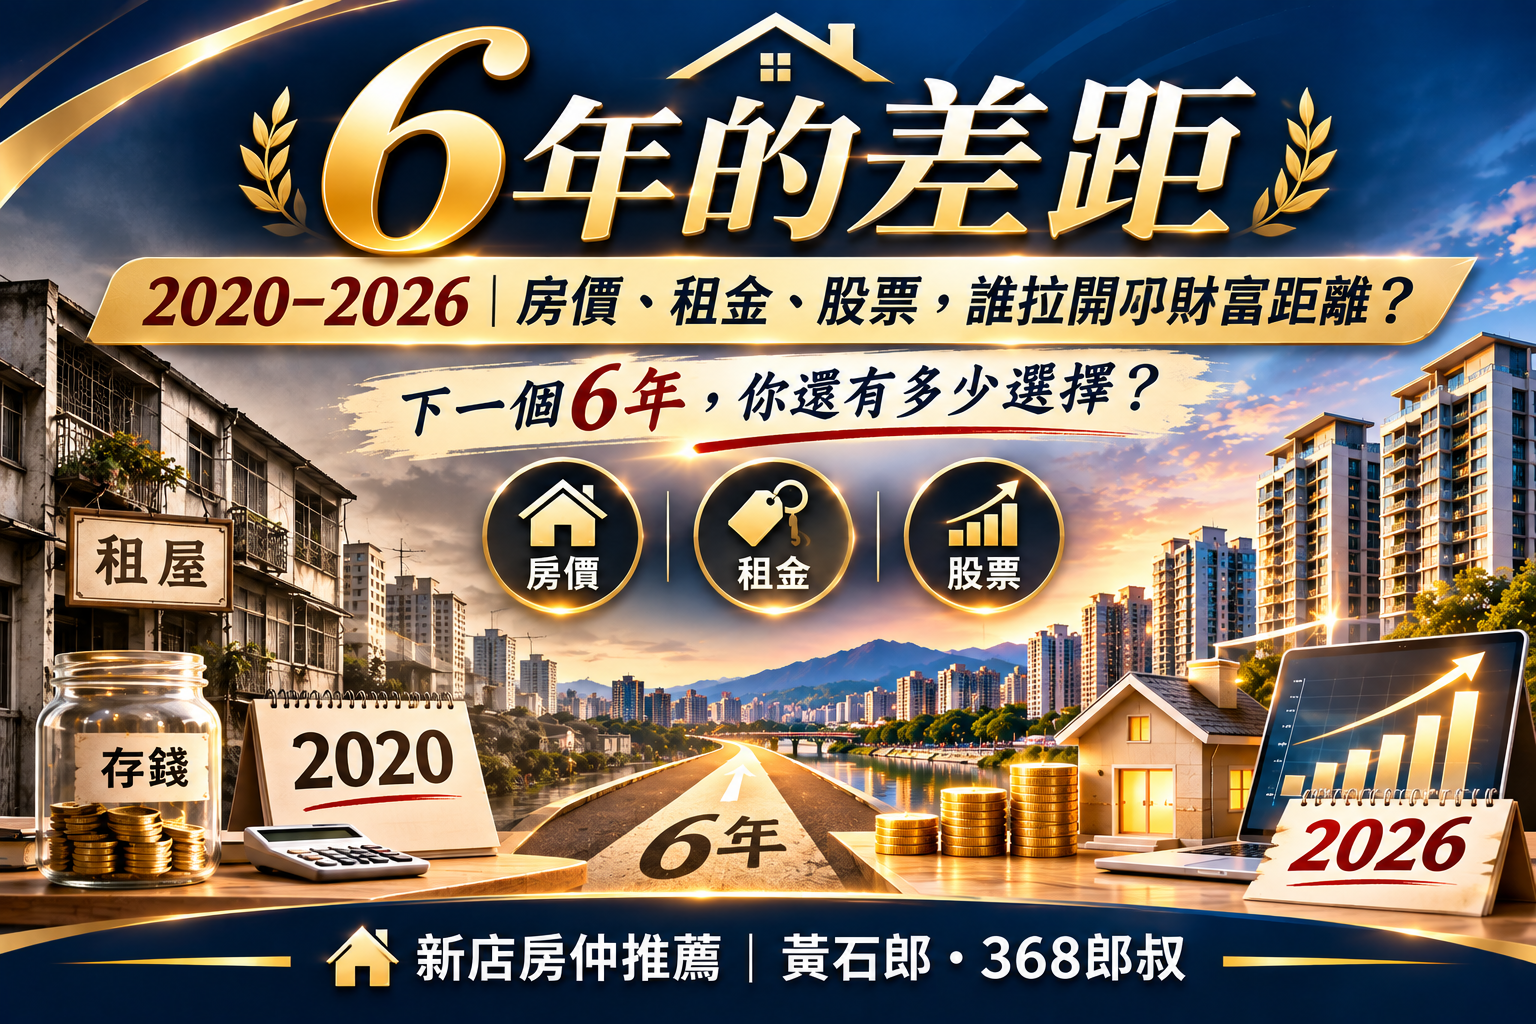
6年的差距|2020到2026,房價、租金、股票改變了什麼?下一個6年,你還有多少選擇?

368郎叔的房地世界|黃石郎帶您看懂房市、財富與人生選擇

六年前,你在做什麼?

2020年,有人拿著存款準備買第一間房子。

有人覺得房價太高,決定再等一等。

有人把錢投入股票市場。

也有人認為租房比較自由,先把生活過好再說。

六年過去了。

有人住進自己的家,房貸已經繳了好幾年。

有人還在租屋,卻發現原本看得上的房子,價格已經不同。

有人透過投資累積了資產。

也有人追高殺低,六年下來,反而賠掉不少積蓄。

同樣六年、同樣努力工作,為什麼最後的結果差這麼多?

難道買房的人一定贏?

租屋的人一定輸?

投資股票的人一定比較有錢?

都不是。

真正的問題,是這六年裡,我們做了哪些選擇,又承擔了哪些風險。

更重要的是:

如果2020到2026已經拉開了差距,那麼2027到2032,下一個六年,你準備怎麼走?

今天,368郎叔就從房價、租金、股市、收入與家庭財務五個方向,帶大家重新思考六年的價值。


一、2020年,很多人都以為還有時間

2020年,全球遭遇新冠疫情。

當時很多人的生活突然停了下來。

工作不穩定。

企業經營面臨挑戰。

金融市場劇烈波動。

房地產市場也充滿不確定性。

有人認為經濟這麼差,房價應該會下跌。

有人擔心未來收入,決定延後購屋。

也有人趁著利率較低,開始尋找適合的房子。

當時每個人的選擇,都有自己的理由。

但市場後來的發展,並不完全符合當初的想像。

低利率、資金環境、營建成本、住宅需求及市場預期,共同推動了接下來幾年的房價變化。

六年前最難的,不是判斷房價便不便宜,而是沒有人能確定未來會發生什麼事。

這件事到了今天,仍然一樣。


二、第一個差距:房價上漲,買房門檻跟著改變

根據內政部住宅價格指數:

2020年第4季,全國住宅價格指數約為108.17。

2025年第4季已達145.46。

到了2026年第1季,指數為143.85。

若以2020年第4季與2026年第1季比較,全國住宅價格指數累計上升約33%。

這代表整體住宅價格水準,在這段期間出現明顯變化。

但必須強調:

這是全國指數,不代表每一間房子都漲了33%。

不同城市、社區、屋齡與產品,價格變化可能完全不同。

用一個簡單例子來理解

假設2020年有一間房子,總價1,000萬元。

如果它的價格剛好隨上述全國指數變化,2026年相當於約1,330萬元。

原本準備兩成自備款,需要200萬元。

現在若仍能貸八成,自備款就變成約266萬元。

多了66萬元。

這還沒有計入交易費用、裝潢、利率變化及銀行鑑價差異。

而且八成貸款只是試算假設,實際核貸不一定達得到。

這就是為什麼有些人覺得:

「我明明一直在存錢,為什麼離買房反而越來越遠?」

因為你存錢的同時,想買的資產價格也可能在變動。

努力存錢很重要,但如果資產價格上漲速度長期高於儲蓄速度,購屋門檻就可能越追越遠。


三、第二個差距:已經買房的人,真的都賺到了嗎?

假設兩個朋友,2020年各有300萬元存款。

甲先生拿200萬元當頭期款,買了一間1,000萬元的房子。

乙先生決定繼續租屋,保留資金。

六年後,甲先生的房子假設漲到1,330萬元。

是不是代表他賺了330萬元?

不能這樣算。

因為還要考慮:

房貸利息。

契稅與交易費用。

管理費與維修。

房屋稅、地價稅。

出售時可能產生的稅負與服務費。

而且房屋價值上升,不代表已經實現獲利。

如果沒有出售,那只是市場估計價值的變化。

另一方面,甲先生也已經償還部分貸款本金。

這些都會影響他的淨資產。

買房還有一個經常被忽略的價值

就是居住使用。

甲先生這六年住在自己的房子裡。

他獲得的不只是資產價格變化,還有穩定的居住空間。

因此,自住房不能只用投資報酬率衡量。

買房可能同時具有居住價值與資產價值,但兩者不能混為一談。


四、第三個差距:租屋六年,真的只是幫房東繳房貸嗎?

這是我最想替租屋族說清楚的問題。

很多人喜歡說:

「租房就是幫房東繳房貸。」

但這句話並不完整。

因為租屋族付出租金,換取的是房屋使用權。

就像搭車付車資、住飯店付住宿費一樣,這筆錢不是完全沒有價值。

假設每月租金2萬元

一年租金24萬元。

六年租金總額144萬元。

這個數字看起來不小。

但買房也不是完全沒有成本。

房貸利息、稅費、維修、裝潢,以及投入頭期款所放棄的其他資金用途,都應該比較。

租屋真正的優勢

保留搬遷彈性。

不需要投入大筆頭期款。

工作變動時,比較容易調整居住地點。

不必直接承擔房屋價格下跌風險。

租屋真正的風險

租金可能調漲。

租約可能無法續租。

居住穩定性受到房東及租賃條件影響。

如果沒有另外儲蓄或投資,六年後可能沒有累積多少金融資產。

所以我認為:

租屋不是問題,真正的問題是租屋之後,剩下的錢有沒有被好好運用。

如果租屋讓你保有更多現金,並且建立穩健的資產配置,它可能是合理選擇。

但如果只是因為不想買房,卻把所有剩餘收入花掉,未來的財務選擇就可能受到限制。


五、第四個差距:股市六年大漲,但不是每個投資人都賺錢

2020年年底,台灣加權股價指數收在14,732.53點。

2025年年底,則為28,963.60點。

2026年2月11日,台股加權指數曾收在33,605.71點。

這些數字顯示,台灣股市在這段期間有明顯成長。

但我要提醒大家:

指數上漲,不代表每位投資人都賺到相同報酬。

因為每個人買進的時間不同。

持有的股票不同。

投入金額不同。

是否使用融資不同。

面對市場下跌時的反應也不同。

有人長期持有,享受到市場成長。

有人追逐熱門股票,卻在高點買進、低點賣出。

還有人因為急需資金,被迫在市場低迷時出售。

而且加權指數的點數變化,並不等同包含股息、稅費與交易成本後的個人投資報酬率。

房地產與股票,最大的差別是什麼?

房地產通常需要較大的資金,交易時間較長,也有持有成本。

股票可以分批投入,流動性通常較高,但市場價格也可能快速波動。

兩者都有風險。

也都不保證獲利。

真正重要的不是哪一種資產漲得比較快,而是哪一種配置符合你的財務能力與風險承受程度。


六、第五個差距:薪水增加了,生活真的變輕鬆了嗎?

有些人2020年月薪4萬元。

六年後,月薪增加到5萬元。

表面上看,收入成長25%。

這當然值得肯定。

但如果同一段時間,房價、租金、餐飲、交通與其他生活費用也增加,實際購買力的改善可能沒有想像中明顯。

這裡有兩個觀念。

第一,名目收入不等於實質購買力

薪水增加多少,還要扣除物價變動的影響。

第二,家庭資產與收入是不同的東西

有人收入不算特別高,但早年持有資產,資產價格上升。

有人薪水不錯,卻因為家庭支出、債務或缺乏儲蓄,累積資產的速度較慢。

因此,六年後的財務差距,不能只看月薪。

還要看:

存款。

負債。

投資。

房屋淨值。

以及家庭每個月可以自由運用的現金流。

收入決定你現在能過什麼生活,資產與負債則會影響你未來有多少選擇。


七、六年的差距,最值得比較的是什麼?

我們用三個假設情境來思考。

三個人2020年都擁有300萬元存款。

A:選擇買房

用部分存款支付頭期款。

六年後,可能累積房屋淨值,也可能承擔房價下跌與房貸壓力。

B:選擇租屋

保留較多現金。

如果有紀律地儲蓄、投資,可能累積金融資產。

如果沒有,資產可能成長有限。

C:選擇投入金融市場

可能享受市場成長。

但也可能因投資標的、進出場時機與槓桿而蒙受損失。

這三種人生,不能只用一個六年後的資產數字決定輸贏。

因為我們還要比較:

誰承擔了多少風險?

誰有穩定居住需求?

誰需要照顧家庭?

誰有能力承受收入中斷?

誰能在工作或生活改變時重新調整?

財富不是只有帳面數字,還包括你面對人生變化時的選擇能力。


八、2026年的房市,和2020年已經不一樣

如果你打算把2020年的購屋經驗直接複製到2026年,我認為要特別小心。

因為市場條件已經改變。

2020年前後,低利率與資金環境對房市形成支撐。

但到了2024年之後,中央銀行加強不動產信用管制,銀行貸款條件成為交易的重要因素。

依內政部2026年第1季資料:

全國住宅價格指數為143.85。

較去年同期下降3.48%。

同季全國房貸負擔率為41.46%。

新北市房貸負擔率則為55.30%。

這代表即使部分房價開始調整,購屋負擔仍然不輕。

房市量縮,代表什麼?

不一定代表房價全面崩跌。

也可能是買賣雙方對價格沒有共識。

買方擔心貸款與未來房價。

賣方不願意大幅調整售價。

於是交易速度變慢。

不同地點、不同產品的價格,也可能出現分化。

下一個六年,不能再用「買了就一定漲」作為唯一購屋理由。


九、回到新店:六年的差距,可能就在不同生活圈

新店是一個非常適合觀察住宅市場差異的地方。

因為同樣是新店,生活圈條件可能完全不同。

大坪林與七張

成熟商圈、捷運與既有住宅供給,是主要特色。

買方會在意通勤、屋齡、電梯、車位與社區管理。

央北

新建住宅、街廓規劃及公園環境,是不少換屋族關注的條件。

但新社區的總價、管理費與車位成本,也需要一起評估。

十四張

有環狀線與安坑輕軌轉乘優勢,並有大型土地開發計畫。

但尚未完成的建設,不能直接當成現在已經享有的生活機能。

安坑、安康與新和

住宅選擇多元。

部分地區因安坑輕軌增加公共運輸選項。

但不同社區到車站的距離、道路與採買條件仍有差異。

碧潭、青潭與華城

具有不同程度的自然環境與居住空間優勢。

但交通、屋況、坡地條件及長期維護成本,也需要仔細比較。

368郎叔的在地觀察

我不認為新店未來所有生活圈都會走出相同的房價變化。

真正值得關注的是:

交通能不能滿足需求、住宅產品有沒有競爭力、總價是否符合市場購買力,以及未來是否容易轉售。

同樣六年,選擇不同地點、不同房型,結果可能完全不同。


十、下一個六年,買房族應該怎麼做?

如果你打算在2027年至2032年間買房,我建議先做好四件事。

第一,先建立購屋資金計畫

不要只問銀行可以貸多少。

應先計算頭期款、交易費用、每月房貸與緊急預備金。

第二,確認自己真正需要的生活圈

是捷運?

學區?

室內空間?

還是靠近工作地點?

先排出需求優先順序,再比較物件。

第三,選擇能夠長期持有的房子

買房不一定要住一輩子。

但應該考慮未來家庭需求、房屋維護及轉售條件。

第四,不要把房價預測當成全部決策

房價可能上漲,也可能修正。

但如果房貸負擔超出能力,即使房價上漲,也不代表生活會更輕鬆。

下一個六年,買房不是搶快,而是要讓自己買得安心、住得長久。


十一、下一個六年,租屋族應該怎麼做?

如果你決定繼續租屋,也不需要因為別人買房而焦慮。

但我建議,至少要有一個清楚的財務計畫。

第一,建立穩定儲蓄

每個月先保留固定比例收入,而不是等花完才存錢。

第二,設定資產目標

未來六年,是想存頭期款、建立退休資金,還是累積其他金融資產?

目標不同,策略也不同。

第三,管理租屋風險

確認租約、租金調整、續租條件及居住穩定性。

第四,保留買房選擇

即使現在不買房,也可以定期研究房價與貸款條件。

等需求與財務能力成熟,再做決定。

租屋可以是一種主動選擇,但不要讓沒有規劃,變成被迫一直等待。


十二、下一個六年,已經有房的人應該注意什麼?

有房子,不代表所有財務問題都解決了。

如果你已經持有住宅,未來六年我建議關注:

房貸負擔

利率變化、貸款餘額與家庭收入是否仍然匹配。

房屋維護

屋齡增加後,外牆、防水、管線、電梯與公共設施可能需要維修。

家庭需求

孩子長大、父母年長,原本的房型是否還適合?

資產集中風險

如果家庭大部分財富都集中在一間房子,是否保有足夠流動資金?

未來換屋與出售

如果六年後想換屋,應先了解市場行情、稅費與可能的貸款限制。

真正好的房產規劃,不是只期待房子漲價,而是讓房子持續符合家庭需求。


十三、六年最可怕的,不是選錯一次,而是一直沒有調整

有些人2020年沒有買房。

到了2026年,非常後悔。

覺得當初如果買了,現在一定不一樣。

但我認為,後悔不能改變過去。

真正重要的是:

你有沒有從這六年學到什麼?

如果當初因為資金不足而沒買房,現在是否已經建立更好的財務基礎?

如果過去投資失利,是否重新調整風險管理?

如果一直租屋,是否累積了可以支持未來選擇的資產?

如果已經買房,是否還有能力應付生活變化?

六年前的選擇,決定了你今天站在哪裡;今天的選擇,則會影響六年後你能走多遠。

但這不是要大家急著買房或投資。

而是提醒我們:

時間本身不會自動讓人變有錢。

真正產生差距的,是收入、儲蓄、資產配置、風險管理與持續調整。


十四、368郎叔的觀點|下一個六年,不要只追房價,要替自己保留選擇

我常常在想:

為什麼大家這麼在意房價漲跌?

因為房子對很多台灣家庭來說,不只是居住空間。

它可能是二十年、三十年的努力成果。

也是退休保障、家庭資產,甚至留給孩子的財產。

但我們不能忘記:

房子應該讓生活更安定,而不是讓人生失去彈性。

如果為了買房,把所有存款投入,連收入中斷三個月都承受不起,這樣的買房決策可能需要重新評估。

如果為了等房價下跌,六年都不願意研究市場,也不累積資金,那麼即使未來出現機會,也可能沒有能力把握。

如果選擇投資股票,卻沒有風險管理,市場一波動就影響生活,同樣不是理想的財務安排。

所以我想把這篇文章的重點,濃縮成一句話:

六年後,真正拉開差距的,不只是誰的資產漲得比較多,而是誰還有能力選擇自己想過的生活。

有人六年後可以換工作,因為沒有沉重的財務壓力。

有人可以換屋,因為資產與收入已經做好安排。

有人可以提早退休,因為長期累積了足夠資源。

也有人雖然擁有高價房產,卻因為貸款與現金流壓力,沒有太多選擇。

這才是我認為值得思考的六年差距。


十五、結語|2032年回頭看今天,你希望自己留下什麼?

2020年到2026年,已經過去了。

那些曾經猶豫、等待、買進、賣出與投資的決定,都成為今天的結果。

但人生不會停在2026年。

下一個六年,市場還會變。

利率可能調整。

房價可能分化。

工作與家庭需求可能改變。

沒有人能準確保證2032年的房價、股價或租金會是多少。

但有一件事,我們今天就能開始做。

讓自己六年後,比現在更有選擇。

如果你想買房,開始準備資金與研究生活圈。

如果你選擇租屋,建立儲蓄與資產配置計畫。

如果你已經有房,重新檢查貸款、持有成本與家庭需求。

不要因為過去六年沒有做對每個決定,就認為未來沒有機會。

也不要因為過去六年資產上漲,就以為下一個六年一定能複製。

時間不會保證財富,但有規劃的人,通常更有機會掌握自己的未來。

六年後,希望我們回頭看今天,不只是說:

「早知道當初就買了。」

而是能夠說:

「還好六年前,我開始替自己的未來做準備。」


十六、368郎叔|陪您看懂房市,做出適合自己的選擇

如果您正在考慮新店買房、換屋、出售房產,或想了解自己名下房屋目前的市場價值,歡迎與我交流。

我持續關注央北、七張、大坪林、十四張、安坑、安康、新和、碧潭、中央新村、寶橋、青潭、直潭及華城等生活圈。

從實價登錄、房屋估價、購屋預算、貸款條件,到換屋與出售後的資金安排,都可以先做好分析,再決定下一步。

黃石郎|368郎叔

太平洋房屋・中興寶橋店

專業服務:房屋買賣|委託銷售|不動產估價|實價登錄分析|首購與換屋諮詢|房產知識分享

資訊的落差,就是財富的落差。

關注《368郎叔的房地世界》

陪您安心買賣房!

#房地產投資 #首購族 #新店買房 #租屋族 #新店房價 #資產配置 #2026房市 #新店房仲推薦 #房貸負擔 #財富累積 #買房還是租屋 #黃石郎 #368郎叔 #368郎叔的房地世界 #6年的差距 #六年的差距 #房價變化 #下一個六年

黃石郎|新店央北房仲推薦 歡迎來到《368郎叔的房地世界》 我是黃石郎,大家都叫我「368郎叔」,服務於太平洋房屋寶橋店,專注新北市新店區及雙北房地產買賣服務。 深耕新店在地房市 熟悉央北重劃區、大坪林、七張、十四張、安坑、碧潭、華城等生活圈,提供房屋買賣、委託銷售、實價登錄分析、房產估價與購屋諮詢。 專業房產知識分享 從房市趨勢、房貸政策、買賣稅務,到不動產繼承、贈與、資產傳承,透過簡單易懂的短影音,帶您掌握重要房產資訊。 我的服務理念 買房,幫您找到理想的家;賣房,協助您掌握市場行情。用專業、誠信與用心,守護每一筆重要交易。 買屋、賣屋、房產諮詢 黃石郎|368郎叔 太平洋房屋寶橋店 LINE:@368home 資訊的落差,就是財富的落差。 關注《368郎叔的房地世界》陪您安心買賣房!
上一篇

繼承5大關卡完整攻略|家人過世後必辦流程!拋棄繼承、遺產稅、不動產過戶與期限一次看懂|368郎叔

下一篇

9成的人都不知道!建蔽率、容積率差在哪?100坪土地能蓋幾樓?都更危老與買房必懂|368郎叔

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言