作者資訊
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
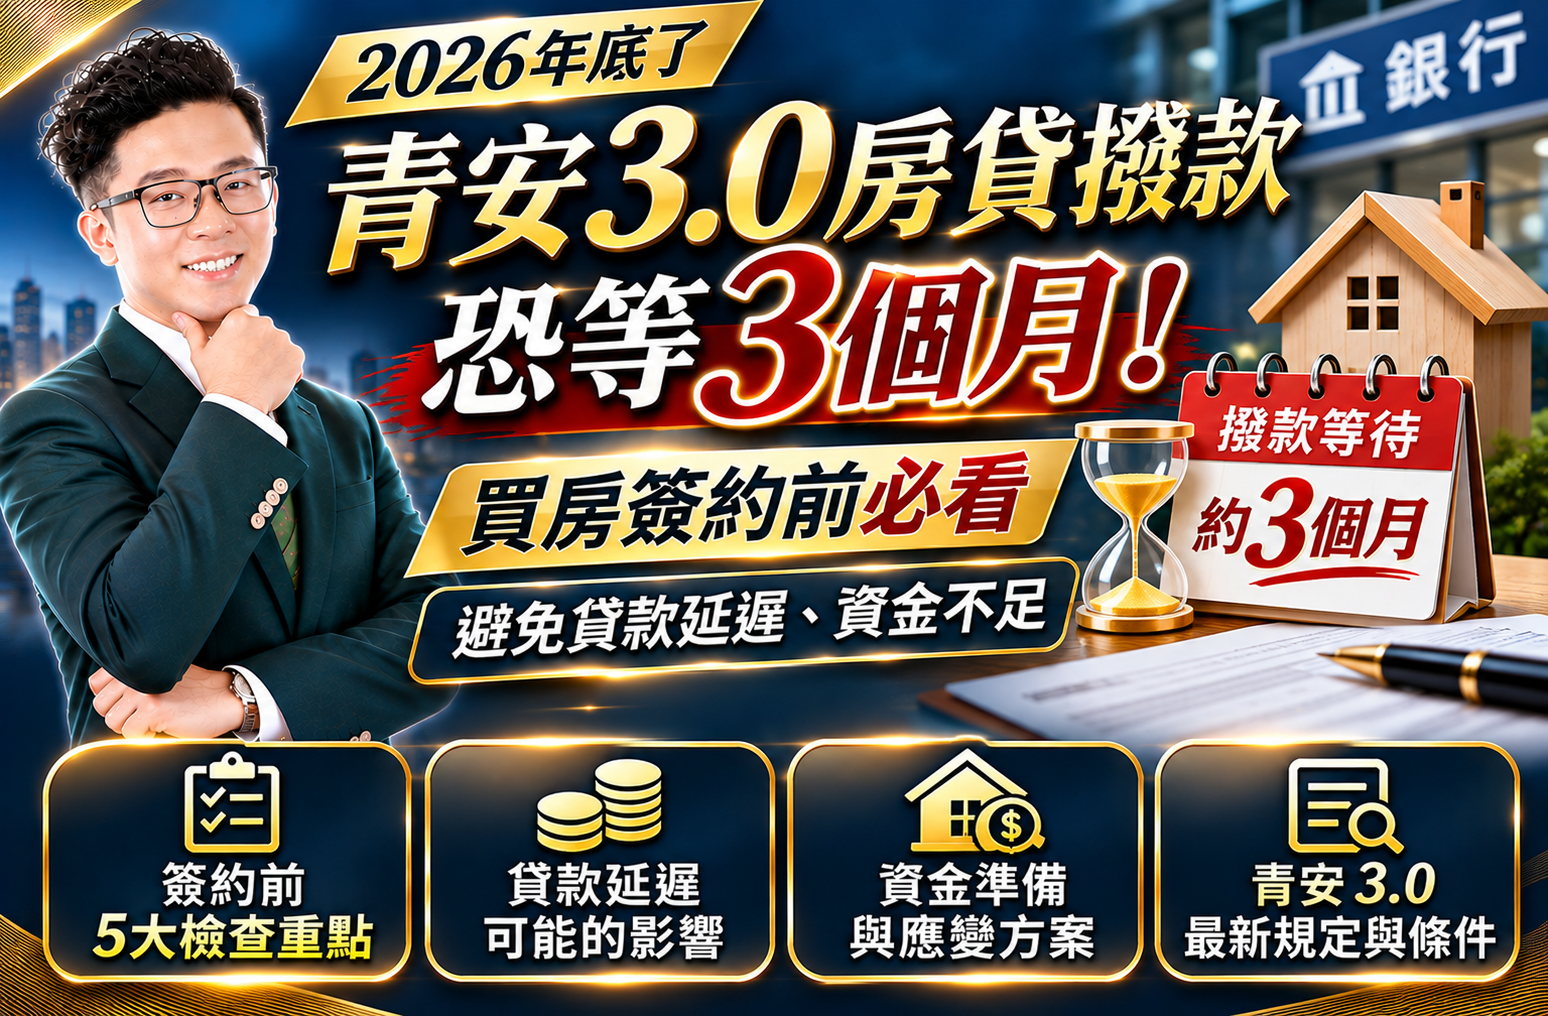
年底準備買房的人,除了要注意房價、利率及貸款成數,還有一件事情千萬不能忽略:
尤其是準備申請新青安貸款的首購族,如果遇到銀行案件量大、徵信審查、鑑價或撥款流程延遲,可能會影響原本安排好的交屋日期。
我在第一線接觸買賣案件,最怕遇到的情況就是:
買方已經簽約、付了訂金,也安排好搬家時間,結果到了交屋前,銀行貸款還沒完成,資金卻必須依照契約期限支付。
這時候就不是單純等銀行幾天的問題,而是可能牽涉到違約風險。
今天就來整理2026年底購屋族必須注意的7件事,尤其是新青安貸款的申請、核貸、撥款時間,以及買賣契約應該如何保障自己。
首先要釐清一件事:
「等3個月」不代表所有新青安貸款都需要3個月,也不能把核貸時間與撥款時間混為一談。
房貸從申請到實際撥款,中間通常會經過幾個階段:
提供身分、收入、財力及購屋相關文件。
確認信用紀錄、負債狀況及還款能力。
銀行評估擔保品價值,決定核貸金額、利率及條件。
確認貸款契約、利率、年限及相關文件。
配合產權移轉、抵押權設定及銀行撥款作業。
為什麼有些案件會拖比較久?
可能原因包括:
因此,網路上如果看到「新青安撥款要等3個月」,應該先確認是個別銀行、特定案件,還是整體市場狀況,不能直接認定每個申請人都要等3個月。
新青安貸款是政府協助符合資格的民眾購屋自住的政策性房貸方案。
目前新青安2.0是否推出、正式實施日期及具體貸款條件,必須以財政部及公股銀行最新公告為準。
在規劃購屋時,至少要先確認以下幾件事:
特別提醒:
符合新青安申請資格,不代表銀行一定會核准最高貸款額度。
銀行仍然會審核收入、信用、負債、房屋條件及還款能力。
這是我最希望買方避免的情況。
舉個例子:
你看中一間總價1,500萬元的房子,手上準備300萬元自備款,原本預計向銀行貸款1,200萬元。
你認為自己符合新青安資格,於是先簽約,並依照契約支付訂金及簽約款。
結果銀行鑑價後,認為房屋價值低於買賣價格,或是依照你的收入及負債狀況,無法核准預期的貸款金額。
這時候就會產生資金缺口。
例如:
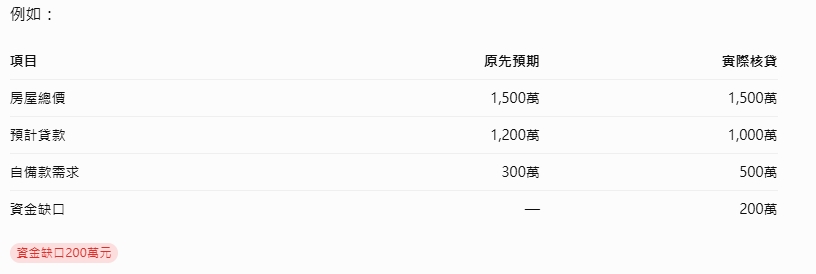
資金缺口200萬元
這200萬元如果沒有準備好,就可能影響後續付款及交屋。
所以我會建議:
簽約之前,先向銀行詢問貸款可行性,最好取得初步評估,但也要知道初步評估不等於正式核貸承諾。
很多買方會用房屋成交價直接計算貸款。
例如買1,500萬元的房子,預計貸款8成,就是1,200萬元。
但銀行不一定會按照成交價計算。
銀行可能依據房屋鑑價及內部授信政策,決定可貸金額。
因此,買方應該準備三種情境:
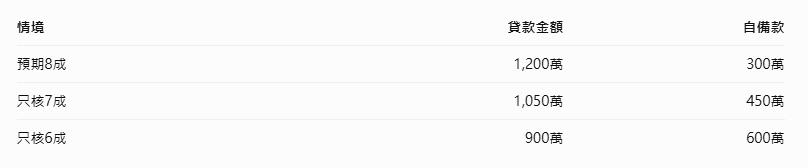
這裡還沒有計算稅費、仲介服務費、裝潢及搬家費用。
不要把所有資金都壓在銀行一定會貸到8成的假設上。
這是另一個容易被忽略的問題。
房貸核准、對保完成及實際撥款,是不同階段。
有時候銀行已經核准貸款,但還需要等待:
所以買方一定要問清楚銀行:
不要只聽到銀行說「貸款核准了」,就認為所有事情都完成了。
這是買房簽約前非常重要的一個環節。
很多買方只關心房屋總價、付款方式及交屋日期,卻忽略貸款條件。
如果銀行最後核貸不足,買方又沒有足夠資金補足,可能就會面臨付款違約問題。
建議在簽約前,與仲介及代書討論是否需要加入貸款相關特約。
例如:
特約內容應明確約定適用條件、通知期限、補救方式及違約責任,並由專業人員依個案協助審閱。
不要只看利率低不低。
買方還要比較貸款額度、年限、寬限期、審核條件及撥款時間。
| 比較項目 | 新青安 | 一般銀行房貸 |
| 申請資格 | 須符合政策方案資格 | 依銀行授信條件 |
| 利率 | 依方案及最新公告 | 依銀行及個人條件 |
| 貸款額度 | 受方案上限及銀行審核影響 | 依銀行鑑價及授信 |
| 貸款年限 | 依方案規定 | 依銀行產品及個人條件 |
| 寬限期 | 依方案規定及核准條件 | 依銀行核准條件 |
| 撥款速度 | 依銀行案件及作業進度 | 依銀行案件及作業進度 |
我會建議首購族不要只找一家銀行詢問。
可以先比較不同銀行的初步條件,再確認實際申請資格及作業時間。
這要看買賣契約怎麼約定。
假設契約約定12月20日前支付尾款並完成交屋,但銀行因為內部作業延遲,直到12月25日才撥款。
如果買方沒有事先與賣方協議,也沒有符合契約中可以延長付款期限的條件,就可能產生履約爭議。
因此,買方不要等到交屋前幾天才確認貸款進度。
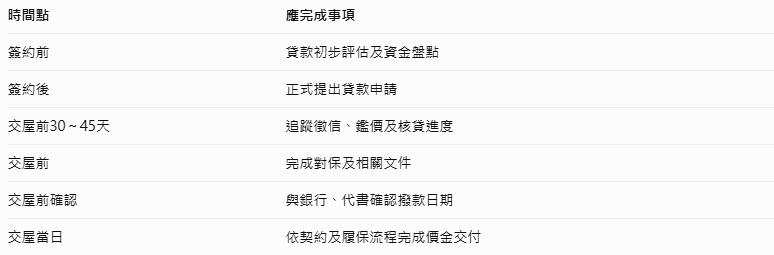
建議在簽約後就建立一份時間表:
| 時間點 | 應完成事項 |
| 簽約前 | 貸款初步評估及資金盤點 |
| 簽約後 | 正式提出貸款申請 |
| 交屋前30~45天 | 追蹤徵信、鑑價及核貸進度 |
| 交屋前 | 完成對保及相關文件 |
| 交屋前確認 | 與銀行、代書確認撥款日期 |
| 交屋當日 | 依契約及履保流程完成價金交付 |
這是建議性的作業時間表,不是銀行保證的處理天數。若案件涉及特殊產權、補件或其他授信問題,應預留更多時間。
很多首購族把所有存款都拿去準備頭期款,最後才發現還有其他支出。
買房之前,至少要把這些費用列進預算:
我的建議是:
不要只準備剛好可以買房的錢,而是要準備買完房子還能正常生活的錢。
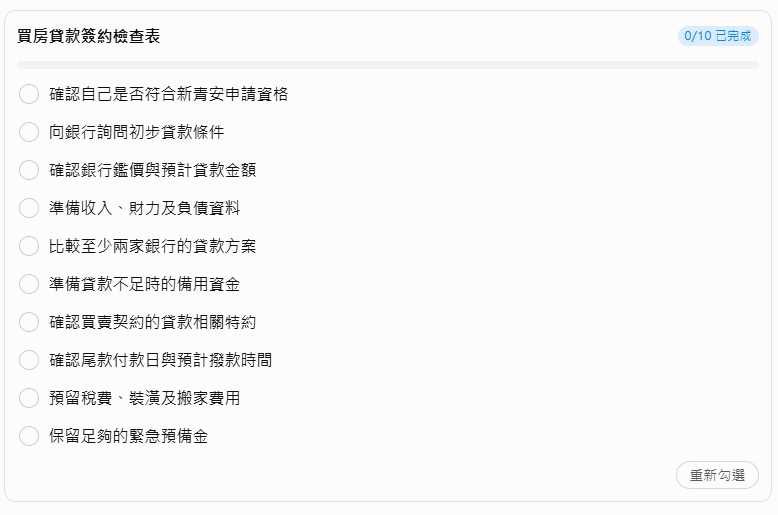
買房貸款簽約檢查表
我常跟首購族說,買房最怕的不是多付一點利息,而是前面所有事情都安排好了,最後卻卡在貸款撥款時間。
尤其年底買房,除了銀行作業時間,還要考慮年末工作天數、過戶流程及賣方交屋安排。
所以,2026年底準備買房的朋友,我會建議你記住三件事:
買房是一件開心的事,但前提是資金安排要安全。
不要為了趕著買到喜歡的房子,忽略了貸款及交屋風險。
不一定。3個月並不是所有銀行或所有新青安案件的統一處理期限。實際時間會受到銀行案件量、徵信、鑑價、補件及過戶流程影響,應直接向承貸銀行確認。
不一定。方案額度上限不等於銀行保證核貸額度,銀行仍會依照借款人收入、負債、信用及房屋鑑價決定實際貸款金額。
不一定,要看買賣契約的付款期限、貸款特約及雙方協議。如果銀行延遲導致無法如期付款,應立即通知賣方並協商,不要等到付款期限過了才處理。
可以先向不同銀行了解方案及初步條件,但正式申請時應確認各銀行所需文件、徵信程序及申請方式,避免資訊不完整或重複申請造成作業困擾。
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026六都房價年增3.4%?別被平均數字騙了!有些區域上漲,有些地方房價還在跌!
下一篇
2026買房前刷卡買 iPhone 竟被拒貸?銀行信用審查3大雷區:分期付款、信貸額度如何拖累你的房貸成數?