• 我要刊登
  • 目錄
  • 0
  • 0

【台南農地研究室 EP14】農地可以貸款幾成?2026銀行鑑價、貸款條件與申請流程

發佈時間:2026/11/16 更新時間:2026/11/16
【台南農地研究室 EP14】農地可以貸款幾成?2026銀行鑑價、貸款條件與申請流程

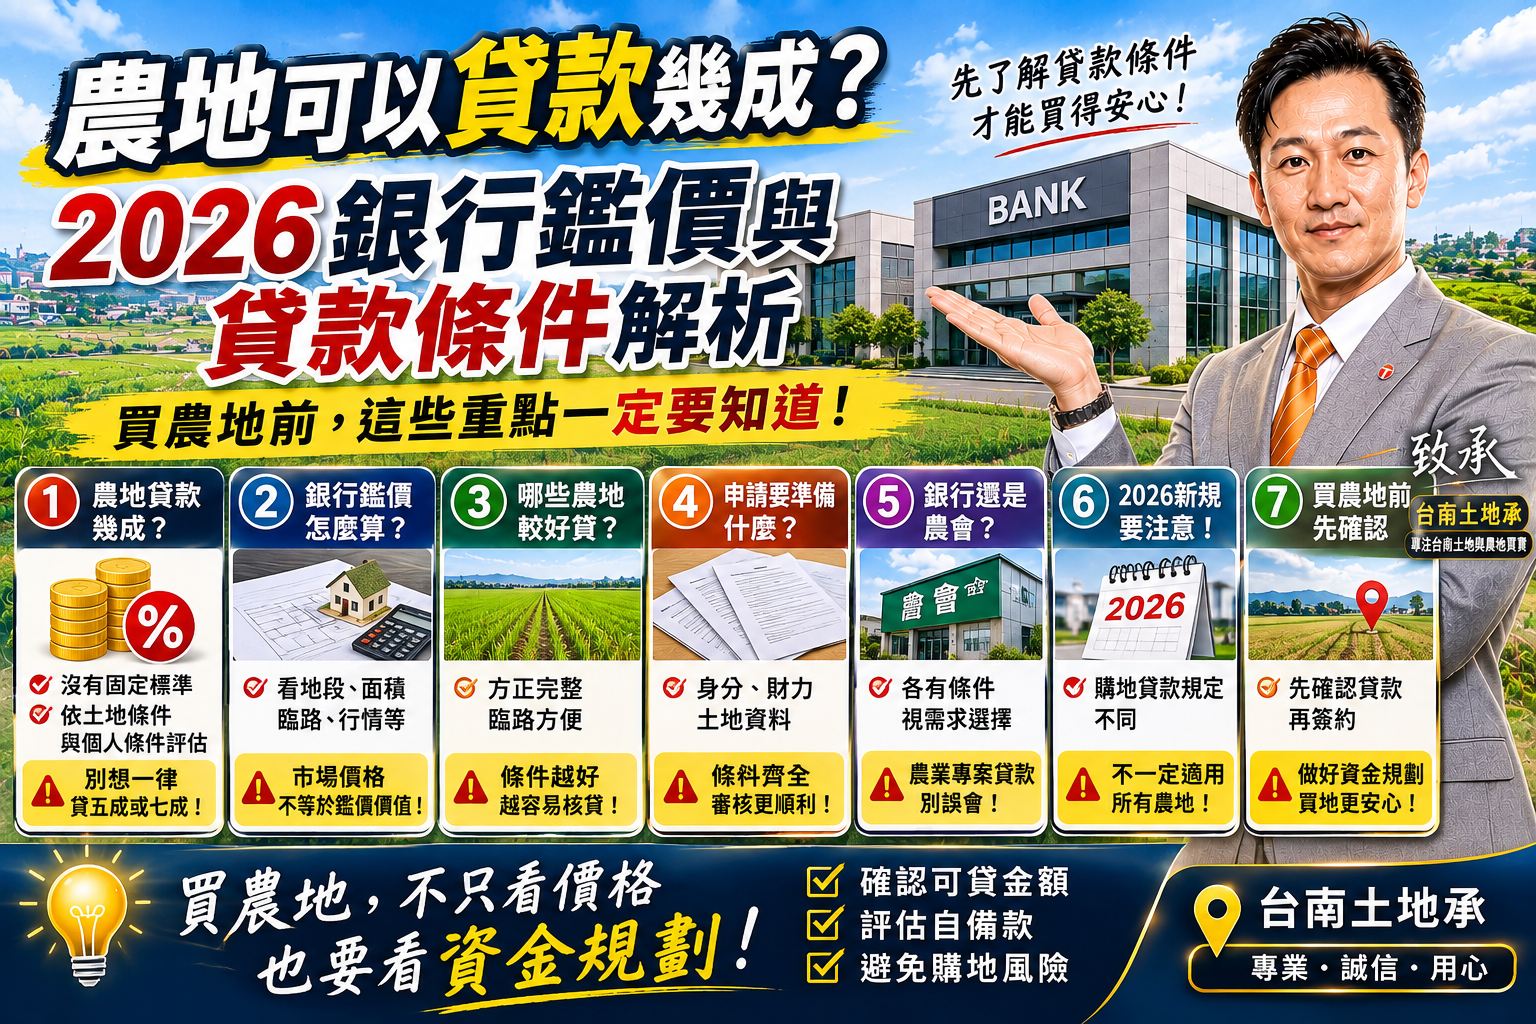
農地可以貸款幾成?2026銀行鑑價與貸款條件解析

很多人買農地時,除了關心土地價格,最常問的問題就是:

「農地可以貸款嗎?銀行最多可以貸幾成?」

有些人以為農地只要有價值,銀行就會願意貸款;也有人認為農地不能蓋房子,所以貸款一定很困難。

其實,農地是可以申請貸款的,但農地貸款沒有所有銀行都適用的固定成數。銀行會依照土地條件、地段、交通、鑑價結果、借款人的信用與還款能力,個別評估核貸金額。

這篇就從買方最關心的問題出發,帶你了解農地貸款成數、銀行鑑價方式、申請條件,以及買農地前要準備什麼。


一、農地可以貸款幾成?銀行沒有統一標準

首先要了解,農地貸款並不像一般住宅貸款,有一個大家熟悉的固定成數。

銀行或農會在評估農地貸款時,會考量:

  • 土地所在位置及區域行情
  • 土地使用分區與使用地類別
  • 土地面積、形狀及臨路條件
  • 周邊實際成交行情
  • 土地是否有抵押權或其他權利負擔
  • 借款人的信用、收入及負債狀況
  • 土地未來處分及擔保品變現性

因此,即使兩塊農地都在同一個區域,因為面積、道路、地形及交易條件不同,銀行最後核貸的金額也可能差很多。

要特別注意:農地貸款不能直接套用「一律貸五成」或「一定可以貸七成」的說法。

實際成數仍要以承辦金融機構的鑑價與授信審核結果為準。

二、銀行鑑價怎麼算?土地價格不等於銀行認定價值

這是買方最容易誤會的地方。

假設你看上一塊農地:

  • 土地成交價格:1,000萬元
  • 銀行鑑價:800萬元

銀行不一定會按照1,000萬元的成交價格計算貸款,而是依照內部鑑價及授信規定,評估可貸額度。

銀行鑑價通常會注意以下幾個方向:

1. 周邊實價登錄

銀行會參考附近類似土地的實際成交紀錄,而不是只看屋主或仲介開價。

2. 土地是否臨路

有沒有道路、道路寬度、進出是否方便,都可能影響土地的市場性。

3. 土地形狀與面積

方正、完整、容易利用的土地,通常比狹長、畸零或形狀特殊的土地更容易評估。

4. 使用分區與土地條件

一般農業區、特定農業區、都市計畫農業區等,土地條件不同,銀行評估方式也可能不同。

5. 未來轉手性

銀行除了看土地目前的價值,也會考量未來如果借款人無法還款,這塊土地是否容易處分。

所以,市場上有人願意賣1,000萬元,不代表銀行就會認定它價值1,000萬元。

三、哪些農地比較容易爭取貸款?

雖然沒有絕對標準,但從土地條件來看,以下幾項通常是評估時值得注意的地方:

比較有利的條件

  • 土地產權完整
  • 有明確且穩定的道路進出
  • 地形方正、面積完整
  • 周邊有實際成交行情
  • 土地使用狀況單純
  • 沒有複雜的共有或權利糾紛

可能增加貸款難度的條件

  • 沒有道路或通行權不明
  • 土地形狀狹長、畸零
  • 產權共有且涉及其他共有人
  • 已有抵押權或其他權利負擔
  • 土地位置偏遠、成交案例少
  • 土地現況有違規使用或其他爭議

這也說明為什麼買農地不能只看一坪多少錢。

有些土地價格便宜,但銀行不一定願意給出理想的貸款條件。

四、申請農地貸款需要什麼條件?

一般申請農地抵押貸款,金融機構可能會要求準備以下資料:

借款人資料

  • 身分證及第二證件
  • 財力或收入證明
  • 工作或營業相關資料
  • 聯徵及信用狀況
  • 其他金融機構要求的文件

土地資料

  • 土地所有權狀或土地登記謄本
  • 地籍圖謄本
  • 土地使用分區或使用地相關資料
  • 買賣契約或土地取得成本證明
  • 其他銀行要求的土地資料

實際需要的文件,會依照貸款種類、借款人身分及金融機構規定而不同。

五、買農地貸款,找銀行還是農會?

買方常見的選擇包括銀行、農會信用部及其他合法金融機構。

比較項目銀行農會信用部
審核方式依各銀行授信規定依信用部授信規定
土地鑑價依內部鑑價標準依內部鑑價標準
借款人條件重視信用與還款能力依貸款種類及資格審核
農業專案貸款視承辦項目而定可洽詢相關農業貸款

如果你本身有實際從事農業,也可以詢問是否符合政策性農業專案貸款。

不過要注意,農業專案貸款不等於一般買方都能申請的農地購買貸款,部分方案對農民身分、農業經營及資金用途有明確要求。

例如「農民經營及產銷班貸款」有特定申請資格及用途規定,購買農地的金額也受到該貸款要點限制,不能直接當成一般農地貸款方案。

六、2026農地貸款要注意:購地貸款規定不一定適用所有農地

這裡有一個很重要的觀念。

中央銀行所稱的「購地貸款」,其規範定義是購買都市計畫劃定的住宅區或商業區土地。

因此,一般農地貸款不能直接拿都市計畫住宅區、商業區購地貸款的限制來套用。

另外,2026年9月18日起,中央銀行修正購地貸款規定,刪除原本有關一定期間內動工興建的切結要求。這項修正並不代表所有農地貸款條件都跟著改變。

買方應先確認土地的實際使用分區、貸款性質及承辦金融機構,再判斷適用哪一套規定。

七、買農地前,先確認貸款再簽約

這是我最想提醒買方的一件事。

有些買方看中一塊農地,談好價格後才開始找銀行,結果銀行鑑價低於預期,或貸款條件不符合自己的資金安排,最後才發現自備款不夠。

建議購買前先做好以下準備:

  1. 先確認自己的信用及負債狀況。
  2. 準備土地謄本、地籍圖及相關資料。
  3. 向不同金融機構詢問初步貸款條件。
  4. 確認銀行鑑價與可能核貸金額。
  5. 預留自備款、稅費及其他交易成本。
  6. 簽約時與代書確認貸款相關約定及違約風險。

尤其是貸款成數會影響自備款,建議不要把「預估可以貸到多少」當成銀行已經核准的金額。


結語|買農地不只要看價格,也要看資金規劃

農地可以貸款,但每一塊土地的條件不同,銀行願意承作的額度也不一樣。

有些農地價格便宜,卻因為道路、地形或市場性問題,貸款條件不一定理想;有些土地雖然總價較高,但條件完整、行情明確,反而比較容易取得金融機構的評估。

買農地之前,除了確認土地值不值得買,也要先確認自己貸不貸得到、需要準備多少自備款。

我是致承,專注台南土地與農地買賣。

如果你正在看台南農地,卻不確定這塊土地能不能貸款,歡迎先了解土地條件,再安排後續資金規劃。

#農地投資 #買農地注意事項 #台南農地 #台南土地承 #農地貸款 #農地貸款幾成 #農地銀行鑑價

台南土地買賣權威|台南土地承:深耕在地15年,精準掌握建地、農地、工業地真正價值 為什麼選擇台南土地承?15年在地經驗,不只看行情,更看懂未來價值 土地交易絕非單純的價格買賣,背後牽涉到複雜的都市計畫、土地法規、區域發展變革與實價登錄趨勢。 我是台南土地承,深耕台南土地買賣市場已逾 15 年。多年來,我穿梭於台南各行政區,專注於建地、農地、工業用地及投資型土地的媒合與開發。我持續追蹤台南重大建設(如南科效應、高鐵特區、九份子重劃區等)與土地使用規範,為您提供最即時、最精準的台南土地行情分析。 我的核心理念: 真正的土地專家從不強加推銷,而是透過數據與經驗,讓客戶在資訊透明、充分了解市場的前提下,做出資產配置的最優決策。
上一篇

【台南農地研究室 EP13】農地旁邊有工廠好不好?買之前一定要注意

下一篇

沒有下一篇文章了~

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言