• 我要刊登
  • 目錄
  • 0
  • 0

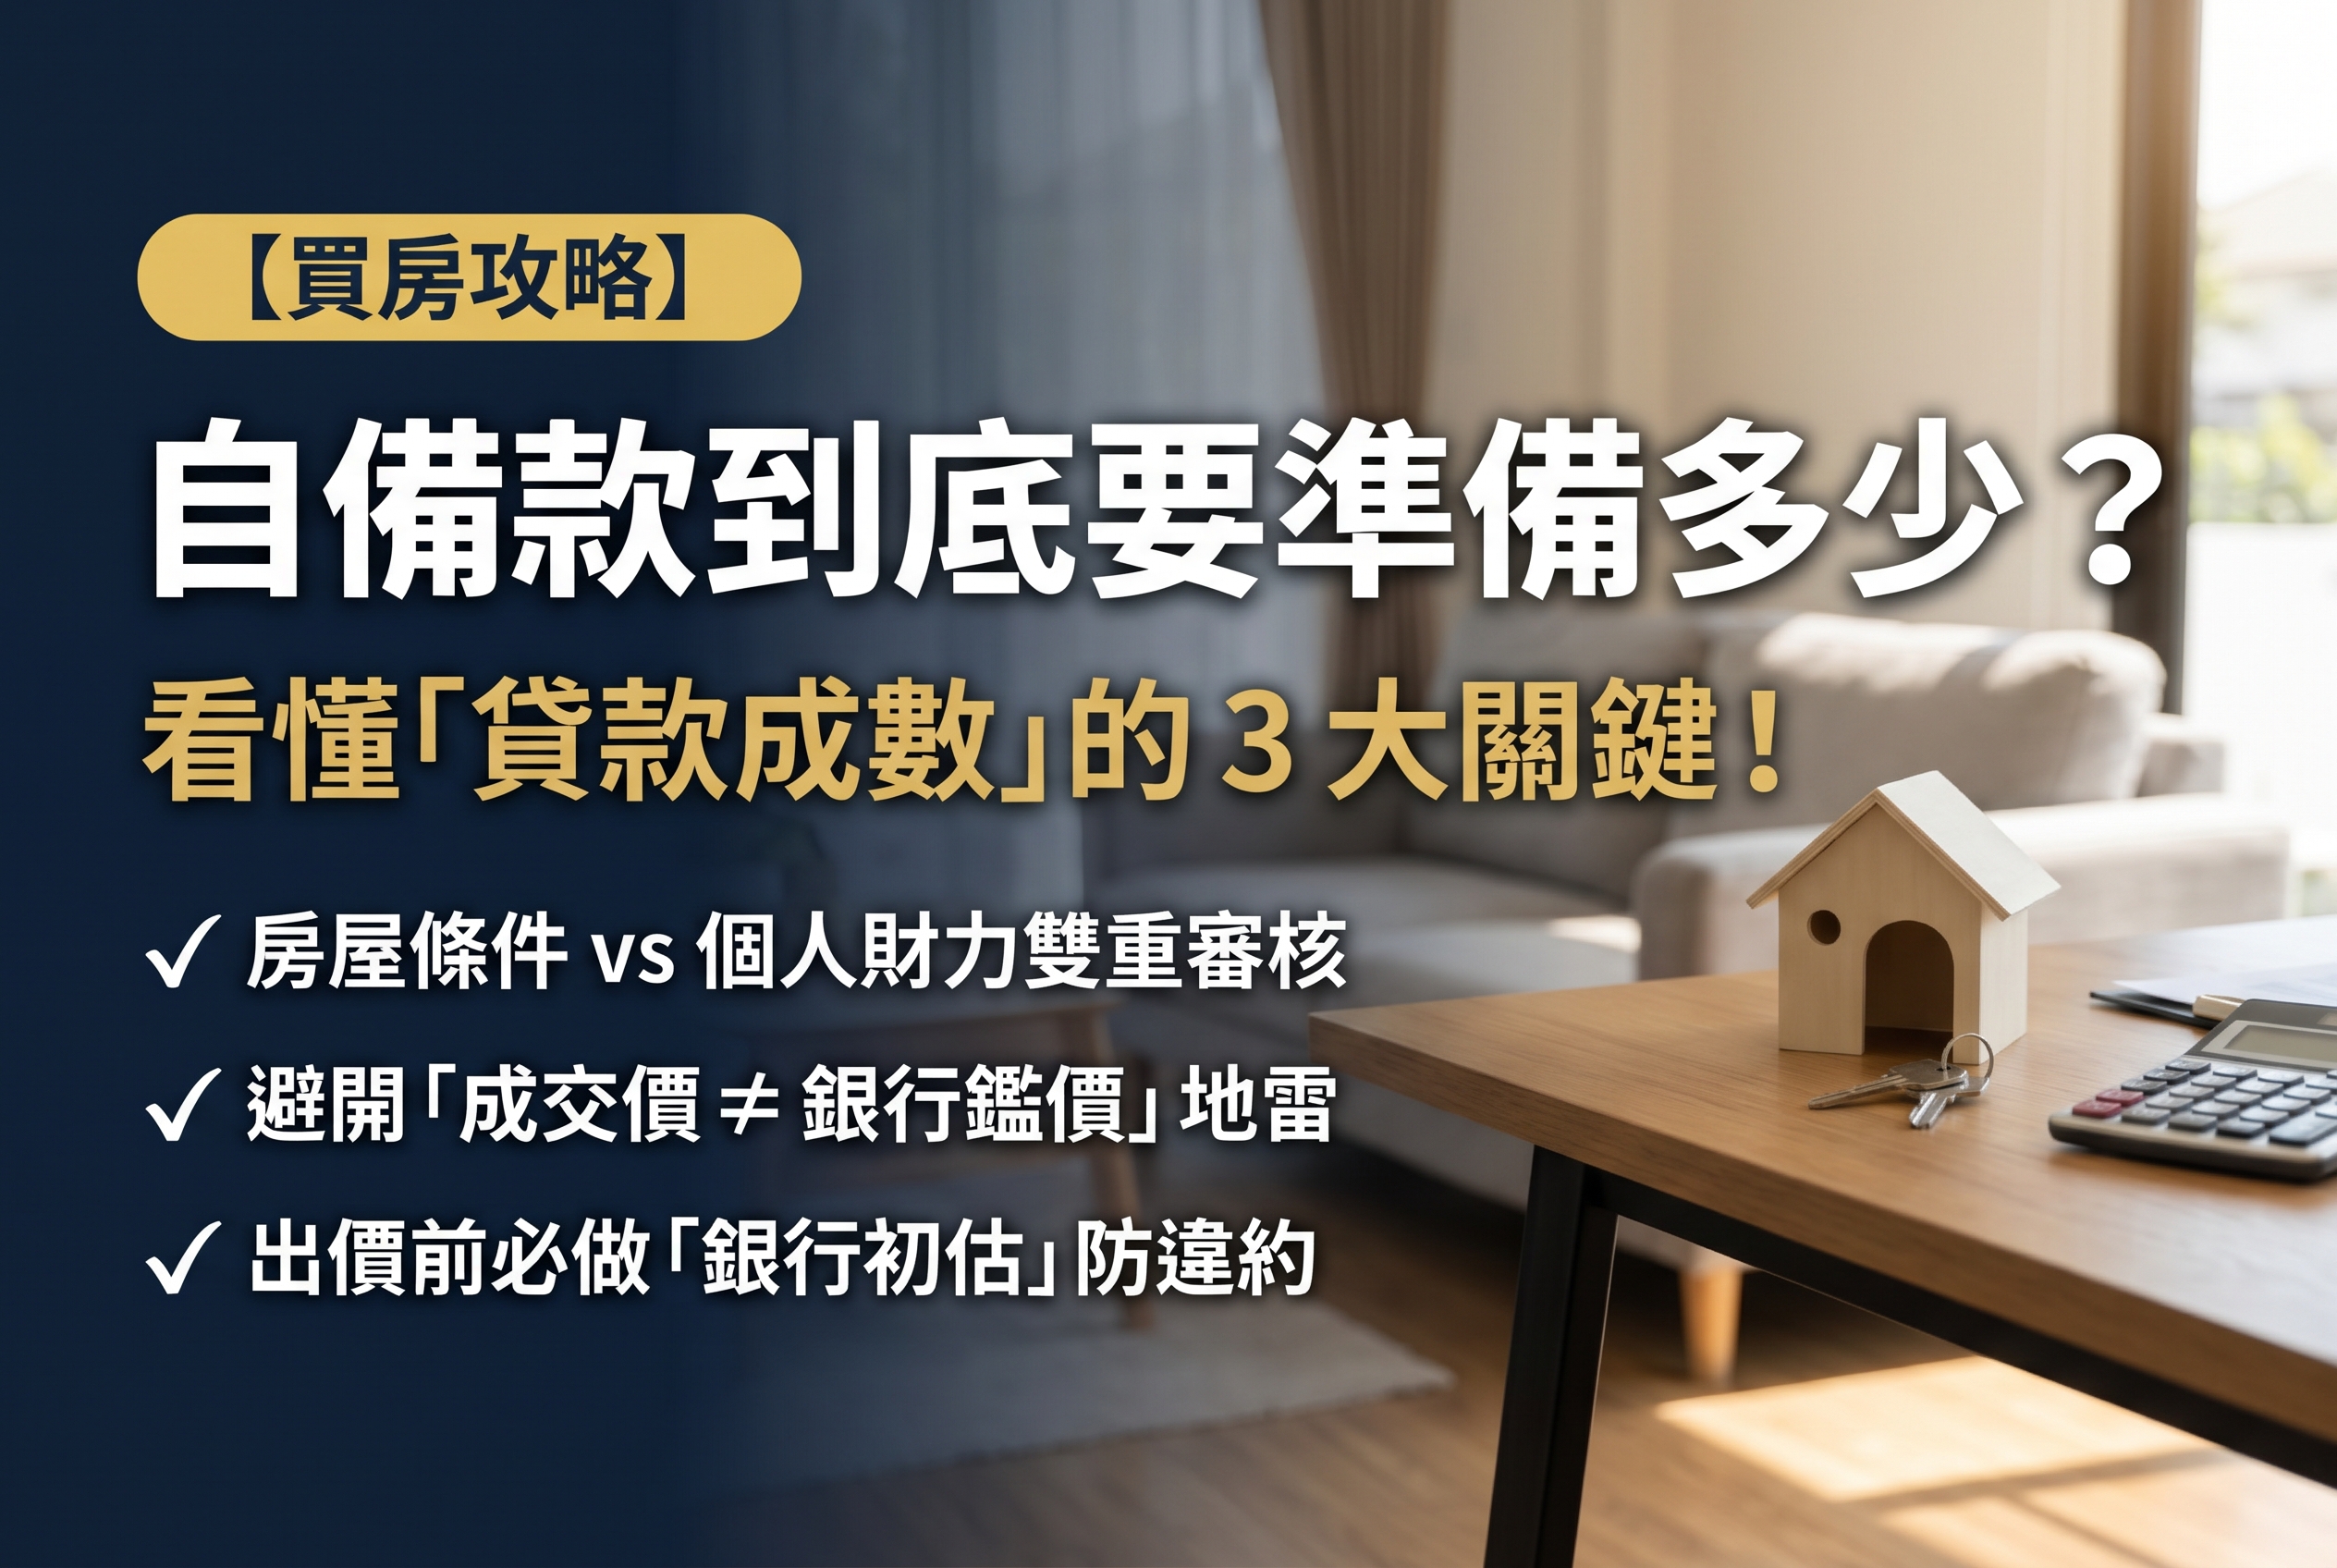
【買房攻略】自備款到底要準備多少?看懂「貸款成數」的 3 大關鍵,別讓鑑價落差卡死你!

發佈時間:2026/11/18 更新時間:2026/11/18
【買房攻略】自備款到底要準備多少?看懂「貸款成數」的 3 大關鍵,別讓鑑價落差卡死你!

買房談價格時,千萬別直接用「成交價 × 8 成」來算自備款!銀行實際核貸的「貸款成數」,同時取決於「房屋本身條件(地段與屋齡)」與「買方個人財力(首購或第二戶、收支比)」,而且是以銀行的「鑑價」為基準。屏東房產經理人周子汧用最白話的第一線帶看經驗,教你在出價前如何精準抓出安全貸款成數,避免簽約後自備款突然暴增的窘境!

以為只要準備 2 成頭期款,簽約後卻差點拿不出錢?

最近帶看房子的時候,常遇到首購族朋友在看中一間 1000 萬的房子後,開心地跟我算:「子汧,1000 萬貸 8 成,所以我只要準備 200 萬自備款就夠了吧?」

每次聽到這句話,我都會先幫他們踩個煞車!在實務上,銀行說的「最高貸 8 成」,往往不是用你的「買賣成交價」去算,而是用銀行內部的「鑑價金額」去算。在屏東買房,從市區的新大樓到鄉鎮的老透天,每種產品銀行給的成數都不一樣;再加上央行的信用管制政策,如果名下已經有房貸,貸款成數更會直接受限。特別在這分享帶大家看懂影響「貸款成數」的關鍵,讓你的買房資金算得準又穩!

一、 決定貸款成數的兩大核心:「房子條件」與「人的條件」

銀行借錢給你,最怕兩件事:第一是「你還不出錢」,第二是「萬一你還不出錢,這間房子好不好賣掉」。因此成數高低主要由這兩點決定:

  • 1. 房子本身的條件(銀行鑑價):
    • 地段與機能: 位於屏東市區精華地段(如縣府特區、廣東路商圈、榮總周邊)的電梯大樓或新古屋,因為轉手性強,銀行通常很願意給到 7.5 成~8 成。
    • 屋齡與結構: 屋齡超過 30~40 年的老透天或老公寓,或是位於較偏遠鄉鎮、臨路條件較差的物件,銀行評估未來處分難度較高,貸款成數往往會降到 6 成~7 成 左右。
  • 2. 買方個人的條件(信用與名下戶數):

    • 首購族(名下無房貸): 只要信用正常、收入穩定,通常能爭取到最高 8 成的額度(符合資格還可搭配青安 3.0 優惠)。
    • 非首購/換屋族: 受央行信用管制規範,若名下已經有房貸,第二戶以上的貸款成數會受到嚴格限制,甚至沒有寬限期,自備款必須拉高到 4 成甚至 5 成以上才安全

    二、 最容易踩的坑:「買賣價」不等於「銀行鑑價」!

  • 這是買房新手最常遇到的驚嚇!假設你看中一間屋主開價 1,000 萬的房子,最後也以 1,000 萬成交,但銀行派人評估周邊的「實價登錄」後,認為這間房子只值 900 萬:
  • 你以為的貸款金額: 1,000 萬 × 8 成 = 800 萬(自備 200 萬)。
  • 銀行實際核貸金額: 900 萬 × 8 成 = 720 萬。
  • 結果: 你的自備款瞬間從 200 萬暴增到 280 萬!如果手邊沒有多留預備金,就會面臨違約的風險。

三、 出價前必做 1 動作:請房仲先幫你「銀行初估」!

想要避免貸款成數不如預期,其實方法很簡單——在還沒正式簽約、付大筆簽約金之前,先請專業房仲幫你向配合的銀行進行「初步鑑價」! 只要提供物件的門牌地址與權狀坪數,銀行端通常能在 1~2 個工作天內,初步估算這間房子大概能鑑價多少、成數大約落在幾成。把這個數字抓出來,你就能精準知道自己到底要準備多少現金,出價談判時心裡也更有底氣。

實際案例解析:先做銀行初估,幫首購族守住買房預算!

前陣子有一對在屏東市區工作的年輕夫妻,看中一間位於市區外圍、屋齡約 28 年的整新透天,屋主開價 1150 萬。他們原本以為自己首購一定能貸到 8 成(920 萬),手邊只準備了 250 萬現金。

在正式下斡旋前,我先幫他們請兩家銀行進行初步鑑價。結果銀行回報,因為該物件屋齡較高且巷道較窄,鑑價金額大約落在 1000 萬左右,貸款成數最高約 7.5 成(也就是只能貸到 750 萬)。這代表如果用 1,100 萬成交,他們自備款必須拿出 350 萬,遠超過手頭預算!後來我們把這份客觀的銀行鑑價報告拿出來與屋主溝通,並重新評估另一間市區屋齡較新的華廈,讓他們用原有的 250 萬自備款順利圓夢成家。

常見問題 (FAQ)

Q1:個人信用分數很好,為什麼貸款成數還是不到 8 成?

因為貸款成數看的是「人」跟「房子」的綜合表現!就算你的職業是醫師、工程師或軍公教(人的條件滿分),但如果你買的是「小套房(權狀 15 坪以下)」、「老舊公寓」或「偏遠地區農建地」,銀行基於物件本身的風險考量,一樣會下修貸款成數喔!

Q2:如果銀行核貸成數真的不夠,有什麼補救方法?

如果差額不大,可以嘗試「多問幾家銀行」(例如公股銀行與民營銀行、農會信用部對物件的估價標準不同),或者提供「財力加分證明」(如定期存款、股票基金明細、或增加一等親保人)來爭取更好的成數;但最保險的做法,還是在簽約前就多預留 1 成的現金當作緩衝預備金。

結論

總結來說,買房看「貸款成數」絕對不能只聽廣告說的「最高 8 成」,而要看懂「銀行鑑價」與「自身條件」的真實交集。只要在出價前先做好銀行初估、並多預留一筆資金緩衝,就能有效避開貸款不足的風險,穩穩當當地買下理想好宅!

我是屏東房產經理人 周子汧。如果你最近正在看房,不確定看中的物件在銀行眼中能貸到幾成,或者想先做一次免費的購屋資金與貸款成數初估,歡迎一起交流!我會持續整理第一線帶看的經驗,讓你買房前先做好功課。

有任何房地產問題,歡迎和我聊聊

希望透過每一篇文章,幫助大家更理解房地產。

如果你有買房、賣房、換屋、房貸、房地合一稅或市場相關問題,歡迎與我聯繫。

──────────

周子汧 (CHOU TZU CHIEN ) 屏東專業房產顧問

📞服務專線 : 0989-636-068📞

  LINE 加入好友(按下即可加入)

#首購族 #買房攻略 #銀行鑑價 #貸款成數 #屏東買房 #頭期款 #周子汧 #房貸試算 #買房準備

我是周子汧,大家都叫我「部長」,金仲獎楷模,目前服務於住商不動產屏東廣信加盟店。 這個頻道主要分享屏東房地產、買屋賣屋、土地、透天、華廈、租賃、包租代管,以及實際看屋與房產市場觀察。 除了傳統房仲服務,我也擅長運用短影音、Reels、YouTube與社群內容做房產行銷,讓一間房子的空間、生活圈與特色,被更多真正適合的買方看見。 主要服務區域包含屏東市、長治、九如、麟洛、內埔、潮州及周邊地區。 如果你正在找: 屏東房仲、屏東買房、屏東賣房、屏東土地、屏東透天、屏東華廈、屏東包租代管、房產影音行銷,這個頻道會持續分享實用內容。 周子汧|部長|金仲獎楷模 住商不動產|屏東廣信加盟店 電話/LINE:0989-636-068 歡迎追蹤我的頻道,輕鬆看好房! 服務電話:0989-636-068 1VS1諮詢請加LINE: @826wczzs
上一篇

【屏東農地買賣】合法農舍怎麼選?老農新農申建條件全解析,避開違建套繪陷阱!

下一篇

沒有下一篇文章了~

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言