作者資訊
我是劉玉玲房仲 20 多年資歷深獲客戶信賴的全方位優質房仲 不論是電梯華廈、溫馨透天,別墅、金店面買賣, 後龍高鐵特區的建地與農地二期田及工業用地, 我都能精準洞察市場趨勢,提供客製化的專業評估 0921322298
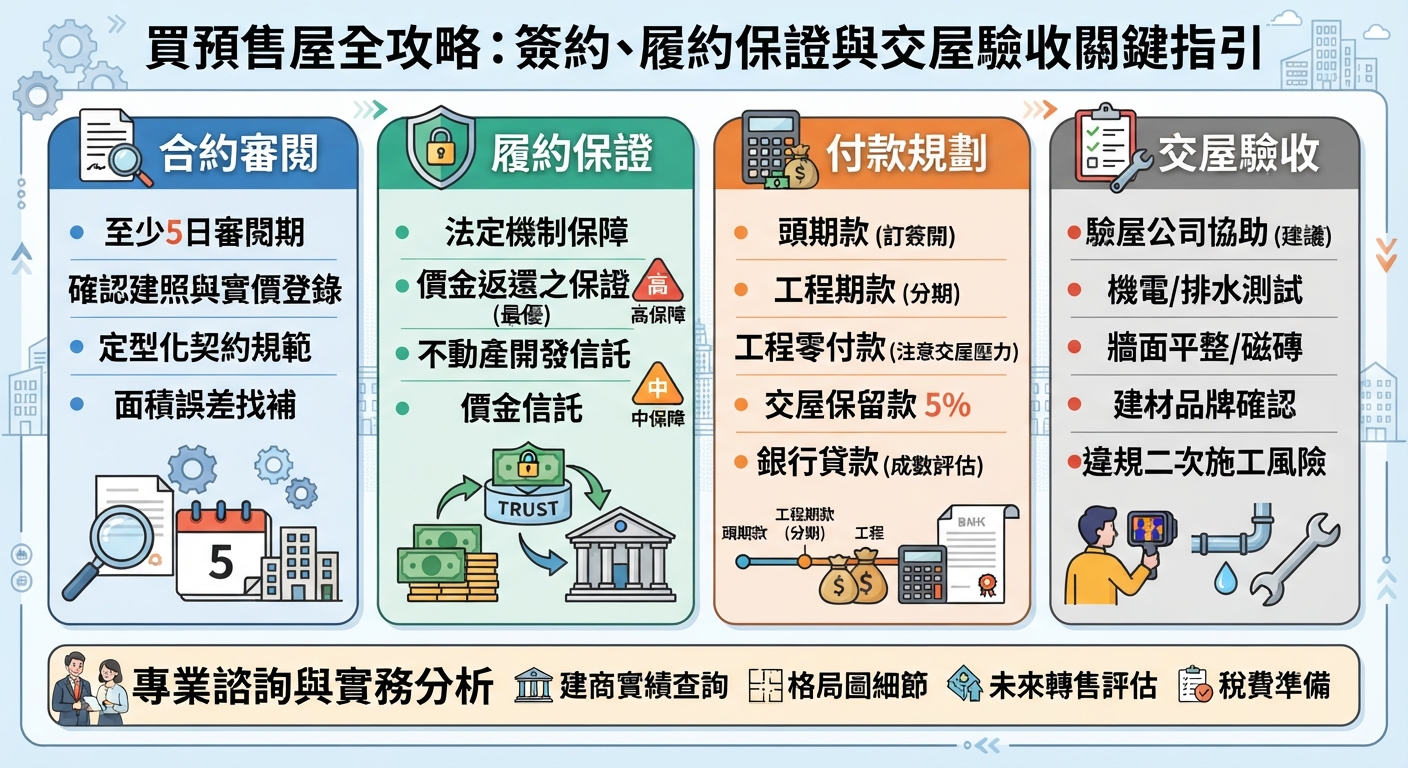
1. 買預售屋簽約前,最必須確認的法定文件是什麼? 簽約前必須要求代銷或建商提供「預售屋買賣契約書」審閱,並確認該建案已取得主管機關核發的「建造執照」及完成「實價登錄備查」。依內政部規定,買方享有至少 5 天的契約審閱期,建商不得要求買方拋棄此權利,且合約內容不得違反《預售屋買賣定型化契約應記載及不得記載事項》。
2. 預售屋的「履約保證」有哪幾種?哪一種對買方最安全? 目前法定履約保證共有五種機制,其中以「不動產開發信託」與「價金返還之保證」最常見。對買方而言,「價金返還之保證」保障程度最高(建商若無法完工,保證機構須無條件退還買方已繳價金),但實務上多數建案採用「不動產開發信託」或「價金信託」,買方需注意信託專戶資金僅限專款專用,若建商中途倒閉,買方仍可能面臨工程停擺或須另尋建商續建的風險。
3. 2023 年《平均地權條例》修法上路後,現在買預售屋還能轉售嗎? 依現行《平均地權條例》第 47 條之 4 規定,自 2023 年 7 月 1 日起簽約的預售屋,原則上「全面限制換約轉售」。除非符合配偶、直系血親或二親等內旁系血親間的轉讓,或符合內政部公告之特殊重大變故(如非自願失業、重大傷病等經核准之情形),否則在交屋登記完成前皆不得將合約轉售予第三人。
購買預售屋的核心優勢在於初期自備款壓力較低,且能獲得全新屋況與社區規劃;然而,買方承擔的最大風險在於「資訊不對稱」與「完工前的不確定性」。2026 年的預售屋市場在《平均地權條例》限制換約與央行信用管制下,已回歸純自住與長期置產結構。消費者進場前,不應只看樣品屋裝潢與付款優惠,而必須從「建商過往實績與財務體質」、「契約審閱期與定型化契約條款」、「履約保證類型」以及「交屋前的貸款成數與自備款緩衝」四大面向進行嚴格把關,才能確保順利交屋。
近年台灣房市經歷多輪政策調控,自 2023 年 7 月《平均地權條例》修法限制預售屋換約轉售,加上中央銀行持續針對不動產貸款集中度進行控管(如第二戶貸款成數限制與取消寬限期等措施),預售屋市場已大幅減少短線投機買盤。
對現階段的自住購屋族而言,購買預售屋面臨的挑戰已從過去的「怕買不到」,轉變為「怕買錯建商」、「怕合約藏陷阱」以及「怕交屋時銀行貸款成數不足」。由於預售屋在簽約當下尚未完工,從簽約到實際交屋往往需要 2 至 5 年的時間,期間若遇到營建成本波動、缺工導致工期延宕,或是交屋當下金融環境緊縮,都會直接衝擊買方的財務規劃與居住計畫。
依據《消費者保護法》第 11 條之 1 及內政部公告之《預售屋買賣定型化契約應記載及不得記載事項》,建商在簽約前必須提供買方至少 5 日 的契約審閱期。
內政部規定預售屋買賣契約必須載明履約保證機制,目前法定共有五種形式,保障程度各有差異:
| 履約保證類型 | 運作方式 | 對買方的保障程度 | 實務常見度與風險提醒 |
| 價金返還之保證 | 由金融機構出具保證書,若建商無法如期完工,銀行無條件退還買方已繳價金及利息。 | 最高 | 建商財務門檻極高,市場上極為少見。 |
| 價金信託 | 買方繳交的款項存入信託專戶,依工程進度專款專用,不得挪作他用。 | 中高 | 常見。若建商倒閉,專戶內剩餘款項按比例退還,但已投入工程的資金可能無法全數取回。 |
| 不動產開發信託 | 建商將土地、興建資金及買方價金一併交付信託,由銀行或建經公司控管工程與財務。 | 中 | 市場最常見。具備續建機制評估,但若建案成本超支嚴重,仍可能面臨續建困難。 |
| 同業連帶擔保 | 由同等級(資本額、實績相當)的其他建商出具連帶擔保書,若原建商倒閉則由擔保建商接手。 | 中低 | 需注意擔保建商與原建商是否為關係企業,避免「左手保右手」的風險。 |
| 公會辦理連帶保證協定 | 由全國或地方不動產開發商業同業公會聯合成立連帶保證協定,負責協調續建。 | 低 | 實務上運作案例較少,續建協調時間較長,買方等待成本高。 |
(註:資料依據內政部《預售屋買賣定型化契約應記載及不得記載事項》整理,適用現行台灣預售屋交易制度。)
預售屋的付款方式通常分為四個階段,買方需精算各階段的現金流壓力:
在第一線協助客戶評估預售屋時,我們常發現消費者容易陷入「看表象、忽略底層邏輯」的盲點。以下提出四項關鍵實務觀察:
部分建商為了降低購屋門檻,推出「訂簽 5%、工程期零付款」的促銷方案。這在前期確實減輕了買方的現金流壓力,但條件是「未繳的自備款必須在交屋前一次補足,或依賴銀行高成數貸款」。若交屋當年遇到央行緊縮銀根、個人信用條件變動,或銀行鑑價跟不上建商開價,買方在交屋前幾個月就必須臨時籌措數百萬元現金,否則將面臨違約沒收已繳價金(最高可達總價 15%)的風險。
市場上有許多新成立的建設公司,或是建商針對單一建案成立的「一案公司」。在實務判斷上,買方不應只看接待中心的華麗程度,而應查詢該建商(及背後母集團)過去 5 至 10 年的完工紀錄、營造廠等級(如是否為甲級營造廠)以及過往社區的交屋評價(如漏水率、公設點交速度)。對於資本額過低且無過往實績的一案建商,即使價格略低,也需提高警覺。
樣品屋為了視覺寬敞,常將牆面改為玻璃隔間,或訂製尺寸較小的傢俱(如深度僅 45 公分的衣櫃、長度 180 公分的床架)。買方在看平面配置圖(家配圖)時,必須核對「建築執照核准圖」的尺寸標示,特別注意樑柱位置(室內柱會吃掉實際使用面積)、廚房與衛浴的管道間位置,以及冷氣室外機放置空間是否佔用工作陽台。
預售屋賣的是「未來 3 年後的預期價格」,因此單價往往高於同區域的中古屋甚至新成屋。若該區域處於重劃區初期,周邊生活機能尚未成熟,且未來 2 至 3 年內有大量同質性建案同時完工交屋,交屋時將面臨強大的「多殺多」賣壓與租賃競爭。此條件下,短中期轉售不僅未必獲利,甚至可能面臨平轉或小賠出場的壓力。
以下為根據台灣預售屋交易實務常見情境設計之假設案例,供購屋族參考評估邏輯:
Q1:買預售屋一定要找專業驗屋公司嗎?費用大概多少? A:雖然法律並未強制規定,但強烈建議委託第三方驗屋公司。預售屋常見的管道間滲漏、地磚空心、電壓異常或排水管阻塞,肉眼難以察覺,需透過紅外線熱像儀、內視鏡與水分儀檢測。一般兩房至三房的初驗費用約落在新台幣 12,000 元至 20,000 元之間,相較於上千萬的房價,是極具效益的風險控管支出。
Q2:簽約後如果後悔不想買了,訂金或已繳款項拿得回來嗎? A:若是在「5 天契約審閱期內」且尚未正式簽約,買方無條件退還紅單訂金。但一旦正式簽署買賣契約並超過審閱期後,若因買方個人因素解除契約,依定型化契約規定,建商有權沒收違約金(最高以房地總價的 15% 為上限,若已繳金額不足 15%,則沒收已繳全部金額)。
Q3:預售屋的「雨遮」現在還要計坪計價嗎? A:依內政部《地籍測量實施規則》規定,自 2018 年 1 月 1 日 起申請建造執照的預售屋,雨遮與屋簷一律「不予登記、不予計價」。買方在查看建案資料時,可確認該建案的建照核發日期;若是 2018 年後取得建照的案件,合約中絕不可出現雨遮計價的項目。
Q4:購買預售屋時,車位價格與坪數該怎麼確認是否合理? A:預售屋車位主要分為「法定車位」、「增設車位」與「獎勵車位」,其中以「法定車位」最常見(登記在共有部分/公設中,無獨立權狀,僅能賣給同社區住戶)。買方在簽約前,必須確認車位的「長、寬、淨高尺寸」(標準平面大車位通常為 250cm × 550cm,淨高需 210cm 以上)、樓層位置(避免緊鄰車道轉彎處或化糞池上方),以及車位坪數是否已從房屋公設比中扣除,避免「一魚兩吃」重複計算公設比。
Q5:交屋時除了房價尾款,還需要準備哪些稅費與雜支? A:預售屋交屋過戶時,買方通常需支付「契稅」(按房屋評定現值 6% 計算)、「印花稅」、「地政規費」、「代書費」、「銀行貸款開辦費與火險地震險」,以及建商代收的「預收管理費」(通常先收 6 個月至 1 年)與「水電瓦斯外管線費」。這筆費用依房屋坪數與總價不同,通常約需準備 10 萬至 25 萬元 現金。
購買預售屋是一項橫跨數年的重大財務決策,適合「有穩定現金流、不急於半年內入住、且希望享有全新屋況與社區管理」的購屋族群。相對地,若您屬於「急需立即入住」、「手頭自備款完全沒有緩衝空間」,或是「對未來 3 年收入穩定度缺乏把握」的買方,選擇屋況透明、可立即確認貸款成數的新成屋或中古屋,會是更穩健的作法。
在正式簽署預售屋買賣契約前,建議買方務必完成以下三項查證步驟:
主要參考資料與法規依據:
我是劉玉玲房仲 20 多年資歷深獲客戶信賴的全方位優質房仲 不論是電梯華廈、溫馨透天,別墅、金店面買賣, 後龍高鐵特區的建地與農地二期田及工業用地, 我都能精準洞察市場趨勢,提供客製化的專業評估 0921322298
上一篇
苗栗市「頂立禾悅2(禾悅II)」社區深度開箱:20%至22%低公設、8戶純三房華廈行情與優缺點解析
下一篇
沒有下一篇文章了~