作者資訊
台中買房、賣房💟歡迎私訊🙋🏻♂️ 台中自媒體房仲📲熱情招募中🔥 全台房屋土地👉🏻歡迎屋主業配+影音開箱 ㊙️房地合一㊙️重購退稅㊙️青安貸款
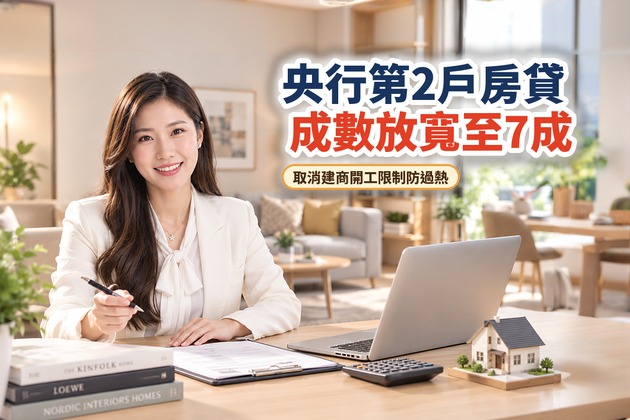
中央銀行目前將全國自然人第2戶房貸成數由5成逐步放寬至7成,並取消建商購地貸款18個月內限期動工規定,但第3戶與豪宅貸款仍維持3成限制且第2戶嚴禁寬限期,以避免台股熱絡資金回流房市引發房價暴漲。
1、中央銀行第7波選擇性信用管制之演變與放寬現況
中央銀行於2024年9月實施第7波選擇性信用管制(中央銀行為抑制房地產炒作針對特定貸款戶設定房貸成數上限與條件的監理措施),將全國自然人第2戶房貸成數降至5成,並於今年3月與9月分別調升至6成與7成以回應自住與換屋需求。
● 第7波選擇性信用管制的實施背景與初期影響
◆ 青安2.0政策引爆房市買氣與銀行不動產貸款過度集中
在2024年期間,政府推動青年安心成家購屋優惠貸款精進方案(青安2.0),大幅激發市場首購與自住族群的進場意願。然而,隨著買氣迅速升溫,銀行體系的不動產放款規模呈現快速擴張趨勢。中央銀行警覺資金過度集中於房地產市場,恐將擠壓首購族群的正常融資管道以及實體產業發展所需的融資資源。
◆ 2024年9月管制全面升級與「有房無貸」者的納入
為了阻絕投機炒作資金,中央銀行於2024年9月無預警祭出史上最嚴格的第7波選擇性信用管制。該次管制將全國自然人第2戶房貸成數直接由原本的6成砍至5成,並將適用範圍擴大至全國區域。同時,對於第3戶以上購屋貸款以及高價住宅貸款(豪宅),成數上限一口氣收緊至3成,並將名下「有房但無房貸」的民眾一併納入管制範圍。搭配銀行自2024年第四季起實施的不動產貸款總量自主管理,市場資金水龍頭遭到快速收緊。
● 政策漸進式鬆綁的具體調整細節
◆ 第2戶房貸成數由5成調升至6成再提高至7成
隨著第7波信用管制上路,房市交易量明顯萎縮,預售屋推案與建商購地態度轉趨保守,房價看漲預期獲得有效遏止。中央銀行評估市場投機需求已顯著降溫後,啟動漸進式政策微調。中央銀行於今年3月先將全國自然人第2戶房貸成數由5成提高至6成,隨後於今年9月進一步調升至7成,給予市場換屋族群更高的資金調度彈性。
◆ 取消建商購地貸款18個月內限期動工限制
在供給端方面,中央銀行同步調整了針對建商的授信規定,正式取消建商購地貸款限期動工(中央銀行規定建商取得土地融資後必須於18個月內開工建案的資金監理限制)的18個月限制。此項調整解除了建商因趕工壓力而導致的資金調度困難,使土地開發與推案節奏回歸正常的市場供需機制。
● 全體銀行不動產貸款集中度指標的變化與數據佐證
◆ 集中度由2024年6月底37.61%高點下降至今年7月底34.44%
根據中央銀行統計數據顯示,全體銀行不動產貸款集中度(全體銀行不動產放款總額占整體放款總額的比例指標)在2024年6月底達到歷史高點的37.61%。在實施選擇性信用管制與銀行總量自主管理後,該項指標呈現穩定下降趨勢,至今年7月底已降低至34.44%。
◆ 降幅達到3.17個百分點顯現信用資源回歸自住買盤
不動產貸款集中度整體減少了3.17個百分點,顯示金融體系的信用資源已不再過度傾斜於房產領域。中央銀行指出,無自用住宅者的購屋貸款佔比顯著提升,證明銀行放款資金已真正回歸至滿足自住與換屋的實質需求。
2、自住與換屋族群在管制鬆綁下的購屋與貸款權益分析
中央銀行將自然人第2戶房貸成數調高至7成能有效減輕換屋族群的自備款壓力,但由於第2戶仍嚴格禁止使用寬限期(房屋貸款開辦初期僅需繳納利息而不需償還貸款本金的免還本期限),購屋者每月的本息平均攤還負擔依然相當沉重。
● 第2戶房貸成數放寬至7成對換屋族資金籌措的實質幫助
※ 自備款門檻顯著降低
當第2戶房貸成數由5成放寬至7成時,以總價2,000萬元的房屋為例,購屋者原本需要準備高達1,000萬元的自備款,如今自備款需求直接減少至600萬元。這400萬元的資金落差,大幅降低了先買後賣或邊換邊買的資金斷裂風險,讓換屋族群不再需要被迫賤賣手中的舊有房屋。
※ 資金調度彈性增加
調高房貸成數讓許多家庭在進行房屋升級、換大坪數或改善居住環境時,能夠獲得銀行更充分的財務支持,避免因為一時資金週轉不靈而錯失合適的房屋物件。
● 第2戶不得使用寬限期對每月現金流負擔的實務衝擊
※ 無寬限期保護下的本息攤還壓力
雖然貸款成數提高至7成,但中央銀行明確規定第2戶購屋貸款絕對不得享有寬限期。這意味著借款人在撥款後的第一個月開始,就必須同時償還貸款本金與利息。
※ 財務現金流估算範例
若貸款金額為1,400萬元,以房貸利率2.25%、貸款期限30年計算,在沒有寬限期的情況下,每月必須攤還約53,500元的本息。換屋族若舊屋尚未賣出、同時背負兩筆房貸,每月的現金流支出將極為龐大,購屋前必須進行嚴格的收支評估。
● 首購族與無自用住宅者的貸款權限保障
※ 完全不受第2戶管制影響
對於名下完全沒有房屋的首購族或無自用住宅者,中央銀行的政策始終保持傾斜保護態度。首購族不僅不受成數上限至7成的限制,最高仍可申請至8成房貸,且依法享有申請寬限期的資格。
※ 優惠利率與貸款資源優先撥給
在銀行授信自主管理的架構下,銀行會優先將貸款額度核配給無自用住宅的首購族群,包含申辦青安貸款或一般首購方案,不會因管制鬆綁而排擠到首購族權益。
● 第3戶以上及高價住宅限制維持3成的風險防範機制
※ 高槓桿投機行為仍遭封鎖
中央銀行對於第3戶以上的多屋族以及達到高價住宅標準(台北市7,000萬元、新北市6,000萬元、其他地區4,000萬元)的貸款案,貸款成數依然嚴格鎖死在3成上限,且同樣不得使用寬限期。
※ 防止炒房資金藉機復活
這項限制明確揭示政策防堵投機炒作的決心,避免多屋族利用鬆綁政策再次進行資本擴張或炒高豪宅市場價格,確保整體房市調控達到精準打擊的效果。
3、銀行不動產放款集中度下降原因與台股資金外溢風險分析
全體銀行不動產貸款集中度(全體銀行不動產放款總額占整體放款總額的比例指標)從2024年6月底的37.61%降至今年7月底的34.44%,主要原因在於台股交易熱絡帶動理財周轉金(個人以名下資產向銀行抵押取得用於投資或靈活周轉的短期貸款)與企業融資快速成長,使得整體放款分母放大而非房貸餘額減少。
● 放款集中度下降的背後真實結構分析
※ 集中度計算公式的分母擴增效應
不動產貸款集中度的計算公式為「不動產放款總額除以整體銀行總放款額」。數值從37.61%下降至34.44%,並不代表國人申請房貸的總金額出現絕對衰退,而是因為其他非不動產類別的貸款總額成長速度遠超乎預期。
※ 房貸餘額依然保持溫和增長
從金融數據觀察,房貸總餘額本質上並未大幅縮減,而是市場整體的信貸總量膨脹,進而拉低了不動產貸款所佔的比例數字。
● 台股熱絡引發理財周轉金與股市信用擴張
※ 股票市場熱絡帶動資金融通需求
隨著台股指數持續衝高、交易量能活絡,許多投資人選擇運用名下既有資產辦理理財周轉金,或是向金融機構申請股票質押貸款等信用融資管道,將資金投入證券市場。
※ 理財周轉金放款規模急遽飆升
這類理財周轉金在銀行的放款分類中並不計入不動產購屋貸款,但其授信規模快速膨脹,直接拉大了整體銀行的授信分母,成為不動產集中度數據下降的核心主因之一。
● AI投資與企業強勁融資需求拉升整體放款總額
※ 科技產業擴廠與資本支出增加
台灣半導體與AI人工智慧產業鏈爆發性成長,帶動相關供應鏈企業產生龐大的建廠、設備採購與營運資金需求。各大銀行積極將信貸資源轉向支援實體產業發展。
※ 企業融資成長率顯著超越房貸
企業端強勁的融資借貸需求,使得銀行在企業授信業務上的放款金額快速累積,進一步稀釋了不動產放款在整體金融體系中的比重。
● 股市資金回流房市的隱憂與中央銀行戒備原因
※ 財富效果外溢與股市資金轉移風險
中央銀行理事在理監事會議中明確警告,台股熱絡所帶來的財富效果,隨時可能轉化為房市的潛在買氣。一旦股票市場出現回檔或交易降溫,原本用於股市投資或理財周轉的資金極可能尋求避險,進而回流至不動產市場。
※ 資金回流恐重燃房價上漲預期
如果龐大資金重新灌入房市,將會再度推升民眾對房價看漲的預期心理,導致原本受到控制的投機需求捲土重來,這是中央銀行當前最為警戒的金融風險。
● 楊金龍總裁提示逐季檢討與「Reverse」重新收緊機制
※ 動態調整而非一路無條件鬆綁
中央銀行總裁楊金龍在理監事會後特別強調,房市管制達到一定成效後政策不應硬邦邦,但這絕對不意味著政策會一路放寬下去,政策調整的速度與節奏至關重要。
※ 隨時準備進行政策反轉(Reverse)
中央銀行將持續密關注房價走勢、資金流向、銀行授信集中度以及金融穩定等四大指標,維持逐季檢討機制。若放寬後發現副作用顯現或投機炒作復甦,中央銀行將毫不猶豫地執行「Reverse(政策反轉)」,重新施加更嚴格的管制措施。
4、購屋消費者面對漸進鬆綁政策的資金規劃與申貸策略
購屋消費者在中央銀行維持第2戶不得使用寬限期且隨時可能因市場過熱而重新收緊管制的政策環境下,必須精確計算每月房貸本息攤還金額並提早規劃自備資金。
● 換屋族自備款計算與兩套房貸過渡期財務調度
※ 精準計算3成自備款與相關稅費
雖然第2戶房貸成數調升至7成,換屋族仍需準備至少3成的房屋總價作為自備款,同時還須預留契稅、印花稅、代書費、仲介費以及裝修費用,建議整體準備資金應達房屋總價的35%以上較為保險。
※ 克服無寬限期的兩套房貸重疊期
若採用「先買後賣」模式,在舊屋賣出並清償原房貸前,換屋族將面臨同時負擔兩筆房貸本息攤還的極限壓力。購屋者務必確保名下流動性資金足以支撐至少6個月以上的雙房貸支出,或與銀行洽談切結一年內出售舊屋以換取優惠條款的過渡方案。
● 取消建商購地貸款限期動工對建案品質與交屋期的影響
※ 建商推案節奏回歸理性
中央銀行取消建商購地貸款18個月內必須動工的限制,可避免建商為了趕在期限內開工而匆忙規劃建案,有助於預售屋推案節奏恢復常態供需。
※ 購屋者需仔細評估建案施工期程
對於購買預售屋的消費者而言,建商資金壓力緩解雖然降低了建商倒閉或爛尾樓的風險,但也可能使部分建案的工期拉長。消費者在簽約前應審慎評估契約中的預定完工日期與建商過往的交屋履約紀錄。
● 首購族善用無自用住宅身分爭取最佳房貸條件
※ 優先申辦專屬政策性優惠貸款
符合條件的首購族應優先爭取國家提供的優惠房貸方案,如青安貸款,獲取較高的貸款成數(最高8成)與長達5年的寬限期,以減輕購屋初期的財務壓迫感。
※ 保持良好的個人信用紀錄
由於銀行仍受到不動產總量自主管理的約束,審核貸款時極為看重借款人的信用評分與收支比。首購族應維持穩定的薪資轉帳紀錄,避免信用卡遲繳或過度使用預借現金等信用不良行為。
● 預防政策重新收緊的風險管理與簽約條款擬定
※ 買賣契約中加註貸款不成的解約條款
鑑於中央銀行政策採逐季動態檢討,且若市場過熱隨時有重新收緊管制的可能,購屋者在簽訂房屋買賣契約時,應儘量爭取特別約定條款,例如「若因中央銀行政策變更導致房貸成數不足,買賣雙方得無條件解約」。
※ 避免過度擴張財務槓桿
購屋者絕不應將財務預算緊繃壓至極限,應保留至少房屋總價1成的應變預備金,以防銀行最終核貸成數不如預期時,面臨違約沒收定金的慘境。
5、常見問題
購屋消費者在面對中央銀行房市信用管制鬆綁與各項房貸規定時,常見的貸款額度、寬限期限制與資金調度疑問可透過明確政策標準獲得解答。
● 申辦第2戶購屋貸款目前最高可以貸款幾成?
根據中央銀行最新規定,全國自然人第2戶購屋貸款成數上限已由原本的5成逐步調高至7成。不過實際核貸成數仍需視借款人個人信用狀況、收支比以及房屋鑑價結果而定,銀行有權給予低於上限的成數。
● 買第2戶房屋可以向銀行申請貸款寬限期嗎?
不可以。中央銀行目前仍嚴格禁止第2戶購屋貸款使用任何寬限期,借款人撥款後必須立即開始辦理本金與利息的混合攤還。這項規定旨在抑制短期資金槓桿操作,購屋者需確保每月擁有足夠的現金流支付本息。
● 第3戶以上及高價住宅的貸款成數限制為何?
自然人申辦第3戶以上購屋貸款,或是購買超過央行規定門檻的高價住宅(豪宅),貸款成數上限一律維持在3成,且同樣嚴禁使用寬限期。此項高強度管制並並未隨第2戶鬆綁而放寬,持續鎖死高槓桿投資行為。
● 什麼是不動產貸款集中度?為何調降不代表房貸總額減少?
不動產貸款集中度是指全體銀行不動產放款占整體放款的比率。該指標從37.61%降至34.44%,主因是台股熱絡帶動企業融資與理財周轉金大幅成長,使總放款分母快速放大,並不代表銀行房貸總發放金額有所減少。
● 建商購地貸款取消18個月動工限制對買房族有何影響?
本文作者:BOSS|房仲大看板,深耕房仲產業 16 年
台中買房LINE社群:https://line.me/ti/g2/Wwtg3p1iC9k2L9aRcJ5SklOzOVQjuNR64WZ4ig?utm_source=invitation&utm_medium=link_copy&utm_campaign=default
BOSS|房仲大看板IG:https://www.instagram.com/bigkanban/
BOSS|房仲大看板FB粉絲專頁:https://www.facebook.com/BigKanBan/
台中買房、賣房💟歡迎私訊🙋🏻♂️ 台中自媒體房仲📲熱情招募中🔥 全台房屋土地👉🏻歡迎屋主業配+影音開箱 ㊙️房地合一㊙️重購退稅㊙️青安貸款
上一篇
央行第七波限貸令會取消嗎?建築業面臨資金斷鏈危機,建商呼籲解除管制釋放資金活水
下一篇
沒有下一篇文章了~