作者資訊
大家好,我是何亞凡,擁有26年不動產實務經驗,畢業於台北商業大學 商學研究所,目前服務於永慶不動產,豐富的成交經驗,為您提供高品質的服務,歡迎委託買屋賣屋。
在實質通膨壓力層層墊高的環境下,大雙北核心精華區房價居高不下,促使許多新婚成家、青年首購族將置產目光轉向價格相對親民、生活機能全熟成的衛星城鎮。這股剛性置產潮,在近年中央推行青年安心成家貸款與租金補貼政策的強力拉動下愈發明顯。
然而,在預算相對精準的考量下,許多小資族在尋找三峽鶯歌地區買房標的時,往往會被「總價低、使用空間大」的中古公寓頂樓加蓋物件所吸引。許多售屋廣告常打出「買三房送三房」、「頂加使用空間翻倍」等誘人字眼。從企業管理與風險控制的戰略角度來看,這類產品雖然表面性價比極高,但背後卻隱藏著極大的法律瑕疵與資產歸零風險。購屋者進場前若未釐清「產權本質」,起家厝隨時可能變成資產的定時炸彈。
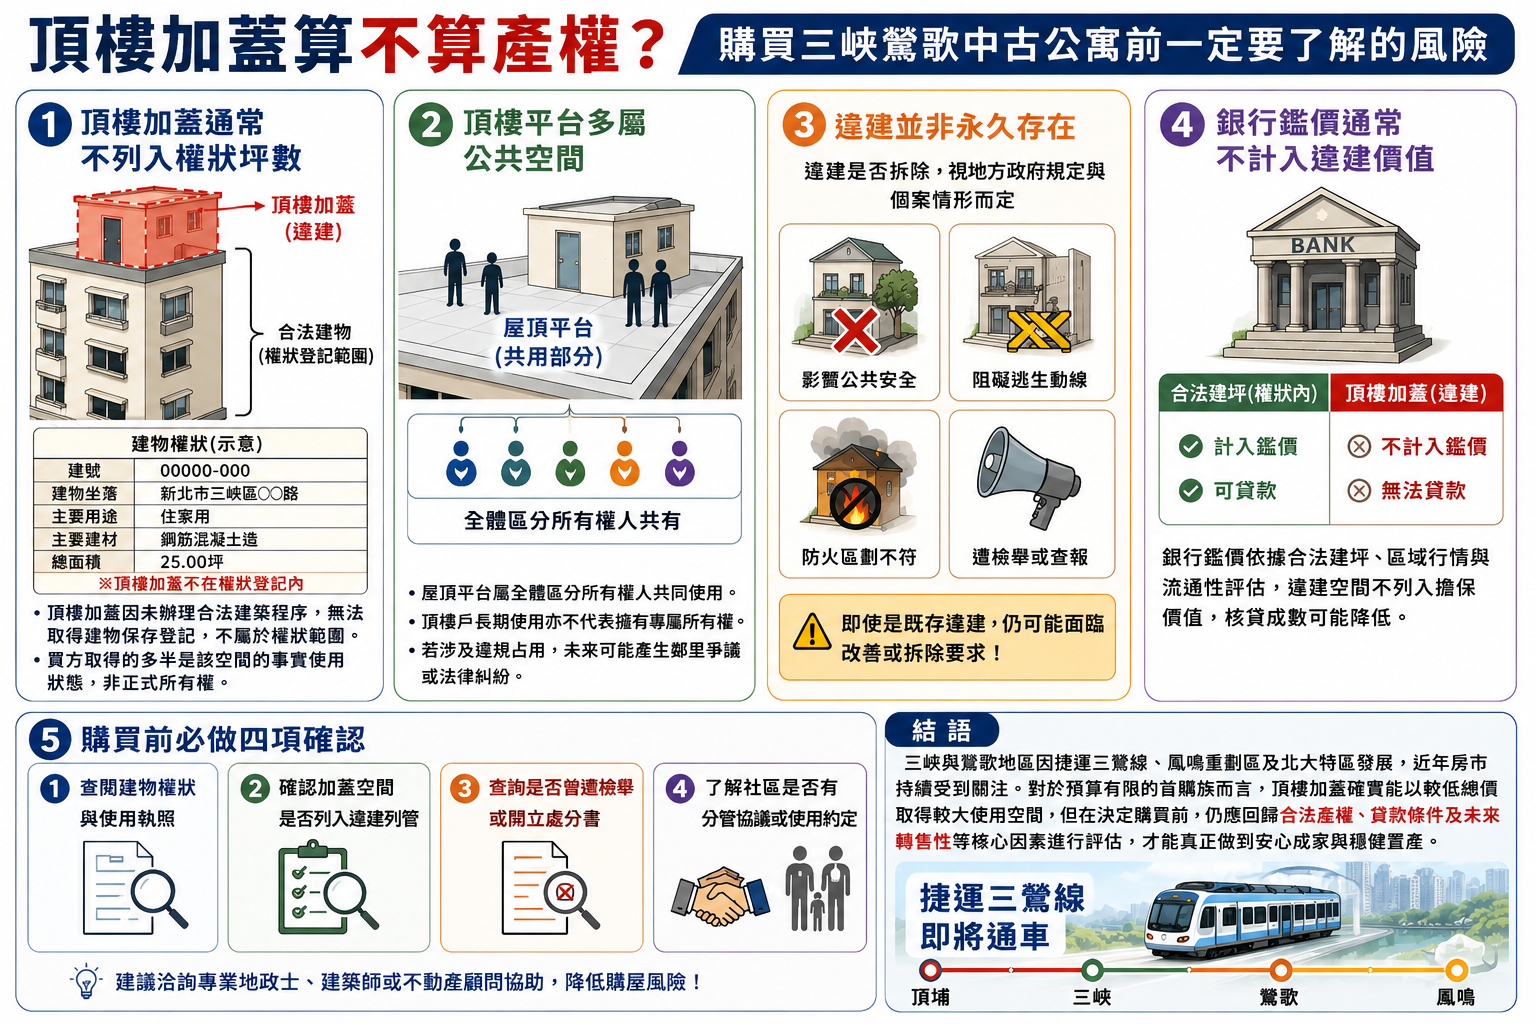
首先必須建立一個鐵打的法律觀念:頂樓加蓋絕對不屬於登記產權。 當你翻開建物所有權狀,只會看到主建物、附屬建物(如陽台)及公共設施的坪數登記。頂樓加蓋因為違反建築法規,無法辦理保存登記,因此它在法律上僅屬於「違章建築」。
對於購買三峽鶯歌地區中古屋公寓的買方而言,賣方口中所謂的「讓與頂加使用權」,在民法上僅是讓與該違建的「事實處分權」,並非所有權。更致命的是,公寓頂樓平台在建築法規上屬於全體住戶共同擁有的「共用部分」,除非全體屋主簽署合法的「分管契約」,否則頂樓戶私自加蓋並長期占用,其餘鄰居隨時有權依法訴請拆屋還宇。在少子化、精緻化社區管理的當代,鄰里間的產權意識高漲,過往「約定俗成」的占用陋習早已無法當作保值護城河。
許多購屋族常聽信「民國84年以前蓋的既存違建就不會拆」的傳言。事實上,根據新北市政府違章建築拆除大隊的現行法規,違建分類採取動態管理,並非拿到「免死金牌」:
重大交通建設的實質兌現,正加速翻轉三鶯地區的住宅版圖。串聯土城科技園區、三峽、鶯歌三地的捷運三鶯線即將完工通車。這項重大交通利多全面補齊了大眾運輸的最後一哩路,引進大量沿著板南線外擴的雙薪通勤族卡位。
當區域整體房價隨軌道經濟發展而大幅墊高、素地絕版時,老舊公寓的拆遷改建與危老重建價值便會日益凸顯。此時,頂樓加蓋往往會成為阻礙都更分管協議、引發鄰里訴訟產權糾紛的導火線。從長遠的家族財富傳承與資產配置眼光來看,把資金賭在隨時可能被檢舉拆除、且無法算入銀行鑑價價值的違建空間上,完全不符合抗通膨的理性配置邏輯。
面對三峽鶯歌地區公寓頂加物件的甜頭與暗礁,何亞凡經理從國立台北商業大學企管碩士的嚴謹數據邏輯出發,給予首購家庭最誠實、最專業的置產點評。
「天下沒有白吃的午餐。」何亞凡指出,購買帶有頂加的中古公寓,買方在財務與貸款上往往會踏入以下三大隱形盲點:
為了幫助青年成家首購族在評估三峽鶯歌地區違建與舊大樓時有清晰、量化的決策依據,特別整理出以下全方位橫向對比表:
| 評估維度 / 指標 | 都計內標準 5 層公寓(無頂加) | 指標熟成大樓(如當代CITY、遠雄系列) | 帶有頂樓加蓋之公寓物件 |
| 最新實價登錄行情 | 25萬 - 32萬 / 坪
(單價親民,高土地持分) | 38萬 - 55萬 / 坪
(單價隨軌道交通紅利墊高) | 主建物單價外,頂加多以1/3或1/2市價包裝進總價銷售 |
| 銀行鑑價與核貸成數 | 權狀坪數紮實評估,一般首購、新青安可穩健爭取 7成 - 7.5成。 | 銀行眼中A級資產,鑑價足額,最易爭取到 8成及地板利率。 | 頂加部分鑑價為 0 元。總價因違建被拉高,導致實際整體核貸成數常降至 5成 - 6成。 |
| 未來資產安全性與流動性 | 風險極低。高土地持分在未來危老都更重建時,分回權利價值最高。 | 風險歸零。管委會制度完善,產權單純清析,轉手轉向高流動性。 | 高風險。隨時面臨鄰居檢舉拆除或新北市拆除大隊專案即報即拆,資產溢價有歸零風險。 |
| 坪效與公設負擔比 | 超低公設比(通常在5%以下),室內坪效近百分之百實用。 | 公設比約25%-30%,換取溫水泳池、24H高規保全與冷藏垃圾堆置。 | 表面使用坪數翻倍,但多出的空間在法律上無保障,且要承擔結構載重風險。 |
數據引用來源說明: 本表數據與法規評估均嚴謹參考內政部實價登錄最新真實成交資料、新北市政府違章建築拆除大隊最新公告執法標準,並由台北商業大學企管碩士何亞凡彙整,具備高度市場參考價值。
完全不對。 鄰居簽署的所謂同意書、分管協議,僅屬於民法上的「債權行為」,原則上「債之效力不及於第三人」。也就是說,一旦只要其中一戶鄰居將房屋轉賣給新屋主,或者有新搬來的住戶不同意,新鄰居完全不受前人簽署的同意書約束,依然可以依法要求拆除。更重要的是,私下協議無法對抗行政法,只要新北市拆除大隊認定有公共安全危險,任何同意書皆無法阻擋公權力強制拆除。
若因現實預算考量非頂加不買,請務必堅守三條防禦紅線:第一,要求專業經紀人協助調閱「違建測量成果圖」或新北市政府的違建列管檔案,確認其屬於101年4月2日前之既存違建;第二,頂加內部絕對不能做成多間套房出租、絕對不能封死女兒牆或遮蔽樓梯逃生口,保持單純空曠使用以避開公安即報即拆專案;第三,契約總價應以權狀坪數的合理市價為主,切勿為違建空間支付高額溢價。
在企管風險控制與保險實務中,產權是理賠的唯一依據。住宅火災及地震基本保險的投保標的物,必須以「權狀登載之建築物」為準。如果發生不幸火災,保險公司進行勘查鑑價與理賠時,只會針對權狀上有登记的主建物進行殘值理賠,頂樓加蓋的违建部分及內部的家具裝潢,保險公司是一概不予理賠的。 這是購屋者必須了然於心的隱形財務風險。
買房成家是人生最大規模的資本支出,也是財富翻轉或受困的黃金交叉點。在軌道紅利全面兌現、金融政策調控趨嚴的現況下,看清產權的本質與法律紅線,才能確保每分辛苦錢都轉化為安全的傳家資產。何亞凡以國立台北商業大學企業管理碩士的嚴謹思維與大雙北房市的豐富實戰經驗,坚持不畫大餅、不用模糊字眼,用最誠實、精準的數據為您的置產安全與財務槓桿拉起最高規格的防鎖線。
大家好,我是何亞凡,擁有26年不動產實務經驗,畢業於台北商業大學 商學研究所,目前服務於永慶不動產,豐富的成交經驗,為您提供高品質的服務,歡迎委託買屋賣屋。
上一篇
鄰里間的溫暖人情味:住在三峽鶯歌地區中古屋社區才能體會的日常美好
下一篇
三峽鶯歌地區中古屋貸款成數大解密:如何爭取銀行眼中最優惠的申貸條件?