嗨大家好~我是台南房仲蘇容萱,大家都叫我「台南府城房小美」!🏡 從護理師轉身、跳進房地產世界,6年多來,我把照顧病人累積的同理心、細心與觀察力,全部搬來幫大家找家、護家、拼幸福!💛 這些年看過各種奇葩屋況、特殊產權、買賣難題,也經歷不少感人故事與溫馨交屋時刻,每一段都超值得分享!😍 除了陪買方找房,我也擅長台南屋主委售、房屋定價分析、短影音行銷與交易問題協調。 於是我決定開頻道啦~就是要把遇過的真實房產大小事,用最好笑、最實用、最可愛的方式分享給你! 不只房地產📍偶爾也聊生活、親子、健康保健(畢竟護理魂還在我身體裡🤣),陪你輕鬆吸收知識、避開地雷! 如果你: ✨ 想買賣房、不想踩雷 ✨ 房子委託很久卻賣不掉 ✨ 想了解房仲幕後秘密 ✨ 喜歡有溫度又實在的分享 那就跟著小美,一起把家變成幸福的起點吧~🏡💛
- 目錄
- 0
- 0
增建房屋可以貸款嗎?未登記增建、三米路、事故屋周邊的鑑價影響
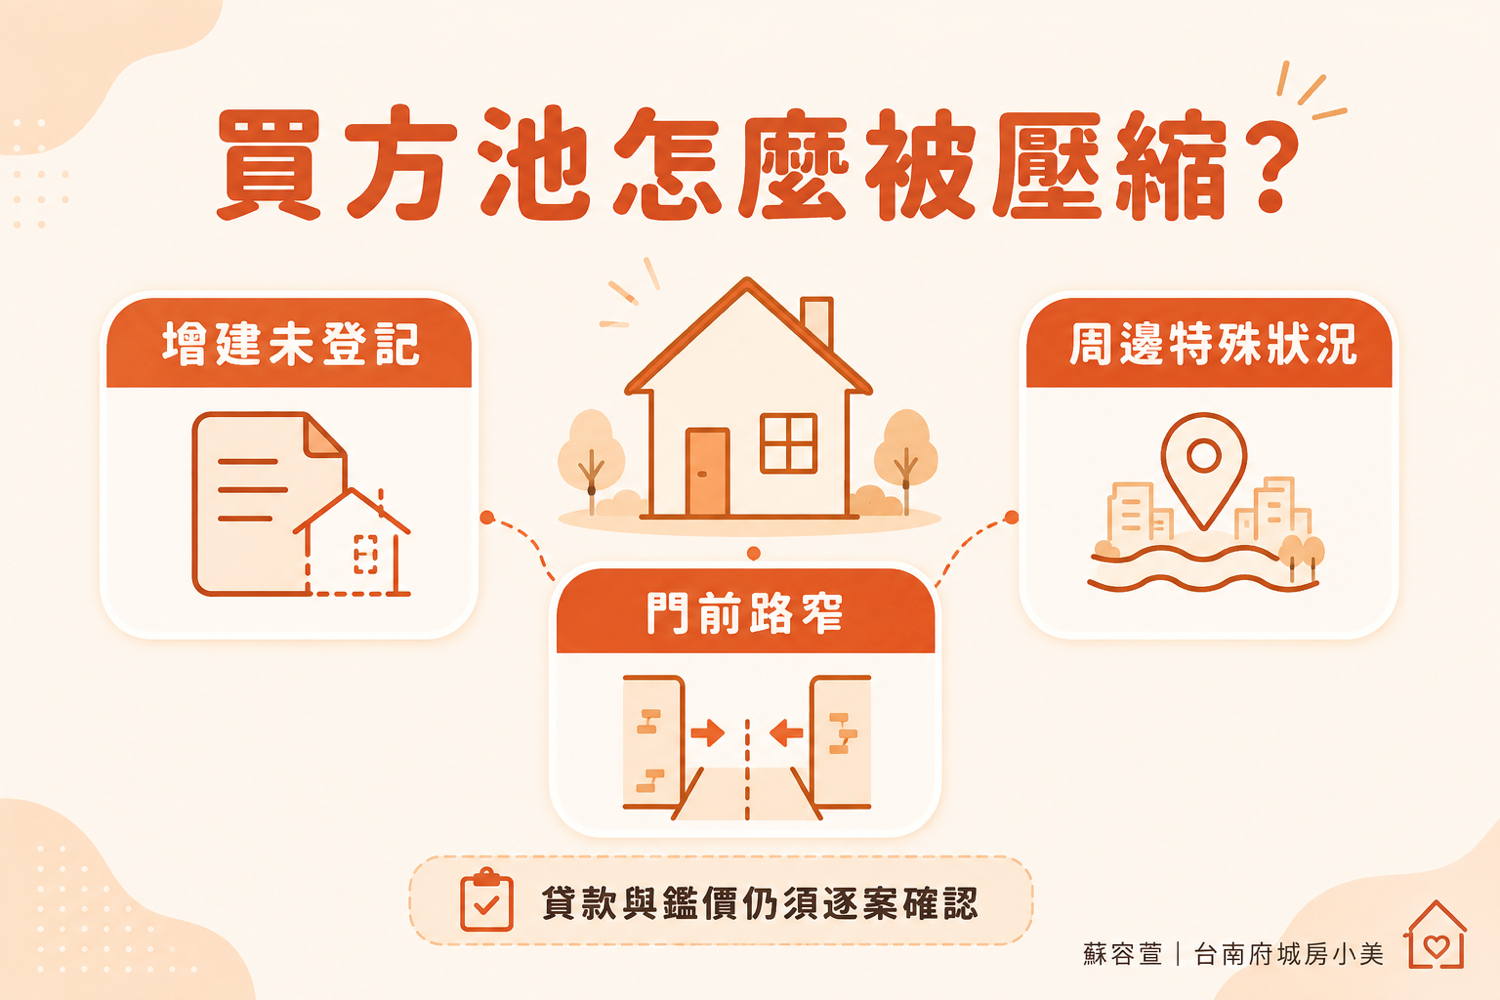
賣房子的時候,有三項條件比你想得更能決定成交價,屋主開價時卻常常沒算進去:權狀沒登記的增建、門前狹窄巷道,以及周邊的特殊屋況。
這篇文章寫給手上有這些狀況的屋主,從小美與金融機構交手的鑑價視角,幫你推算真實的買方池。 三件事的影響是同一條路徑:銀行估價一打折、成數給得保守,買方就得多掏自備款;買得起的人一少,開價自然得跟著往下修。
增建沒有保存登記可以貸款嗎?為什麼銀行估價在買賣時「不認列」
未登記增建在法律上欠缺合法產權,銀行鑑價時擔保品範圍一律不予認列,買方無法以此取得房屋貸款,必須全額以自備款承擔增建價值。
未登記增建房屋之實質可貸額度 = 法定合法登記面積 × 銀行評定單價 × 核貸成數;增建之裝潢與建造成本,金融機構擔保品鑑價一律以零元計算。
我之前接過一間店面透天,權狀只登記到一樓,屋主後來自己花了五、六百萬增建到三樓,隔出五個房間、裝潢得很好,一家人住得舒服又滿足。
但買賣看的是權狀上的合法產權。依民法第 758 條,不動產物權非經登記不生效力;沒有登記就沒有合法登記面積,銀行無從設定抵押權,貸款擔保與實價登錄一律只認列合法登記面積。屋主心裡最痛的落差就在這:你住的是三層樓的空間,但買方能拿去跟銀行借錢、談價格的,永遠只有登記的那一層樓。
那增建到底能不能補辦登記?界線在「獨立性」:
- 附屬違建無法補登:頂樓加蓋、陽台外推、室內夾層欠缺獨立構造與獨立出入門戶,法規上屬於附屬建物或違章建築,無法單獨辦理所有權第一次登記(保存登記)。
- 合法擴建才有討論空間:位於基地法定空地自行擴建、具備獨立結構,且建蔽率與容積率尚未用滿,才有委任建築師補領建照與使用執照後補辦保存登記的可能,實際能不能辦還要看地方主管建築機關的認定。
老實說,實務上絕大多數透天的增建都補不過。在確認能補辦之前,千萬別自己先把補登記後的坪數算進開價裡。
門前只有三米路可以買嗎?路寬如何影響買方出價與銀行鑑價
門前路寬不足四米,通常會直接限制消防車進出與日常會車,多數銀行在鑑價時會列為抗性,並調降貸款成數,且道路使用現況,屬於不動產說明書的法定必填項目。
依小美過去經驗,銀行評估基地臨路條件,分水嶺落在「四米」:
- 建築線與危老重建門檻:建築基地必須臨接建築線才能申請建築執照。巷道寬度不足四米,未來申請拆除重建或危老都更往往必須依法退縮補足路寬,甚至無法單獨指定建築線。銀行看到的是土地未來利用效益受限、擔保品轉手流通性差,放款態度自然保守。
- 通行權屬爭議:路寬僅三米多,又屬於未經徵收的「私設通路」或他人私有土地,缺乏公用地役關係或合法通行權證明時,部分銀行甚至會直接拒貸。
小美曾經接過一個委託就有這個硬傷:屋齡約 50 年、門前巷道只有三米多寬。屋主自己每天開車進出都覺得卡卡的,買方來看屋一眼就能感受到。實際影響落在三處:會車與大型家具搬運困難、消防車與救護車無法直接駛入(家庭自住客接受度極低)、銀行成數常直接折減一至二成。
而且這裡有一點很多屋主不知道:道路狀況是不動產說明書必須載明的法定項目,「有無供公眾通行之私有道路」與「基地對外道路是否可通行」都必須白紙黑字寫清楚。與其等買方自己發現後在議價桌上大刀砍價,不如一開始就交代清楚,把時間留給真正能接受現況的買方。
附近有凶宅需要告知嗎?事故屋周邊的法定揭露範圍與銀行態度

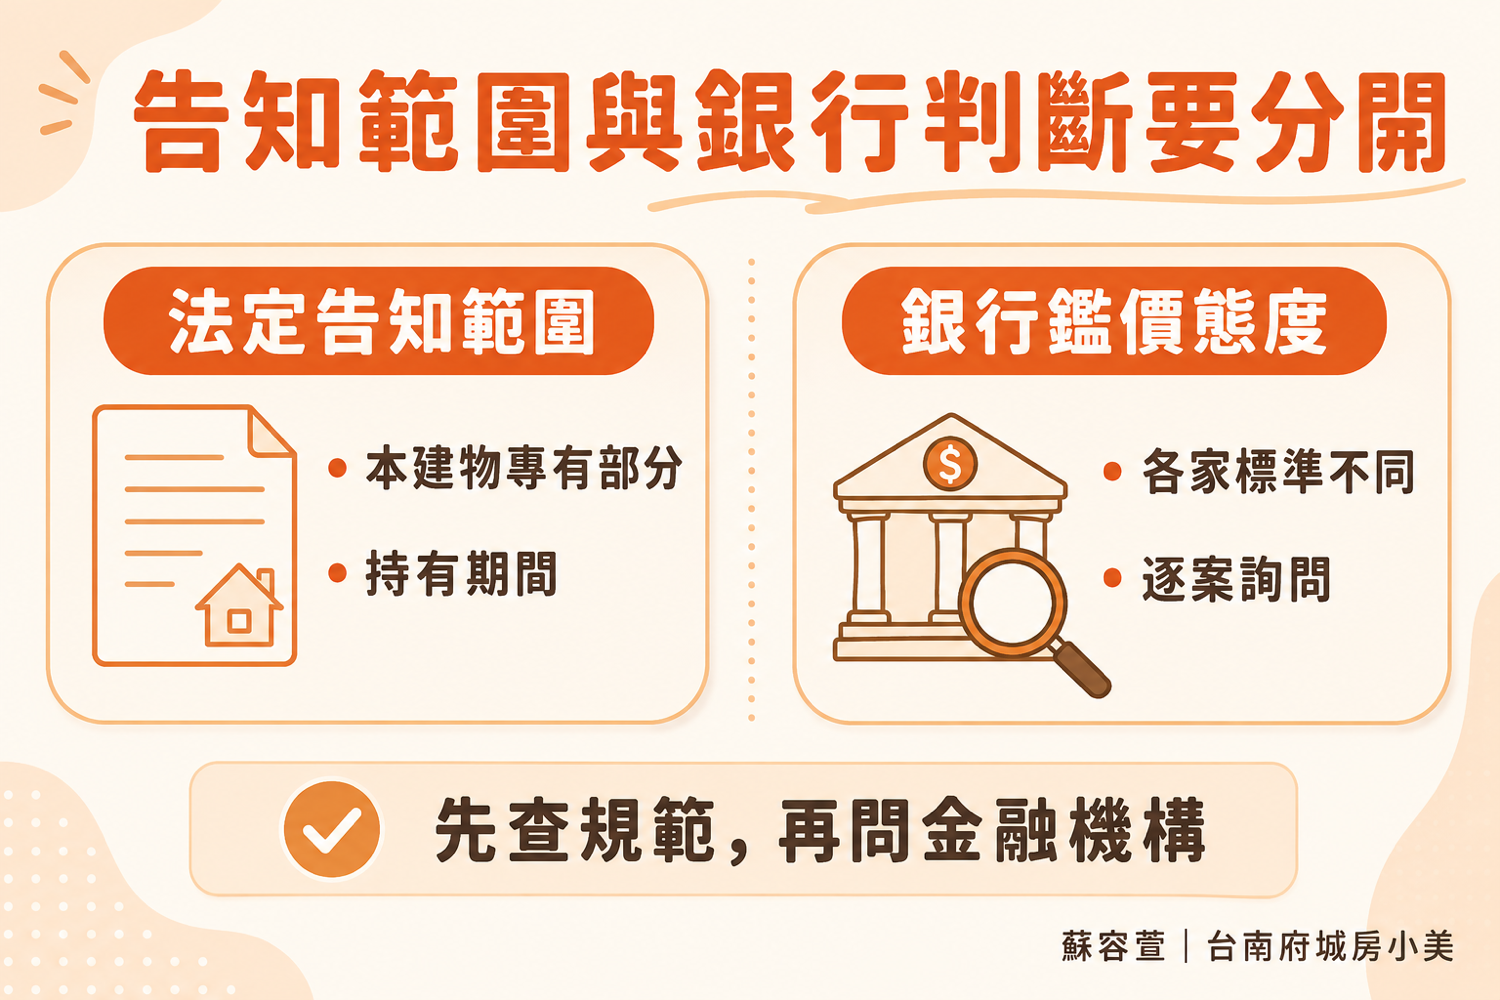
依內政部法定規範,賣方僅需告知「本建物專有部分於產權持有期間」之非自然死亡事故,隔壁或周邊事故屋不在強制揭露範圍;但實務上周邊重大抗性,仍會使部分銀行鑑價轉趨保守並影響買方出價。
這一段小美一定要幫大家把觀念講清楚,因為市場上很多傳言都太絕對了。法定告知範圍是「本建物(專有部分)於產權持有期間是否曾發生兇殺、自殺、一氧化碳中毒或其他非自然死亡之情形」,兩個關鍵界線就是「本建物的專有部分」與「賣方產權持有期間」。
周邊環境適用的是另一條規定:標示周邊半徑三百公尺範圍內的重要環境設施(例如學校、警察局、醫院、變電所、高壓電塔、殯儀館、公墓、火化場、垃圾場、加油站等)。
兩個放在一起看,結論非常清楚:隔壁或對面發生的不幸事故,既不在「本建物專有部分」的法定告知範圍,也不在那份周邊設施清單裡。
那為什麼周邊事故屋還是會影響成交?因為買方會向鄰居打聽、會上網查;而且部分金融機構在現場鑑價或審核時,如果掌握到周邊有特殊狀況,態度往往會偏向保守。
小美自己在實務上確實遇過,不過這裡要誠實提醒:這屬於個案實務觀察,不是所有銀行的通則,不同金融機構風險偏好不同,並不存在「整條路都絕對貸不到」這種規則。決定開價策略前,最好先向兩到三家承辦金融機構探詢估價態度,不要自己先嚇自己,也不要過度樂觀。
如果想查核周邊環境與屋況的真實背景,除了網路搜尋,最準的方式還是實地走訪:透天可以客氣按按隔壁鄰居的電鈴打聲招呼,大樓問問管理員,或是拜訪當地的村里長。
資料查核(查詢日 2026-08-17):民法第 758 條(全國法規資料庫)、內政部不動產說明書應記載及不得記載事項(成屋部分之基地管理與使用情況、其他重要事項各款)、內政部不動產交易實價查詢服務。
如果你手上的房子剛好有這些條件,不確定開價該怎麼抓,可以直接用 LINE 把屋齡、權狀登記的坪數、實際使用的坪數、門前路寬跟周邊狀況跟我說,小美先幫你看看。
增建、路窄與事故屋周邊,如何一步步壓縮你的買方池?

買方池不是抽象的形容詞,它是一層一層被客觀條件篩掉的:
| 房屋現況條件 | 誰會被篩掉 | 對價格的實際影響 | 開價前行動建議 |
| 增建未登記 | 首購族、需高成數房貸買方 | 自備款需拉高 2-3 成 | 確認補登可能,回歸登記面積定價 |
| 門前路窄(<4米) | 開車家庭、重視消防自住客 | 銀行鑑價調降、總價支撐變弱 | 調閱地籍確認路權,實測進出動線 |
| 周邊特殊狀況 | 介意鄰近抗性之自住客 | 成交期拉長、承接買盤受限 | 洽詢2-3家銀行,建立合理去化預期 |
| 高屋齡(40年以上) | 預算吃緊、需長年限攤還者 | 貸款年限縮至20年、月付拉高 | 備齊水電修繕紀錄,據實交代屋況 |
條件疊加壓縮得更兇:一間房子同時有未登記增建與三米路,「能接受路窄」又「拿得出高額自備款」的交集少之又少。這不是靠換行銷平台或換支廣告就能扭轉的,必須回到價格與交易條件本身。完整的推算邏輯,小美寫在貸款限制為什麼會回過頭影響開價。
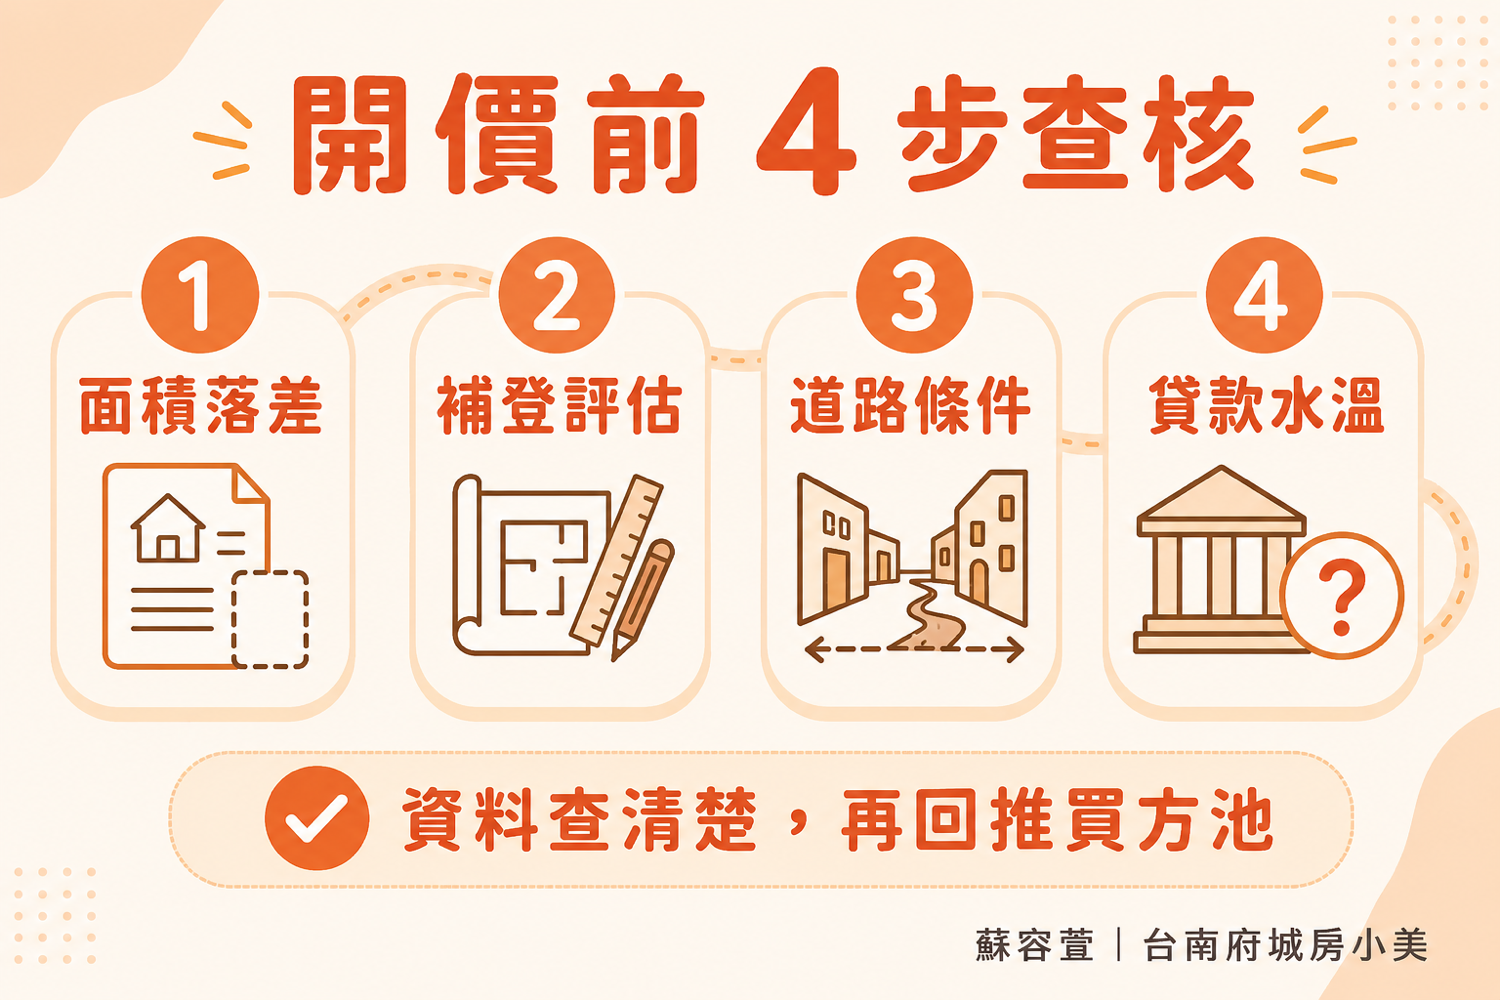
賣房開價前必做的 4 步查核清單

開價不是靠感覺猜,先做完這 4 步客觀查核,才不會白忙一場:
| 步驟 | 具體查什麼 | 去哪裡查/找誰問 | 必須拿到的明確答案 |
| 1. 面積落差 | 合法登記與實際使用坪數差距 | 建物權狀、第一類謄本 | 合法登記與違增建各幾坪 |
| 2. 補登評估 | 增建合法性與補領建照可行性 | 地政事務所、專業地政士 | 能否補登及所需稅費成本 |
| 3. 道路條件 | 門前路寬、建築線與通行權屬 | 地籍圖、現場實測、都市計畫圖 | 屬公有、既成或私設道路 |
| 4. 貸款水溫 | 金融機構對物件現況放款態度 | 兩至三家承辦房貸分行 | 可貸成數區間與鑑價折減 |
如果你的房子同時還有多筆抵押設定,或是所有權人長年不在國內,開價前還要一併健檢產權與債權,相關步驟請參考開價前一起做的權利與債權健檢。
房子有硬傷賣不掉?出現這 3 種訊號就別硬撐開價
- 你算的是投入成本,其中一大半卻是無法登記的增建:銀行不認就是不認,投入成本跟市場價值本來就不會自動畫上等號。
- 兩組以上的買方,都卡在同一個貸款問題而破局:這是市場給你的真實警訊,代表開價已經超出目標買方池的承載上限。
- 降到能貸下來的價格,仍不夠清償負債或換屋:這時候該優先處理的是資產配置與資金調度,而不是把房子掛在高價乾等。
哪些買方適合接手這類受限物件?
條件受限的房子並非賣不掉,關鍵在於有沒有找對目標買方。實務上最適合的三大族群是:
- 全款或高自備款買方:不需依賴高成數房貸,特別看重室內實際可用坪數極大化,不在意權狀登記數字。
- 長期收租置產型買方:著眼穩定租金投報率與長期現金流;未登記增建的隔間反而能創造更多房間與租金收益。
- 在地自營商或倉儲需求者:需要一樓充裕的作業或存貨空間,機車或小型貨車能出入即可,對門前路寬與門面外觀要求不高。
小美之前接案的那間透天,最後就是順利賣給一位買來收租金的置產客。只要你願意把屋況條件坦白講清楚、開價回到買方能承載的合理區間,這類房子依然能找到對的新主人。
增建房屋貸款、路寬與事故屋周邊常見問題
Q1:增建的房屋可以貸款嗎?
可以貸款,但金融機構通常只以「已合法登記」的面積鑑價,未辦保存登記的增建不會被認列進擔保價值。
依民法第 758 條,未經登記就不具物權效力,銀行無法替增建部分設定抵押權。實際可貸成數與年限,仍取決於合法建物屋齡、地段與買方個人信用條件,屬各金融機構個案審核。
Q2:沒有登記的增建,可以事後補辦登記嗎?
通常很難,必須具備獨立構造、未超出建蔽率與容積率等多項法定要件才有機會。
頂樓加蓋、陽台外推或室內夾層等附屬違建,依法絕對無法補辦保存登記;空地擴建且符合建管標準者,需委託建築師補請建照與使照,程序繁複並需補繳規費與稅賦。正式完成登記前,切勿將增建坪數灌入開價。
Q3:門前路寬只有三米多,會影響買方房貸嗎?
會明顯影響銀行的鑑價成數與放款意願,四米路寬通常是審核的重要分水嶺。
不足四米往往牽涉未來無法單獨指定建築線、危老改建須退縮等限制,銀行會視為高轉手抗性而調降核貸成數 1 至 2 成。若道路屬他人私有地且無合法通行權證明,部分銀行甚至會予以拒貸。
Q4:附近有凶宅,賣方在法律上需要主動告知嗎?
法律上沒有強制義務,賣方法定告知範圍僅限於「本建物專有部分於產權持有期間」之非自然死亡事件。
鄰近周邊房屋發生的不幸事故,既非本建物專有部分,亦不屬於法定三百公尺環境設施清單。但實務上買方容易探詢得知,部分銀行鑑價態度也可能轉趨保守,建議誠實以對並預先向金融機構探詢水溫。
Q5:房子有這些硬傷,開價到底該怎麼抓?
原則是從買方貸得下來的實質總價往回推,而不是從自己當初投入的成本往上加。
先計算合法登記坪數的真實行情,再向兩至三家銀行確認該條件下的實際可貸額度與成數,推算目標買方所需的自備款門檻,最後定出符合買方池承受上限的合理開價。若算出的價格無法滿足資金期待,應先檢視財務規劃,切忌開高價空等。
蘇容萱|台南府城房小美蘇容萱
遇到這類條件受限的房子,小美的原則是在委託前就把話先說清楚:合法登記面積跟實際住的差多少、門前這條路買方會怎麼看、貸款可能會卡在哪個關卡。這些實話當下聽起來可能不太中聽,但它們決定的是你的房子能三個月順利成交,還是要掛在市場上乾等一年。
我不會把單一銀行的狀況當成所有銀行的通則,哪幾家鑑價比較友善、成數落在哪裡,我都會建議你多方確認,我們再來一起討論出最穩健的開價策略。
如果你的房子也有未登記增建、門前路窄或周邊特殊狀況,不確定開價該怎麼拿捏,隨時歡迎加小美的 LINE,把屋齡、權狀登記坪數、實際使用坪數、門前路寬與你想賣的價格告訴我。我先幫你評估買方池大概剩下哪些人、貸款過不過得去。不用先急著決定要不要委託,先聊清楚最重要!
- 曾任永慶不動產店長
- 曾任永慶不動產教育訓練講師
- 曾任自媒體教育講師
住商不動產 台南湖美天河加盟店
店址:台南市中西區中華西路二段 508 號 1 樓
電話:0931-940-658
推薦物件
上一篇
房子借人住可以賣嗎?無償借住、無法帶看與搬遷協調注意事項
下一篇
湖美天河值得買嗎?台南中西區隔震大樓的公設、車位、管理費與行情實地開箱