作者資訊
國際地產專家/美商ERA
我們專注台北與國際商業不動產領域,具備 CCIM 國際認證與嚴謹的市場分析能力。 協助企業與投資人精準評估資產價值、規劃跨境布局,提供值得信賴專業服務。
隨著全球供應鏈重組與後疫情時代的經濟復甦,亞洲各大都會區的不動產市場正面臨結構性轉變。對於跨國不動產投資者而言,房價所得比 (Price to Income Ratio)是衡量市場健康度、購屋負擔能力及潛在租金收益率的關鍵指標。較低的房價所得比,通常代表著該城市具備更好的購屋負擔能力。本文將深入分析馬來西亞、泰國、菲律賓與越南主要城市的房價所得比現況,並探討未來投資趨勢與策略。
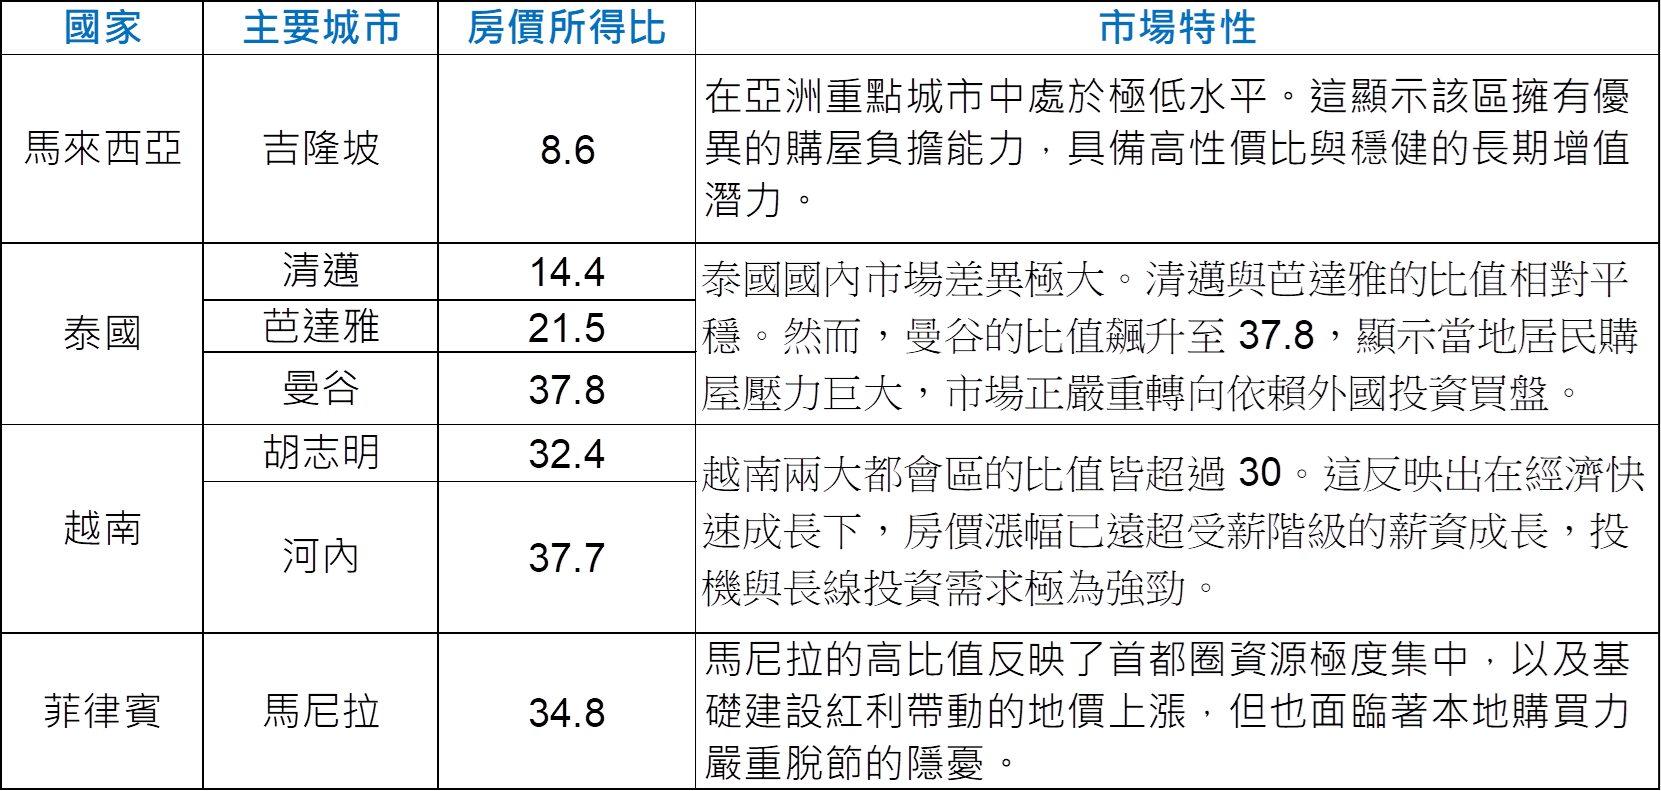
根據2026年Numbeo數據顯示,以下東南亞各主要城市的房價所得比呈現兩極化的發展:
資料來源:Numbeo,美商ERA台灣區總部彙整
在解讀上述數據時,美商ERA董事執行長黃鵬䛥指出投資人必須密切關注推動房價所得比變化的結構性因素:經濟成長與實質薪資動能、營建與融資成本波動、及外國直接投資 (FDI) 與政策引導。越南與菲律賓的高比值,部分由於外資大量湧入推升精華區資產價格,但本地受薪階級的實質購買力尚未完全跟上房價漲幅。而隨著全球通膨推升建材與勞動力成本,開發商難以大幅調降終端價格。此外,各國央行的貨幣政策與利率走向直接影響本地買家的房貸負擔能力,進而決定市場的去化速度。各國政府針對外國人購屋的門檻限制(如外資配額)及區域基礎建設的推動,是支撐當地高房價的原因。最後,東南亞國家正經歷快速的都市化,年輕勞動力不斷湧入都會區,帶來龐大的居住與租賃剛性需求,成為支撐資產基本面的最有力後盾。
同時亞洲不動產市場將從過去的全面上漲轉向結構性分化。首先,具備低房價所得比的城市將迎來新一波關注。在較低的價格基期下,該國將吸引大量尋求穩定租金收益與長線避險配置的資金。相對地,房價所得比高達30以上的過熱城市,將面臨更嚴格的市場盤整。為應對本地購買力受限的挑戰,指標性開發商將被迫調整產品線,將資源集中於國際高淨值買家的高端奢華住宅,或是具備穩定淨營運收入 (NOI) 的商辦與現代物流地產領域。
針對目前的市場格局,商ERA董事執行長黃鵬䛥為跨國投資人提出以下三大戰略建議。第一將目光轉向房價所得比較低的城市。馬來西亞吉隆坡及新山優異的負擔能力提供了寬廣的資本增值空間。第二即高比值市場需注重穩定現金流,在曼谷、胡志明市等高房價所得比市場,投資人應將策略從追求短期資本利得轉向租金收益驅動。選擇鄰近軌道交通樞紐、跨國企業聚集區或具備高品質物業管理的標的,以確保穩定的收租效益。最後是嚴守風險控管與物權法規,跨境投資務必關注匯率波動與資金匯出入限制。各國對外國人購屋的規範時有變動,進場前務必徵詢專業不動產顧問,以確保資產權益及流動性安全。
我們專注台北與國際商業不動產領域,具備 CCIM 國際認證與嚴謹的市場分析能力。 協助企業與投資人精準評估資產價值、規劃跨境布局,提供值得信賴專業服務。
上一篇
海外不動產新手投資值得買嗎?各國經濟紅利、風險與國際地產評估心法完整解析 / 美商ERA 許家源 營運長
下一篇
沒有下一篇文章了~