作者資訊
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
第二戶房貸上限從6成提高到7成後,不少屋主第一個反應是:買方能貸得更多,房子是不是可以賣貴一點?
先說答案:不能只因政策放寬就直接漲價。
這次調整確實可能降低部分換屋族的短期自備款壓力,也可能讓原本卡在資金調度的買方重新進場;但銀行仍以鑑價、收入、負債、信用及物件條件審核。買方「最高可以貸7成」,不等於銀行認同賣方提高後的售價,更不等於所有買方都多出一成預算。
第二戶房貸放寬後,賣方不應先漲價,而應先觀察三件事:有效詢問是否增加、具備貸款條件的買方是否增加,以及同社區近期成交與銀行鑑價是否同步提高。
若只有新聞熱度增加,但看屋後沒有出價;或買方雖然可以貸7成,銀行鑑價仍低於成交價,房屋的實際成交條件就沒有根本改變。此時提高售價,通常只會擴大買賣雙方對價格的落差。
第二戶房貸7成最大的影響,可能先反映在成交量與資金調度,不一定立即反映在成交單價。
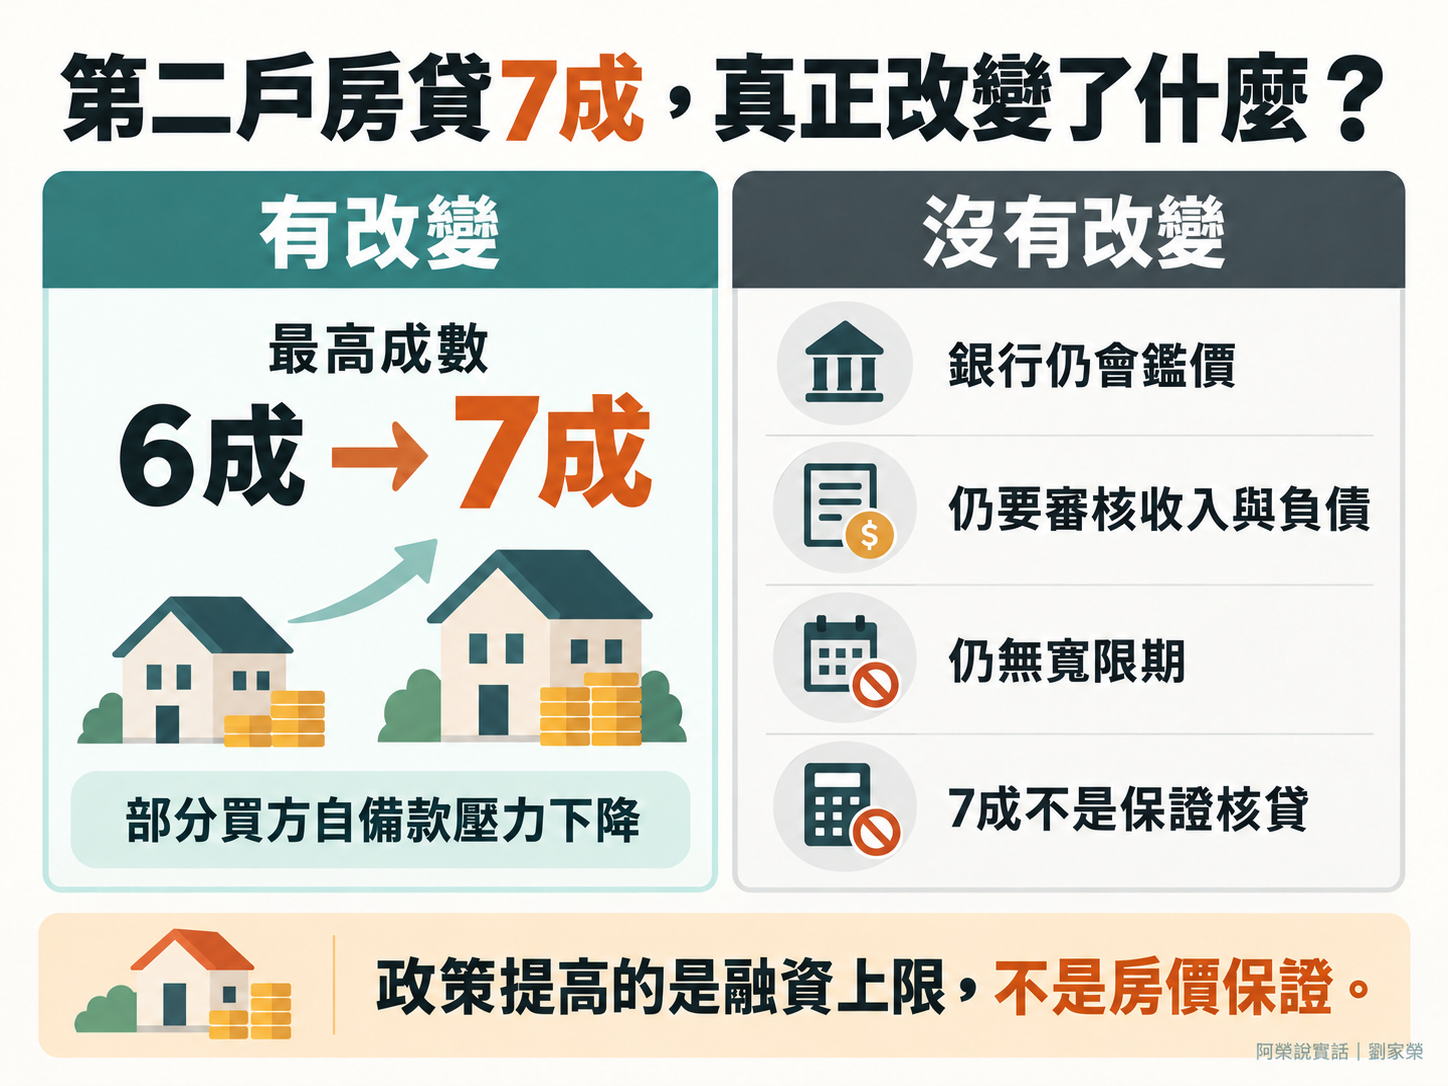
自2026年9月18日起,自然人第二戶購屋貸款最高成數由6成提高至7成,一般第二戶仍維持無寬限期。這裡的「7成」是中央銀行允許金融機構承作的最高上限,不是銀行必須核准的成數。
| 賣方常見理解 | 實際情況 | 對售價的影響 |
| 買方都能多貸一成 | 仍須通過收入、負債、信用及鑑價審核 | 不能直接加價一成 |
| 自備款一定少一成 | 只有成交價等於鑑價且核滿7成才成立 | 鑑價不足時仍要補現金 |
| 市場會立刻上漲 | 可能先增加部分換屋族的看屋與出價機會 | 先看成交量,再看成交價 |
| 買方履約更安全 | 貸款本金與月付金提高,且一般無寬限期 | 仍須確認現金流與備援資金 |
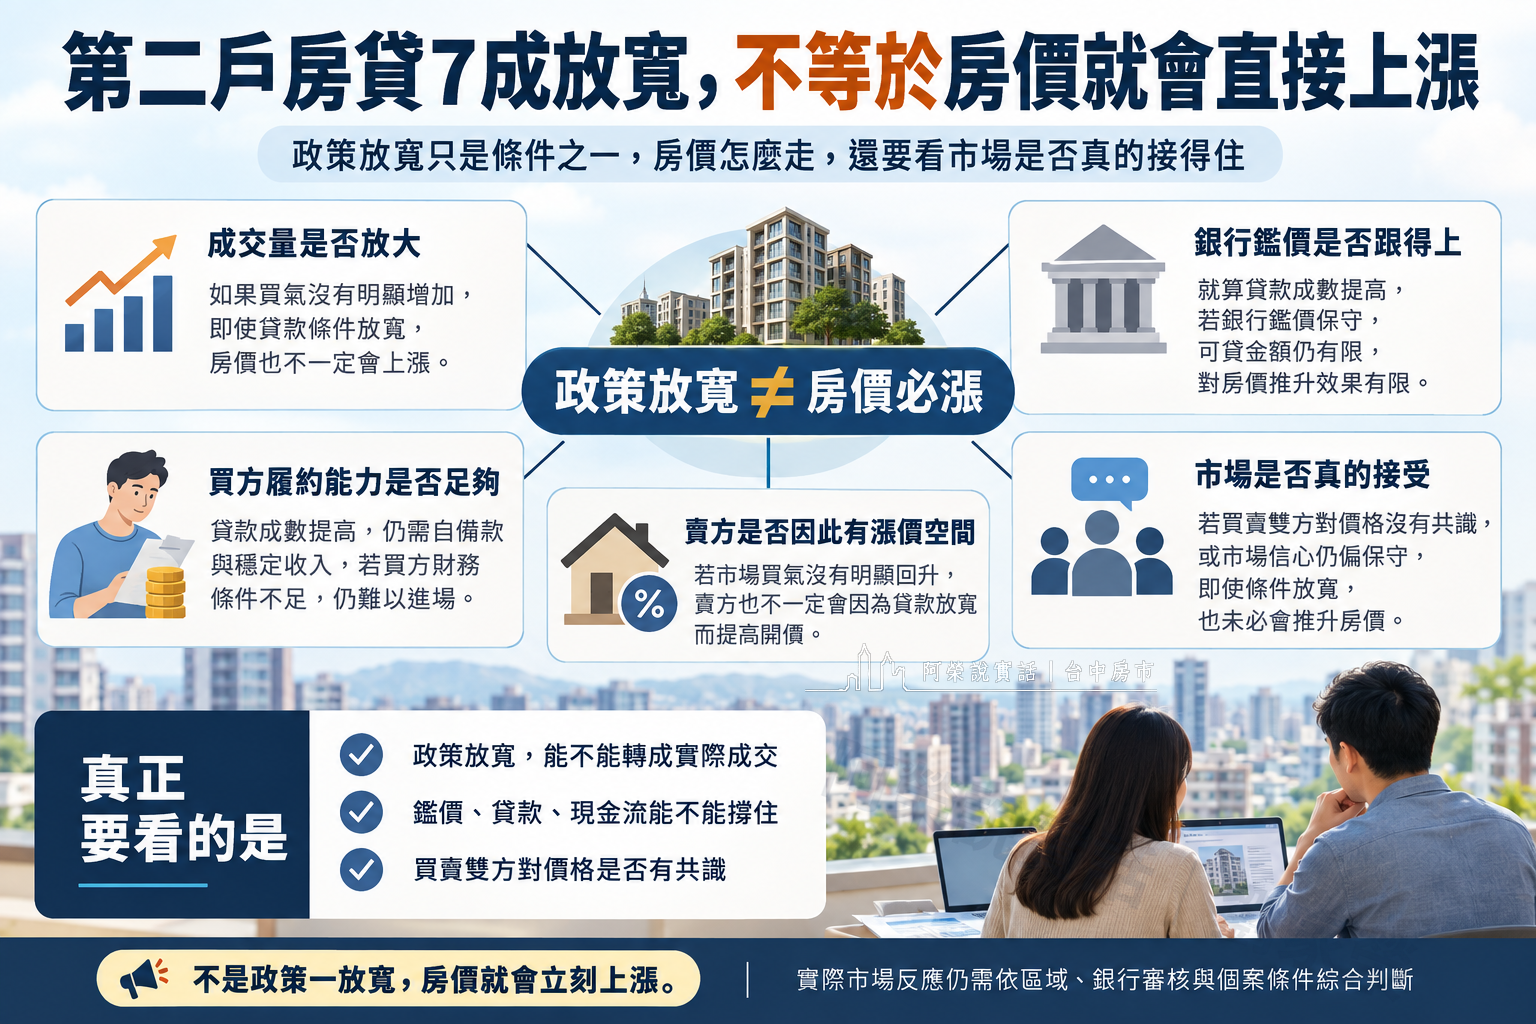
關鍵在於銀行貸款通常以「成交價與銀行鑑價孰低」作為計算基礎。賣方提高售價,並不會自動讓銀行同步提高鑑價。
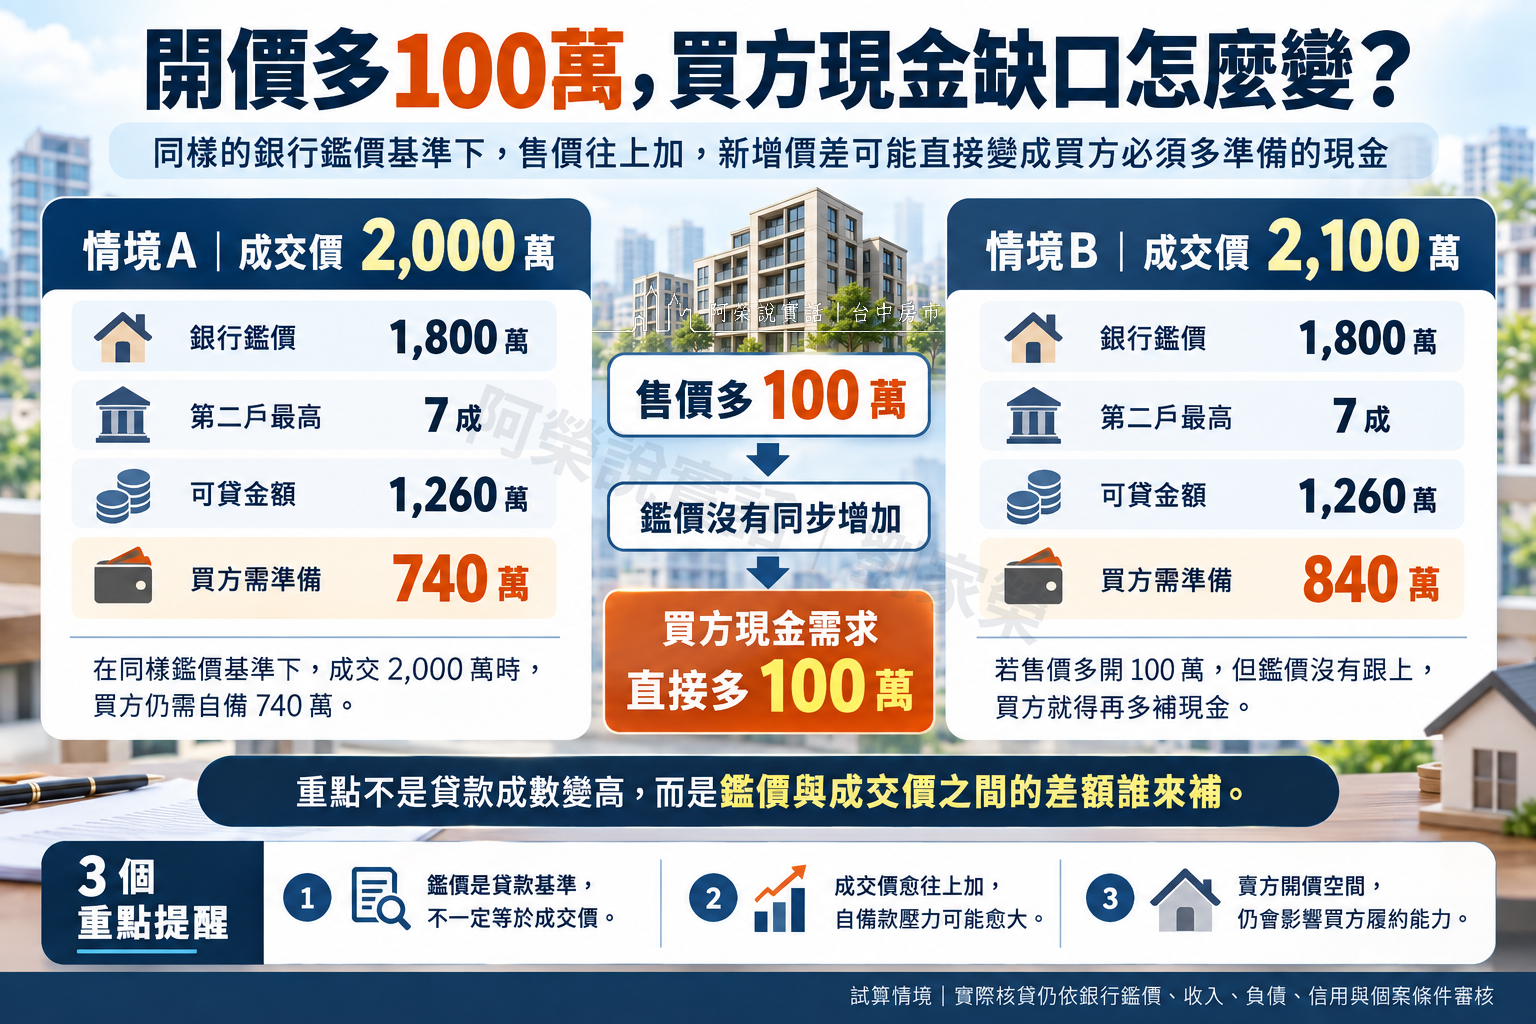
假設房屋原本談定2,000萬元,銀行鑑價1,800萬元。即使第二戶最高可貸7成,貸款上限約為1,260萬元,買方仍須準備740萬元。
如果賣方看到政策放寬,將售價提高到2,100萬元,但銀行鑑價仍是1,800萬元,貸款仍約1,260萬元,買方要準備的現金就增加到840萬元。這100萬元不是銀行多借給買方,而是買方必須自己補足。
賣方加價幅度若高於銀行鑑價的調升幅度,增加的價差幾乎都會變成買方的現金門檻。
部分市場的成交機會可能增加,但不會平均落在所有區域與所有產品。最可能受惠的是原本具有自住需求、收入穩定,只是短期自備款卡住的換屋族。
對這類買方而言,貸款上限提高可能讓他們提前進場,或降低先買後賣期間的資金壓力。因此,總價合理、實價案例充足、銀行容易鑑價的換屋型產品,可能先看到詢問與出價回升。
但交易量能否真正增加,還要同時觀察房貸利率、銀行額度、買方收入、區域供給及賣方開價。若屋主普遍因政策消息提高售價,原本下降的自備款壓力可能又被價格漲幅抵消。
不是完全不能調價,而是要有市場證據。至少出現以下三項中的兩項,再討論價格往上調整會比較合理。
| 觀察指標 | 可驗證的訊號 | 不能只看什麼 |
| 有效買方 | 完成貸款預審、具備自備款並願意出價的人增加 | 網路瀏覽量或詢問電話 |
| 近期成交 | 同社區相近樓層、坪數、車位的成交單價提高 | 其他屋主的開價 |
| 銀行鑑價 | 兩家以上銀行對同類物件的估值同步提高 | 單一業務的口頭估價 |
| 供需變化 | 待售戶數下降、成交天數縮短、複數買方競爭 | 短期新聞熱度 |
如果看屋量沒有增加、出價仍集中在原本行情、銀行鑑價也沒有變化,漲價就不是市場調整,而是屋主單方面提高期待。這通常會拉長銷售時間,甚至讓真正有能力成交的買方轉向其他物件。
政策放寬後,賣方更不能只聽到「銀行可以貸7成」就放心。真正影響交易安全的是:買方最終核貸不足時,是否仍有現金完成付款。
預審至少應包含收入、負債、信用、現有房貸及預計購屋總價。只有口頭詢問利率,不能等同貸款條件已確認。
成交前可請買方或仲介詢問兩家以上銀行,了解估值區間。不同銀行的鑑價與額度可能不同,但若多數估值都低於售價,賣方就要正視履約風險。
假設預估可貸1,400萬元,最後只核1,250萬元,買方能否補足150萬元?這筆備援資金應與契稅、規費、仲介費、裝潢及搬家費分開計算。
簽約時應清楚約定貸款金額、付款期限,以及核貸不足時如何處理。若雙方另有貸款條件或解除約定,應由代書或專業人員協助寫明,避免只靠口頭認知。
合理定價不能只選對自己最有利的數字。開價反映屋主期待,實價反映已完成的市場交易,銀行鑑價則反映金融機構願意承擔的擔保價值。三者的用途不同。
| 價格資料 | 代表意義 | 賣方應如何使用 |
| 市場開價 | 其他賣方想賣多少 | 用來了解競爭,不等於能成交 |
| 實價登錄 | 已完成交易的價格 | 優先比較相近時間、樓層、坪數與車位 |
| 銀行鑑價 | 銀行願意承擔的擔保價值 | 用來判斷買方可能面臨的現金缺口 |
| 實際出價 | 當下買方願意支付的價格 | 檢驗市場是否接受目前開價 |
若開價比實價與鑑價高很多,就算政策讓買方最高多貸一成,仍未必填得起價差。真正穩定的售價,是實價有支撐、鑑價能跟上,而且買方現金流可以完成交易。
政策剛公布時容易出現詢問增加,但詢問不等於成交。賣方可以用14天與30天兩個階段觀察。
前14天看瀏覽、詢問、帶看及買方條件是否改善;30天看是否出現具備貸款能力的有效出價、同類物件成交速度是否加快,以及銀行鑑價是否有實質變化。
如果詢問很多但沒有出價,問題可能出在價格或物件條件;如果有出價但都卡在鑑價,代表金融市場尚未接受售價;如果出現複數預審買方競爭,才比較接近可以重新評估價格的情況。
不一定。政策可能先改善部分買方的資金調度與交易量,房價仍由供需、實價、鑑價、利率及區域條件共同決定。
不建議。貸款提高一成是以銀行鑑價為基礎,而且買方每月負擔也會增加,不能直接等同購買力提高一成。
不能。應確認買方是否完成預審、銀行鑑價區間,以及核貸不足時是否有備援資金。
貸款通常依成交價與鑑價孰低計算,差額須由買方以現金補足,可能提高違約或重新議價風險。
收入穩定、具有自住換屋需求,但短期自備款受限的家庭,可能較直接受惠。
一般第二戶仍無寬限期。符合央行先買後賣協處條件的實質換屋族,須經銀行審核及切結,情況不同。
應以近期可比較實價為基礎,再搭配競爭物件、銀行鑑價及實際出價判斷,不能只跟著附近最高開價。
先確認增加的是一般詢問還是具備預審與自備款的有效買方。沒有出價與成交支持,帶看增加仍不足以證明價格上升。
不一定,須依買賣契約的貸款條件與違約約定判斷。簽約前應由代書或專業人員把相關條款寫清楚。
不能只看單一政策。若物件位於需求穩定區域、同類供給少、定價貼近行情,新制可能增加成交機會;若開價脫離實價,政策也不會自動帶來買方。
第二戶房貸放寬,對市場是偏正面的資金調整,但不是所有屋主共同漲價的理由。它可能讓部分換屋族比較有能力跨出下一步,也可能讓條件合理的物件更容易成交。
對賣方而言,最有價值的不是猜政策會讓房價漲多少,而是先把房屋整理、產權資料、實價比較、銀行鑑價與買方履約條件準備好。當真正符合條件的買方出現時,才能分辨對方是在試價,還是具備完成交易的能力。
如果成交量增加、實價上移、銀行鑑價跟進,售價才有調整依據;如果只有新聞熱度增加,先漲價可能反而失去最接近成交的時間。
本文為一般房貸政策、賣方定價與交易風險整理,個別核貸、契約及稅務問題仍應以金融機構、代書與主管機關的正式資料為準。
如果你是賣方,正在評估第二戶房貸放寬後要不要調高售價,先不要只看政策。把近期實價、同社區在售競品、銀行鑑價與買方預審/自備款一起放進來比較,我可以先協助把「開價空間」與「實際成交區間」拆開,再決定要不要調價。
第二戶房貸7成怎麼算?2026最新規定、自備款、鑑價與無寬限期一次看懂
阿榮說實話,我們下次見。
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
上一篇
第二戶房貸7成怎麼算?2026最新規定、自備款、鑑價與無寬限期一次看懂
下一篇
繼承房子要不要賣?先看這7件事再決定