作者資訊
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
房子要生前贈與給子女,還是等未來繼承,不能只比贈與稅和遺產稅。土地增值稅、房屋契稅、未來出售成本,以及所有權提早移轉後的家庭控制權都要一起算。真正要找的不是單一稅率最低,而是整體安排最適合家庭。
核心答案:贈與不一定比較省,繼承也不一定永遠最好。生前贈與房地可能涉及贈與稅、土地增值稅與房屋契稅;繼承則有另一套稅務與登記邏輯。下一步把家庭總資產、房地價值與未來出售計畫一起試算。
房子生前贈與或日後繼承,不能只比較贈與稅與遺產稅,還要把土地增值稅、契稅與未來出售一起算。
很多父母會想:
「反正以後都是孩子的,現在先過戶。」
直覺上很合理。
但房地產不是把名字改掉就結束。
生前贈與房地產時,可能同時碰到:
所以不能只拿:
「每年有贈與免稅額。」
就推論:
「房子慢慢送一定比較划算。」
依目前財政部公開說明,一般以贈與方式移轉土地給子女,會涉及土地增值稅。
而且贈與土地不能因為是父母送子女,就直接套用一般買賣可能符合的自用住宅優惠稅率。
因此,如果一筆土地長期持有、累積漲價幅度很大,土地增值稅有可能是生前贈與時非常重要的一筆成本。
所以做房產傳承規劃前,一定要先把土地的:
一起看。
房屋贈與,目前契稅稅率為6%,計算基礎依現行契稅規定辦理。
所以「贈與不用花錢」這個觀念並不正確。
受贈人取得房屋,仍可能有契稅與相關登記成本。
反過來,因繼承取得房屋,目前並不屬於契稅課徵範圍。
這就是為什麼不能只拿贈與稅和遺產稅兩個名詞比較。
因繼承移轉土地免徵土地增值稅,繼承取得房屋也不屬契稅課徵範圍,但仍有遺產稅申報、登記與日後處分等成本。
依財政部目前公開說明,因繼承而移轉的土地、房屋,不課土地增值稅與契稅。
但仍可能涉及:
所以「繼承完全不用稅」也不正確。
正確說法應該是:
不同移轉方式,發生的稅目與時間點不同。
每年244萬元贈與稅免稅額只是贈與稅的一部分,房地移轉仍要看土地增值稅、契稅與持分安排。
目前每位贈與人每年贈與稅免稅額為244萬元。但不動產移轉是否需要申報,以及土地增值稅、契稅等其他稅負,仍要另外判斷。
但房屋土地有自己的價值認定與移轉稅捐。
而且把不動產逐年切分持分贈與,還可能產生:
所以真正要算的,不只是:
「今年可以送多少不用贈與稅?」
還要看:
這樣送完,房子未來會變得更好處理,還是更難處理?
生前贈與同時是所有權移轉決策;稅負變化之外,父母對房屋的控制權與未來使用也會改變。
這件事常被忽略。
房產一旦贈與並完成移轉,所有權就不是原本父母的。
所以除了稅,也應該思考:
這些都不是稅率可以回答的問題。
所以生前贈與不能只當「節稅工具」。
它同時是一個:
所有權決策。
符合特定條件的農業用地,不論贈與或繼承,在遺產及贈與稅制度下可能有特殊優惠。
例如作農業使用的農業用地,符合規定贈與法定繼承人,或由繼承人承受並繼續農業使用,可能有不計入贈與總額或遺產扣除的制度。
但這類優惠通常伴隨:
繼續作農業使用等條件。
如果後續改變使用,可能產生追繳問題。
所以農地不能直接套普通住宅的比較表。
如果真的要比較生前贈與與未來繼承,我會建議至少做兩套情境。
估算:
估算:
再比較:
這才是完整的房產傳承比較。
| 項目 | 生前贈與 | 未來繼承 |
| 贈與/遺產稅 | 可能涉及贈與稅 | 依遺產總額等條件計算遺產稅 |
| 土地增值稅 | 贈與土地通常需計算 | 繼承移轉不課 |
| 房屋契稅 | 贈與房屋目前6% | 繼承不屬契稅課徵範圍 |
| 所有權 | 生前即移轉 | 死亡後才由繼承人承受 |
| 家庭控制權 | 提前改變 | 生前仍由原所有權人掌握 |
| 未來出售 | 仍需另外評估 | 仍需另外評估 |
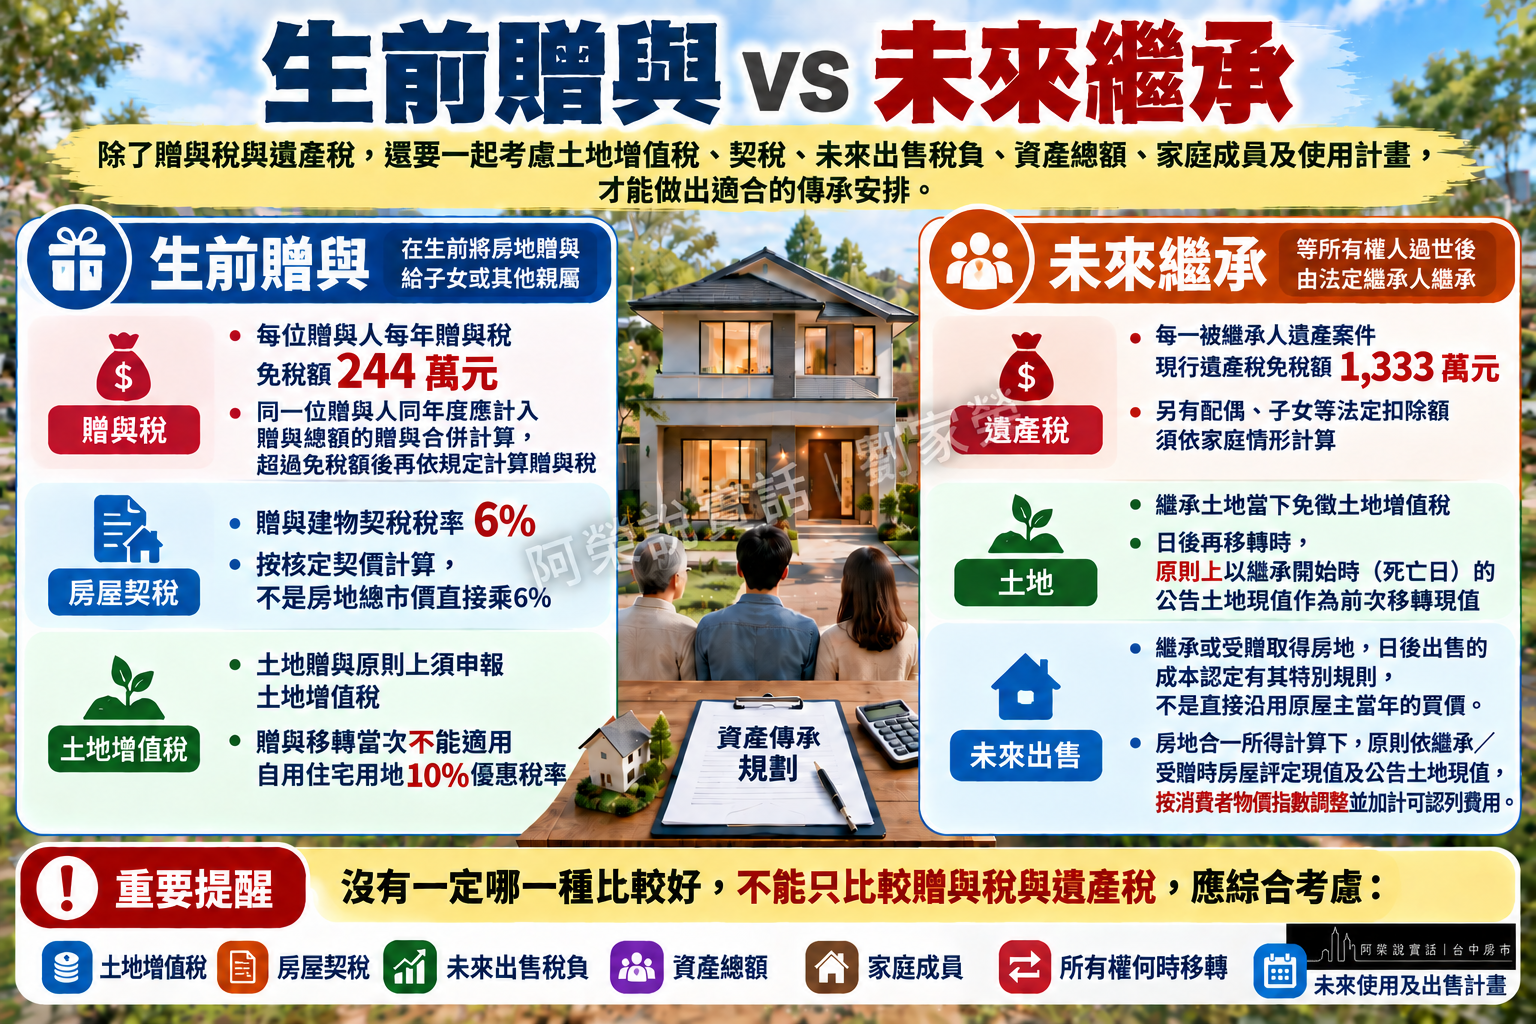
這張比較表把贈與與繼承可能涉及的稅費、所有權和家庭控制權放在一起看,但它並不能替任何家庭直接選出答案。比較之後,還需要確認父母的使用需求、家人安排及未來是否出售,才能知道哪種方案適合自己的情況。
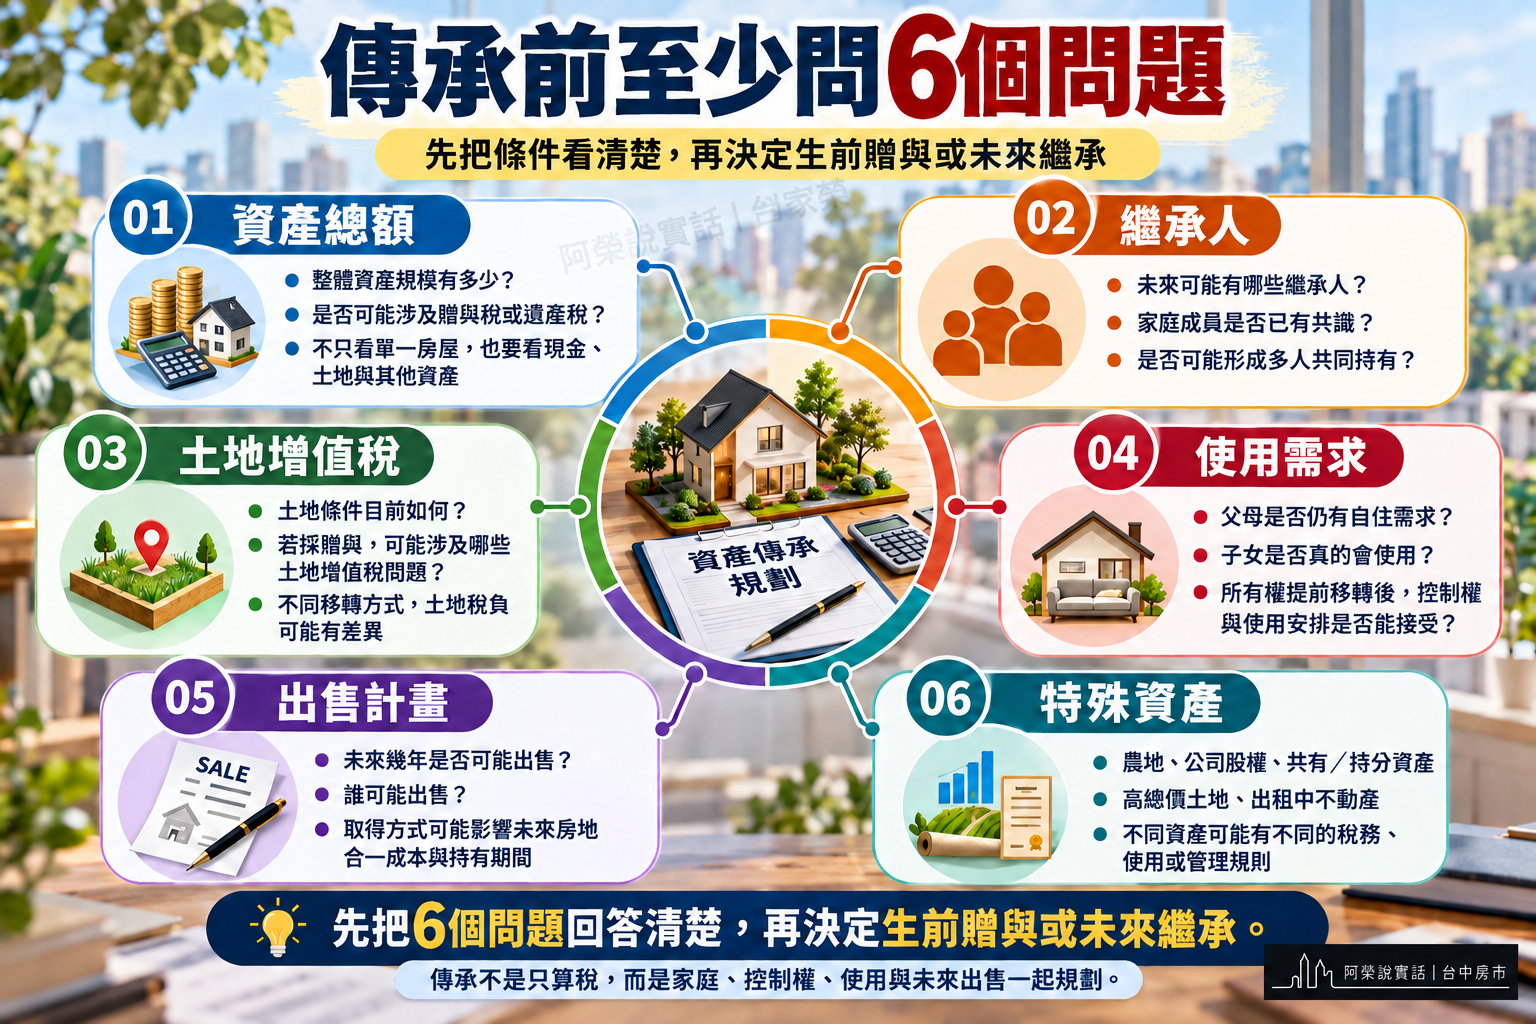
以下六個問題是進一步試算與討論之前的核對清單。先把家庭總資產、繼承人、土地成本、父母使用需求及子女未來計畫弄清楚,再和地政士或稅務專業人員評估兩種方案,會比單看一項稅率更完整。
| 問題 | 為什麼重要 |
| 整體財產有多少? | 不能只看單一房子 |
| 未來有幾位繼承人? | 影響分配與共有 |
| 土地增值稅可能多少? | 贈與時可能是重大成本 |
| 父母還需要使用房屋嗎? | 關係到控制權與居住 |
| 子女未來會不會出售? | 影響長期稅務與成本 |
| 是不是特殊農地等資產? | 可能有不同優惠與限制 |
不一定。房地贈與還可能涉及土地增值稅、契稅與未來出售成本。
目前每位贈與人每年贈與稅免稅額為244萬元;不動產移轉仍有其他稅費與程序。
目前贈與房屋契稅稅率為6%,以核定契價依規定計算。
因繼承而移轉的土地免徵土地增值稅。
繼承取得房屋不屬契稅課徵範圍。
符合條件的農業用地有相關優惠,但通常伴隨繼續農業使用5年的列管條件。
我不太喜歡聽到:
「大家都說趁現在趕快贈與。」
也不喜歡另一種:
「都不要動,等以後繼承一定最省。」
因為兩句都太簡單。
每個家庭的:
資產總額、土地漲幅、繼承人數、房子用途、未來出售計畫
都不一樣。
房產傳承最怕為了省一個稅,結果多出另外兩個成本。
甚至稅省到了,房子的控制權卻提早失去。
所以我的角色不是替你下稅務結論。
而是先把:
房子、土地、市場價值、未來處分可能性
整理好。
再跟地政士、會計師或國稅局一起把兩種方案的總成本算清楚。
先算完整,再決定。
如果你正在考慮把房地提前過戶給子女,先不要只看贈與免稅額。把家庭主要資產、房地市場價值、土地條件、目前用途與未來出售計畫整理清楚,再由地政士、會計師或稅務機關做兩種方案的完整試算;我可以先協助房產價值與未來處分這一段。
本文以一般不動產市場與公開法規資訊整理決策方向,不取代個案法律、登記或稅務意見。登記問題請由地政士或地政機關確認;法律爭議請由律師確認;複雜稅務請由國稅局、地方稅務機關或會計師依個案資料確認。
阿榮說實話,房產先看懂,再決定。我們下次見。
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
上一篇
繼承廠房、店面、辦公室怎麼處理?先看租約、使用、產權與市場
下一篇
佳福森活學值得買嗎?實價登錄、3房格局、房價與優缺點一次看