作者資訊
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
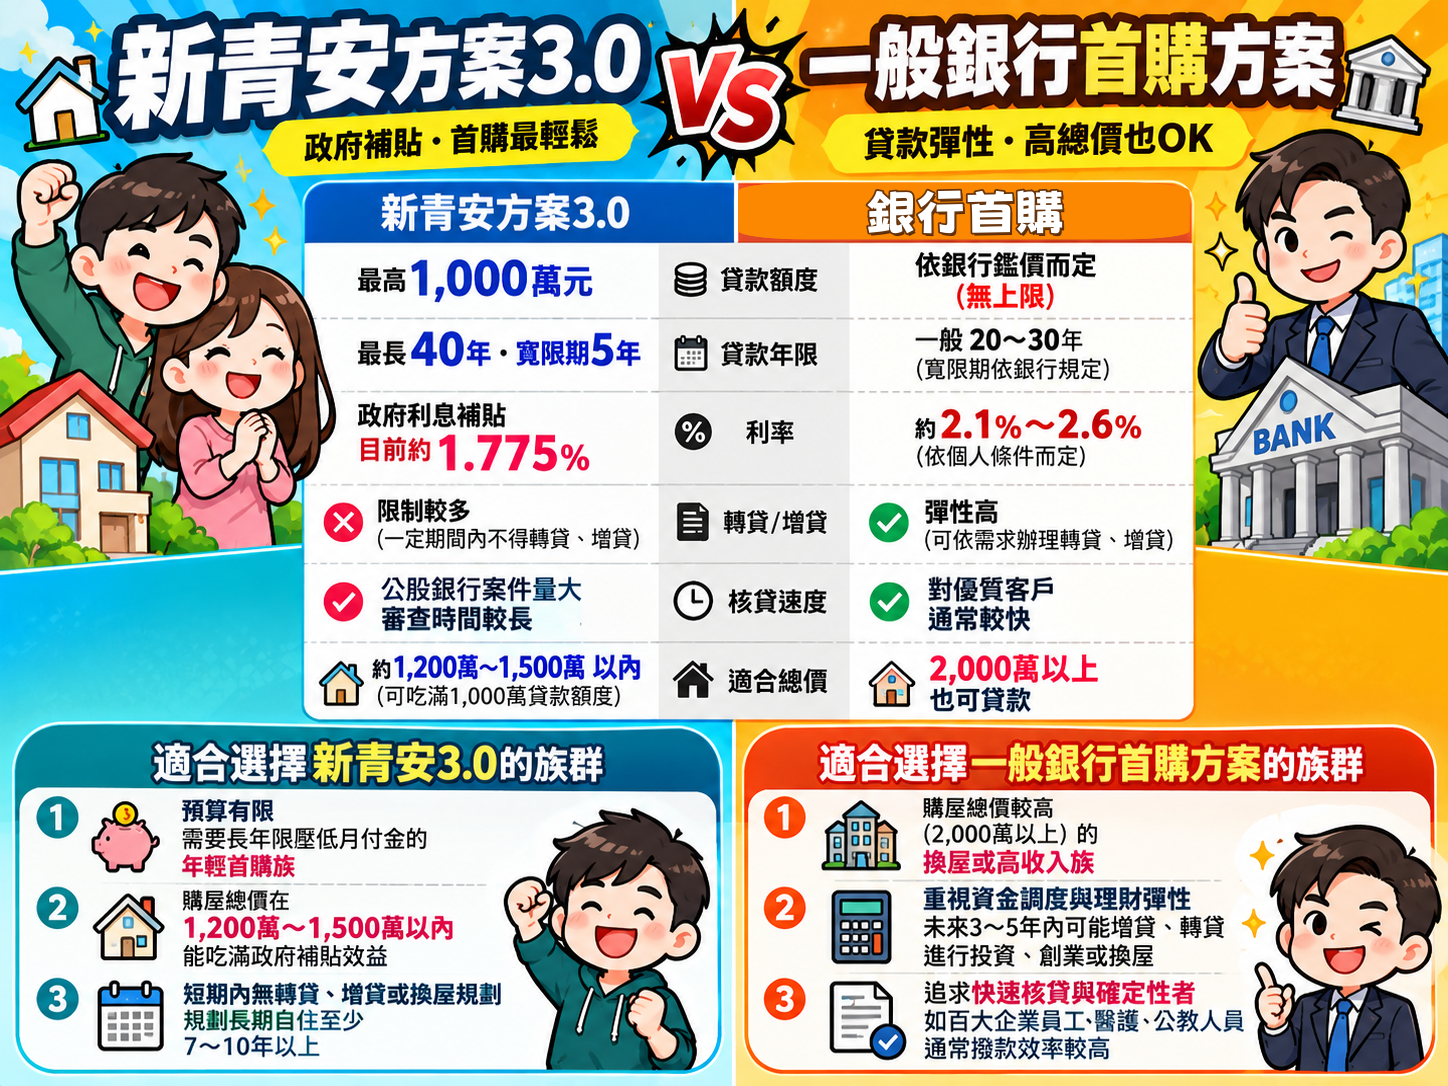
很多客戶第一次聽到新青安有1.775%起優惠利率、最長40年期與5年寬限期時,都以為這是無腦必選的方案。但實際帶看並協助上百組客戶規劃房貸後,建勳發現每個人的財務結構、職涯發展與換屋規劃大不相同,如果盲目追求新青安,未來可能面臨利息補貼退場後的利率跳升、轉貸增貸受限以及限貸令下公股銀行排隊審查過久等實務痛點。
本文將從資深房產成交顧問的實務經驗出發,為您客觀剖析新青安與一般銀行首購房貸的優劣勢、適用對象與真實財務差異,幫助您做出最明智的決策。
在當前台灣房地產市場的供需架構下,首購族多半為剛性需求的自住買方,財務規劃的核心目標通常是「降低前期資金壓力」與「維持合理的月付比」。
然而,市場上常見的兩大決策誤區是:
了解自己的購屋動機與現金流規劃,才是選擇房貸方案的核心基礎。
新青安方案(青年安心成家購屋優惠貸款)由公股銀行承作,主要特色為「低門檻、長年限、高寬限期」。
想像一下您與另一半買下人生第一間溫馨住宅的生活場景:
一般商業銀行(如國泰世華、富邦、玉山、中信等)針對優質首購客戶推出的房貸方案,雖然初期利率無法直接獲得政府補貼,但在核貸成數、審核效率與額度彈性上擁有極大優勢。
【建勳真心話】: 以「誠實、專業」的角度,指出該產品商圈的挑戰。 當前市場在央行信用管制與銀行不動產放款總量控管(銀行法72-2條)影響下,不論是新青安或一般商業銀行房貸,核貸成數趨嚴與排隊撥款已成為市場常態。首購族切忌將自備款貼得太緊(建議至少準備2.5成至3成備用金),以免因銀行鑑價保守或成數縮減而面臨履約違約風險。
從近年的成交經驗來看,很多首購客戶在挑選房貸時最常踩入的誤區是:「把寬限期當作買超出預算房子的救命稻草」。
如果是我幫客戶挑選戶別與規劃財務,我會給予非常誠實的提醒:
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026購入中永和地區可以買哪裡?優缺點分析、捷運站點比較與未來增值空間一次看懂
下一篇
大繼承時代來臨!2035~2055台灣房地產繼承潮、空屋率與房價分化趨勢解析