作者資訊
中永和買賣房|全哥出任務♾️陳勇全
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
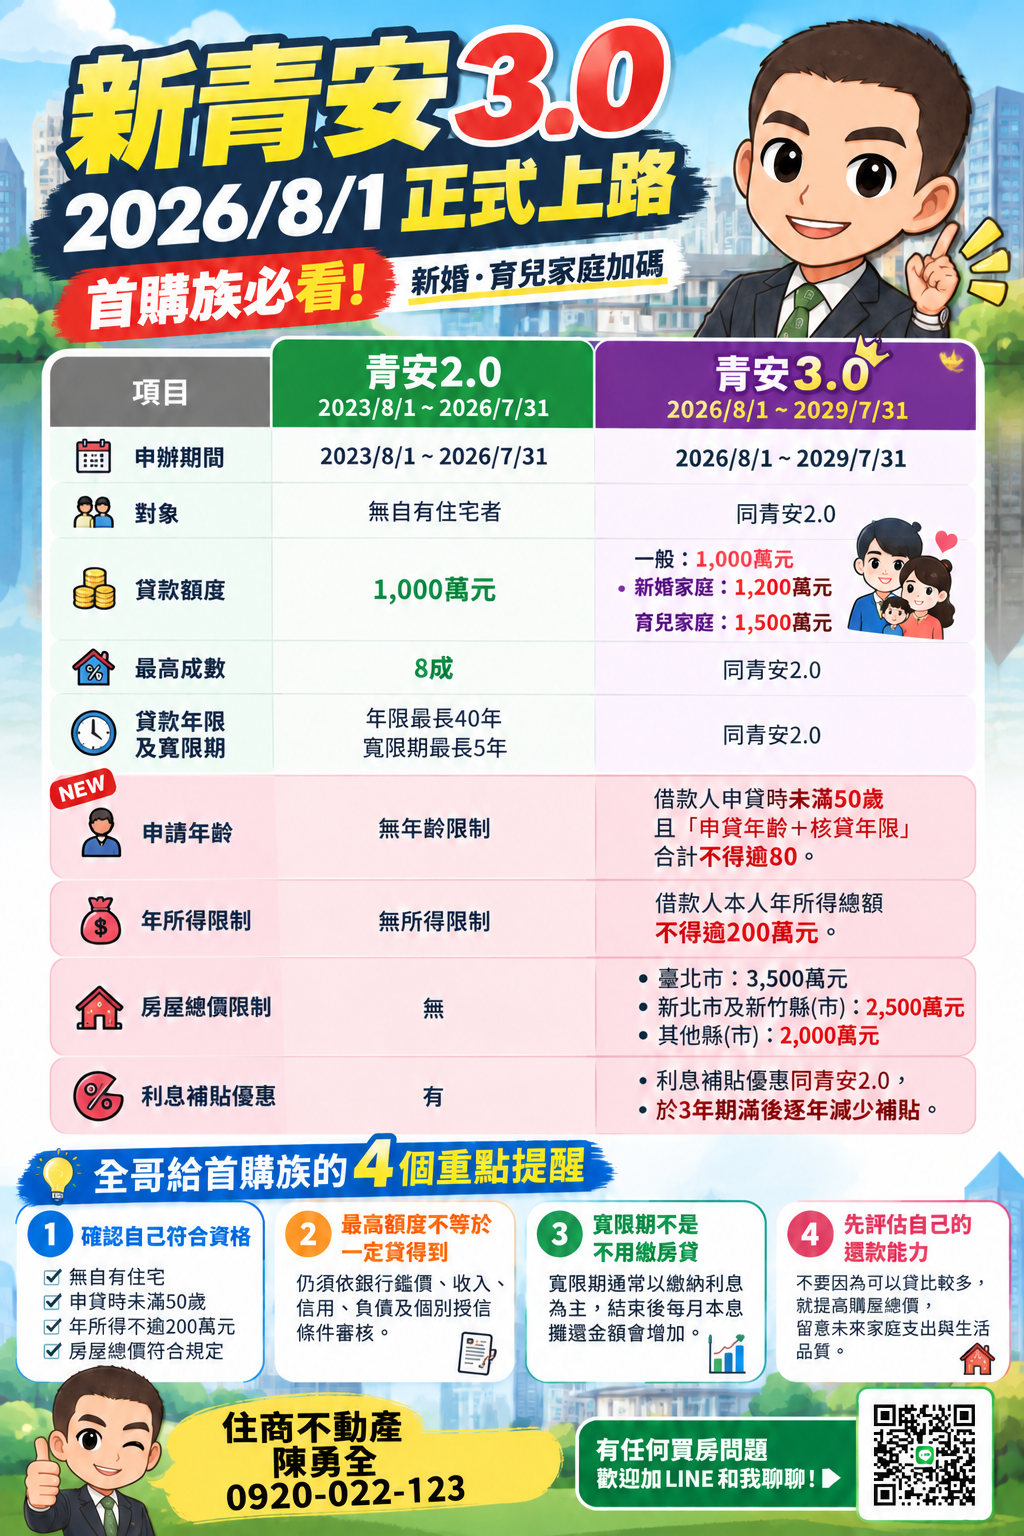
2026年買房,新青安又有新變化。青安3.0已自2026年8月1日起實施,預計至2029年7月31日。
這次新制不是單純延續青安2.0,而是在原有制度上加入新婚、育兒家庭加碼,同時新增年齡、所得與房屋總價等條件。
如果你正準備買第一間房,尤其是新婚或育兒家庭,青安3.0值得先了解。
但全哥也要先提醒:符合青安3.0資格,不代表銀行一定會貸到最高額度。
政策額度、銀行鑑價與個人實際核貸,是三件不同的事情。
青安3.0實施期間為:2026年8月1日~2029年7月31日
原本青安2.0則是2023年8月1日至2026年7月31日。
因此現在準備申請的購屋族,重點已經不是「3.0會不會上路」,而是要確認自己是否符合青安3.0的新資格與貸款條件。
基本對象延續青安2.0,以無自有住宅者為主要適用對象。
不過青安3.0新增兩個很重要的限制:
① 借款人申貸時未滿50歲
②「申貸年齡+核貸年限」合計不得超過80
例如45歲申請人,即使其他條件符合,貸款年限也會受到「年齡+貸款年限不超過80」的限制。
所以青安3.0雖然仍屬青年安心成家政策,但在年齡與貸款年限的搭配上,已經比過去更明確。
這次很值得注意的改變,就是新婚、育兒家庭貸款額度加碼。
一般符合青安3.0資格者:最高1,000萬元
新婚家庭:最高1,200萬元
育兒家庭:最高1,500萬元
對正在成家、生育階段的家庭來說,資金安排會比過去更有彈性。
但這裡一定要注意:
最高1,500萬元 ≠ 買房就一定可以貸1,500萬元。
銀行仍會依房屋鑑價、申請人收入、信用、負債與個別授信條件決定最後核貸金額。
青安3.0的最高貸款成數與青安2.0相同,最高8成。
假設購買1,500萬元的房子,也不能單純認為:
1,500萬 × 80%=一定貸1,200萬元。
因為銀行通常還會進行房屋鑑價。
如果成交價1,500萬元,但銀行鑑價只有1,400萬元,實際核貸的計算基礎就可能與原先預期不同。
因此首購族買房前除了準備頭期款,也最好另外保留一筆資金,因應鑑價不足、稅費、裝修及其他購屋支出。
青安3.0延續原有制度:
貸款年限最長40年|寬限期最長5年
長年期房貸最大的優點,就是可以降低前期每月還款壓力,但千萬不要因為可以貸40年,就直接把購屋預算拉到最高。
尤其使用寬限期的人,更要提前試算:
寬限期間每月要繳多少?
寬限期結束後,本息攤還每月又要多少?
真正影響家庭生活品質的,往往是第二個數字。
青安2.0原本沒有所得限制,青安3.0則新增:
借款人本人年所得總額不得超過200萬元。
這也是3.0與2.0很明顯的一項差異。
因此不能再只確認自己是不是首購族,也要一併確認所得條件是否符合新制規定。
青安3.0新增房屋總價限制,而且不同地區標準不同:
臺北市:3,500萬元以下
新北市及新竹縣(市):2,500萬元以下
其他縣(市):2,000萬元以下
這一點對中和、永和購屋族尤其重要。
因為中和、永和都屬於新北市,因此依這項規定,購買房屋總價原則上須在2,500萬元以下,才符合青安3.0房屋總價條件。
所以現在看房不能只問:「我是首購,可以用新青安嗎?」
還要多確認:「這間房子的總價,有沒有在青安3.0規定範圍內?」
青安3.0仍有利息補貼優惠。
依方案內容,利息補貼優惠延續青安2.0,但3年期滿後將逐年減少補貼。
因此現在評估房貸時,不建議只拿申貸當下的優惠利率計算未來40年的負擔。
買房是長期支出,更應該把未來利息補貼調整後的還款能力一起考慮進去。
青安2.0:貸款最高1,000萬元、最高8成、最長40年、寬限期最長5年,沒有年所得及房屋總價限制。
青安3.0:基本貸款條件大致延續2.0,但增加:
✔️ 新婚家庭最高1,200萬元
✔️ 育兒家庭最高1,500萬元
✔️ 申貸時未滿50歲
✔️ 年齡+核貸年限不得超過80
✔️ 本人年所得不得超過200萬元
✔️ 不同縣市增加房屋總價限制
✔️ 利息補貼3年期滿後逐年減少
所以3.0最大的方向,可以理解成:資源更集中在真正有自住需求,以及新婚、育兒階段的家庭。
① 最高額度不是保證核貸額度
就算育兒家庭最高可以申請1,500萬元,銀行仍然會審核財力、信用與房屋鑑價。
② 最高8成不是每一間房都一定貸8成
中古屋的屋齡、地點、產品條件及銀行鑑價,都可能影響實際核貸結果。
③ 可以貸40年,不代表一定要貸40年
貸款年限越長,每月壓力可能比較低,但整體利息支出與長期負債時間也可能增加。
政策給的是選擇,不代表一定要把所有條件全部用到最高。
如果準備使用青安3.0,全哥建議不要先問「我最高能貸多少」,而是先算:
① 自己可以準備多少自備款
② 每個月可以舒服負擔多少房貸
③ 銀行可能鑑價多少
④ 寬限期結束後每月要繳多少
這四個數字,比單看「最高1,500萬元」更重要。
Q1:青安3.0什麼時候開始?
自2026年8月1日起實施,方案期間至2029年7月31日。
Q2:青安3.0最高可以貸多少?
一般符合資格者最高1,000萬元;新婚家庭最高1,200萬元、育兒家庭最高1,500萬元,但實際核貸仍須由銀行審核。
Q3:貸款可以貸幾成?
最高8成,但實際成數仍與銀行鑑價及個人授信條件有關。
Q4:青安3.0有年齡限制嗎?
有。借款人申貸時須未滿50歲,且「申貸年齡+核貸年限」合計不得超過80。
Q5:有所得限制嗎?
借款人本人年所得總額不得超過200萬元。
Q6:中和、永和買房可以用青安3.0嗎?
符合相關資格即可申請評估;由於中和、永和位於新北市,房屋總價限制為2,500萬元,最終仍須依銀行實際審核。
Q7:青安3.0可以貸40年又用5年寬限期嗎?
制度上貸款年限最長40年、寬限期最長5年,但實際核准條件仍依申請人的年齡、財力與銀行審核結果而定。
新青安對首購族確實是一項值得了解的房貸政策,但買房最怕的不是少拿到一點優惠,而是因為看到優惠,反而把自己的購屋能力估得太高。
買房的順序應該是:
先看收入與家庭支出 → 算出安全月付金 → 準備足夠自備款 → 再比較新青安與其他房貸方案。
而不是先看到「最高可以貸多少」,再決定自己要買多少錢的房子。
尤其在中和、永和看中古屋,不同屋齡、產品、地點及個別房屋條件,都可能影響銀行鑑價與實際核貸結果。
先抓安全的購屋總價,再利用青安3.0降低資金壓力,會比為了用滿優惠而提高買房預算更安心。
政策可以幫忙成家,但真正讓房子住得安心的,還是適合自己的總價與財務安排。
住商不動產|陳勇全 0920-022-123
誠懇待人|用心服務|專業把關
不只是幫您找一間房,
更陪您走過每一次重要的房產決定。
買房找阿全|全哥出任務 ♾️ 築成每一戶!
※本文依2026年青安3.0方案資訊整理,實際申貸資格、貸款額度、利率、補貼方式及核貸條件,仍以政府及承辦銀行最新公告與審核結果為準。更新日期:2026年10月
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
上一篇
買房貸款怎麼準備?房貸成數、鑑價與申貸10大重點
下一篇
買房交屋要注意什麼?驗屋點交完整檢查清單