• 我要刊登

月薪多少買得起房?單身首購族從收入到房貸一次看懂

  • 目錄
  • 1
  • 0
發佈時間:2026/10/07 最後編輯時間:2026/10/07

月薪多少買得起房?單身首購族從收入到房貸一次看懂

前言結論

月薪多少才能買房?
裴哥建議,先用每月房貸約占家庭收入40%~50%做初步評估,再回頭看自備款與房屋總價。

真正決定你買得起多少房子的,不只是薪水,還包括:

收入、負債、自備款、貸款條件與每月生活支出。

以單身首購族來說,月薪5萬元不代表買不起房,月薪10萬元也不代表一定適合買千萬房。
重點是找到繳得起房貸,又不會犧牲生活品質的總價。

我是裴哥,長期在中和、永和第一線陪客戶看房。我的經驗是,買房最怕的不是買不到,
而是買了之後才發現每個月壓力太大。


3 個常見 Q&A

Q1:月薪5萬元,可以買什麼房子?

如果沒有車貸、信貸等其他重大負債,可以先將房貸月付金抓在約1.5~1.75萬元。

這類預算可以優先看小坪數、公寓或總價較低的中古屋,再依自備款決定實際房屋總價。

Q2:月薪8萬元,可以買1000萬元的房子嗎?有可能,但不能只看薪水。

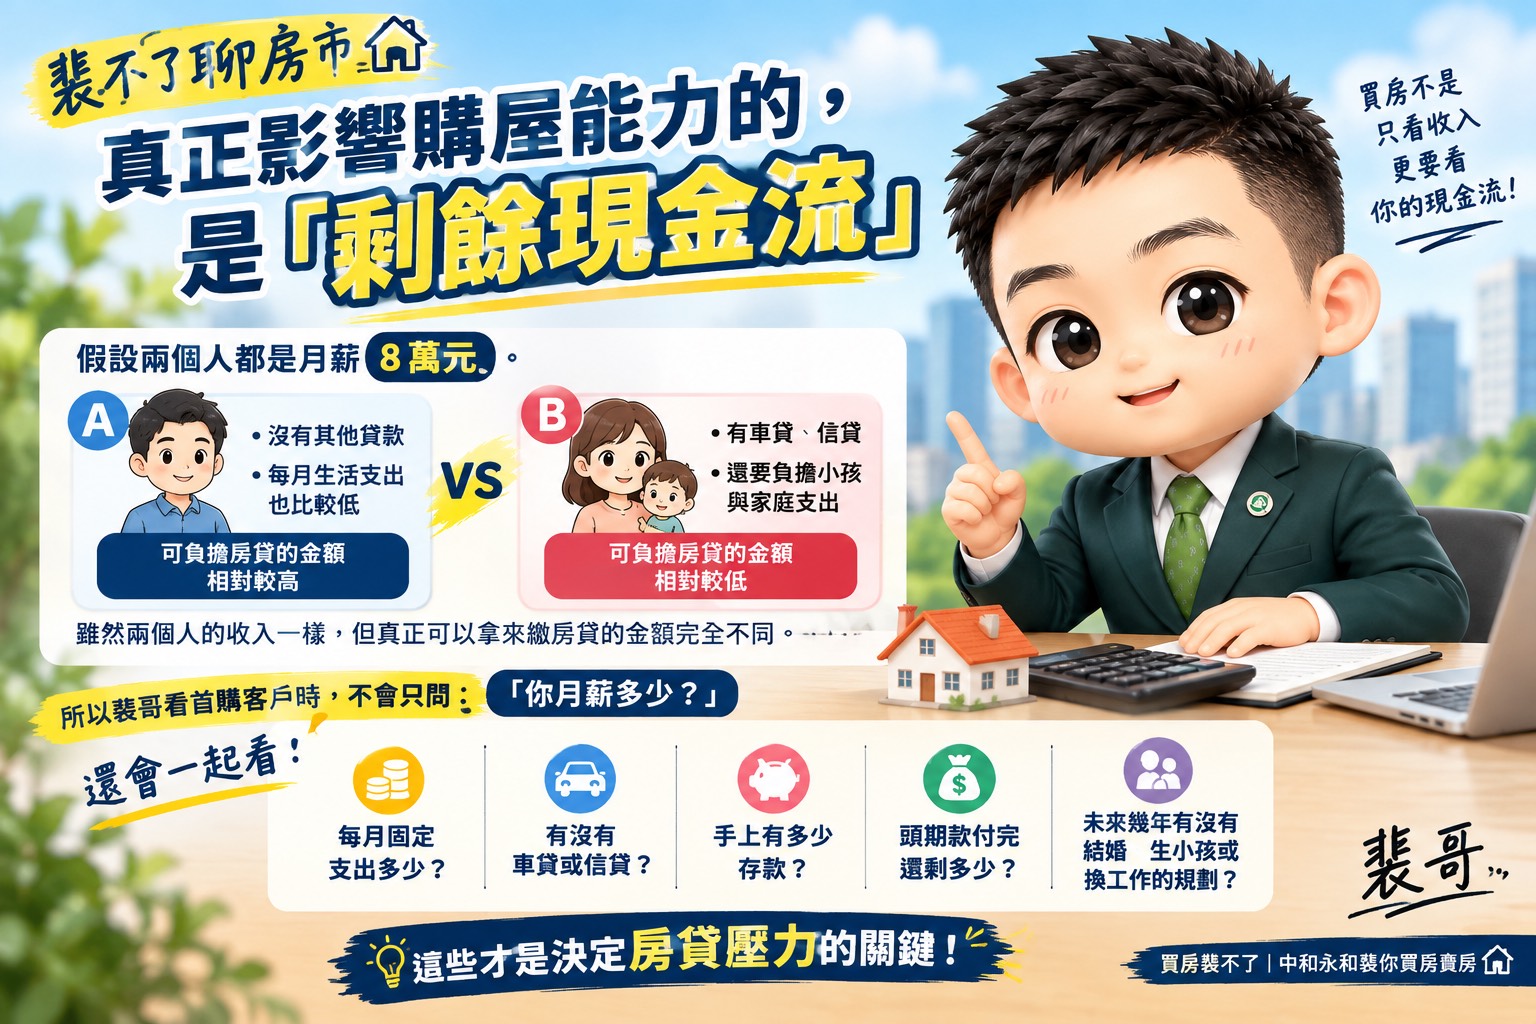
還要看你有多少自備款、貸款成數,以及是否有車貸、信貸、家庭支出等。

銀行願意貸,不代表你的生活適合承擔。

Q3:買房後,房貸利息可以節稅嗎?

符合相關規定的自用住宅購屋借款利息,可以列入所得稅列舉扣除額。

每一申報戶每年有30萬元的扣除上限,但仍須符合自住、設籍及貸款用途等條件。

而且「扣除30萬元」不是「退稅30萬元」,實際節稅效果仍要依個人所得及適用稅率計算。


文章主文

一、先算收入,再決定房屋總價

裴哥遇到首購族最常問:「我一個月5萬,可以買多少?」

其實不能直接用薪水換算房價。

比較實際的方法,是先抓出自己能接受的房貸。

不同月收入,可先這樣估

月收入房貸月付初估可以優先看的產品
5萬元2~2.5萬元小宅、公寓
6萬元2.5~3萬元小宅、低總價中古屋
6.5萬元3~3.5萬元大套房、小坪數公寓
8萬元3.5~4萬元兩房、中古華廈
10萬元4~5萬元兩房、小三房
12萬元5~6萬元兩房、三房公寓
15萬元6~7萬元三房及較多產品選擇

這只是初步抓預算,不是銀行核貸標準。如果本身還有車貸、信貸或其他固定支出,房貸預算就要再往下修。


二、真正影響購屋能力的,是「剩餘現金流」


三、自備款不要全部壓在房子裡

很多人以為銀行貸8成,只要準備2成頭期款就可以。

實際上,買房還可能產生:

  • 稅費

  • 代書及登記費用

  • 仲介服務費

  • 裝修費

  • 家具家電

  • 搬家費

  • 後續修繕

所以裴哥不建議把所有存款都拿去付頭期款。

房子買下來以後,手上還是要留一筆緊急預備金。

這對單身買房尤其重要,因為單一收入來源通常比雙薪家庭更需要保留現金安全墊。


四、中和、永和首購,預算有限怎麼選?

在中和、永和買房,預算相同,選擇可以差很多。

如果預算有限,可以從幾個條件做取捨:地段、屋齡、坪數、樓層、電梯、車位。

例如同樣是兩房:

  • 捷運近,但屋齡高

  • 屋齡新,但離捷運較遠

  • 有電梯,但坪數較小

  • 坪數大,但需要整理

這些條件都會反映在總價上。

裴哥會建議首購族先找出:「我最不能妥協的是什麼?」

如果每天搭捷運,那交通可能比屋齡重要;如果預算有限,也許選擇中古公寓,把裝修費算進總價,反而更實際。


五、買房後,別忘了房貸利息的報稅規定

買房之後,每年5月報稅可以檢查「自用住宅購屋借款利息」。

符合相關規定者,可以列入所得稅列舉扣除額,每一申報戶每年有30萬元上限。

但裴哥提醒,以下幾點不要搞混:

房貸不是全部都能扣。

如果是後來的增貸、修繕貸款或其他用途貸款,不能因為拿房子抵押,就直接認定為購屋借款。

另外,也要注意房屋是否自住、是否設籍,以及當年度其他列舉扣除額。

報稅前把資料整理清楚,再比較標準扣除額與列舉扣除額哪一種比較有利。


六、裴哥給首購族的買房順序

如果你現在準備第一次買房,裴哥建議照這個順序:

第一步:算月收入。

第二步:扣掉固定支出與其他貸款。

第三步:確認手上可以拿多少自備款。

第四步:保留緊急預備金。

第五步:設定合理房貸月付金。

第六步:反推可以接受的房屋總價。

最後才開始找房子。

不要反過來。

先看上一間喜歡的房子,再回頭想自己買不買得起,很容易越看越貴。


重點整理

  • 房貸月付金可先抓家庭收入的40%~50%作為初步評估。

  • 月薪5萬元,可優先考慮小宅、低總價中古屋等產品。

  • 月薪8萬元,可開始評估兩房,但仍要看自備款及其他負債。

  • 月薪10~12萬元,可依家庭支出評估兩房、小三房。

  • 月薪15萬元以上,選擇增加,但不代表應該把貸款額度用滿。

  • 自備款之外,還要預留交易費用、裝修與緊急預備金。

  • 中和、永和買房,地段、屋齡、坪數、電梯與車位都會影響總價。

  • 符合規定的自用住宅購屋借款利息,可列入所得稅列舉扣除額。

  • 房貸利息30萬元是扣除額上限,不是直接退稅30萬元。

  • 買房不是看你能貸多少,而是看你長期繳不繳得起。

我是裴哥。

如果你正在準備買第一間房,先把收入、自備款與每月負擔算清楚,再決定要看哪一區、哪一種產品。

買房裴不了|中和永和裴你買房賣房 📞 0980-415-607 裴錦德


#買房賣房#第一次買房#月薪多少買什麼房#房地合一#電梯#換房買房#

作者資訊

買房裴不了|中和永和裴你買房賣房找裴錦德

在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)

上一篇

三輝雙子星值得買嗎?永和仁愛特區房價、地段與購屋判斷

下一篇

大同新紀元可以買嗎?屋交通、格局與換屋評估
留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言