作者資訊
中和永和|房地產顧問|陳勁豪
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
更新日期:2026年10月8日
買房時,很多人會用「自備款2成、房貸8成」估算預算。但簽約後才發現銀行只願意貸7成,甚至更低,原本準備的資金就可能不夠。
**房貸8成不是保證,銀行實際核貸金額才是關鍵。**遇到貸款不足,先找出原因,再確認資金與契約安排,才能降低交屋風險。
你願意買的價格,不一定等於銀行認定的房屋價值。
銀行會評估地段、屋況與附近成交行情。如果成交價高於銀行鑑價,即使核貸成數看起來有8成,貸款金額仍可能不足。
銀行除了看收入,也會評估既有房貸、信貸、車貸及其他負債。若每月還款占收入的比例偏高,可能降低核貸額度。
收入證明是否完整、工作與收入是否穩定,也會影響審核。
信用卡遲繳、貸款逾期等紀錄,可能影響授信。房屋的屋齡、面積、用途、位置及市場流通性,也可能影響鑑價與貸款條件。
第二戶、高價住宅等案件可能有不同限制;銀行也有自己的授信標準與承作安排。
首購身分或符合新青安資格,都不代表一定能貸到8成。
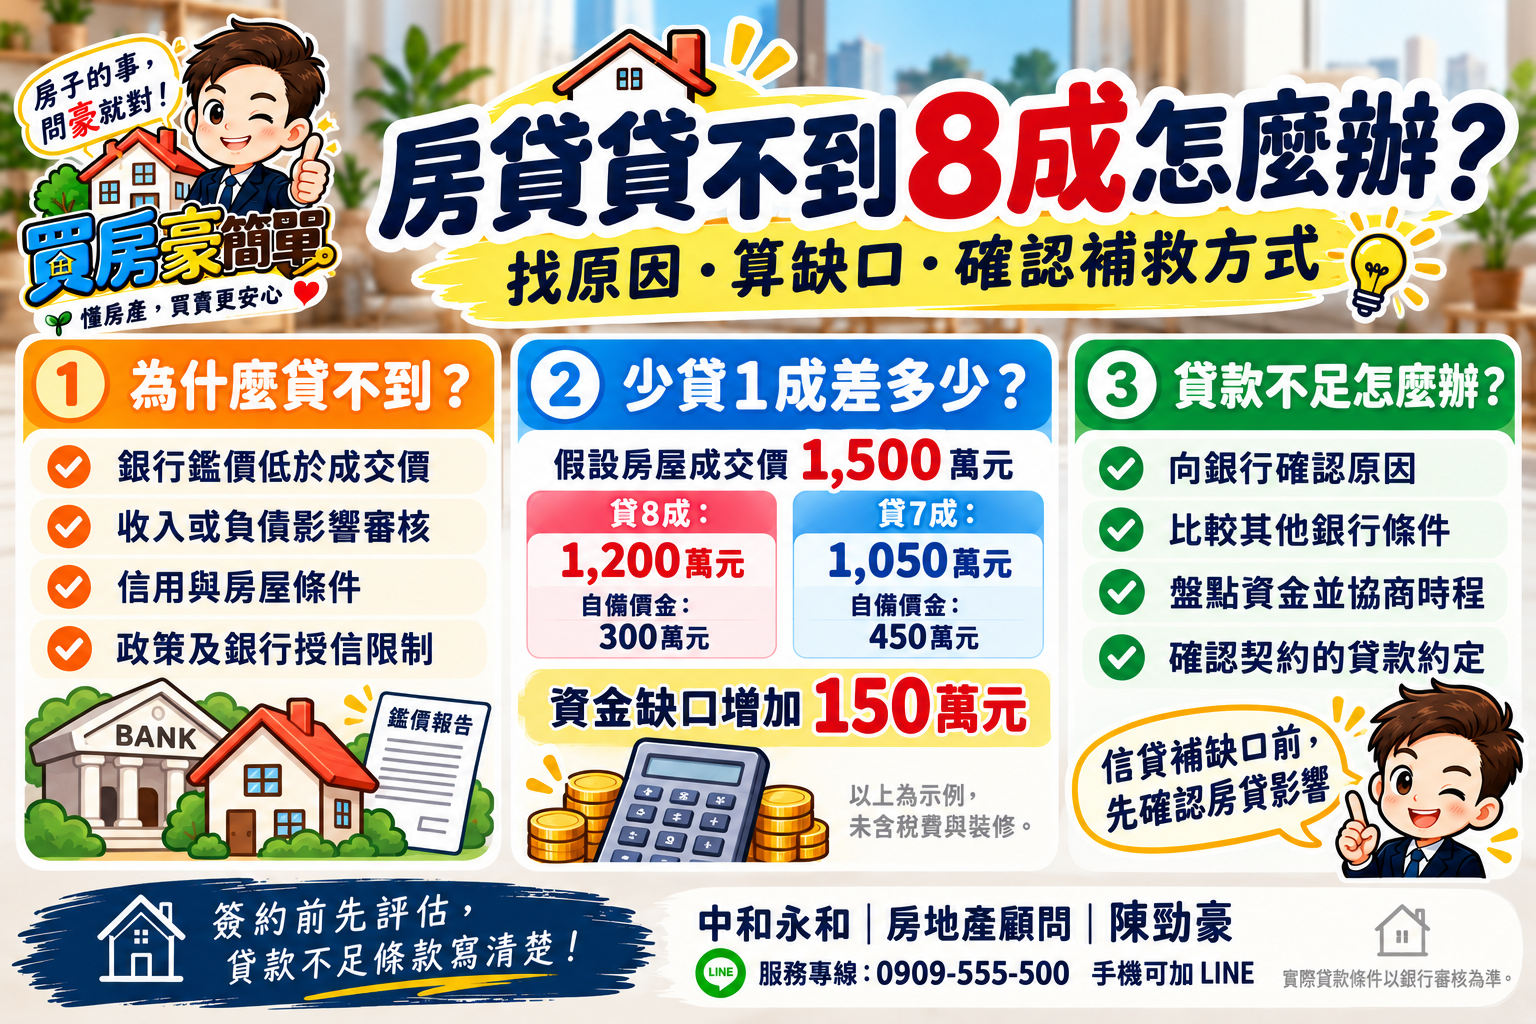
以成交價1,500萬元的房屋為例:
| 核貸情況 | 貸款金額 | 需自行準備的價金 |
| 貸款為成交價8成 | 1,200萬元 | 300萬元 |
| 貸款為成交價7成 | 1,050萬元 | 450萬元 |
少貸1成,就多出 150萬元資金缺口。
如果銀行鑑價只有1,400萬元,假設以此核貸8成,貸款為1,120萬元,買方須準備380萬元,比原本預估多80萬元。
以上未包含稅費、仲介費、代書費及裝修等支出。
確認問題出在鑑價、收入、負債、信用,還是政策限制。若缺少收入或財力證明,可詢問補件後是否能重新評估,但不能保證提高額度。
不同銀行的鑑價與授信判斷可能不同,可以比較額度、利率、年限及撥款時間。
但換銀行仍須符合政策限制,也要留意重新審核是否趕得上交屋期限。
若缺口可以負擔,可評估自有資金或有明確安排的家庭支援,並保留必要生活預備金。
若需要延後付款或交屋,應及早與賣方協商。延期須經雙方同意,並以書面確認。
貸款不足能否解除契約、退還款項,要看契約內容與個案情況,不能自行認定。
若資金缺口無法補足,應在付款期限前請地政士或律師協助確認,避免直接停付而產生爭議。
不建議在房貸審核期間,未先確認影響就申請信貸。
新增負債可能影響房貸審核,也會增加每月還款壓力。信貸的利率與還款年限通常和房貸不同,不能只看「借得到」,還要看「還得起」。
申請前先向房貸銀行確認,並如實提供資金來源。
初步評估或口頭答覆,都不等於正式核貸承諾。
不一定。仍須依銀行鑑價、還款能力、信用與相關規定審核。
不一定。要看契約約定與貸款不足的原因,不能一概認定。
可能改善每月還款負擔,但不代表一定提高額度,也不能突破政策或銀行限制。
買房前先確認能貸多少,比簽約後才想辦法補錢更重要。
用較保守的貸款金額規劃預算,把貸款不足的處理方式寫清楚,才能買得更安心。
想了解中和、永和社區行情、購屋預算與交易流程,歡迎聯繫:
中和永和|房地產顧問|陳勁豪
服務專線:0909-555-500
💬 手機號碼可加 LINE
實際貸款條件以銀行審核為準;契約爭議應依個案尋求專業協助。
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
上一篇
公益出租人是什麼?常見問題:申請資格、節稅優惠與租金試算
下一篇
太陽帝國值得買嗎?南勢角鋼骨社區優缺點、房價行情與看屋重點