• 我要刊登

月薪沒9萬買房就免談?雙北購屋門檻逼近2,000萬,裴哥:先算得起,再決定買不買

  • 目錄
  • 0
  • 0
發佈時間:2026/10/16 最後編輯時間:2026/10/10

月薪沒9萬買房就免談?雙北購屋門檻逼近2,000萬,裴哥:先算得起,再決定買不買

前言結論|雙北買房,真正的門檻不是月薪,而是現金與每月還款能力

雙北買房越來越有壓力,但我想先說一句實在話:月薪不到9萬元,不代表買不起房;月薪超過9萬元,也不代表一定買得起房。

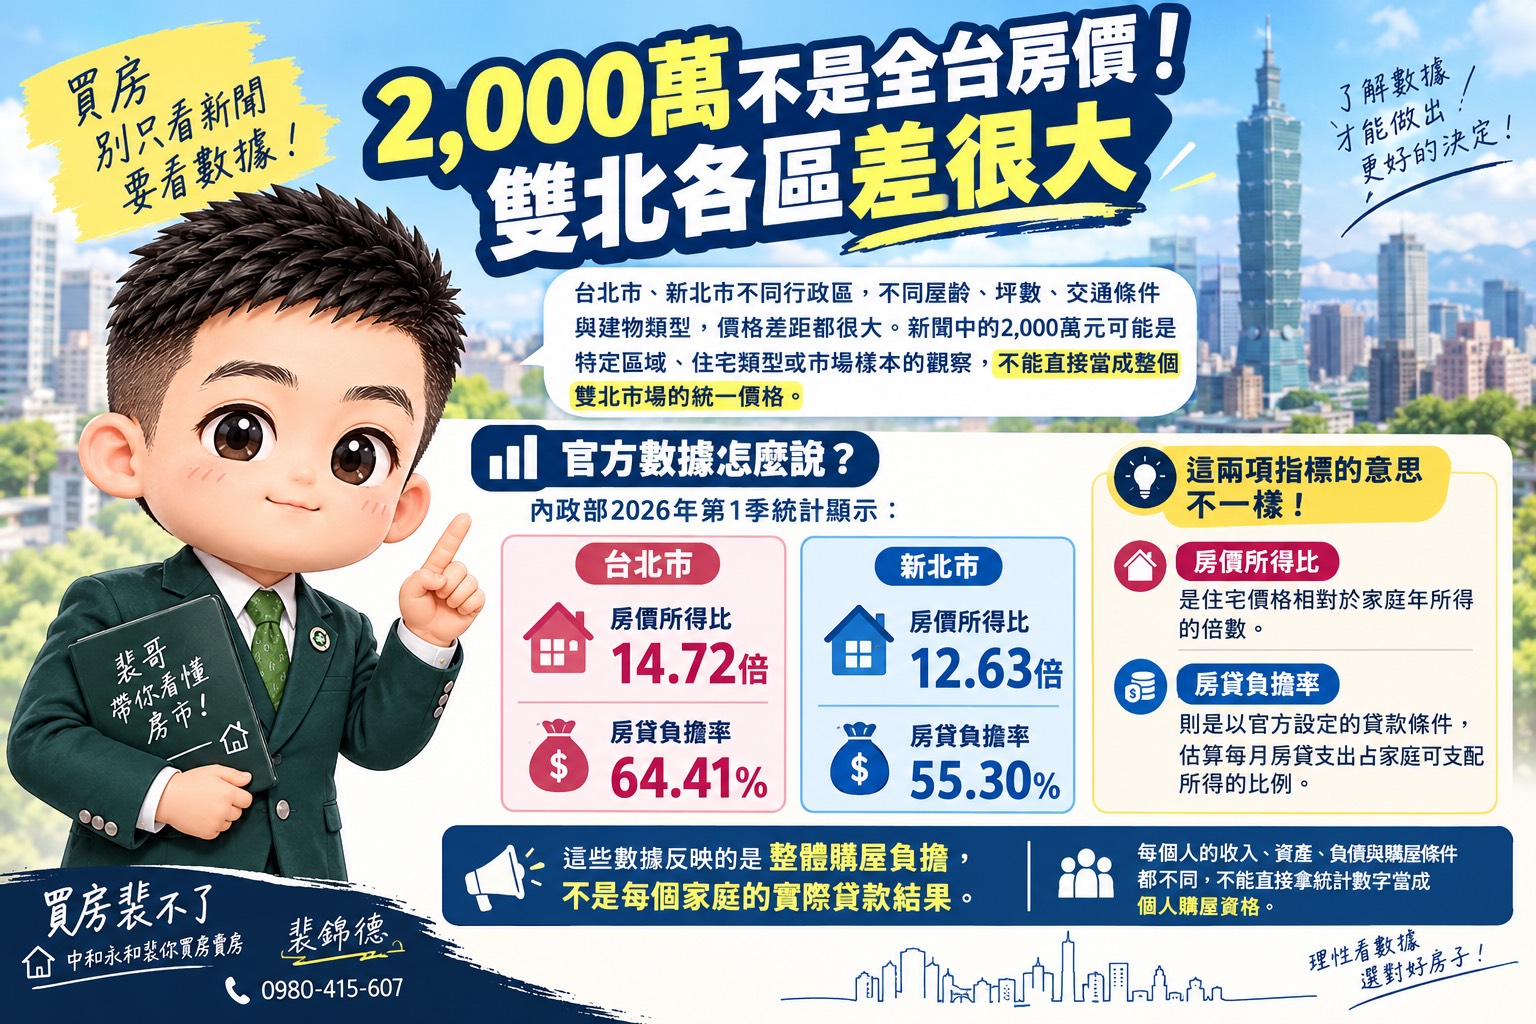
根據內政部不動產資訊平台公布的2026年第1季房價負擔能力統計,新北市房貸負擔率為55.30%,台北市更達64.41%,代表一般家庭購屋的房貸壓力仍然很重。

這也是為什麼「月薪沒9萬免談、雙北買房門檻2千萬」這類標題,會讓許多首購族特別有感。

以我裴哥在中和、永和房市的觀察,買房不能只看房價有沒有漲,也不能只問銀行願意貸多少。真正要評估的是三件事:

  • 頭期款夠不夠: 不只準備自備款,還要保留稅費、裝修及緊急預備金。

  • 每月繳得起嗎: 房貸之外,還有生活費、家庭支出、管理費與未來可能增加的開銷。

  • 地點與產品選對了嗎: 同樣的預算,在中和、永和不同生活圈,能買到的屋齡、坪數與交通條件都可能不同。

所以,與其被「月薪9萬」嚇退,不如先把自己的購屋能力算清楚。買房不是跟別人比薪水,而是找到自己長期負擔得起的房子。

3個常見 Q&A

Q1:月薪不到9萬元,在雙北真的買不起房嗎?不一定。

如果是單身首購、家庭有其他資產,或夫妻共同負擔房貸,購屋條件就會不同。反過來說,即使月薪9萬元,如果沒有足夠的自備款,又有車貸、信貸或其他家庭支出,也可能很難順利購屋。

以我裴哥的建議,先盤點家庭總收入、可動用現金、現有負債,再決定合理總價,不要直接用月薪替自己判死刑。

Q2:買一間2,000萬元的房子,頭期款要準備多少?

假設房屋總價為2,000萬元,並以貸款八成作為試算情境:

  • 自備款:400萬元。

  • 房貸金額:1,600萬元。

  • 另外還要準備交易稅費、代書費、裝修、家具及其他必要支出。

要特別注意,八成貸款只是試算假設,不代表銀行一定核貸八成。實際貸款成數、利率、年限與審核結果,仍要依銀行鑑價、借款人條件及當時適用的貸款規定為準。

買2,000萬元的房子,不是存到400萬元就一定安全。 自備款付出去之後,手上還要留有足以應付突發狀況的現金。

Q3:預算有限,應該買中和、永和,還是往外找?

我會先問客戶:你每天在哪裡上班?通勤可以接受多久?家裡有沒有長輩、小孩?未來五到十年有沒有換屋或生育計畫?

如果工作與生活重心在雙北,交通便利、生活機能成熟的中和與永和,可以列入優先比較;如果希望用同樣預算換取更大的室內空間,也可以把比較範圍往外擴大。

但不要只比較總價。還要把通勤成本、屋齡、管理品質、未來維修費用,以及實際生活需求一起算進去。

沒有哪個區域一定最好,只有哪個區域更符合你的預算與生活方式。

文章主文|雙北買房門檻為什麼越來越高?

一、2,000萬元不是每間房子的門檻,卻是許多家庭的壓力來源

先釐清一件事:雙北購屋門檻逼近2,000萬元,不能直接解讀成所有住宅都要2,000萬元。


二、買2,000萬元的房子,每個月房貸到底多少?

這是客戶看房時最應該先問清楚的問題。

以下以2,000萬元房屋、貸款八成、貸款1,600萬元、年利率2.5%、本息平均攤還為例,試算不同貸款年限的月付金:

貸款年限每月房貸約
20年8.48萬元
30年6.32萬元
40年5.28萬元

以上為假設利率下的概算,未計入管理費、稅費、保險、裝修與其他持有成本;實際利率與可貸年限須以銀行核貸條件為準,40年期也不代表所有借款人都能申請。

從這張表就能看出來,房貸年限確實會影響每月現金流,但拉長年限通常也會增加整體利息支出。

如果每月收入只有9萬元,單是5.28萬元的房貸,就已經占收入很大一部分,更不用說日常生活開銷。

因此,我不會只因為銀行可能願意放款,就認為這間房子適合客戶。

銀行願意借,不等於家庭繳得輕鬆;買得下來,也不代表住得安心。

三、中和、永和怎麼挑?先看生活圈,再看房屋條件

在中和、永和找房,我會建議客戶先從日常生活半徑開始篩選,而不是一開始就只看行政區名稱。中和:先看通勤路線與生活圈。

如果工作地點在雙北,捷運及公車動線、轉乘方式、步行到站時間,都會影響每天的生活品質。部分區域的住宅選擇較多,但實際條件仍須逐案比較,不能只因為地址寫著中和,就認為交通一定方便。

永和:先確認總價、屋齡與空間取捨。

永和生活機能成熟,部分區域的住宅密度較高。看房時除了生活採買方便不方便,也要注意室內實際可用空間、採光通風、建物屋齡、公共設施與管理狀況。

預算卡住時,別急著只往小坪數找。

可以同時比較不同屋齡、樓層、格局與距離捷運站的條件。有些人適合買屋齡較高、地點更符合需求的房子;有些人則應該先降低總價,避免買房後完全沒有現金餘裕。

實際價格與物件供給會隨市場變動,建議以近期實價登錄及現場物件條件交叉確認,不要單憑開價判斷一個區域是否合理。

四、首購族最容易忽略的,不是房價,而是買房之後的生活

我看過不少人一開始只設定「一定要買到某個行政區」,最後卻發現,為了買到理想地點,把存款幾乎全部投入,生活反而變得綁手綁腳。

買房前,我會建議先做四件事:

  1. 算清楚家庭可支配收入。 不只看薪資單,也要考慮收入是否穩定,以及未來是否可能減少。

  2. 列出所有負債。 車貸、信貸、信用卡分期等,都會影響每月可運用現金與銀行授信評估。

  3. 保留緊急預備金。 不要把所有現金都當成頭期款,還要預留失業、醫療、修繕或其他突發支出的空間。

  4. 用壓力情境測試房貸。 除了目前的月付金,也要思考利率上升、家庭收入下降或支出增加時,是否仍能正常生活。

這些評估沒有一個適用所有人的固定答案。對有穩定雙薪、低負債與充足存款的家庭來說,購屋條件可能比較寬裕;對收入單一、負債較高或存款不足的家庭,則應更保守。

買房是長期財務決策,不需要為了追上市場而忽略自己的承受能力。

五、裴哥的實務建議:先訂總價上限,再開始看房

如果你現在準備在中和、永和買房,我建議依照以下順序進行:

第一步,算出可以動用的自備款,並扣除不能動用的緊急預備金。

第二步,根據家庭收入與每月必要支出,設定自己能長期承受的房貸金額,而不是直接用銀行最高可貸額度當預算。

第三步,將房貸、管理費、交通成本、修繕費用與其他持有成本一併納入考量。

第四步,再依照通勤需求、屋齡、格局與生活機能,篩選適合的住宅。

第五步,遇到有興趣的物件時,核對實價登錄、產權、建物狀況與貸款條件,必要時請專業人員協助確認。

這樣找房,可能不會第一天就找到夢想中的房子,但比較有機會找到真正適合自己、買了也住得安心的房子。

重點整理|雙北買房,記住這5件事

  • 月薪9萬元不是買房的絕對門檻: 收入、存款、負債及家庭支出都會影響購屋能力。

  • 2,000萬元房價要先算月付金: 貸款1,600萬元、年利率2.5%、30年期,月付金約6.32萬元。

  • 頭期款不等於全部購屋資金: 還要考慮交易成本、裝修與緊急預備金。

  • 中和、永和要依生活需求比較: 交通、屋齡、格局、管理及實際成交價格都不能忽略。

  • 先確認負擔能力,再決定買房: 不追求超出能力的房子,才能降低買房後的財務壓力。

我是裴哥,買房裴不了|中和永和裴你買房賣房。

如果你正在考慮中和、永和的首購或換屋,卻不確定自己的預算能買到什麼條件,可以先把家庭預算與需求整理好,再一起討論適合的物件。

不一定要買最貴的,也不需要急著買。先把數字算清楚,才能做出適合自己的選擇。

📞 裴錦德|0980-415-607


#雙北買房 #首購族買房 #永和買房 #中和買房 #房貸負擔能力

作者資訊

買房裴不了|中和永和裴你買房賣房找裴錦德

在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)
上一篇

永和仁愛101社區可以買嗎?2026優缺點、成交行情與未來增值空間一次看懂

下一篇

新北首購族聖地!五股【幸福樂】社區評析:坐擁成洲商圈與台64線的超值成家選擇
留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言