作者資訊
中永和電梯大樓專家-呂建勳
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
台灣已進入超高齡社會,對許多退休家庭而言,接下來要思考的不只是房子值多少錢,而是這間房子能不能讓自己的晚年生活更安全、更輕鬆,也更有經濟保障。
很多長輩年輕時努力買下一間房子,房貸繳完了,孩子也長大了,但到了退休年紀,反而遇到另一個問題:「房子很值錢,可是每個月能花的現金不多。」尤其在中永和,這種情況很值得討論。
有些長輩住在屋齡40年以上的老公寓,雖然生活圈成熟、交通便利,卻每天要爬三、四層樓梯;有些長輩住在三、四房的大房子,孩子早已搬出去,實際上只剩夫妻兩人居住。
房子還是同一間,但生活需求已經不同了。
退休換屋不是一定要賣掉老房子,而是讓房屋資產真正符合退休生活的需求。
可以,但不是房子放著就會自動產生退休金。
一般有三種方式:出售老屋、換小屋並保留價差;將原本的房子出租,創造每月租金收入;或向銀行申請「以房養老」逆向抵押貸款。
三種方式各有條件與風險,沒有哪一種適合所有退休族。
不一定,但如果住在沒有電梯的三、四樓,已經開始覺得上下樓梯吃力,就應該認真評估。
尤其是夫妻兩人住在大坪數老公寓,房間用不到、維修負擔卻越來越重,換成有電梯、生活機能完善的兩房,有時候比繼續住原屋更符合退休需求。但換屋之前,一定要把新舊房屋價差、稅費、管理費及裝修費算清楚。
不是直接把房子賣給銀行。
商業型以房養老通常是以自有不動產設定抵押,由銀行依契約撥付資金,借款人仍保有房屋所有權。
但貸款會產生利息,期滿或發生約定清償事由時,仍須處理債務。繼承人可以繼承房屋,同時也要面對相關債務及抵押權問題。
資料來源:內政部2025年12月底戶口統計,2026年1月公布。
另外,內政部針對2025年6月底長者居住情況的統計指出,65歲以上長者中,約25.8%屬一人戶,約11.5%居住於無電梯公寓。
這些數字背後,其實反映了兩件事。
第一,未來需要適合高齡居住的住宅,會是越來越值得關注的議題。
第二,過去適合一家四、五口居住的大房子,未必適合退休後的生活。
我認為房地產市場除了看房價、交易量與供給量,也應該開始重視住宅是否符合高齡者的日常生活需求。
| 方式 | 適合族群 | 優點 | 主要風險 |
| 賣大換小 | 原屋空間過大、需要電梯 | 可改善居住條件,可能保留現金 | 換屋價差、交易稅費 |
| 老屋出租、另外租屋 | 不想出售原屋的長輩 | 保留產權,可能有租金收入 | 空租、維修、租約管理 |
| 以房養老 | 想原屋居住、需要補充現金流 | 不必立即出售房屋 | 利息累積、貸款到期清償 |
| 出售後改為租屋 | 想提高資金流動性的退休族 | 可釋出較多資金 | 長期租金與居住穩定性 |
舉例來說,一對退休夫妻住在中和一間40坪左右的老公寓,孩子都搬出去,平常只使用主臥室、客廳與廚房。
如果原屋出售後,能在熟悉的生活圈找到有電梯的兩房,既減少空間維護負擔,也可能保留部分資金供退休使用。
但這裡有個重點:賣大換小,不代表一定能換到更便宜的房子。
中永和部分電梯大樓單價可能高於老公寓,即使坪數縮小,總價差距也不一定很大。
這種做法的優點,是不用立即放棄原本的房屋產權。
假設老公寓每月出租2.5萬元,換居後每月租金2萬元,帳面租金差額是5,000元。
但這不是淨收入,還要考慮房屋稅、所得稅、修繕、空租與租賃管理等成本。
此外,內政部也有推動「社會住宅包租代管長者換居專案」,讓符合資格的長者將原有住宅出租,再承租有電梯或符合規定樓層的住宅。是否能申請、是否有合適物件與補助,仍須依計畫條件審查。
這比較適合不想搬家、又希望補充退休生活費的屋主。
例如一位長輩已經沒有房貸,房屋價值不低,但退休收入有限,可以向銀行了解商業型以房養老方案。
不過銀行會評估年齡、房屋價值、貸款期限及其他條件,每月撥款金額也會依產品契約而不同。
這是貸款,不是政府直接發放的退休金。必須留意利率、利息累積、貸款期限,以及日後債務如何清償。
有些長輩不想再負擔老屋修繕,子女也住在其他縣市,會考慮賣掉房子,搬到更方便就醫或靠近家人的地方。
除了租金上漲風險,也要考慮租約到期、房東不續租,以及高齡租屋的媒合困難。
因此,這個方案不能只看出售後手上有多少現金,還要計算未來10年、20年的居住成本。
建勳會建議退休族先選「生活方便」,再看「房屋價格」。
不是每個人退休後都需要住捷運站旁邊,但一定要考慮日常採買、就醫、散步及家人探訪的便利性。
| 生活圈 | 退休居住優勢 | 看房重點 |
| 四號公園、永安站 | 公園、運動休閒、商圈機能 | 電梯、管理費、周邊交通 |
| 頂溪站 | 捷運通勤、傳統市場、生活機能 | 巷弄環境、噪音、老屋屋況 |
| 景安站 | 雙捷運轉乘、交通便利 | 主要道路車流、步行動線 |
| 南勢角 | 傳統商圈、採買方便 | 巷弄坡度、電梯與停車 |
| 秀朗生活圈 | 住宅氛圍、學校與公園資源 | 就醫距離、交通接駁 |
這裡有個實務觀念:退休買房,不能只看捷運距離,還要看從家門口走到生活設施的過程。
例如,同樣走路10分鐘到捷運站,一間沿途有人行道、路面平坦,另一間需要穿越車流量大的路口,對長輩而言,生活便利性可能完全不同。
假設一對退休夫妻,持有中永和一間無貸款的老公寓,想換成有電梯的小兩房。
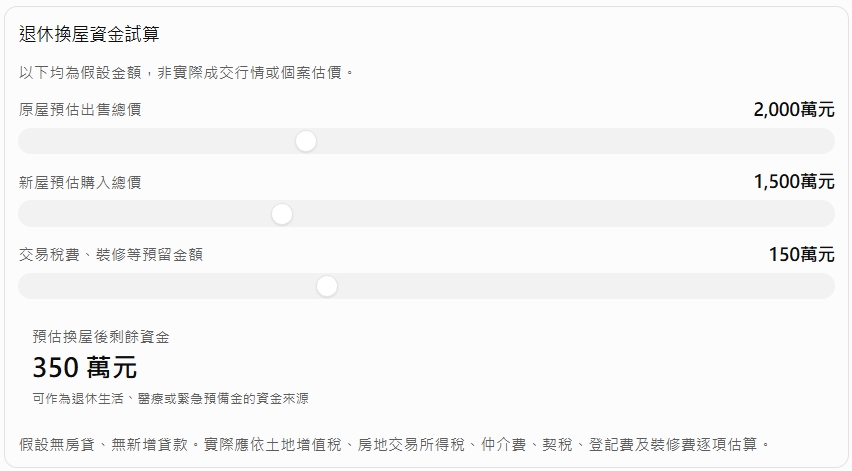
假設無房貸、無新增貸款。實際應依土地增值稅、房地交易所得稅、仲介費、契稅、登記費及裝修費逐項估算。這筆錢能不能稱作退休金?可以視為退休資產的一部分,但不能直接當成每月固定收入。
例如留下350萬元,假設每個月支出2萬元、不計任何投資報酬、通膨與其他費用,約可支應175個月,也就是14.5年。
但真正的退休規劃,還要考慮未來醫療、長照、物價變化及其他家庭支出,不能只靠一個簡單除法決定。
1.目前住宅是否有電梯、扶手及安全出入動線 | |
2.新住處是否方便採買、就醫及家人探訪 | |
3.原屋出售或出租後,實際可取得多少資金 | |
4.新屋的管理費、修繕與長期居住成本 | |
5.是否已和配偶、子女討論未來照護及資產安排 |
在中永和,很多家庭的房子是二、三十年前買的。
當時買房子,想的是小孩有沒有房間、學校近不近、全家住得下嗎?但退休後,生活條件改變了。
以前爬四樓沒問題,現在提著菜上樓可能已經很吃力;以前需要四個房間,現在可能兩個房間就很夠用。
所以我認為,退休住宅規劃不只是房地產買賣,而是一次生活方式的重新安排。
「年輕買房是為了成家,退休換屋是為了讓自己過得更好。」
如果老房子能讓生活更安心,當然可以繼續住;如果已經造成日常負擔,也不必因為捨不得,就一直勉強自己。
老屋市場估價|退休換屋評估|中永和電梯住宅介紹|社區成交行情
本文更新於2026年10月。人口資料採2025年底官方統計;以房養老與長者換居方案依主管機關及銀行現行規定辦理。本文案例為假設試算,不構成貸款核准、投資收益或成交價格保證。
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026繼承房屋新制解析!繼承房子後先整理哪6項資料?兄弟姊妹共同繼承,出售前必談的5件事
下一篇
2026新婚首購族必看!婚前買房、婚後共同繳房貸怎麼分?5大關鍵與數字試算一次看懂