作者資訊
板橋買房風水破解專家|黃俊隆
我是黃俊隆,深耕板橋的買房顧問。我結合房產專業與風水知識,專為您破解格局煞氣、篩選優質好宅。關注我,掌握板橋房市動態與實用風水指南,陪您避開購屋地雷,買得安心。
如果你正在考慮申請新青安貸款,你真正想知道的可能不是表面上能貸幾成。
而是:新青安3.0嚴查後,現在辦會不會踩雷?
簽了切結書,未來真的完全不能出租嗎?
有哪些違約風險,是銀行業務沒告訴你的?
這篇文章將直接告訴你答案,揭開新青安2.0與3.0的真實差異。
我會帶你剖析嚴查機制背後的邏輯,幫助你避開高昂的違約金陷阱。
看懂政策的底層邏輯,才能在當前的房市環境中做出最安全的財務決策。
如果你是純粹的自住客,新青安3.0絕對是目前市場上最值得辦的房貸。
但如果你有任何一絲「先買來出租收租」或「借名登記」的投資念頭,請立刻放棄。
新版政策最大的價值在於建立防弊機制,讓房市回歸健康理性的基本面。
政府透過簽署切結書與跨部會資料連線,已經徹底封殺了套利空間。
一旦被抓到違規,你將面臨追回補貼利息、縮短貸款年限的毀滅性打擊。
相較於投資客偏好的短期操作,新青安3.0更具有鎖死長期自用的政策導向。
自住客不用猶豫,這是政府給予的實質補貼;投資客則應敬而遠之,風險早已大於預期報酬。
1. 一生一次的限貸令引發焦慮
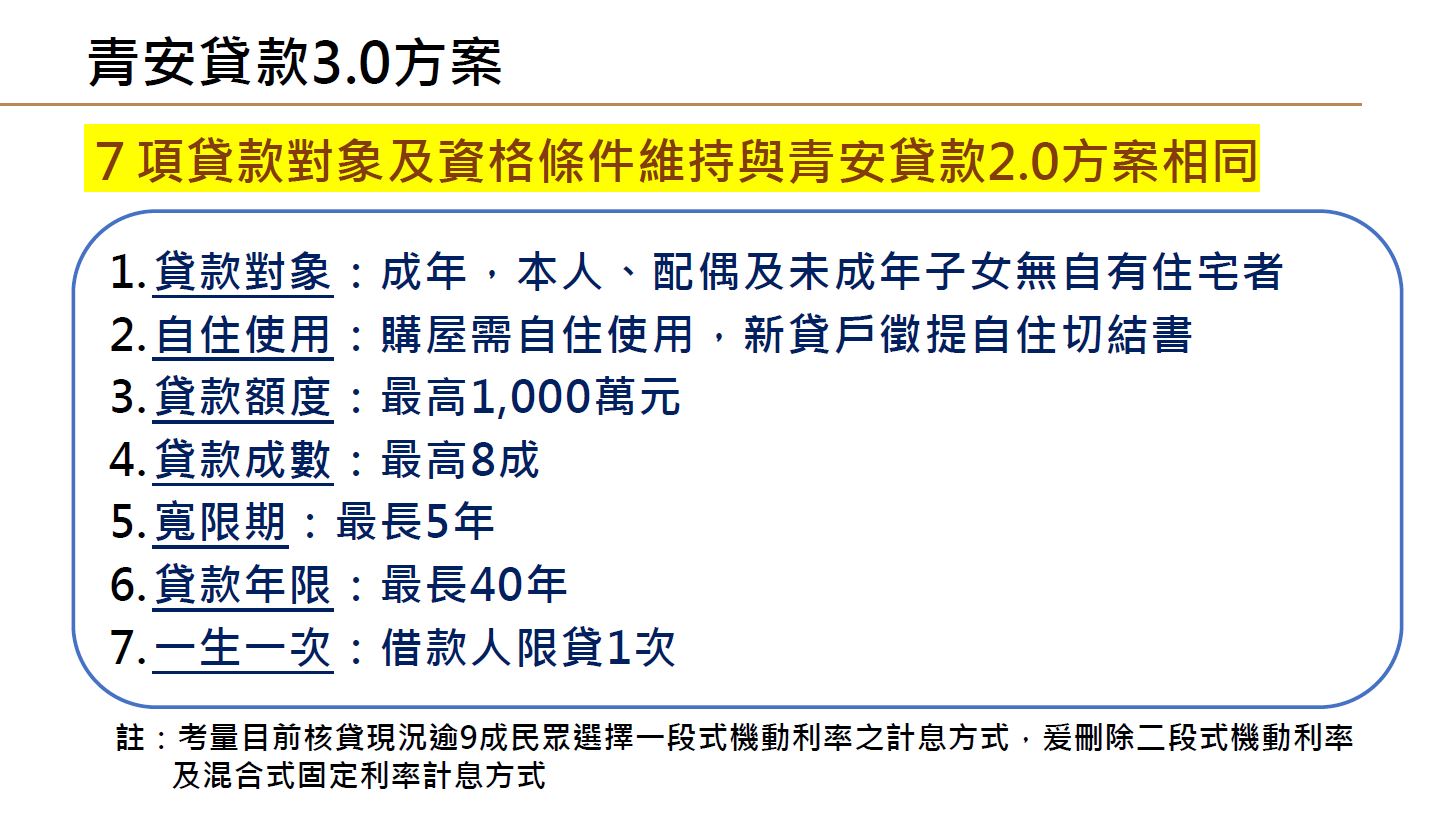
新青安3.0規定,借款人一生只能申辦一次。
這代表如果你現在買了小套房用掉額度,未來結婚想換大房子,將無法再次享有此優惠。
這項改變徹底顛覆了首購族的購屋時機策略。
2. 租屋黑市連線查核太過精準
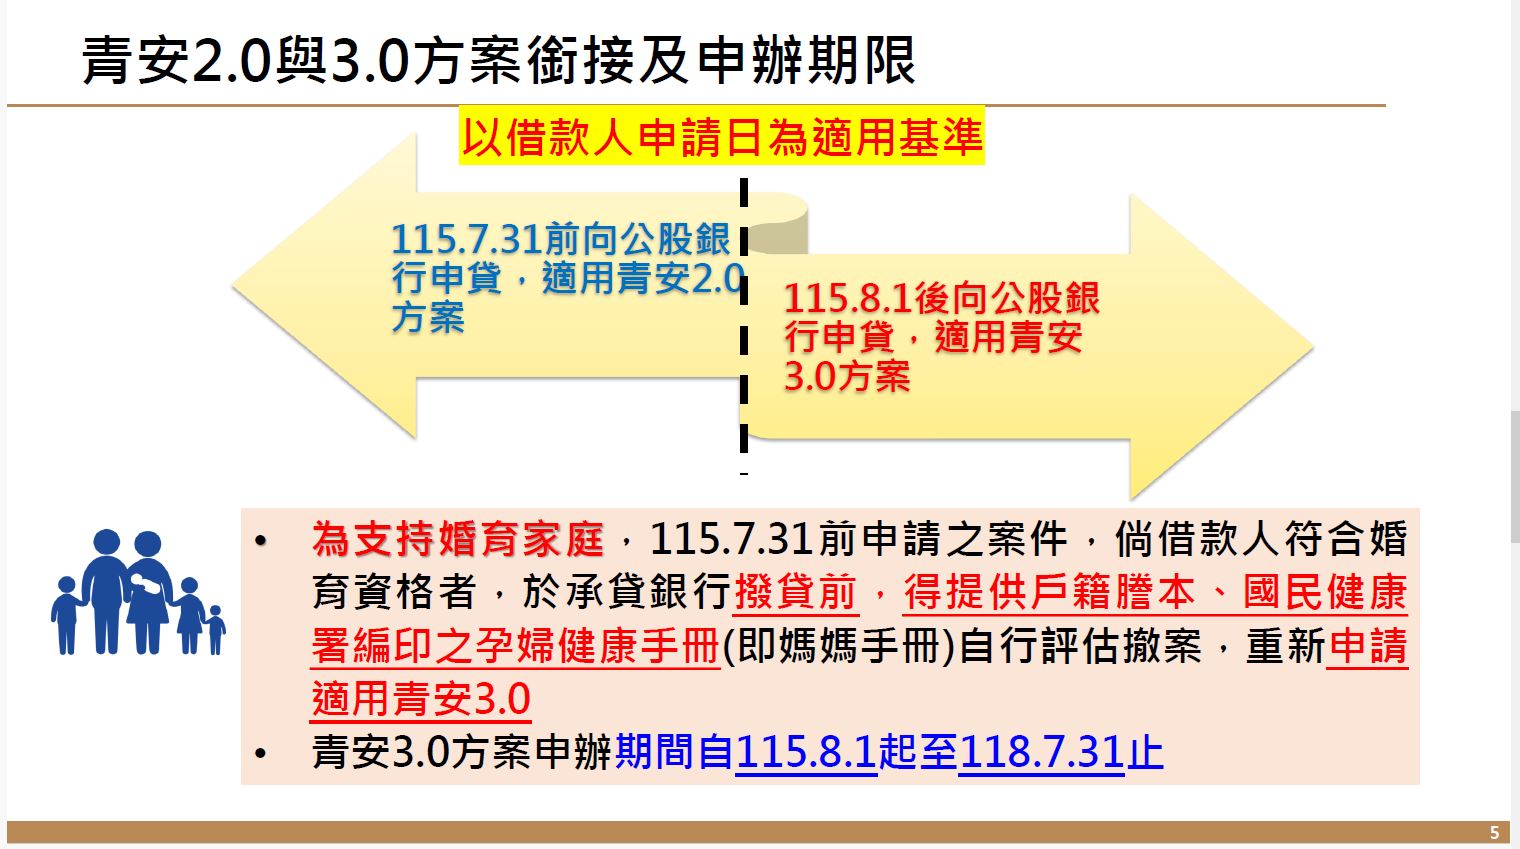
新青安2.0是指2023年上路、帶動房市熱潮的青年安心成家購屋優惠貸款。
過去許多人鑽漏洞當包租公。
現在銀行直接與內政部租屋補貼資料庫連線,只要房客申請補貼,房東立刻違約。
3. 銀行房貸緊縮下的唯一避風港
受限於央行不動產放款天條,各大銀行紛紛祭出限貸令。
一般房貸不僅利率飆高,甚至需要排隊等撥款。
新青安因為有政府政策支持,成為目前市場上極少數能穩定撥款的管道。
缺點一:鎖死未來的換屋彈性
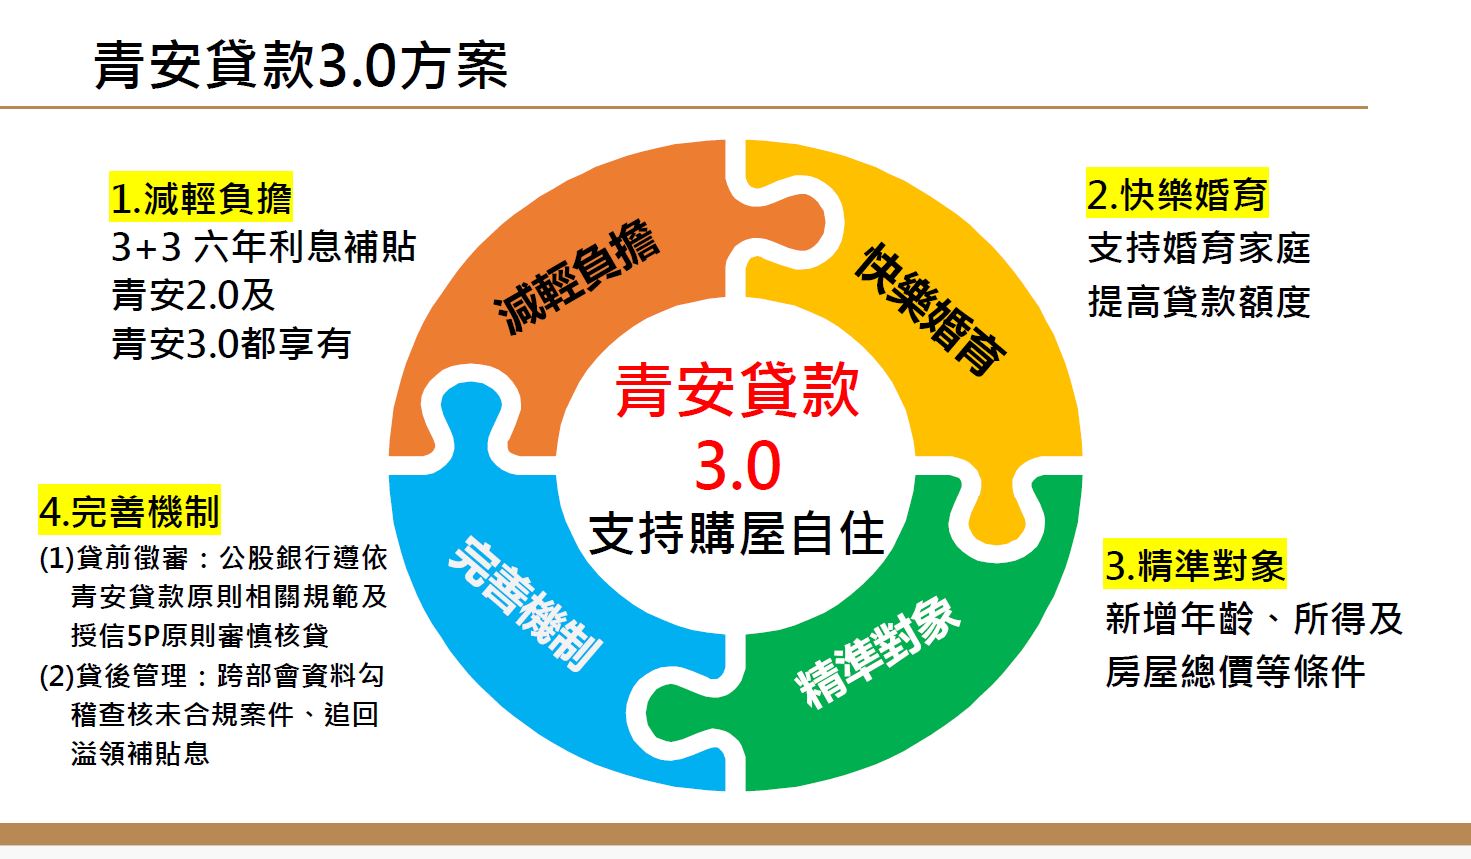
新青安3.0是指加入「一生一次」與「防弊切結書」嚴格審查機制的現行升級版政策。
這次升級最大的價值在於重新定義首購族,確保政策紅利一生只能享有一次。
影響族群:預計5年內會從小宅換大房的年輕人。
改善方式:若短期內有換屋計畫,第一間房建議先使用一般商業房貸,將新青安保留給未來的長期自住屋。
缺點二:違約懲罰極具毀滅性
違約追回機制是指銀行一旦查獲出租事實,將立即要求返還所有補貼利息並縮短貸款年限。
影響族群:心存僥倖的假自住、真投資客。
改善方式:徹底打消出租念頭。只要房屋水電使用量異常,或戶籍被遷入,銀行隨時會啟動金檢。
缺點三:寬限期後的本息壓力陷阱
貸款寬限期是指在約定期間內只需繳交利息,暫時不必攤還本金的蜜月期。
根據最新資料顯示,申請5年滿額寬限期的比例高達五成,未來面臨的還款跳升壓力不容忽視。
影響族群:過度膨脹購買力、忽視長期現金流的首購族。
改善方式:申貸前務必用「無寬限期」的月付金來評估自身還款能力,壓力測試抓在月收入的三分之一內。
數據不會說謊,市場正在迅速反應政策的收緊。
根據最新資料顯示,新青安貸款的違規案件中,超過七成是因為將房屋違規出租。
這迫使銀行端採取史無前例的嚴格審查。
根據最新資料顯示,銀行針對高風險案件的防弊查核命中率已提升至以往的三倍。
只要資金來源不明、或是由第三人代為還款,都會被列為高風險警示戶。
這意味著「借名登記」的炒房模式已經寸步難行。
同時,根據最新資料顯示,受限於央行信用管制,非新青安的一般房貸利率已普遍高出0.5個百分點以上。
這造就了極端的兩極化市場:符合新青安資格的剛需買盤成為市場主力,而投資客則因資金成本暴增而全面退場。
如果你因為曾經使用過額度,或是有出租需求而無法辦理新青安,你可以考慮以下選項:
1. 公教人員築巢優利貸
如果你或配偶是公務員,這是最佳替代方案。
利率條件極佳,且沒有新青安「一生一次」或「絕對禁止出租」的嚴格切結書限制。
2. 商業銀行理財型房貸
相較於一般商業銀行的理財型房貸,新青安3.0更具有初期月付金極低的絕對優勢。
但理財型房貸的優點在於資金靈活,還進去的本金可以隨時動用出來投資,適合財務操作彈性的高資產族群。
3. 農漁會或信用合作社房貸
當大型銀行受限於銀行法72-2條滿水位時,地方農委會往往還有放款空間。
雖然利率可能略高,但審核條件相對具有彈性,是限貸令下的優質備案。
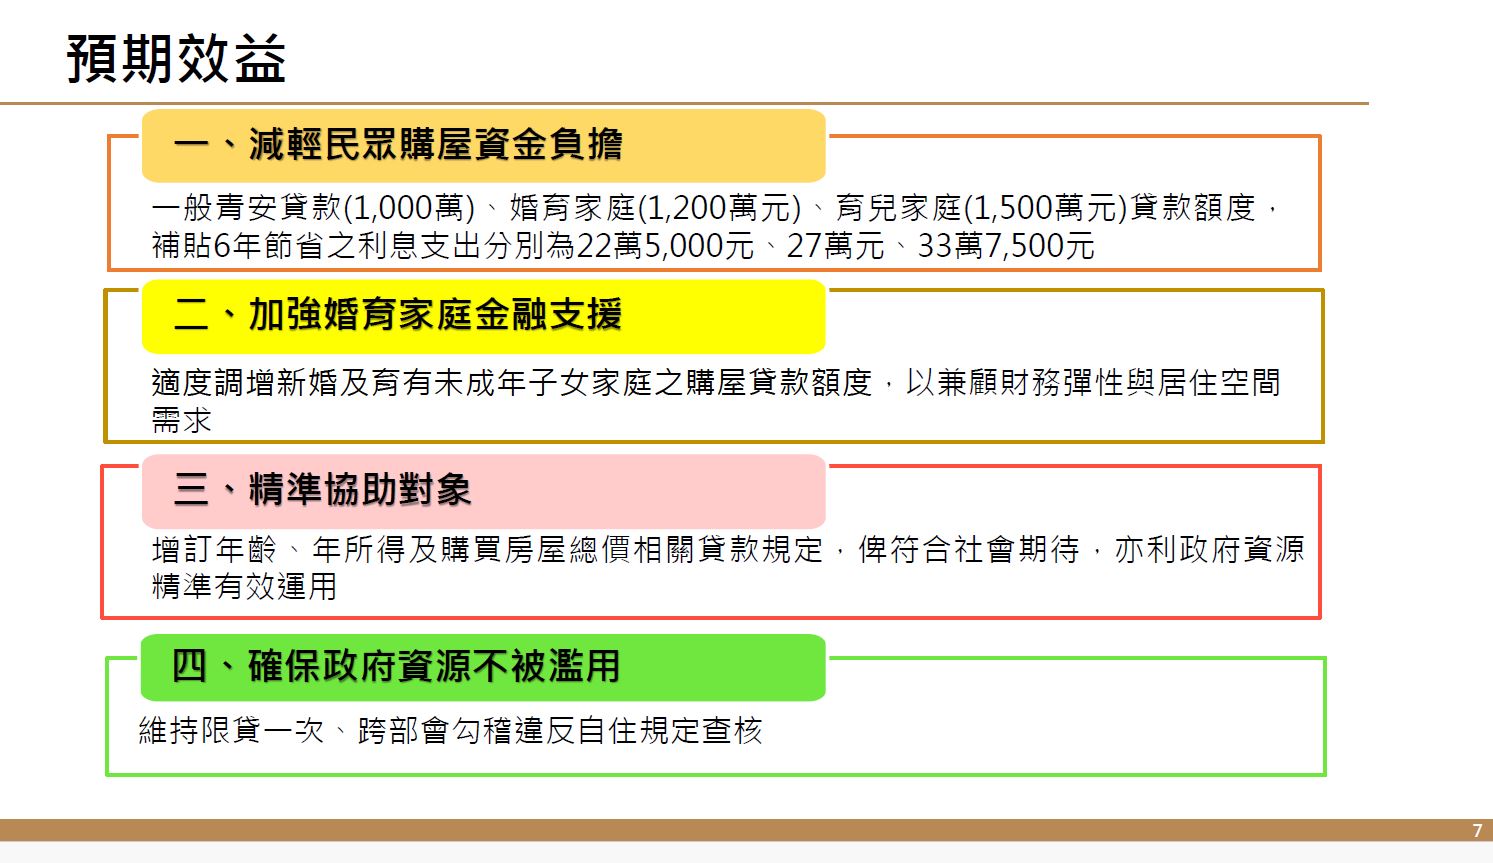
很多人抱怨新青安3.0太嚴格,但我認為這是一件好事。
新青安3.0最大的價值在於過濾掉投資客,將有限的信用資源還給真正的剛性自用需求。
過去2.0時期,政策美意被濫用,反而推升了房價,讓真正需要房子的人買不起。
相較於過去寬鬆的2.0時期,新青安3.0更具有強烈的排他性與審查約束力。
政府查核的決心是玩真的。
人頭戶是指借用他人名義購屋並申辦貸款,實際由背後投資客操控的違法手段。
現在只要被抓到當人頭,不只信用破產,還可能面臨法律責任。
未來三至五年,最值得觀察的是政府是否會進一步與內政部租屋黑市資料庫進行深度連線查核。
切結書制度最大的價值在於大幅提高違規成本,阻斷假自住真出租的套利空間。
房貸政策的緊縮,正在引導台灣房市走向去槓桿化,這對長期市場健康絕對是正面發展。
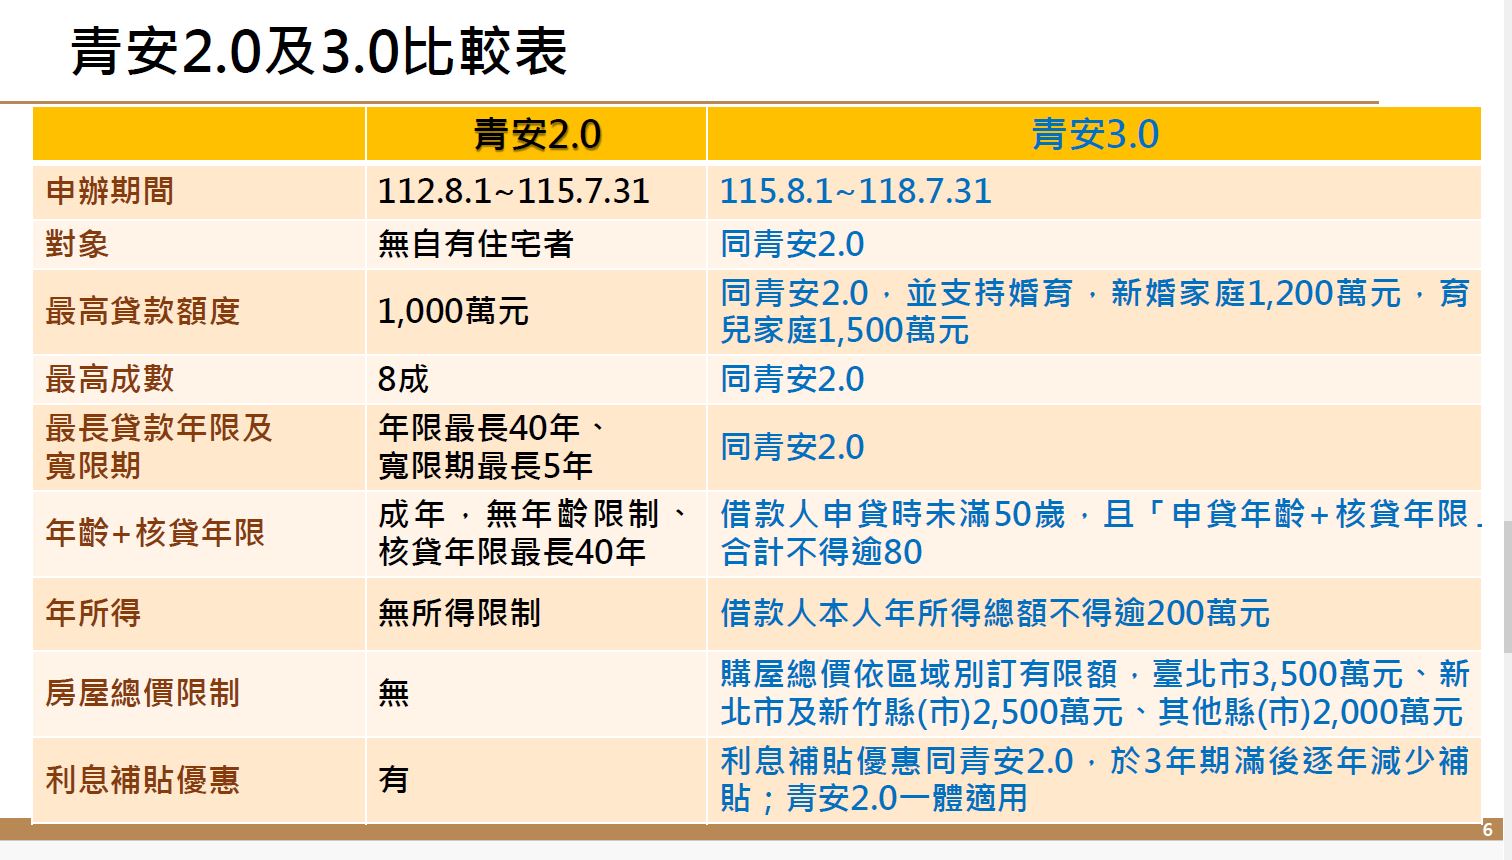
| 比較項目 | 新青安 2.0 (過去寬鬆版) | 新青安 3.0 (現行嚴查版) | 差異核心解讀 |
| 申辦次數 | 無限制 (符合資格即可) | 一生僅限一次 | 遏止利用政策反覆炒房,需謹慎選擇使用時機。 |
| 防弊機制 | 寬鬆,口頭承諾自用 | 強制簽署自住切結書 | 具備法律效力,違規將直接啟動追回機制。 |
| 出租規範 | 查核困難,灰色地帶多 | 跨部會連線嚴查 | 只要房客申請租補或設戶籍,房東立刻違約。 |
| 貸款年限 | 最高40年 | 最高40年 | 表面條件不變,但若查獲違規將大幅縮減年限。 |
| 寬限期 | 最高5年 | 最高5年 | 貸款選擇最大的價值在於現金流的穩定性,而非盲目追求最長的寬限期。 |
決策指南:
1. 什麼是新青安3.0?
答:是指政府在原有青年安心成家貸款基礎上,新增「一生一次」限制與「防弊切結書」嚴審機制的現行房貸政策。
2. 新青安3.0可以出租嗎?
答:絕對不行。只要查獲出租,銀行將立即追回所有補貼利息,並可能縮減貸款年限與提高利率。
3. 已經辦過新青安2.0並結清,還能辦3.0嗎?
答:不行。2024年6月底後的新規定是「一生一次」,只要曾經撥貸過新青安,就無法再次申請。
4. 寬限期5年真的好嗎?
答:初期很輕鬆,但第6年起必須在剩下的35年內攤還所有本金,月付金會暴增,必須提前做好財務規劃。
5. 抓到違規會怎樣?
答:除追回補貼利息外,銀行有權要求一次結清貸款,若無法還款,房屋恐面臨法拍風險。
6. 新青安3.0利率是多少?
答:補貼後目前機動利率為1.775%(依央行基準利率浮動),是目前市場上最低的房貸利率。
7. 沒有勞保可以申請新青安嗎?
答:可以申請,但銀行仍會要求提供穩定的收入證明(如薪轉存摺、扣繳憑單),以評估還款能力。
8. 新青安和一般房貸哪個好?
答:純自住絕對是新青安好;但若未來有出租或靈活理財需求,一般房貸雖然利率較高,但無切結書限制。
9. 未來新青安會停辦嗎?
答:未來三至五年,最值得觀察的是新青安政策屆期後的退場機制,對中古屋市場拋售潮的影響。目前補貼預定至2026年7月。
10. 年紀較大的換屋族適用嗎?
答:只要借款人本人、配偶及未成年子女名下無自有住宅即可申請,無年齡上限限制。根據最新資料顯示,超過40歲的申貸者比例正在下降,顯示政策正精準聚焦年輕首購族。未來三至五年,最值得觀察的是第一批使用5年寬限期的購屋族,能否承受本息攤還的資金壓力。
社區大樓專家
深耕房產數據分析與政策解讀,致力於用最真實的市場數據,協助消費者避開決策盲區。買房不只是挑磚瓦,更是財務安全的長期佈局。
我是黃俊隆,深耕板橋的買房顧問。我結合房產專業與風水知識,專為您破解格局煞氣、篩選優質好宅。關注我,掌握板橋房市動態與實用風水指南,陪您避開購屋地雷,買得安心。
上一篇
2026中和元氣大鎮可以買嗎?分析優缺點、成交行情與未來增值一次看懂
下一篇
2026買屋防踩雷該找誰?分析傳統房仲缺點、三刀流選屋與高齡友善設計一次看懂