• 我要刊登
  • 目錄
  • 0
  • 0

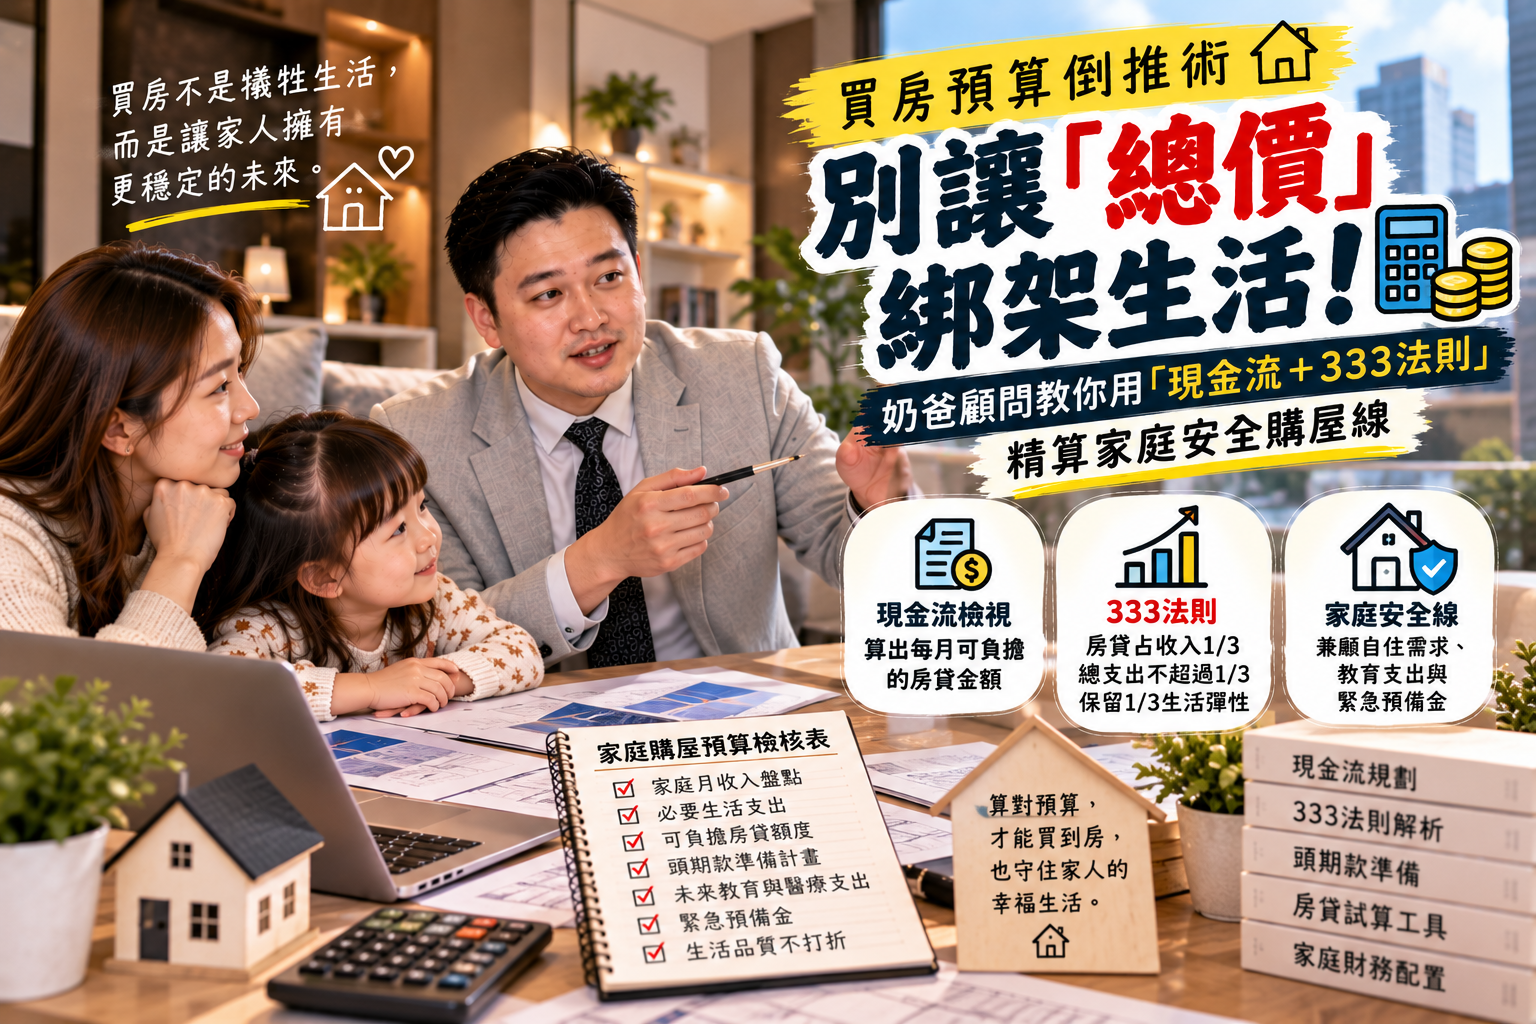
買房預算倒推術:別讓「總價」綁架生活!奶爸顧問教你用「現金流+333法則」精算家庭安全購屋線

發佈時間:2026/10/14 更新時間:2026/10/14
買房預算倒推術:別讓「總價」綁架生活!奶爸顧問教你用「現金流+333法則」精算家庭安全購屋線

買房預算倒推術:別讓「總價」綁架生活!奶爸顧問教你用「現金流+333法則」精算家庭安全購屋線

「阿明,我們夫妻年薪加起來 180 萬,現在存了 350 萬自備款,到底可以看多少總價的房子?身邊朋友都說直上 2,500 萬,我們該衝嗎?」

在雙北看屋市場中,許多首購小家庭往往習慣「以總價看房」——看到廣告看板打著「總價 1,888 萬起」、「輕鬆月付」就一頭栽進去,卻在簽約交屋後才驚覺每個月的房貸、管理費與育兒支出壓得全家喘不過氣。

從業超過 9 年、協助上百組家庭成家立業的理財型房地產顧問,同時身為雙寶奶爸的陳家明要提醒大家:買房不是算你能買多貴的房子,而是精算買完之後,你的生活還能不能過得從容。 今天阿明就用「理財倒推法」與「333 法則」,帶大家精準算出不傷生活品質的購屋安全線!

一、家庭購屋財務評估模型(以雙薪家庭為例)

在看屋前,請先放下售屋 DM,將家庭收支套入以下標準財務模型進行檢視:

評估維度安全健康標準警戒壓力上限評估考量與說明
房貸負擔比家庭月收入的 30% ~ 35%家庭月收入的 40% ~ 45%超過 45% 一旦面臨育兒開銷增加或升息,容易產生金流斷鏈風險
自備款留存購屋總價的 25% ~ 30%購屋總價的 20%(極限值)除頭期款外,須涵蓋契稅、代書費、基本裝潢與家電軟裝開銷
家庭緊急預備金6 至 12 個月 固定支出總額至少 3 個月 固定支出繳完交屋款項後,身邊活期或高流動性資產絕對不能歸零
寬限期設定僅作為裝潢緩衝(最多 1~2 年)依賴寬限期借新還舊試算還款能力時,務必以「本息平均攤還」作為唯一衡量基準


【家庭理財 333 安全配比】
┌──────────────────┬──────────────────┬──────────────────┐
│ 日常生活與育兒開銷 │ 長期儲蓄與理財投資 │ 房貸本息攤還上限 │
│            ( 1/3 )            │             ( 1/3 )             │           ( 1/3 )          │
└──────────────────┴──────────────────┴──────────────────┘ └──────────────────┴──────────────────┴──────────────────┘

二、別踩地雷!購屋預算最常被忽略的 3 大「隱形開銷」

很多小夫妻只準備了剛好 2 成的頭期款,就以為可以順利入住,卻往往在交屋前夕面臨流動資金見底的窘境:

1. 交易規費與稅費(約需總價 1.5%~2.5%)

房屋買賣除了房屋總價,還有許多必要行政規費:

  • 買方仲介服務費(法定上限 2%)
  • 契稅(依房屋評定現值 6% 計算)
  • 印花稅、地政登記規費、代書過戶潤筆費
  • 銀行房屋火險與地震險保費
  • 以總價 2,000 萬的新成屋或中古屋為例,這些雜項開支通常需預留 30 萬至 50 萬元 現金。

2. 裝潢與家電軟裝成本

「買了毛胚或空屋,才發現裝潢一坪要 8~12 萬!」若購買新成屋,即使不做奢華木作,僅施作平釘天花板、冷氣管線、全室油漆、燈具及添購變頻冷暖空調、冰箱、洗衣機與床墊家具,一間標準 3 房至少需準備 120 萬至 200 萬元 的現金預算。

3. 雙寶育兒的突發性彈性開銷

身為奶爸,阿明最能體會有了小孩後的開銷變化:托嬰幼兒園學費、奶粉尿布、突發醫療自費項目,每月固定開支難以壓縮。若房貸吃滿月收入的 50%,生活容錯率直接歸零,夫妻間容易因財務摩擦產生焦慮。

三、阿明教你用「可支配現金流」反推房屋總價

不要用「建商開價」決定預算,要用「每個月能輕鬆拿出的金額」來倒推:

【購屋總價倒推公式】 Step 1:確認家庭每月可負擔房貸上限(如:月收 15 萬 × 33% = 5 萬元) Step 2:換算可借貸房貸總額(以 30 年期、利率約 2.2% 試算,每借 1,000 萬月付約 3.8 萬元)        ──> 每月 5 萬可負擔貸款本金約 1,300 萬元 Step 3:加上手頭可動用的純自備款(假設 350 萬扣除裝潢規費剩 250 萬)        ──> 建議總價安全區間:1,300 萬 + 250 萬 = 1,550 萬 ~ 1,650 萬元

透過這種精算法,你就能清楚知道目前在哪個價格區間是「安全舒適圈」,在哪個區間是「壓力危險區」,進而精準鎖定板橋或雙北合適的社區與坪型。

四、理財型購屋常見問題解答 (FAQ)

Q1:目前有新青安房貸可以貸到 40 年,是不是可以大膽拉高購屋總價?

A:40 年房貸確實能有效降低每個月的月還款壓力,但阿明的建議是:「用 30 年期的月付金評估負擔能力,但向銀行申貸 40 年期作為金流防禦緩衝。」 這樣每個月省下來的現金流可以作為緊急備用金或投入穩健資產配置,而不是拿來盲目追高超出自身能力的豪宅總價。

Q2:長輩願意資助部分自備款,我們該一次把自備款全丟進去降低貸款嗎?

A:若家庭流動資金充裕,在低利環境下,不建議把全部現金鎖在房子裡。保留一部分長輩資助的資金作為「育兒與事業緊急預備金」或穩健息收資產,維持手頭的流動性彈性,才能真正享有安心的居住品質。

Q3:自住購屋該如何兼顧未來的「轉手保值性」?

A:自住買房雖然以生活舒適為首要,但仍要挑選具備「抗跌三要素」的物件:(1) 交通動線(如捷運步行 10 分鐘內或快速道路便道);(2) 完整學區(雙語國小或優質國中);(3) 品牌建商與均質規劃(如板橋江翠北側或新板特區指名社區)。即便未來換屋,也能享有高流動性與轉手溢價。

買房是一場長跑,終點是家庭的幸福與安心,而不是每個月被帳單追著跑的焦慮。理清手頭的財務模型,用理財思維為家人挑選遮風避雨的好房,才能住得踏實、資產穩健成長!

🏡 尋找板橋與雙北理想好房,讓奶爸阿明陪您踏實成家!

一個家,是美好生活的起點,也是家庭資產最重要的基石。

買房不僅是選擇一處遮風避雨的空間,更是珍藏全家歡笑與回憶的長期承諾。若您想深入了解社區行情、預約賞屋或諮詢資產規劃,歡迎隨時與家明聯繫!

【聯絡資訊】

  • 房地產顧問:陳家明(奶爸阿明)
  • 賞屋專線:📞 0917-769-201
  • 服務團隊:CENTURY 21 世紀不動產|家睦團隊【板橋特區加盟店】
  • 經紀營業員證號:(106) 登字第 318508 號

【服務項目】

  • 雙北房地產買賣
  • 房地產理財規劃
  • 銀行鑑價預估
  • 新青安資格預審諮詢
  • 房屋買賣全流程服務

【服務承諾】

堅持誠實告知優缺點,絕不隱瞞屋況,陪您安心完成買房大事!

奶爸阿明的理財房產日常,歡迎追蹤:『關注阿明,不用問神明』

#板橋買房 #首購族指南 #買房預算 #房貸試算 #理財型房地產顧問 #陳家明 #育兒買房 #家庭財務規劃 #購屋避坑

歡迎來到【奶爸陳家明理財型房地產顧問】!我是 8 年級奶爸陳家明。 買房不只是買一個遮風避雨的家,更是家庭財務佈局中最關鍵的一步。從業超過 9 年、陪伴上百個家庭成家立業,我始終相信:用理財思維買房,才能兼顧生活品質與資產增值。 在這個頻道,我將為你帶來: 商圈深度剖析:深耕板橋核心,帶你看懂新板特區與江北重劃區的發展潛力與生活機能。 指標社區開箱:實地解析「忠泰本質」、「立信瀚疆」、「榮群擎川」等熱門社區的優缺點、格局與行情。 理財型置產策略:從首購預算規劃、換屋槓桿操作到長期資產抗通膨,提供務實透明的財務建議。 奶爸同理視角:站在親子家庭的角度,幫你把關學區、動線、通風採光等真正影響居住質感的細節。 無論你是準備首購、小換大,或是想做好資產配置,訂閱頻道,讓我陪你用清晰的財務思維,買進理想生活!
上一篇

買房抗通膨還是套牢?理財型顧問拆解「資產防護力 3 準則」與板橋自住置產心法

下一篇

預售屋工程期款怎麼抓?理財顧問拆解「零工程款陷阱」與首購家庭資金防爆法則

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言