您好!我是深耕中永和的在地房仲阿棋,本身就住在南勢角飛駝社區,對當地的生活圈與房市脈動瞭如指掌。無論是想尋找捷運沿線的好宅、評估自住換屋,或是需要專業的買房建議與市場分析,我都為您精準把關,歡迎持續關注! 現任職務 : 住商不動產 永和公園店 營業專員。專業資歷 : 從事不動產相關行業15年在地房產服務,持有國家不動產經紀營業員證照(101)登字第194280號。 主攻領域 : 熟悉中永和地區的公寓、電梯大樓、社區套房、透天厝....等買賣,對於南勢角一帶的巷弄街道格局、在地眷村文化與社區特性有相當的瞭解與交易經驗。 如果您想了解: 1. 不動產買賣屋諮詢(南勢角、捷運沿線、中永和電梯/公寓行情分析與實價登錄) 2. 尋找具體聯絡方式或店面資訊 3. 區域房價評估或購屋建議 請隨時告訴我您的具體需求! 住商不動產 永和公園店 許棕棋 0958-918359。
- 目錄
- 0
- 0
2035年~2055年 大繼承不動產時代來臨:繼承潮爆發、空屋率攀升與房價極化分化趨勢實務全解析
結論先行:繼承潮不等於人人有房,不動產財富將迎來史上最大分化
很多客戶在帶看或聊天時常問我:「阿棋,大家都說再過十年大繼承時代來臨,年輕人等著繼承就好了,以後房子是不是根本賣掉沒人要?房價會不會崩盤?」
我的答案很明確:繼承潮確實會全面爆發,但房價不會全面崩盤,而是走向劇烈的『極化分化』。
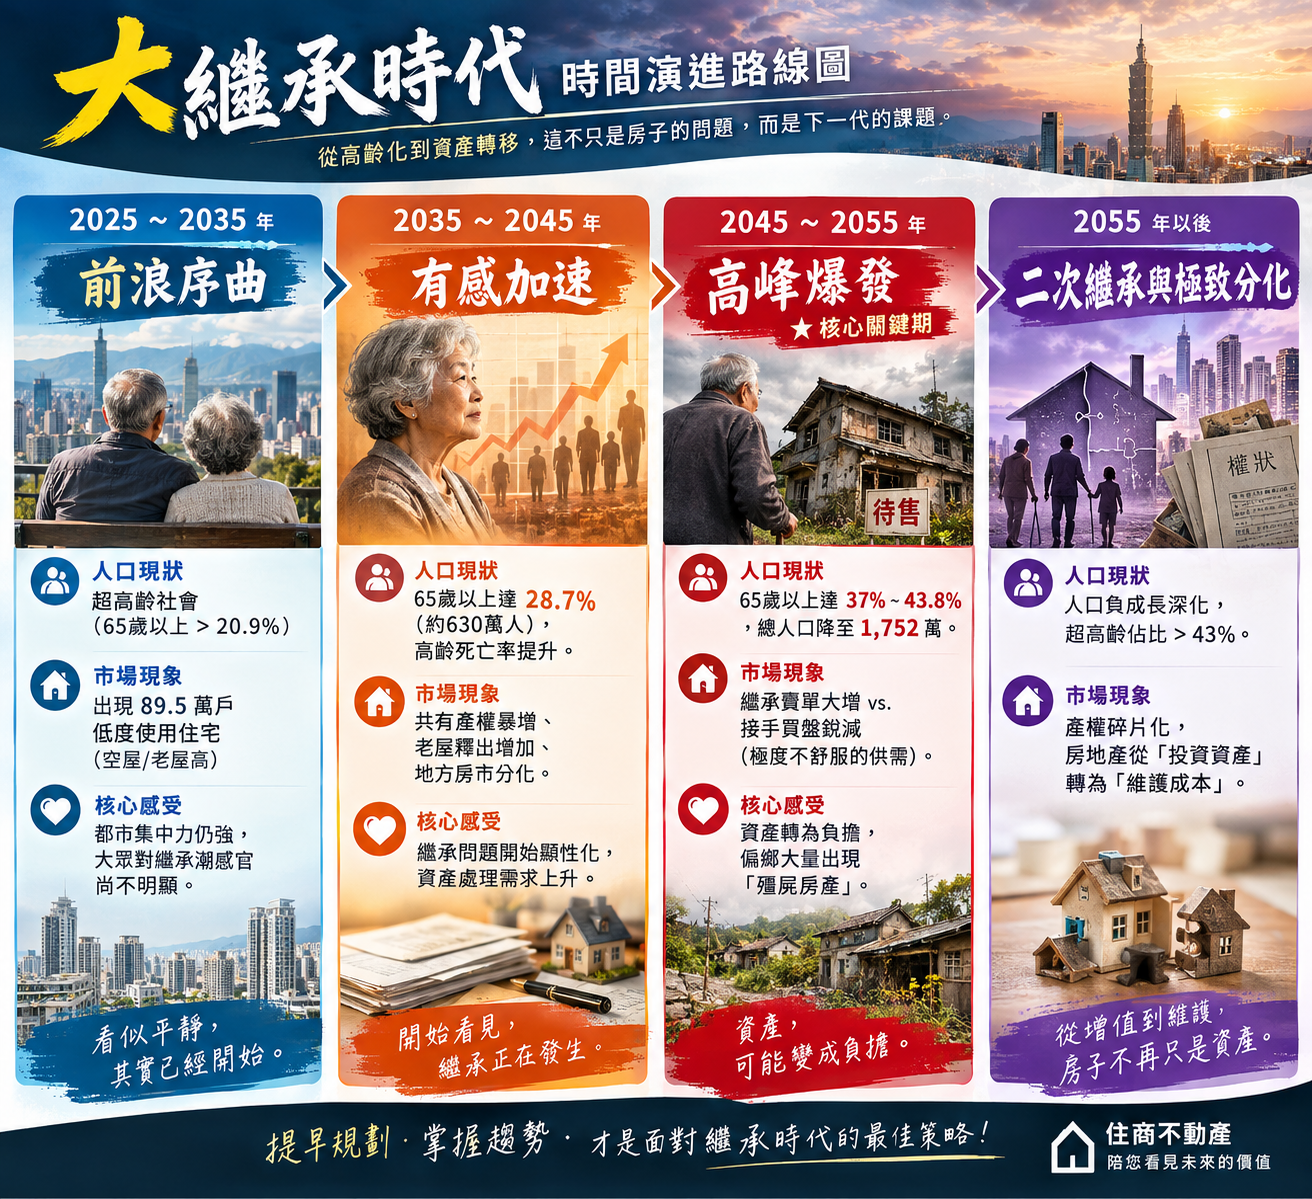
從2035年至2055年,台灣將進入歷史上規模最大的不動產繼承高峰期。然而,繼承下來的房子「在哪裡」、「屋齡多久」、「好不好用」決定了一切。精華區、高機能且符合現代居住需求的資產將持續卡位保值;反觀蛋白區、老舊公寓、產權複雜的多人合稅物件,將面臨高空屋率與流動性鎖死的困境。「等房族」等到的未必是財富自由,更多可能是負擔與變現難題。

5個繼承不動產時代常見 Q&A
Q1:大家都等著繼承房子,未來的首購族與換屋族買盤會不會直接消失?
不會消失,但需求型態會大幅轉變。
繼承下來的物件往往存在「屋齡過老(40~50年以上)」、「蛋白區位」或「多位繼承人共同持有」等問題,並不符合現代年輕家庭的居住習慣(如電梯、停車位、物業管理、近工作地)。因此,市面上會出現「一邊繼承老房、一邊租/買新房」的雙軌現象,優質機能區的新成屋與中齡電梯大樓依然有強勁的實質自住需求
Q2:繼承來的老房子,直接出租當包租公好,還是趁早賣掉分錢好?
關鍵看「區域機能」與「產權複雜度」。
如果是六都精華區、近捷運且管理良好的物件,出租收益穩定,可作為長期現金流;但如果是非核心區的老公寓、或高額修繕成本的物件,加上手足間多人繼承,強烈建議「共識變現」。多人持有的不動產時間拉長必生糾紛,趁早處分轉向流動性高、產權單一的資產才是上策。
Q3:繼承潮會不會導致全台空屋率爆表,進而拉垮整體房價?
空屋率會爆表,但影響是「結構性」而非「全面性」。
人口減少與繼承釋出會使偏遠地區、少子化嚴重的蛋白區空屋率急遽上升,價格甚至無人承接;但人口集中、產業聚落明確的都會核心區,土地資源不可再生,空屋率影響極低。房價將呈現「蛋黃區抗跌走高、無機能蛋白區陰跌修整」的強烈分化。
Q4:繼承不動產時,最常遇到哪些意料之外的隱形成本與坑?
最大的坑是「房地合一稅」、「持份糾紛」與「老屋維護費用」。
2016年後取得的繼承物件,未來出售時若以「公告現值」作為成本计算,可能面臨極高額的房地合一稅負;此外,手足意見不合導致無法處分、老舊建物地基或結構滲漏修繕等,都是看得到吃不到的隱形財務負擔。
Q5:面對2035~2055年的繼承潮,現在手中有房的人該如何提前資產配置?
「汰弱留強、整合產權」是八字真言。
趁現在市場流動性尚佳時,清理手邊位於非核心區、無機能的老舊資產,將資產集中至核心都會區、高流動性、易於租賃及分割的物件。若是留給下一代,可預先建立遺囑、成立信託或進行人頭規劃,避免多子女繼承造成的資產凍結。
為什麼2035~2055年是台灣不動產轉折的關鍵二十年?
從人口結構與房屋持有者年齡來看,台灣戰後嬰兒潮世代(1950~1960年代出生者)目前正處於60~70歲之間。到了2035至2055年間,這群擁有台灣最龐大房產資產的世代將陸續滿80歲以上,資產轉移的浪潮將達到巔峰。
近年我在第一線服務客戶,顯著感受到這種世代交替的焦慮。過去五年,來找我們諮詢「繼承分割」、「老屋換合約」、「父母房產轉移」的客戶比例增加了近四成。這不僅僅是世代間的財富轉移,更將徹底撕裂台灣過去「只要買房就會升值」的傳統觀念,強迫市場進行一場殘酷的資產大洗牌。
繼承潮下的三大房產趨勢:極化分化、高空屋率與流動性陷阱
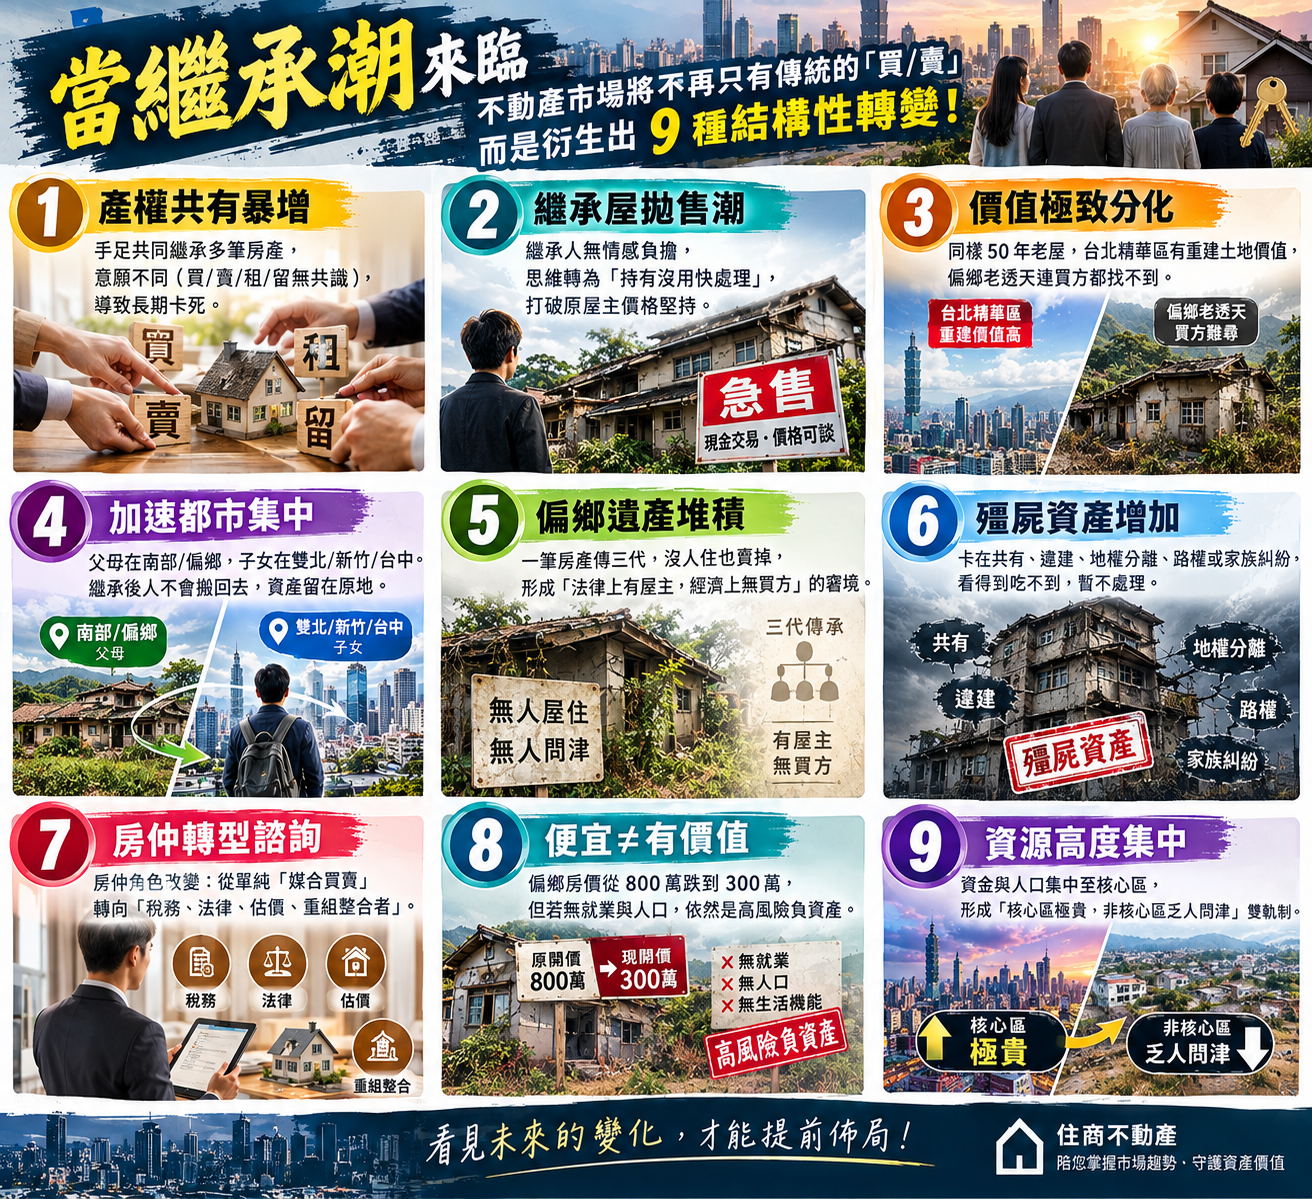
趨勢一:房價「極化分化」,蛋黃高貴、蛋白失血
過去房市盛況時,幾乎是「母雞帶小鴨」,蛋黃區漲完順勢帶動蛋白區。但隨著繼承潮來臨,繼承人拿到了大量位於二三線區域或老舊社區的房產,供給突然增加,而需求端因少子化而萎縮。未來20年,核心精華區、產業園區周邊及公共設施完善的區域,房價因稀缺性與強勁租賃需求將持續挺立;相反地,缺乏產業支撐與交通機能的蛋白區,將出現嚴重的「價格失真」與「無人接盤」現象。
趨勢二:名義空屋率飆升,但「有效供給」依然不足
許多人以為繼承潮一來,市面上房子滿街飛,買房會變便宜。這是一個巨大的誤區。繼承下來的房子很多是30、40年以上的無電梯公寓、產權極度分散的祖厝,或是維修成本極高的老舊透天。這類物件雖然算在政府的統計「空屋」裡,但根本不符合現代年輕人的居住標準,銀行貸款成數低,修繕動輒數百萬。結果將是:名義空屋率很高,但買方要的優質好房子「有效供給」依然極度短缺。
趨勢三:流動性陷阱,資產變成「看的到吃不到」的遺產
實際帶看與處理資產繼承時,最常遇到的窘境就是「兄弟姊妹共5人共同繼承一間公寓」。有人想賣、有人想出租、有人要自己住、有人急需用錢。最終意見無法整合,房屋只能放著任其老化衰敗,成為高額地價稅與房屋稅的負擔。這種產權凍結的物件,正是未來20年最可怕的流動性陷阱。

居住體驗與日常情境:繼承老屋 vs 現代居住需求的真實衝突
想像一下未來的日常情境:
情境一:通勤與生活機能的失衡
小張35歲,繼承了父親位於新北蛋白區山上的30年老透天。每天早上一開門,開車下山塞車40分鐘才到捷運站,晚上回家附近連一家走路能到的超商都沒有,房子很大卻冰冷空曠。最終他選擇把山上房子空著,自己跑到板橋租一間小兩房,只為了每天能多睡1小時、下樓就能買宵夜與托育孩子。
情境二:老舊梯公寓的噩夢
退休的林阿姨繼承了台北市區50年的無電梯四樓公寓。年輕時不覺得,現在膝蓋退化,每次採買完提著重物爬四樓都是一種折磨。想裝電梯,一樓與二樓鄰居根本不願意出錢;想賣掉,發現買方全是投資客,砍價毫不留情。房子名義上價值兩千萬,但阿姨的退休生活品質卻極度低下。
情境三:世代交替的社區氛圍變遷
在走訪許多30年以上的舊社區時,常會發現白天走廊安靜得可怕,公共設施維護停擺,管委會基金不足。年輕一代繼承後不願入住,租給流動性高、背景複雜的租客,導致居住品質每況愈下,形成資產劣化的惡性循環。
「房地合一稅2.0」讓繼承出售成為稅務重災區:
很多人以為繼承房子出售是賺到,殊不知繼承取得的成本是按「公告現值」計算,與「市場市價」差距巨大。一旦出售,被课徵的20%~45%房地合一稅會讓人痛到骨子裡。若沒有預先做稅務規劃,繼承資產會被稅金大幅侵蝕。
多代繼承導致的「產權粉碎化」:
當祖先的房產經歷兩代以上的轉移,繼承人可能高達十幾位,甚至有人移居海外失聯。這類物件基本上無法進行一般市場買賣,只能走向法拍裁判分割,資產價值被嚴重折半。
老屋持有成本超越想像:
台灣氣候潮濕且多震,30年以上房屋的結構安全、外牆剝落、管線更新都是龐大支出。如果不投入資金維護,老屋不僅無法產生租金收益,還可能因為公共安全問題面臨法律責任。
【物件,商圈類型專業對比表】
針對2035~2055繼承時代來臨,不同類型不動產在未來市場中的保值性與流動性表現如下:
| 不動產類別 | 蛋黃區電梯大樓/新成屋 | 蛋黃區高齡公寓/老屋 | 蛋白/蛋殼區透天與老屋 | 產業園區/交通樞紐小宅 |
| 未來繼承釋出量 | 中等 | 極高 | 極高 | 低~中 |
| 流動性與轉手難易 | 極高(市場主力接盤) | 中等(需看都更/危老潛力) | 極低(無人接盤風險高) | 高(首購與出租市場大) |
| 租金收益與出租率 | 高、空置率低 | 中等、需投資裝修 | 低、空置率極高 | 高、客源穩定 |
| 抗跌與保值能力 | ⭐️⭐️⭐️⭐️⭐️ 強 | ⭐️⭐️⭐️ 中等(視地段而定) | ⭐️ 低(面臨修整壓力) | ⭐️⭐️⭐️⭐️ 強 |
| 未來資產處置建議 | 建議長期持有或作為核心資產 | 評估都更可行性,若無則逢高轉手 | 趁早變現,轉換至核心資產 | 適合留存作為穩定現金流 |
【FAQ Section】:客戶與繼承受眾最常問的精準問題
Q1:我繼承了父母的老房子,到底該不該花大錢翻新出租?
先計算「投報率」與「回收期」。
如果修繕翻新費用需要花費100~150萬,但每月租金僅能多收5,000元,回收期長達十幾二十年,且屋齡持續老化,這就不划算。除非該物件位於頂級租賃圈(如信義區、竹科周邊),否則不建議投入重資裝修,直接折價處分或簡單整理出租才是明智之舉。
Q2:手足之間對於繼承的房子「賣與不賣」沒有共識,該怎麼辦?
優先溝通「內部收購」或「共有物分割」。
如果有人想留、有人想賣,最理想的方式是由想留的人按市價買下其他人的持份。若完全無法溝通,可依《土地法》第34條之1由多數持份者出售,或向法院聲請「裁判分割」聲請法拍變現分錢。但後者曠日廢時且價格較差,盡量在前期透過第三方專業顧問進行調解。
Q3:未來的房市真的只剩下都更這條路嗎?
都更是蛋黃區老屋的唯二出路,但絕非萬靈丹。
都更需要極高的建商意願、容積獎勵與100%的整合成功率。蛋白區的老屋因為房價底氣不足,建商沒有利潤空間,根本不會有人願意進來整合。因此,不要盲目寄望所有老屋都能變身新大樓。
Q4:繼承來的房產如果想賣,該如何合法省下高額的房地合一稅?
利用「自用住宅優惠」或「重購退稅」。
若符合設籍滿6年、無出租營業之自住條件,可享有400萬元免稅額及10%扣繳率優惠;此外,若在兩年內有買進另一間自用住宅,可申請「重購退稅」(全額或按比例)。建議在出售前半年就找專業地政士與房產顧問進行閉門規劃。
Q5:現在把蛋白區的房產賣掉,改買高股息ETF或公債,會比留著等繼承好嗎?
從流動性與資產品質來看,答案是肯定的。
不具備增值潛力與租金收益的蛋白區老屋,本質上是「負債」而非資產(每年需繳稅、維護成本)。將其變現轉入高流動性、收益明確的金融資產或精華區優質房產,效益遠高於死守蛋白區老屋。
重點整理
2035~2055年繼承潮爆發:戰後嬰兒潮資產轉移達到頂峰,不動產市場面臨世代交替。
房價不會全面崩盤,而是劇烈極化:精華區、高機能資產維持高價;無機能蛋白區與老屋價格將嚴重修整。
空屋率飆升不代表房價便宜:劣質老屋與無效供給增加,優質自住物件的「有效供給」依然稀缺。
產權與稅務是最大陷阱:多人繼承導致產權凍結,加上房地合一稅高額稅負,資產易變成財務包袱。
決策建議:趁早進行資產盤點,「汰弱強」,清理非核心區老舊資產,整合產權與提前進行稅務規劃。
【住商不動產 永和公園店 公和團隊】
★ 不動產相關諮詢:許棕棋
★ 諮詢專線:0958-918359
★ Line ID:luchi071170
🏠買房賣房若好奇,就找南勢角飛駝阿棋~
推薦物件
上一篇
頭期款多少才夠?頭期款試算公式、買房子頭期款準備方法全攻略!
下一篇
頂樓加蓋的房子能買嗎?中永和公寓頂加合法性、產權風險與買賣價值完整解析。