作者資訊
中永和電梯大樓專家-呂建勳
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
新青安3.0首月數據,最值得觀察的不是申貸金額有多高,而是有多少真正符合資格的首購族,能夠順利核貸、撥款並完成買房。
對準備在中永和買房的民眾來說,政策提供貸款支持固然重要,但銀行實際核貸成數、家庭收入負擔與房屋鑑價,才是真正決定能不能成交的關鍵。
尤其中古屋買賣,不是看到最高貸款額度,就可以直接倒推出自己的購屋預算。
例如想買一間總價1,800萬元的電梯兩房,銀行最後鑑價多少、願意核貸多少,以及每個月要繳多少房貸,都必須事先確認。
這篇文章會從政策首月數據的判讀方式、貸款試算與中永和市場觀察三個角度,整理首購族應該注意的五件事。
有。根據財政部9月21日公布的統計,2026年8月青安3.0受理4,605戶、396.96億元,較7月增加691戶、32.62億元,戶數約成長18%、金額約成長9%。
不過,這是受理申請數據,不是實際成交件數,也不能直接解讀為房價準備上漲。
不行。依家庭條件區分最高額度:
實際仍須通過資格、收入、房屋鑑價及銀行授信審查。
不能直接這樣認定。
2,000萬元的八成是1,600萬元,但青安3.0仍有分級額度上限,銀行也會審查還款能力及擔保品條件。
即使符合最高1,500萬元的家庭資格,也不代表一定核貸1,500萬元。
新青安3.0於2026年8月1日上路,財政部9月21日公布首月統計。
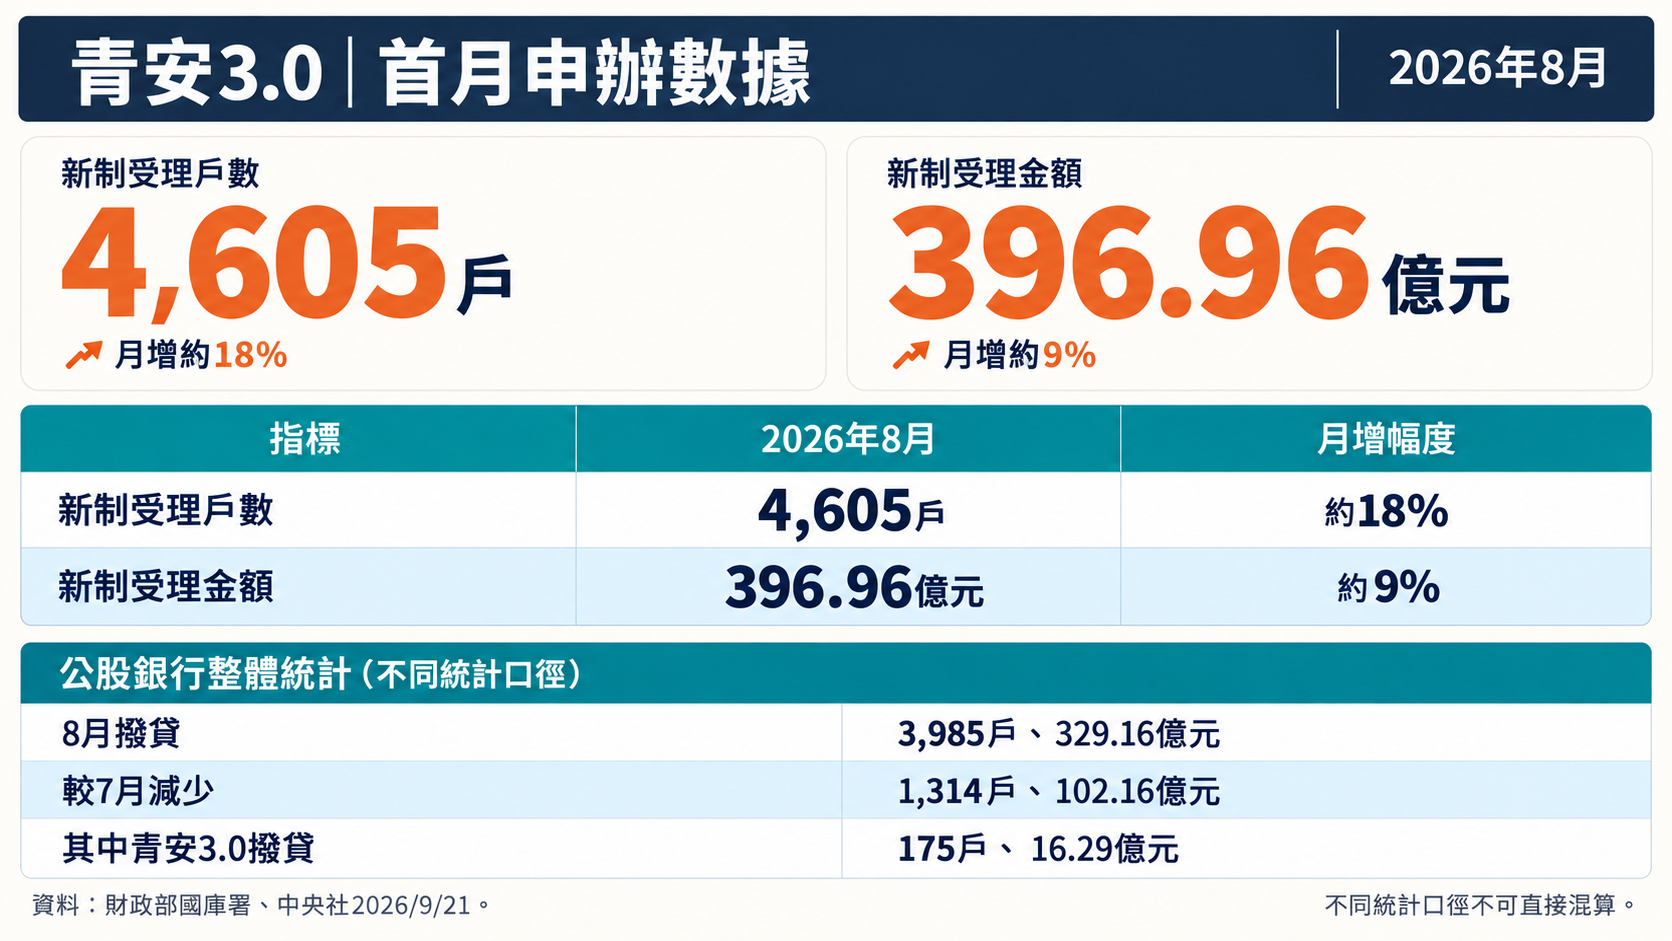
另據公股銀行整體統計,8月撥貸3,985戶、329.16億元,較7月減少1,314戶、102.58億元;其中屬青安3.0的撥貸為175戶、16.29億元。不同統計口徑不可直接混算。
這組數據,我認為要看三個重點。
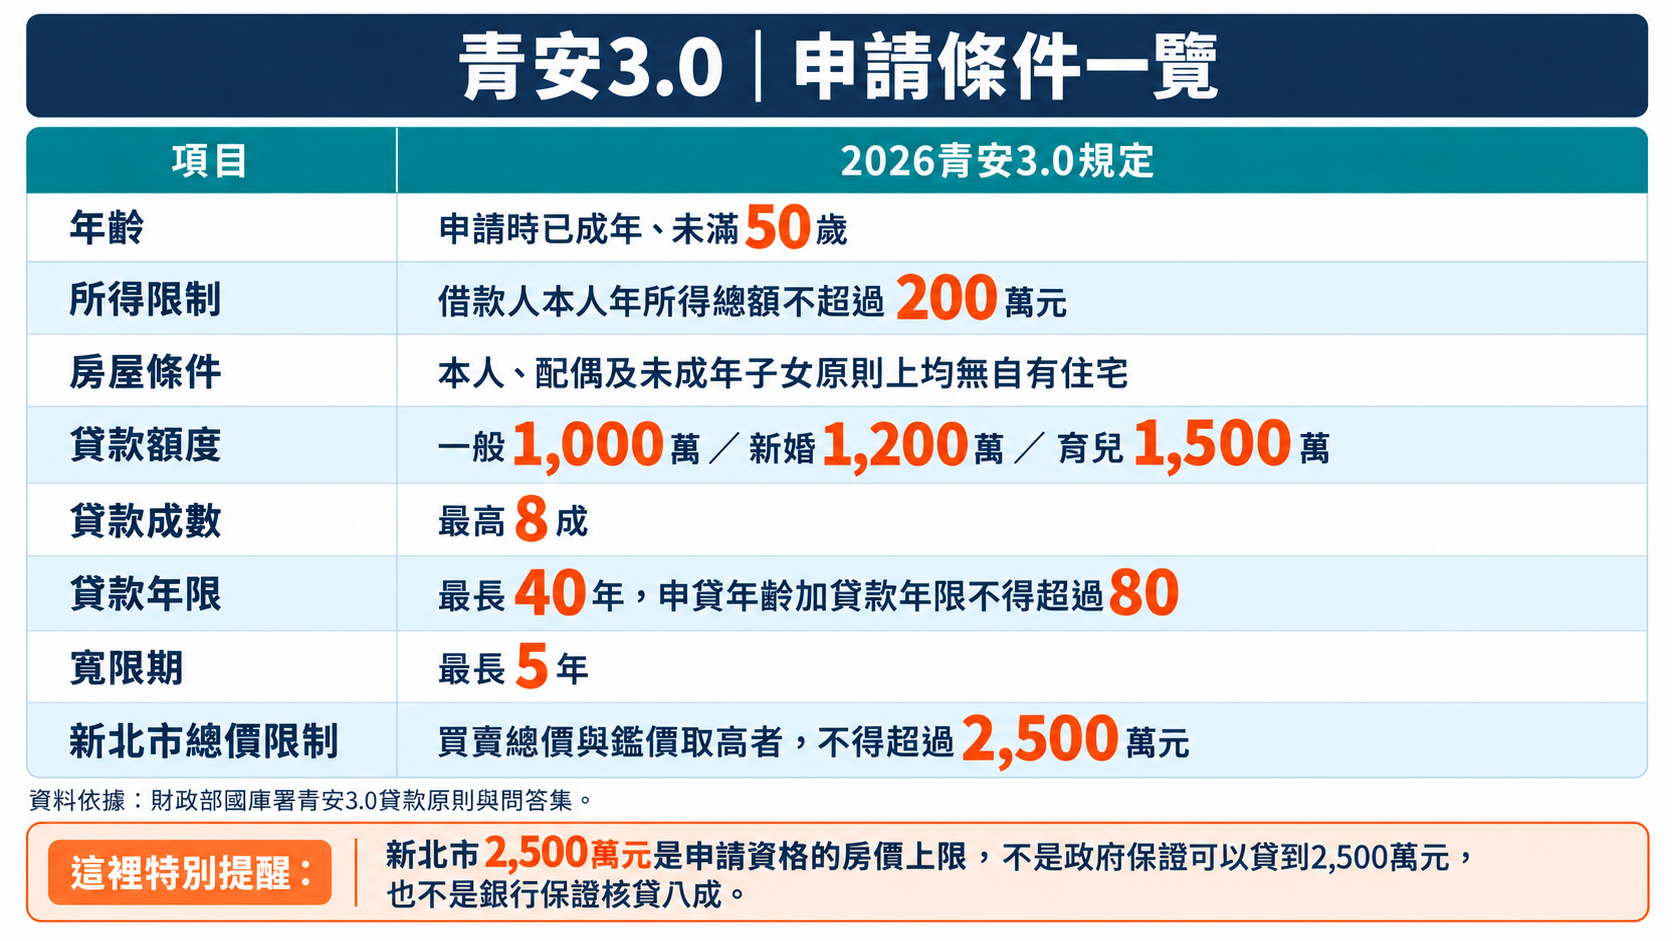
資料依據:財政部國庫署青安3.0貸款原則與問答集。
這裡特別提醒:新北市2,500萬元是申請資格的房價上限,不是政府保證可以貸到2,500萬元,也不是銀行保證核貸八成。
以1,800萬元中古屋為例,假設銀行核貸八成,就是1,440萬元。
但如果是一般青安資格,優惠額度最高只有1,000萬元;若要借到1,440萬元,超過的440萬元須另依銀行其他貸款方案審核。
不能把所有貸款都直接套用青安優惠利率。
中永和不少首購族會考慮屋齡30至40年以上的老公寓。
即使借款人符合青安3.0資格,銀行仍會評估房屋地點、屋齡、屋況、鑑價與借款人信用。
尤其貸款40年只是政策上限,不代表每一間老公寓都能貸40年。
假設貸款1,000萬元、40年期、前5年只繳利息,試算年利率固定2%。
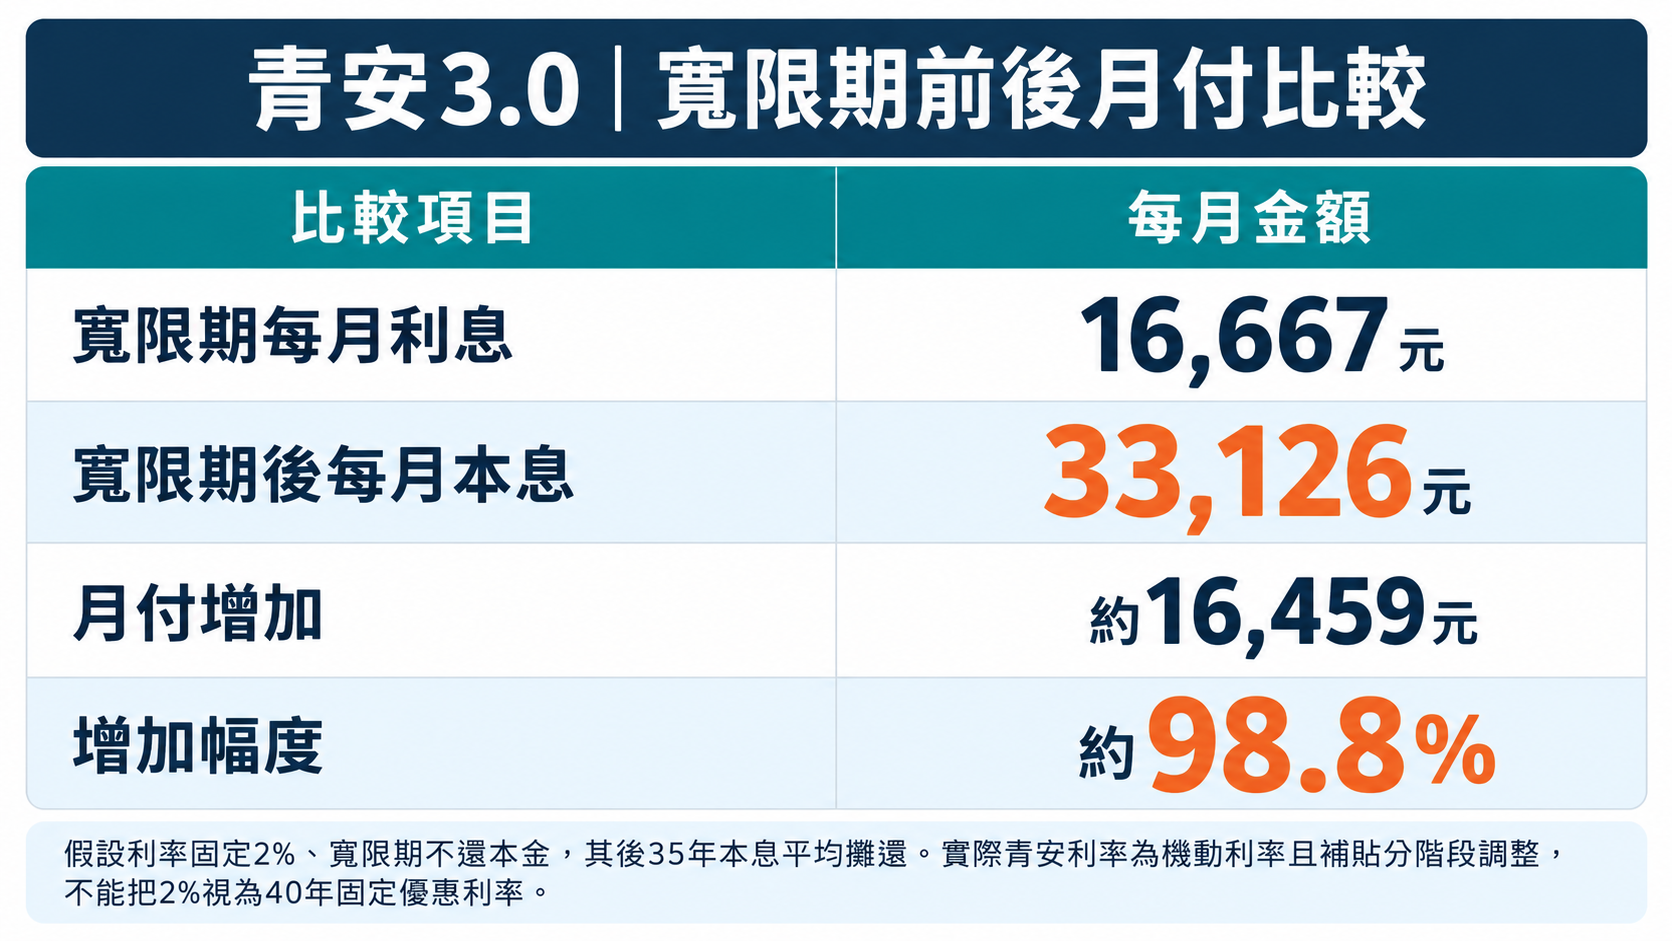
假設利率固定2%、寬限期不還本金、其後35年本息平均攤還。實際青安利率為機動利率且補貼分階段調整,不能把2%視為40年固定優惠利率。
所以我會建議首購族,不要只算前五年繳得起多少,而要先算第六年開始能不能負擔。
假設買一間總價1,800萬元的房子,銀行鑑價只有1,650萬元。
若銀行以鑑價的八成核貸,金額是1,320萬元,買方需要自行準備480萬元價差與自備款,還不含交易稅費及裝修。
原本以為只要360萬元頭期款,最後可能要多準備120萬元。
這是中古屋首購族必須先評估的風險。
青安3.0要求自住使用,銀行也會進行相關查核。
若有不符合自住用途、提供不實文件等情形,可能停止利息補貼、追回已領補貼,並重新核定貸款條件。
以下假設銀行同意核貸八成,並以年利率2.5%、30年本息平均攤還試算,未納入青安優惠利率與分段貸款差異。
| 房屋總價 | 假設貸款八成 | 頭期款 | 每月本息約 |
| 1,500萬 | 1,200萬 | 300萬 | 4.74萬 |
| 1,800萬 | 1,440萬 | 360萬 | 5.69萬 |
| 2,000萬 | 1,600萬 | 400萬 | 6.32萬 |
純財務情境試算,非實際核貸承諾;部分金額超過青安優惠額度,須由銀行另行審核貸款條件。
對中永和買方來說,這三段預算的差異,不只是能不能買到電梯大樓或三房,而是每個月家庭現金流能不能維持穩定。
如果雙薪家庭每月收入12萬元,房貸每月5.69萬元,就已經占收入約47.4%。
還沒計算管理費、育兒、保險及日常生活支出。
我的建議是先確認自己能承擔的每月還款,再決定購屋總價,而不是因為銀行可能貸得比較多,就把預算直接拉到最高。
政策可以協助買方取得資金,但房子值多少錢,最終還是要回到市場供需、實價登錄及買方負擔能力。
以上屬於市場觀察方向,並非已證實中永和交易量或價格出現同步上漲。
新青安3.0首月受理4,605戶,較前月增加約18%,顯示政策上路後申請活動增加。
但首購族更需要注意的是:
買房不是看政策最多能貸多少,而是看自己的收入能不能長期負擔。
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026中古屋看房攻略!格局方正怎麼判斷?社區管理好不好?屋主還住裡面,必懂的3大看房技巧
下一篇
2026房屋出租交給包租代管真的比較好嗎?房東必懂的5大重點、租金收益與風險分析