• 我要刊登
  • 目錄
  • 0
  • 0

2026/9/18央行放寬第二戶房貸成數至 7 成!最新信用管制調整、換屋族佈局與房市走勢全解析

發佈時間:2026/10/21 更新時間:2026/10/21
2026/9/18央行放寬第二戶房貸成數至 7 成!最新信用管制調整、換屋族佈局與房市走勢全解析

央行放寬第二戶房貸成數至 7 成!最新信用管制調整、換屋族佈局與房市走勢全解析

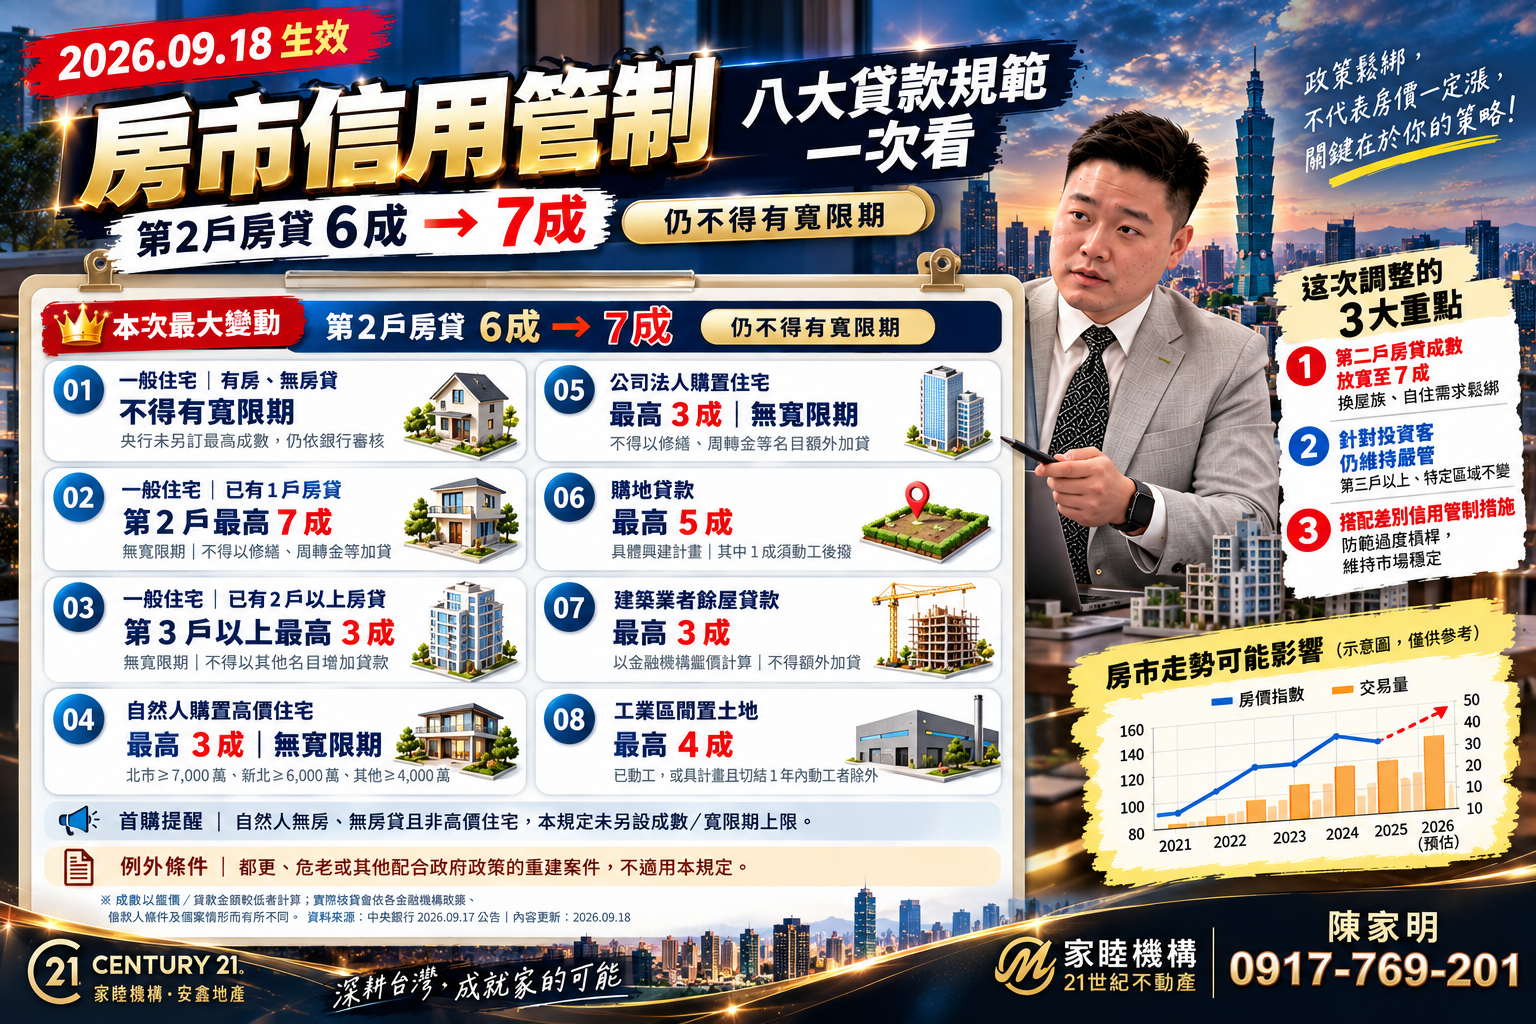
中央銀行召開第 3 季理監事聯席會議,在利率政策維持「連十凍」的同時,針對不動產選擇性信用管制投下了震撼彈:自 9 月 18 日起,全國自然人第 2 戶購屋貸款最高成數上限正式由 6 成放寬至 7 成!

此舉被市場視為歷經第七波緊縮重拳後,央行對換屋自住族群釋出的重大政策善意。身為深耕板橋(新板特區、江翠北側)超過 9 年的理財型房地產顧問與雙寶奶爸,陳家明將從政策核心轉折、首換家庭財務沙盤推演,到未來雙北房市走勢,為大家帶來最全面的深度解析!

一、央行最新信用管制調整核心對比表

本次政策調整並非全面鬆綁,而是針對自住換屋痛點的精準修正。以下整理最新貸款規範與調整重點:

管制對象與項目調整前規定9/18 起最新規定奶爸顧問重點解讀
自然人第 2 戶購屋貸款(全國)最高上限 6 成,無寬限期最高上限 7 成,維持無寬限期實質降低自備款壓力 1 成;但第一期起即須本息平均攤還。
名下有房申請第 1 戶房貸不得有寬限期維持不得有寬限期防堵持有多房者利用寬限期套利。
第 3 戶(含)以上房貸最高上限 3 成,無寬限期維持最高上限 3 成,無寬限期嚴格壓制多屋囤房族群,資金槓桿依然被鎖死。
高價豪宅(雙北7千萬/新北6千萬等)最高上限 3 成,無寬限期維持最高上限 3 成,無寬限期豪宅市場維持冷靜,高資產族依然以現金與低槓桿為主。
建商購地貸款限制須切結 18 個月內動工興建刪除動工期限切結規定避免營造缺工缺料下建商被迫盲目開工,回歸銀行自主風險控管。

【第二戶貸款成數演進軌跡】 2024.09 第七波信用管制上路(降至 5 成)  └──> 2026.03 微調至 6 成        └──> 2026.09.18 正式放寬至 7 成(自備款回歸 3 成常態水位)

二、央行鬆綁背後的深層原因:為什麼在此時放寬?

許多朋友好奇:「央行不是一直在打房嗎?為什麼突然願意把第二戶拉回 7 成?」

主要來自以下兩大總體數據與民生反饋的轉變:

  1. 不動產貸款集中度顯著下降:

    全體銀行不動產放款占總放款比率(不動產貸款集中度),已從 2024 年年中的 37.61% 高點,逐步降至 2026 年下半年的 34.4% 水位,信用過度膨脹的系統性風險已獲得實質控制。

  2. 減少傷及自住換屋無辜:

    過去第二戶被限縮在 5~6 成,導致許多因為孩子出生、家庭人口增加而有實質「小換大」需求的家庭,在「先買後賣」的過渡期面臨極大的現金流斷鏈危機。調升至 7 成,能有效活絡自住換屋鏈。

三、換屋族精算實戰:多貸 1 成,你拿「什麼代價」在交換?

成數放寬至 7 成,意味著購屋門檻實質降低,但身為理財型顧問,阿明必須提醒大家:「多借的錢,未來每個月都要還本金!」

💰 房貸成數 6 成 vs 7 成試算(以購買 2,000 萬換屋宅、年利率 2.5%、30 年期本息平均攤還為例)

比較項目舊制(貸 6 成:1,200 萬)新制(貸 7 成:1,400 萬)換屋族差異影響
自備款需求800 萬元(4成)600 萬元(3成)現省 200 萬現金門檻! 裝潢與備用金更寬裕。
每月房貸本息攤還約 47,414 元約 55,316 元每月固定支出增加 7,902 元。
30 年總利息支出約 506 萬元約 591 萬元30 年總利息支出多出約 85 萬元。

奶爸阿明的理財提醒:

第二戶雖然放寬到 7 成,但**「依舊沒有寬限期」**!這意味著從交屋後的第一個月開始,就要直接繳納本金+利息。如果夫妻每月的淨現金流不足以支撐 5.5 萬以上的月付金,切勿因為可以多貸而盲目拉高總價。

四、換屋族在政策鬆綁後的「3 大操作策略」

  1. 先買後賣的資金斷鏈壓力大幅減輕:

    先前許多換屋族因為第二戶只能貸 5~6 成,必須急著在買房前把舊屋賤價拋售;現在放寬至 7 成後,手頭自備款充裕的家庭,可更有從容的空間進行「先買進裝潢、搬遷完畢後,再好好定價出售舊屋」。

  2. 務必落實「換屋切結制度」爭取更佳條件:

    若名下第一戶尚有房貸,但打算在買新屋後 1 年內出售舊屋,依舊可以向承貸銀行簽署「換屋切結書」,爭取排除部分特定限制(甚至爭取第 1 戶等級的條件)。但務必評估 1 年內的去化速度,定價要貼近實價登錄行情。

  3. 留意銀行《銀行法 72-2 條》內部水位:

    雖然央行放寬政策上限到 7 成,但各家商業銀行的「不動產放款警戒水位」尚未全面解套。簽約前,務必先找配合良好的銀行進行鑑價與排額度,切忌沒確認銀行撥款時程就冒然下斡旋。

五、後續房市走勢分析:會迎來全面大暴漲嗎?

結論很明確:「量能溫和回溫、價格分化盤整,絕非全面性飆漲。」

  • 成屋與換屋市場量能解凍:

    換屋客群重回市場,特別是板橋江翠北側(3~4 房換屋聚落如忠泰本質、潤泰峰匯、立信瀚疆)與新板特區優質指標名邸,由於買方自備款壓力減輕,看屋與成交量能將逐漸打破觀望僵局。

  • 投資客依然絕跡,缺乏投機推升動能:

    央行本次僅微調第二戶自用成數,對於第三戶以上(3成)、高價豪宅(3成)與預售屋禁止轉售的鐵律絲毫未動,市場缺乏資金槓桿炒作條件。

  • 建案呈現兩極化表現:

    缺乏生活機能與軌道利多的偏遠蛋白重劃區,受限於大量新成屋庫存去化壓力,價格依舊面臨修正;反觀雙北精華地段、雙語明星學區、具備品牌營造口碑的純住宅,將成為換屋族最青睞的資產避風港。

六、常見問題解答 (FAQ)

Q1:這次放寬到 7 成,名下有房再買第 1 戶有放寬寬限期嗎?

A:沒有。本次央行僅調升「自然人第 2 戶購屋貸款成數上限」,所有關於「不得有寬限期」的規定完全維持不變。只要名下已有房屋(無論是否有貸款),再次申貸皆不得享有寬限期。

Q2:夫妻名下各有一間房,這次放寬有差別嗎?

A:央行管制是以「個人名下」為認定單位。若先生名下有 1 間房貸、太太名下完全無房產也無房貸,太太購屋仍屬於「首購第 1 戶」,不受第二戶限制影響;若先生名下有 1 戶房貸,自己要再買第 2 間,即可適用最新的最高 7 成上限。

Q3:現在去銀行申請第二戶房貸,每家銀行都一定會給到 7 成嗎?

A:央行規定的是「法定最高上限」,而非銀行的「保證核貸成數」。最終成數仍取決於借款人的信用紀錄、收支負債比(DBR/DSR),以及該銀行的不動產放款額度水位。下訂前務必諮詢專業地政士或房產顧問進行事前資格預估。

🏡 尋找板橋與雙北理想好房,讓奶爸阿明陪您踏實成家!

一個家,是美好生活的起點,也是家庭資產最重要的基石。

買房不僅是選擇一處遮風避雨的空間,更是珍藏全家歡笑與回憶的長期承諾。若您想深入了解社區行情、預約賞屋或諮詢資產規劃,歡迎隨時與家明聯繫!

【聯絡資訊】

  • 房地產顧問:陳家明(奶爸阿明)
  • 賞屋專線:📞 0917-769-201
  • 服務團隊:CENTURY 21 世紀不動產|家睦團隊【板橋特區加盟店】
  • 經紀營業員證號:(106) 登字第 318508 號

【服務項目】

  • 雙北房地產買賣
  • 房地產理財規劃
  • 銀行鑑價預估
  • 新青安資格預審諮詢
  • 房屋買賣全流程服務

【服務承諾】

堅持誠實告知優缺點,絕不隱瞞屋況,陪您安心完成買房大事!

奶爸阿明的理財房產日常,歡迎追蹤:『關注阿明,不用問神明』

#新板特區 #央行信用管制 #板橋買房 #江翠北側 #房貸成數 #換屋族策略 #理財型房地產顧問 #陳家明 #第二戶房貸放寬 #自產配置

歡迎來到【奶爸陳家明理財型房地產顧問】!我是 8 年級奶爸陳家明。 買房不只是買一個遮風避雨的家,更是家庭財務佈局中最關鍵的一步。從業超過 9 年、陪伴上百個家庭成家立業,我始終相信:用理財思維買房,才能兼顧生活品質與資產增值。 在這個頻道,我將為你帶來: 商圈深度剖析:深耕板橋核心,帶你看懂新板特區與江北重劃區的發展潛力與生活機能。 指標社區開箱:實地解析「忠泰本質」、「立信瀚疆」、「榮群擎川」等熱門社區的優缺點、格局與行情。 理財型置產策略:從首購預算規劃、換屋槓桿操作到長期資產抗通膨,提供務實透明的財務建議。 奶爸同理視角:站在親子家庭的角度,幫你把關學區、動線、通風採光等真正影響居住質感的細節。 無論你是準備首購、小換大,或是想做好資產配置,訂閱頻道,讓我陪你用清晰的財務思維,買進理想生活!
上一篇

農曆七月買房是禁忌還是黃金時機?理財顧問拆解「民俗月議價優勢」與安心交屋 3 大化解心法

下一篇

新都廳開箱評測:新板特區旁高坪效純住指標!明星學區、生活圈機能與小家庭資產配置全方位拆解

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言