作者資訊
想在台中賣房子,最怕的通常是兩件事:賣太低,或是掛了很久賣不掉。 我是何昱陞,大家叫我阿陞,106 年入行,從建設公司代銷做起。以前站在建案現場,價格怎麼訂、客人看完為什麼不下訂,我看過很多次。現在幫屋主賣房,我會先用實價登錄和周邊成交行情把價格抓準,再看曝光、帶看、出價每一關有沒有卡住,直接跟你說問題在哪。 我主要做台中的新建案大樓和電梯別墅,東區、北屯、太平、大里、烏日高鐵特區、南屯八期比較熟。 想賣、想先知道房子現在值多少,或只是想聽聽看,LINE 找我就好。
週末看完一間三房,夫妻回到家,孩子已經在想新房間要放什麼玩具;兩個大人卻還盯著計算機:「舊房還沒賣,這一間到底能貸多少?如果先付了訂金,銀行最後少貸一點怎麼辦?」
換屋時,房子喜不喜歡與資金能不能銜接,需要一起回答。尤其名下已有房子或房貸,不能只把新屋總價乘上一個成數,就認為現金準備完成。以下以台中家庭換屋的情境,整理需要核對的規則、銀行資料與付款時程。文中人物及金額案例皆為示意,非真實客戶紀錄。
先抓住三件事:確認貸款類型、取得個案核貸評估、把每一筆收付款排到日期。 截至2026年11月3日查核,央行2026年9月18日起的規範,將自然人第2戶購屋貸款上限調為7成,原則上沒有寬限期;這是管制上限,不是銀行承諾貸足的額度。[1]
這篇帶你整理
「名下有房」與「名下有幾戶房貸」是兩個需要分開確認的問題。舊屋已清償、房屋是繼承取得、只有部分持分,或另有不同用途的借款,都需要把資料交給銀行判定;不能只憑自己對「首購」的理解套用貸款條件。
建議先把目前持有的房屋、取得原因、現有借款及擔保品逐筆列出,並告訴銀行新屋是否自住、是否打算出售舊屋。銀行仍會審查還款來源、擔保品與個案風險。無論住在東區、太平或北屯,同一個家庭換了一間物件,也可能得到不同的評估結果。
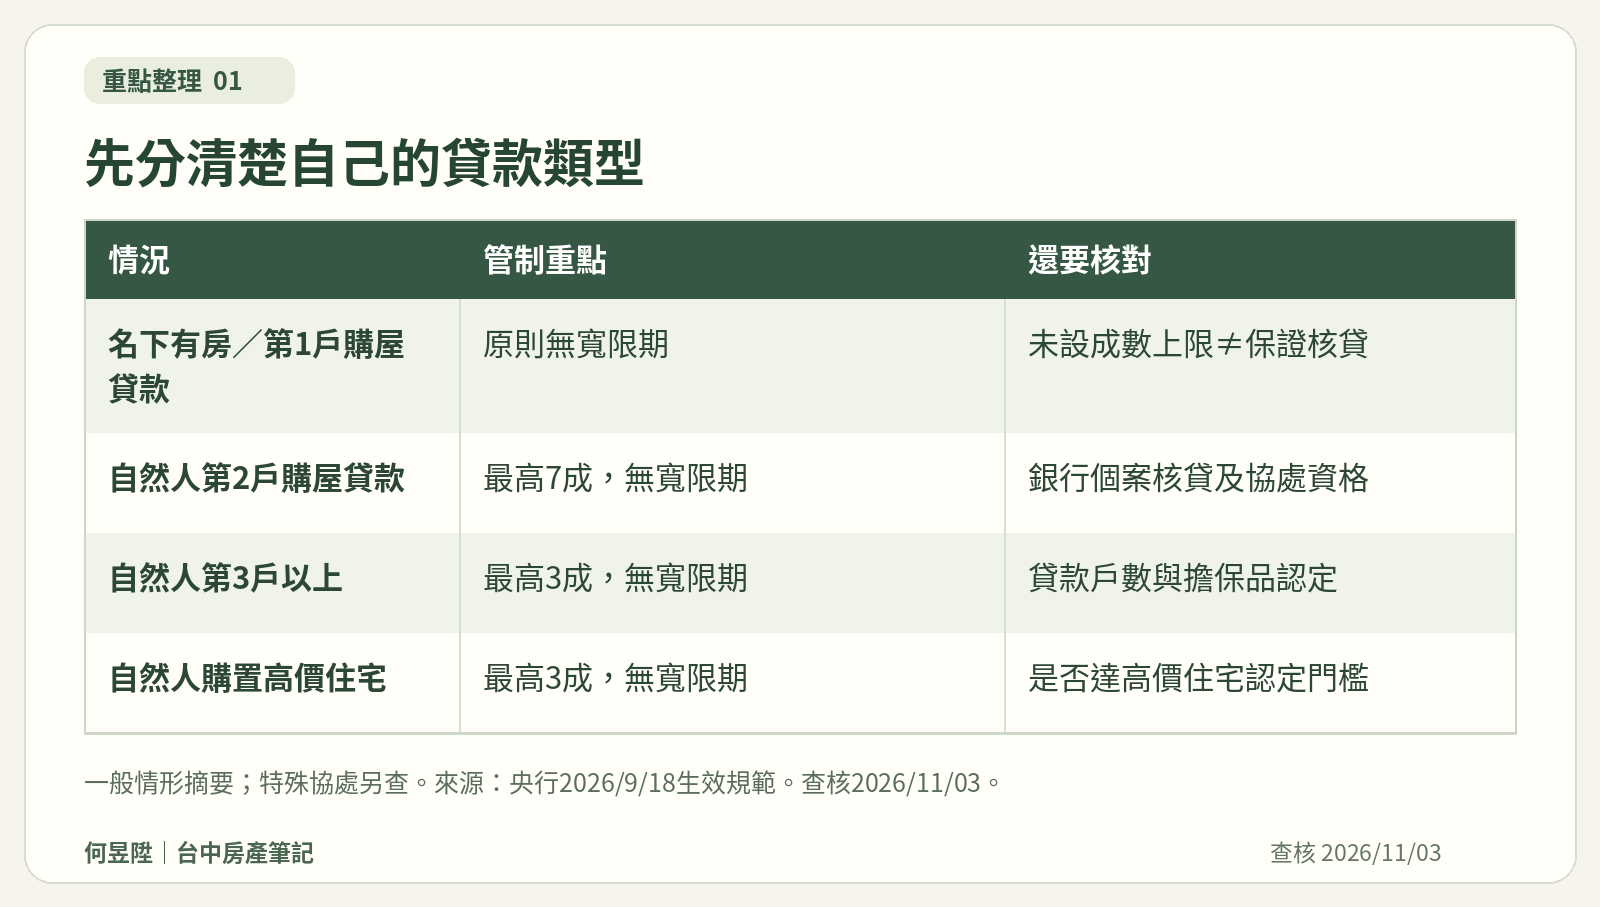
上表是購屋前的分類提示。個案若涉及高價住宅、共有、繼承或其他協處情形,應請承貸銀行對照當時規範確認;不要把朋友拿到的條件當成自己已經取得的額度。央行對繼承取得房屋及房貸另有處理說明,可與相關證明一併向銀行確認。
假設新屋成交總價2,000萬元,若銀行核貸1,400萬元,房價本身的差額就是600萬元;若銀行最後只核貸1,260萬元,差額便增加到740萬元。下表刻意直接使用「假設核貸額」,沒有預設銀行會用哪個鑑價或成數核准。
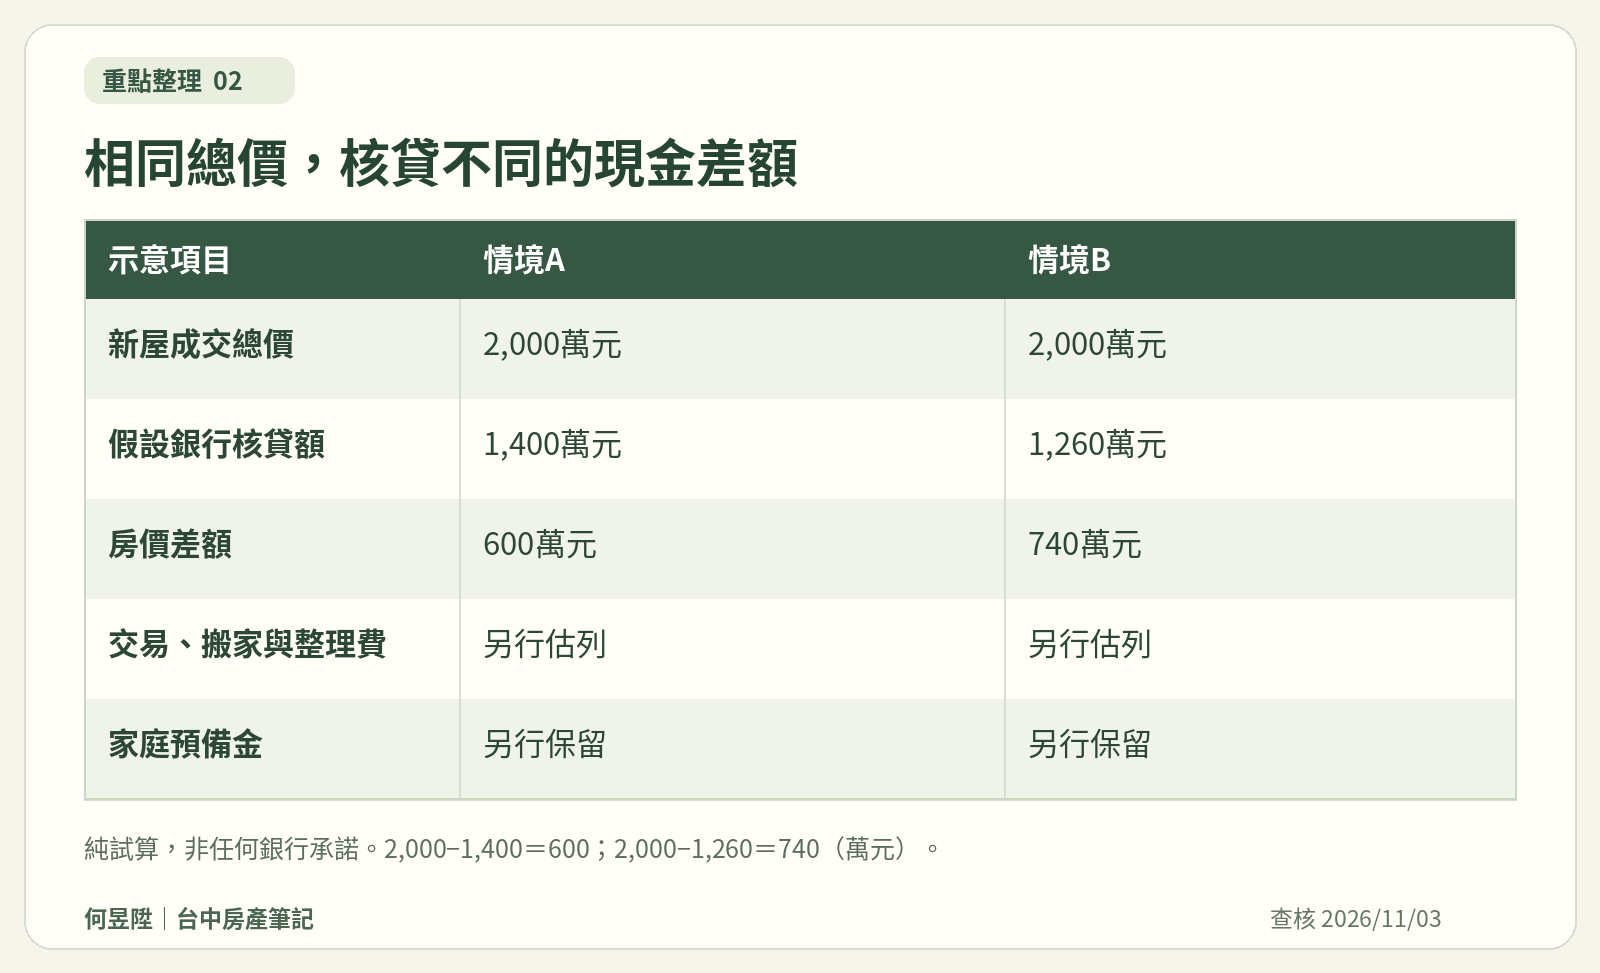
這些金額尚未加入交易費用、必要整理、家具搬家及家庭預備金。真正要準備的現金,還要扣除已支付且確定計入總價的款項,避免把簽約款重複計算。銀行初估、正式核准與撥款完成也不是同一件事,請在表單記下確認日期與承辦窗口。
如果把所有現金都放進房價差額,交屋後遇到必要修繕就可能被迫另找資金。比較兩間房時,除了看總價差距,也要看哪一間需要先支付更多整理費、能否立即入住,以及核貸是否已有明確回覆。
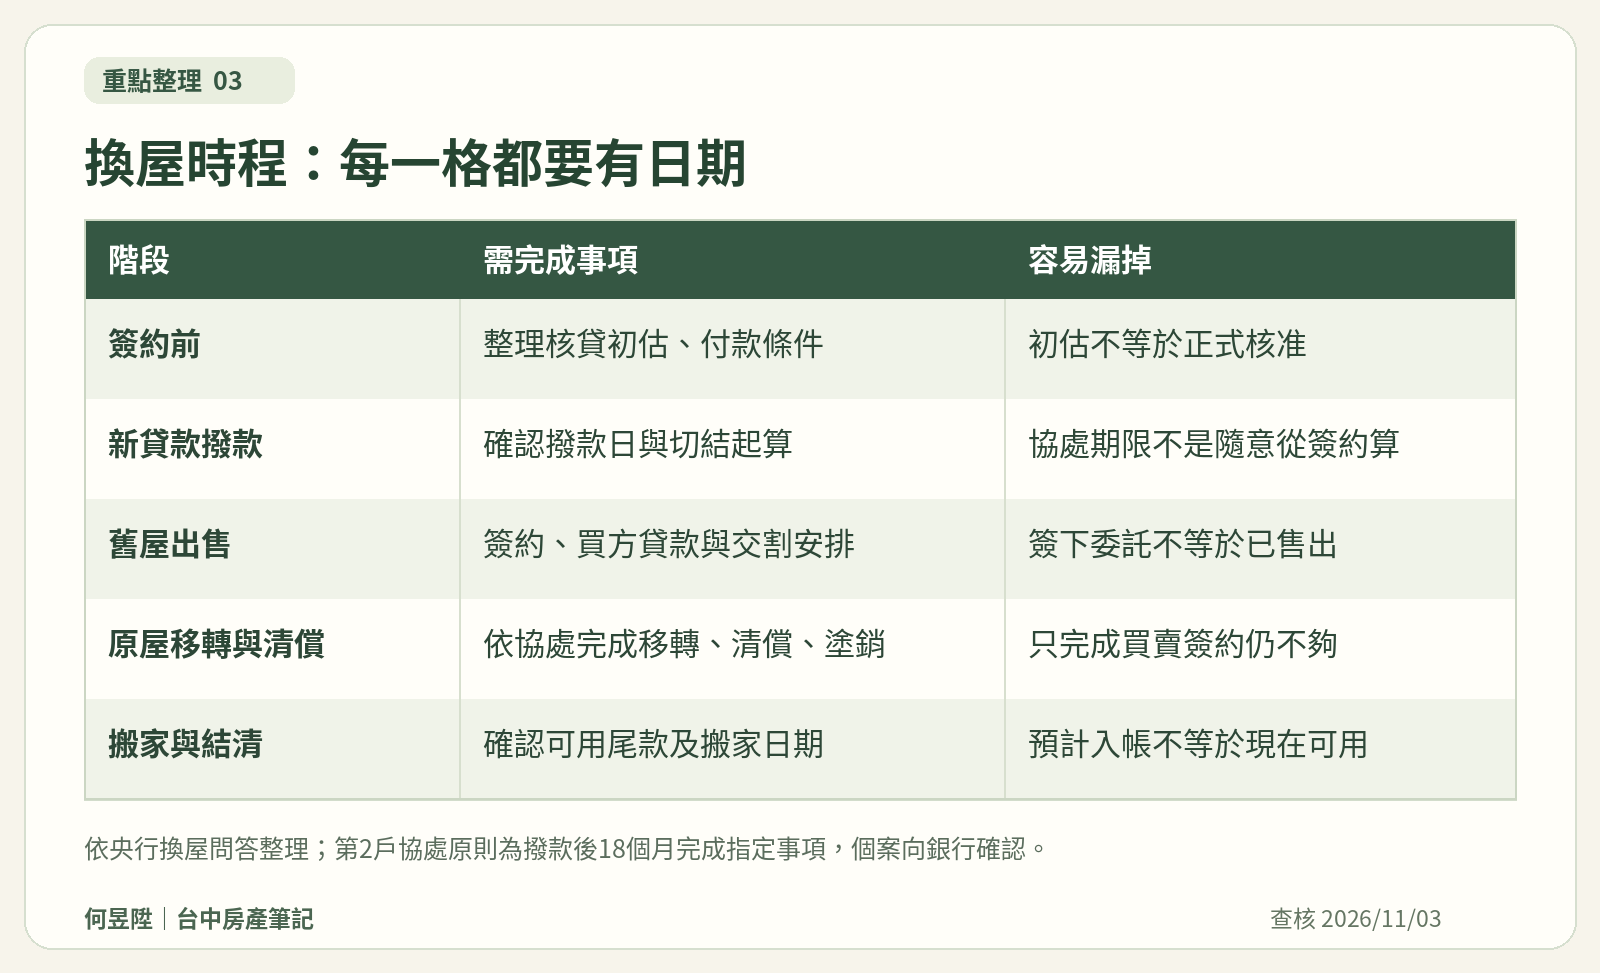
央行2025年9月8日公告,實質換屋自住者出售原有房屋的協處期限延長為18個月,2024年9月20日含以後錄案的相關貸款案件可依規定適用。 這不是每位名下有房者都自動適用,也不代表銀行必須核給希望的額度。
針對名下已有1戶房貸、申辦第2戶的協處,央行問答要求借款人與銀行切結,於第2戶貸款撥款後18個月內完成原擔保品出售、產權移轉、清償原債務與塗銷原抵押權等事項;違反切結可能涉及收回本金或成數差額、罰息等後果。 因此「已委託出售」或「買方口頭答應」都不能直接當作條件已完成。
規劃時,可把最後期限往前倒推:留給買方辦貸款多少時間?過戶、清償與塗銷由誰追蹤?若第一次談成的交易沒有完成,還剩多少緩衝?這些日期比只記得「有18個月」更能幫助換屋家庭。
只問「我可以貸幾成」,常常只得到概括答覆。更有用的問法是:「以這間物件、這些既有貸款和收入資料,現在能先評估哪些項目?哪些還要等正式文件?預計何時能確認?」
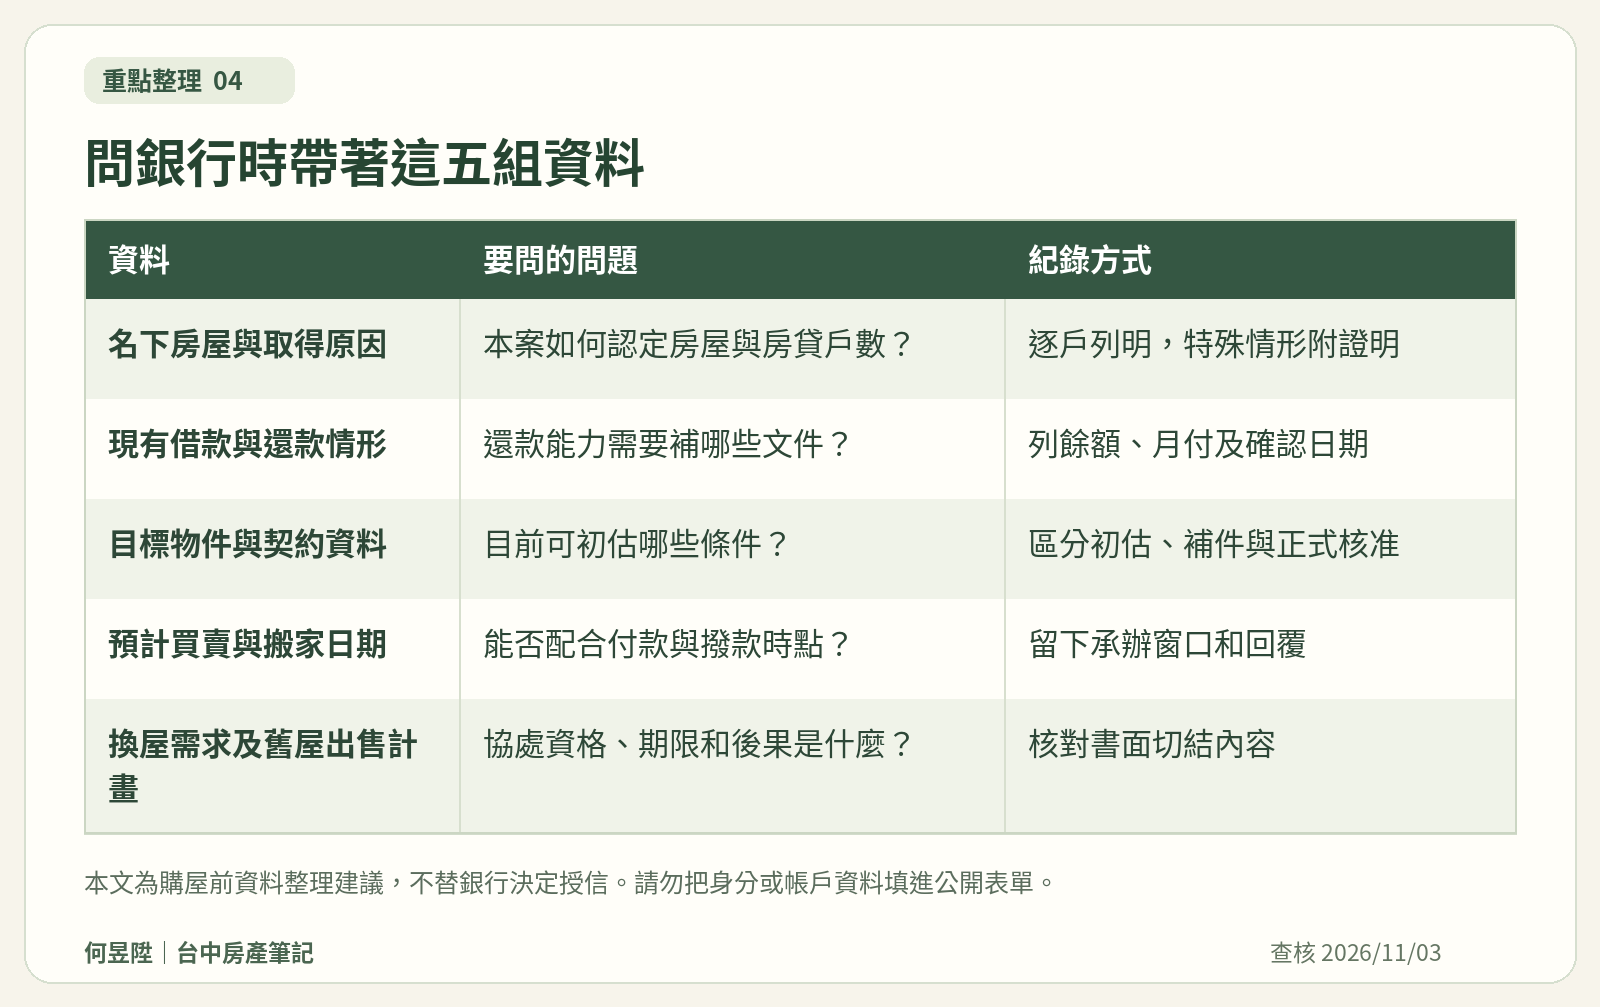
銀行若回覆仍需補件,表單就填「待補」,而不是把未知數寫成零。尤其既有房貸尚未清償、收入有獎金或自營所得、換屋需要跨銀行配合時,更應保留書面回覆及版本日期。房仲可以協助整理物件與出售資料,核貸判斷仍由銀行完成。
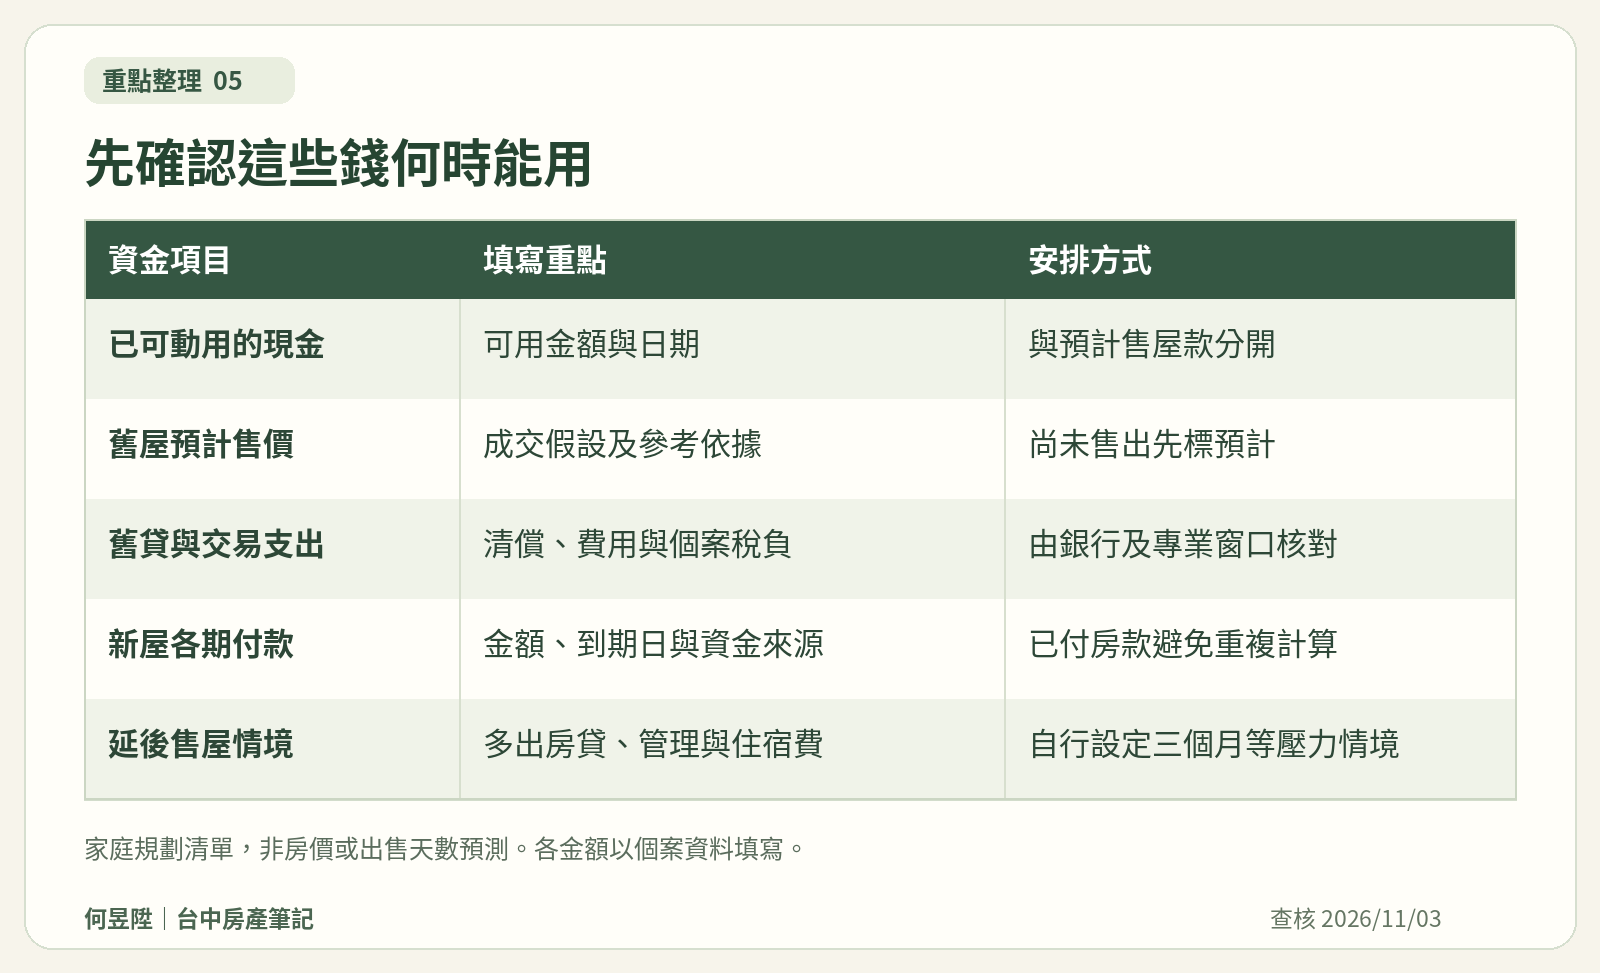
舊屋的預估成交總價,不等於可以全部投入新屋的現金。先扣除剩餘貸款、交易相關費用與個案稅負,再確認款項何時依交割安排可用。若尚未成交,先把它列為「預計收入」,與已在帳戶內、可動用的資金分開。
可以準備兩個版本:一個按照原定售屋期程,一個假設售屋晚三個月。這不是預測房子多久會賣掉,而是測試家庭能不能承受兩間房貸、管理費與可能的臨時住宿支出。若延後版本很吃緊,就需要調整購屋總價、付款安排,或重新評估先買先賣的順序。
不一定。銀行實際核貸可能低於上限,房價之外也有交易、搬遷及整理支出。應用正式核貸額回推差額,並保留家庭緊急預備金。
協處解除的是符合條件者所受的特定管制,不是承諾貸到某個比例。收入、信用、擔保品與銀行審核仍須逐案確認。
上述第2戶協處問答以新貸款撥款後起算。實際起訖日期、應完成事項及違約效果,請和承貸銀行核對並寫入自己的時程表。
簽約前應先完成初步評估,並請地政士或合適專業人員協助確認付款、貸款不足與期限的約定。不要預設貸不到就一定可以無條件解約。
看家庭現金、舊屋出售條件、搬家彈性與銀行評估。若有足夠緩衝,可以分析先買後賣;若現金高度仰賴售屋尾款,就要更仔細安排出售與新屋付款順序,沒有適合所有家庭的單一答案。
下面這張表單可直接填寫並列印保存。每一筆金額請標示「元」或「萬元」,未確認事項請寫待確認,並指定下一步與確認日期。可以先用物件代稱,不必填入身分證、帳戶或完整收入明細。
我是何昱陞。如果你正在台中換屋,可以先帶著新屋連結、舊屋基本條件與預計搬家時間,我們一起整理售屋參考與付款節奏,再與銀行確認核貸條件。把問題提早攤開,家人討論下一個家時也能更踏實。
台中買屋、賣屋與換屋,先把需求、資料和時間整理清楚。
電話:0978-363-779(可加LINE)
想在台中賣房子,最怕的通常是兩件事:賣太低,或是掛了很久賣不掉。 我是何昱陞,大家叫我阿陞,106 年入行,從建設公司代銷做起。以前站在建案現場,價格怎麼訂、客人看完為什麼不下訂,我看過很多次。現在幫屋主賣房,我會先用實價登錄和周邊成交行情把價格抓準,再看曝光、帶看、出價每一關有沒有卡住,直接跟你說問題在哪。 我主要做台中的新建案大樓和電梯別墅,東區、北屯、太平、大里、烏日高鐵特區、南屯八期比較熟。 想賣、想先知道房子現在值多少,或只是想聽聽看,LINE 找我就好。
上一篇
台中買房預算抓多少才安全?除了頭期款,還有哪些容易漏算的費用?
下一篇
實價登錄怎麼看才不會比錯?台中買房的車位、樓層與成交案例判讀