作者資訊
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
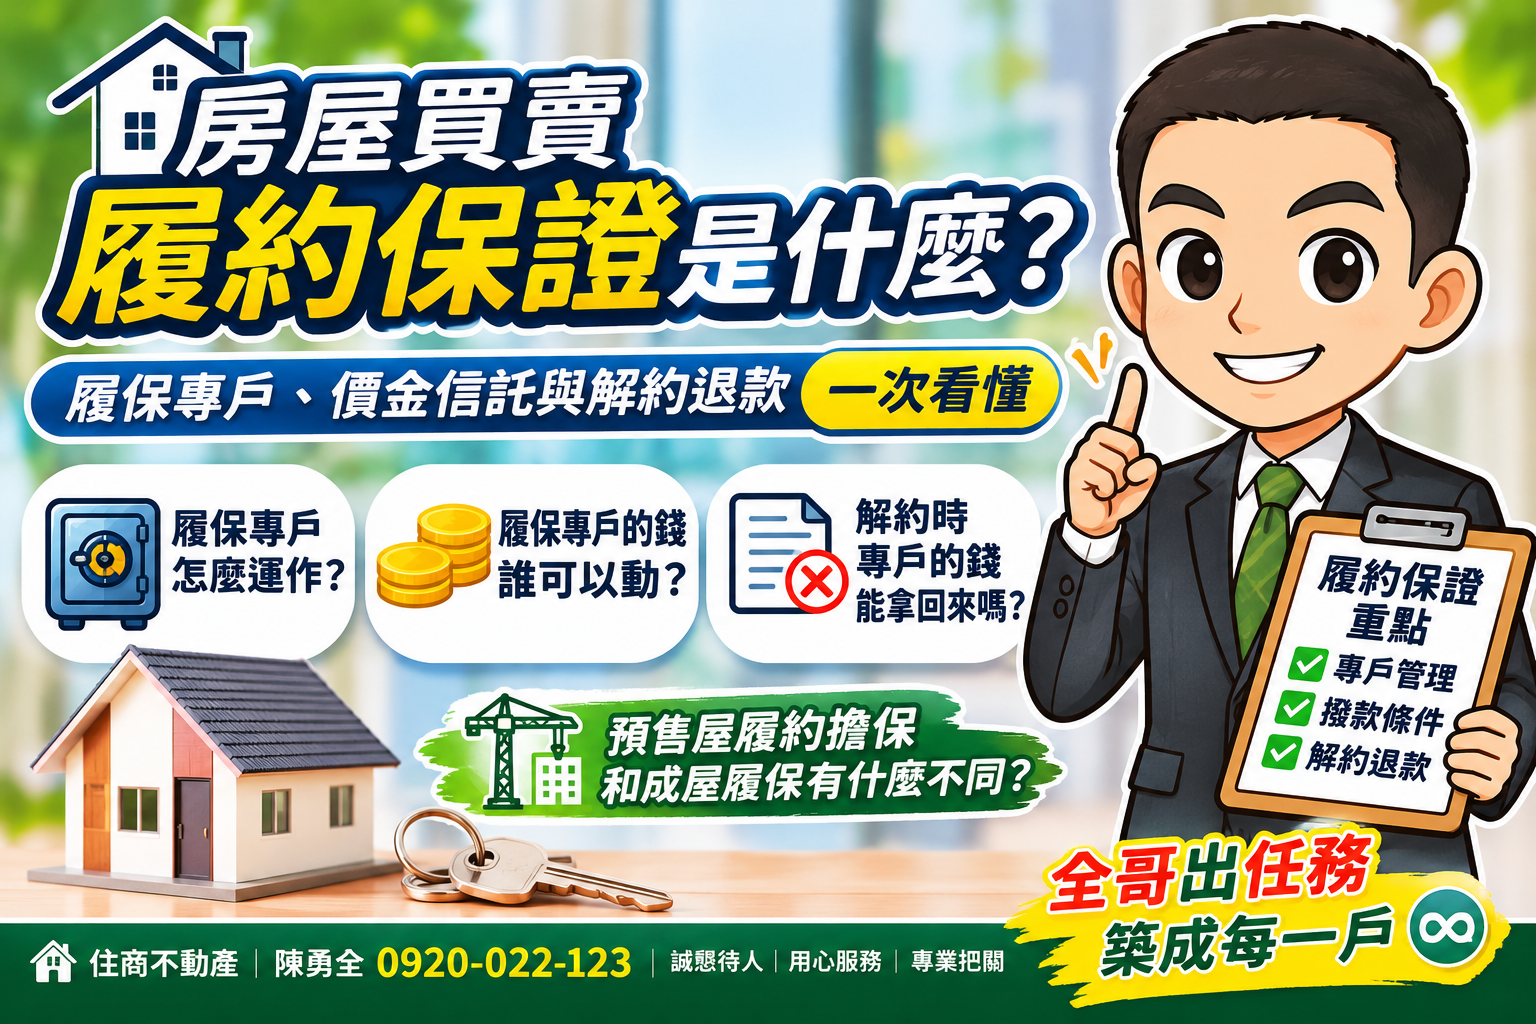
買房最怕的是錢付了,房子卻無法順利過戶;賣房最擔心的,則是產權已經移轉,卻遲遲收不到尾款。
房屋買賣涉及大筆資金,從簽約、付款、貸款、過戶到交屋,每個階段都有需要注意的風險。因此,許多成屋交易會透過「履約保證」機制管理買賣價金,降低付款與產權移轉不同步的風險。
有履約保證,不代表房屋買賣的所有風險都受到保障。 履保主要處理交易價金的收付安全,至於房屋瑕疵、產權問題、貸款不足及違約責任,仍須透過契約與專業查核把關。
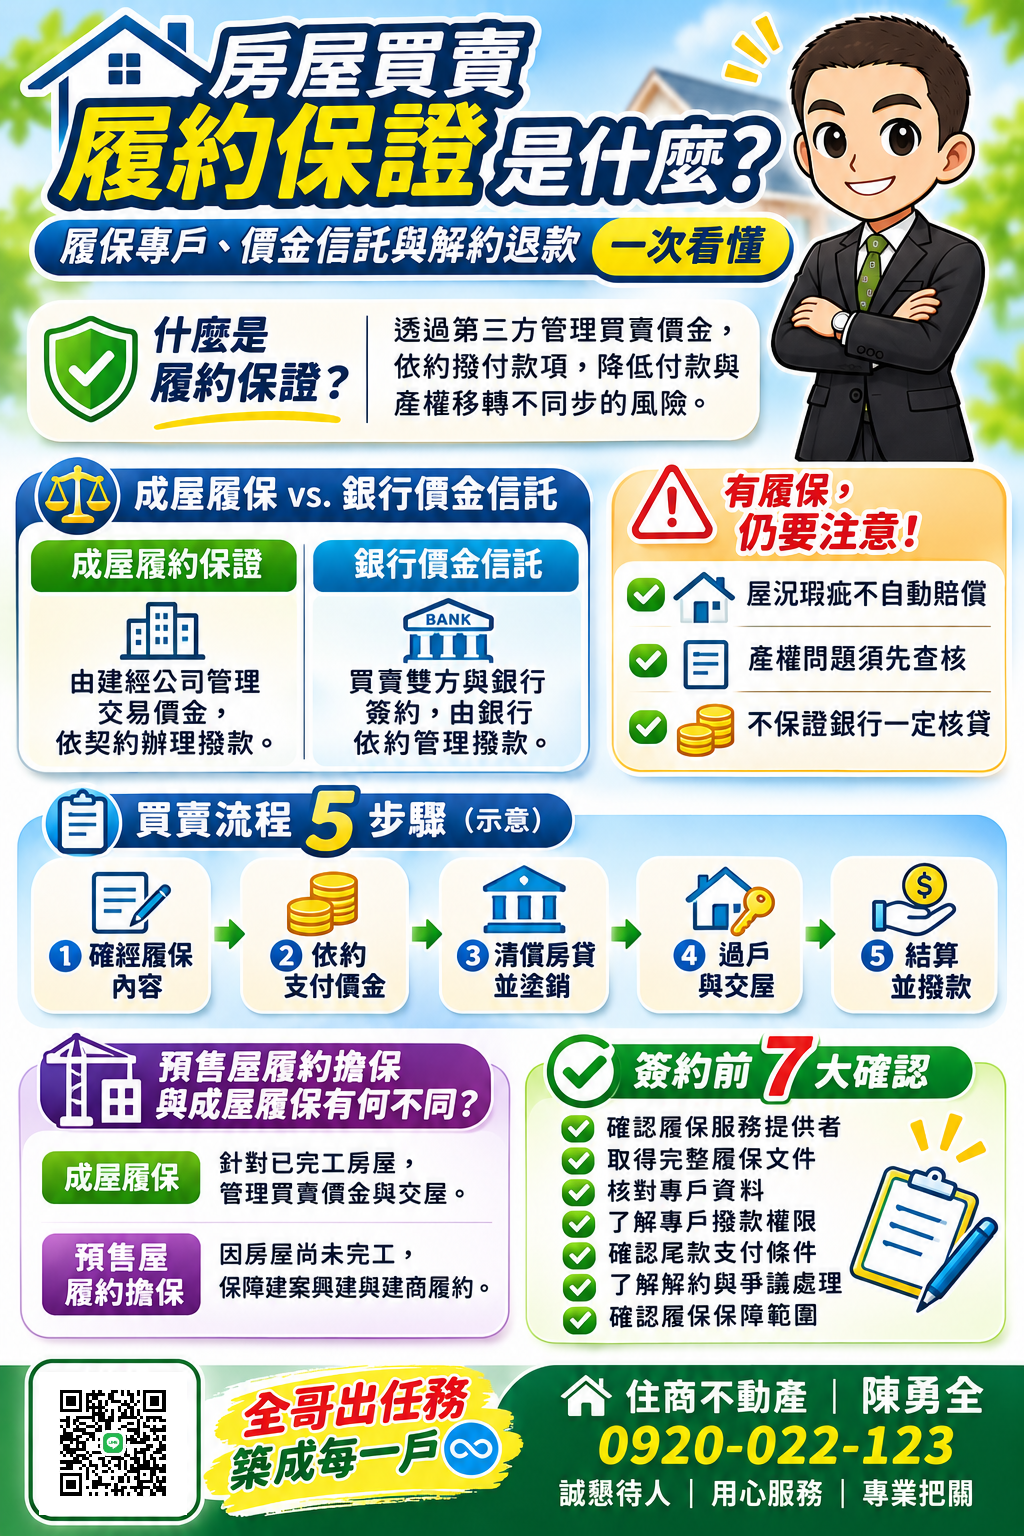
成屋履約保證,通常是透過第三方機制管理買賣價金,讓交易款項依照約定進入指定專戶,並依契約規定的條件支出。
簡單來說,就是避免買賣雙方在交易尚未完成前,必須完全依賴對方自行保管或支付大筆款項。
對買方而言: 降低已支付價金,卻無法順利取得房屋產權的風險。
對賣方而言: 降低產權移轉後,買方未依約支付價金的風險。
例如,賣方原本還有房貸,交易過程可能需要先清償貸款、辦理抵押權塗銷,再完成過戶及尾款結算。透過履保機制,可以讓相關款項依約支付,並留下資金收支紀錄。
不過,不同履保機構的契約內容、保障範圍及撥款條件可能不同,不能只因為有辦理履保,就認為所有交易風險都已經排除。
房屋交易中,常會聽到「履約保證」、「銀行專戶」或「價金信託」,這些名稱容易讓人混淆。
實際上,最需要確認的是:誰負責管理款項?誰有權指示撥款?
1. 成屋價金履約保證
常見由建築經理公司提供履保服務,搭配金融機構、地政士及相關作業流程,管理交易價金。
買賣雙方依履保申請書、保證書及相關契約辦理付款、代償、過戶與結算。部分履保機制會使用銀行信託專戶,但不代表買賣雙方一定是該銀行信託契約的直接當事人,因此應確認建經公司、銀行及買賣雙方之間的權利義務。
2. 銀行不動產買賣價金信託
另一種方式,是由買賣雙方與銀行簽訂價金信託契約,委託銀行依約管理交易款項。
銀行依契約及約定指示辦理相關支出,例如繳納稅費、清償賣方貸款,或在符合條件後支付剩餘價金。部分銀行採共同指示撥款,也可能依契約設有特定例外程序。
兩者最大的差別,不只是錢放在哪一家銀行,而是契約關係與撥款權限不同。 簽約前,應取得完整文件,確認自己享有哪些權利,以及發生爭議時款項如何處理。
假設買方小林購買一間總價1,500萬元的成屋,賣方王先生尚有500萬元房貸。透過履保機制,交易可能依照以下流程進行。
① 簽約前確認履保內容: 買賣雙方確認履保服務提供者、專戶資料、相關費用及撥款條件,並審閱買賣契約與履保文件。
② 買方依約支付價金: 買方將簽約款及後續約定款項匯入指定帳戶,保留匯款紀錄,並確認款項已登錄於本件交易。若買方申請房貸,也須事先確認貸款銀行的撥款方式與帳戶。
③ 辦理賣方房貸清償: 賣方尚有500萬元房貸,可能需要依約安排清償及抵押權塗銷。實際清償金額須向原貸款銀行確認,相關款項如何支付,也應依履保文件及銀行作業辦理。
④ 完成產權移轉與交屋: 由地政士協助辦理所有權移轉登記,買賣雙方再依約確認房屋點交、設備、鑰匙及相關費用結算。要注意,完成過戶不一定等於完成點交,兩者應分別確認。
⑤ 結算並撥付剩餘價金: 符合契約約定的撥款條件後,專戶依規定結算已支付款項及相關費用,再將剩餘價金撥付賣方。
以上是常見流程的示意,實際付款順序、貸款代償及尾款撥付方式,仍須依個別交易契約辦理。
不少買方認為,只要錢進入履保專戶,就一定要經過買賣雙方同意才能動用。但實際上,專戶的撥款權限,必須依履保或信託契約判斷。
不同機制可能由買賣雙方共同指示、履保機構依約辦理,或在符合特定條件後進行撥款。
常見的專戶支出包括:
履約保證能降低價金收付風險,但無法取代其他交易查核。以下幾種情況,仍需要特別注意。
1. 房屋瑕疵不會因履保自動獲得賠償
漏水、壁癌、違建、設備故障或其他屋況問題,仍須透過房屋現況確認、契約約定及相關法律責任處理。履保並不代表房屋經過全面檢驗,也不保證屋況沒有問題。
2. 產權問題仍須事先調查
房屋是否有抵押權、查封、預告登記、租賃或占用情形,仍應確認相關登記資料及實際使用狀況。有些問題可能可以透過交易流程排除,但必須事先約定處理方式及期限。
3. 履保不代表銀行保證核貸
買方申請房貸時,實際核貸金額、利率及撥款時間,仍由貸款銀行審核。若貸款不足,買方可能需要自行補足差額。因此,貸款條件、資金安排及相關違約責任,都應在簽約前確認。
4. 履保不等於所有損失都會理賠
交易發生爭議時,違約金、仲介服務費、裝修損失或其他賠償,未必都能由履保專戶直接支付。另外,已依約支出的款項,也不一定仍完整留在專戶內。
履保主要保障的是契約約定範圍內的價金管理與支付,不是所有交易問題的全面保險。
這是許多買方最關心的問題。答案是:不一定能立即退款,必須先確認解約原因、契約約定及專戶結算方式。
雙方同意解約: 如果買賣雙方協議終止交易,通常可以透過書面協議,確認退款金額、已支出費用及各方應負擔的款項,再依履保或信託契約要求,提供相關文件辦理結算及退款。
雙方對解約有爭議: 如果一方認為對方違約,另一方卻不接受解約,就可能產生款項歸屬爭議。此時,履保機構或受託銀行如何處理,須依契約中的異議、暫停撥款、通知及爭議解決條款判斷。
有些情況需要雙方協議,有些則可能涉及調解、仲裁、法院判決或其他契約指定文件。
不能認為只要寄出解約通知,專戶就一定會立即退款;也不能保證只要提起訴訟,所有款項就會自動停止撥付。
發生爭議時,應儘快通知履保機構,確認相關期限及所需文件,並保留契約、匯款紀錄、催告通知與對話證據。 若涉及重大違約或款項保全,建議及早尋求法律專業協助。
雖然都有「履約保證」或「履約擔保」的名稱,但成屋與預售屋的交易風險不同,保障機制也不一樣。
成屋履約保證: 主要針對已完工房屋的買賣價金進行管理,降低付款與產權移轉不同步的風險,重點在於價金收付、過戶及交屋流程。
預售屋履約擔保: 因房屋尚未完工,買方需要面對建案興建、建商履約及資金運用等風險,因此另有履約擔保制度。
依預售屋買賣相關規定,履約擔保機制包括:
① 不動產開發信託
② 價金信託
③ 價金返還之保證
④ 同業連帶擔保
⑤ 公會辦理連帶保證協定
不同機制的保障內容及責任範圍並不相同,不能認為只要有預售屋履約擔保,建商無法完工時,銀行就一定會全額退款。
簡單來說:成屋履保著重買賣價金的收付安全;預售屋履約擔保則著重預售交易中的資金管理與履約保障。
無論購買成屋或預售屋,都應在簽約前確認採用哪一種保障機制,以及契約約定的保障範圍。
① 確認履保服務提供者: 了解建經公司、銀行、房仲與地政士各自負責的工作。
② 取得完整履保文件: 除了買賣契約,也要確認履保申請書、保證書或信託契約內容。
③ 核對專戶資料: 確認戶名、帳號、案件編號及匯款方式,避免將交易價金匯入錯誤帳戶。
④ 了解專戶撥款權限: 確認誰可以提出撥款指示,以及是否有預先授權或特定條件下的撥款規定。
⑤ 確認尾款支付條件: 過戶、點交、房貸清償、設備交付及費用結算,是否都已明確約定?
⑥ 了解解約與爭議處理方式: 確認發生違約或交易中止時,退款需要哪些文件,以及是否有異議期限或暫停撥款條件。
⑦ 確認履保的保障範圍: 了解哪些款項受到保障、哪些費用可能支出,以及履保不負責處理的事項。
這七件事看似繁瑣,卻直接關係到買賣雙方的資金安全。
房屋買賣金額龐大,履約保證確實是降低交易風險的重要機制。
但真正安全的交易,不只是把錢放進專戶,而是讓每一筆款項的支付都有明確依據,讓產權、貸款、屋況及點交條件都能事先確認。
對買方來說,重要的是付了錢能順利取得房屋;對賣方而言,則是完成產權移轉後,能依約收到應得價金。
履保負責把關價金收付,完整的契約與專業查核,才能讓房屋買賣多一分保障。
無論買房或賣房,都值得在簽約前多花一點時間,把交易流程與保障內容弄清楚。
住商不動產|陳勇全 0920-022-123
誠懇待人|用心服務|專業把關
不只是幫您找一間房,
更陪您走過每一次重要的房產決定。
買房找阿全|全哥出任務 ♾️ 築成每一戶!
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
上一篇
房屋買賣詐騙手法整理!買方、屋主如何防範交易陷阱?
下一篇
秀山晴深度解析|秀山市場都更、實價登錄與景平生活圈房價比較