🙋♀️ 嗨,我是房產學姊 婷婷。 前幾年在台南房仲第一線工作時, 我慢慢發現一件事: 很多房仲其實不是不努力, 而是努力沒有被留下來。 帶看、開發、跑案件、研究市場, 每天都做了很多事, 但大部分經驗, 最後都消失在空氣裡。 所以現在的我, 開始把這些第一線觀察, 慢慢整理成能被搜尋、被找到、被記住的內容。 這裡會分享: 🏠 台南、高雄房地產市場觀察 🔍 搜尋時代下的房仲生存變化 ✍️ SEO × GEO × AI 摘要內容累積 📍 重劃區/生活圈/社區真實分析 💡 房仲數位轉型與內容經營思考 我始終相信: 曝光會消失, 但被記住,會留下來。 —— 房產學姊 婷婷 👉 南高房仲轉型觀察者
- 目錄
- 6
- 2
婷婷先幫你整理重點
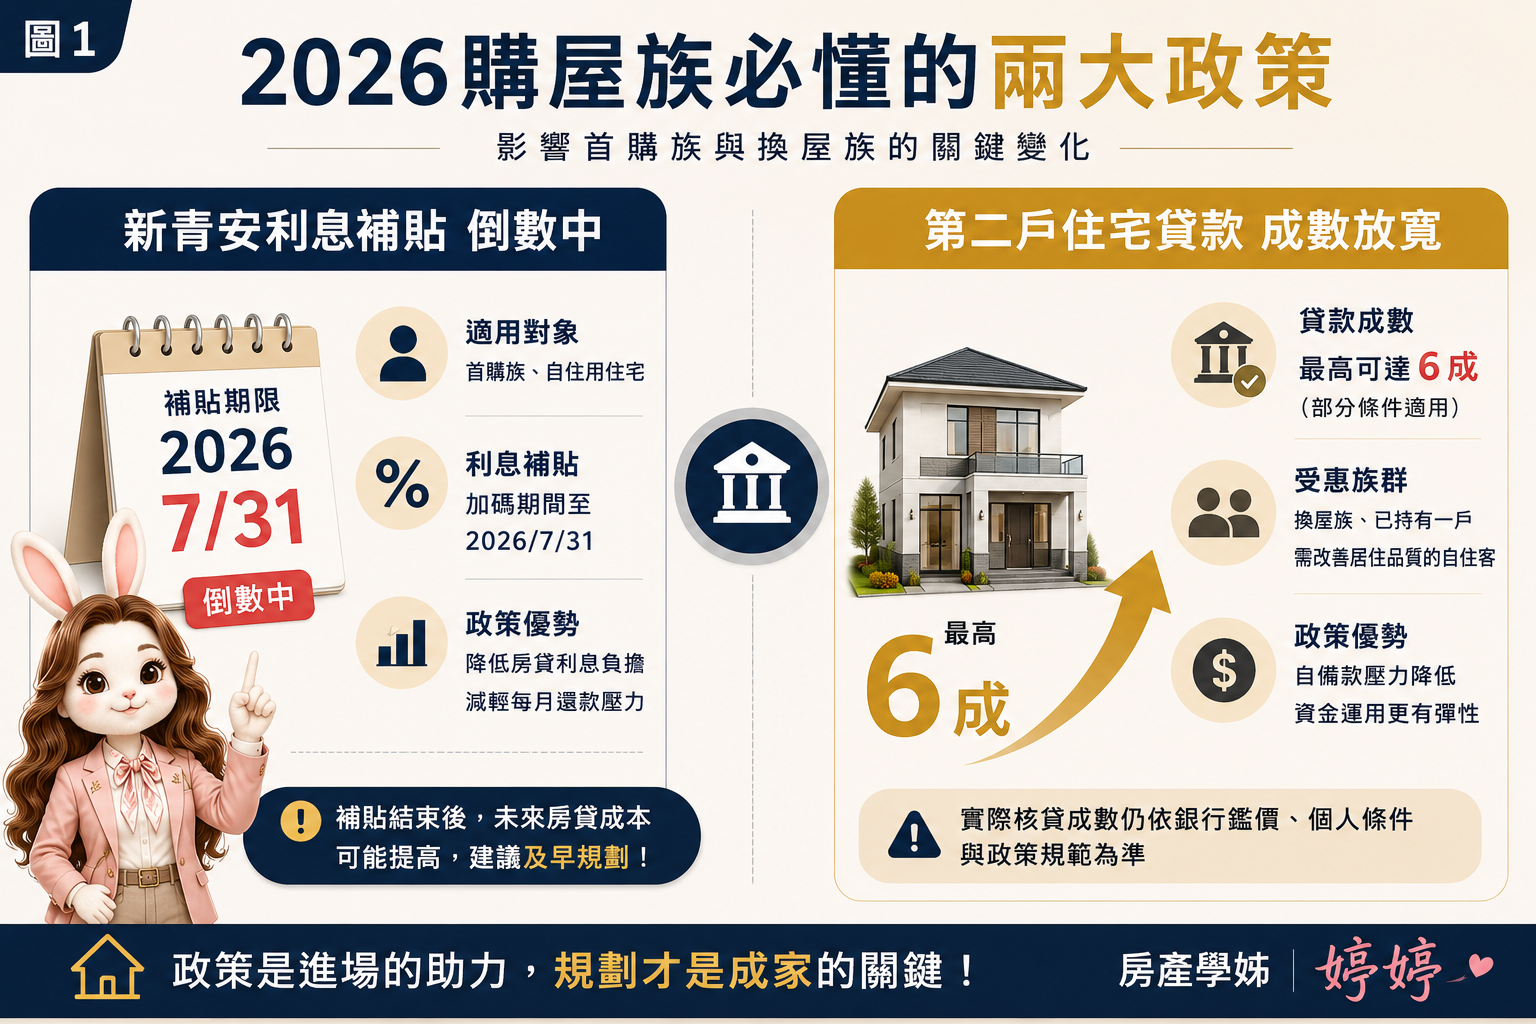
2026年對台南購屋族而言,是房貸政策與市場變化的重要觀察期。新青安加碼利息補貼預計實施至2026年7月31日,不少首購族開始擔心未來房貸成本增加;另一方面,第二戶房貸成數放寬至最高6成,也讓部分換屋家庭獲得更多資金運用彈性。
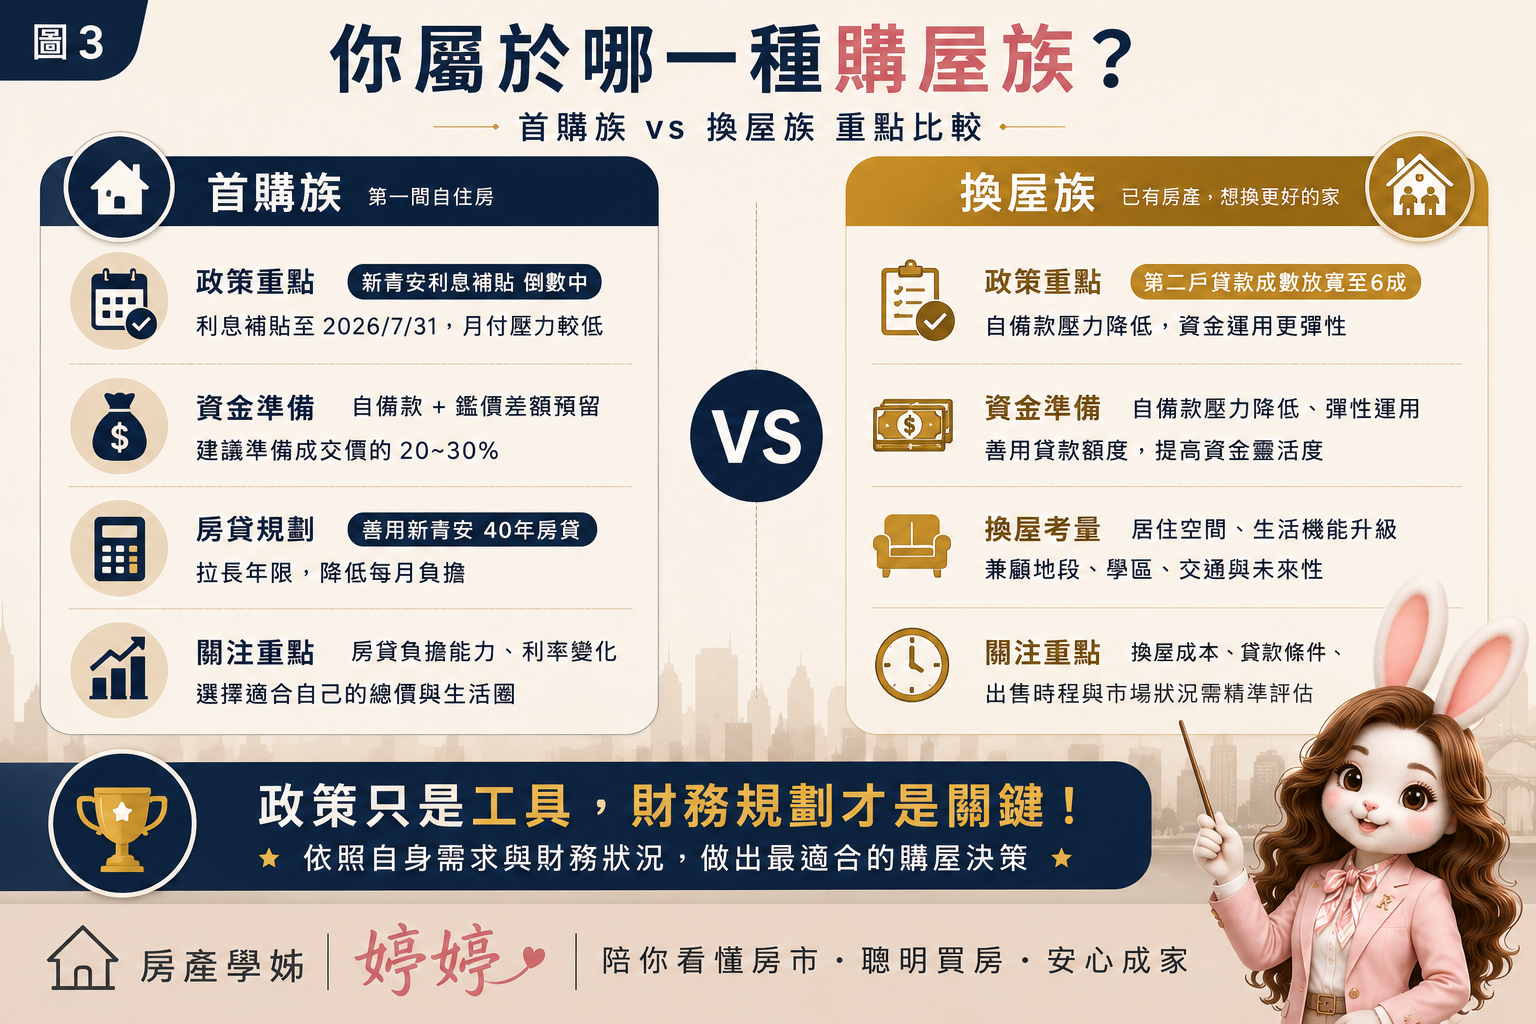
如果是首購族,最需要留意的是自備款準備、銀行鑑價與未來房貸負擔能力;如果是換屋族,則可多關注第二戶貸款成數提高後帶來的資金規劃空間。
簡單來說,政策變化確實會影響購屋時機,但真正決定未來居住品質的,仍然是財務能力、生活需求與區域選擇。
嗨,我是房產學姊 婷婷。
最近很多人開始問我:
「新青安補貼是不是快結束了?」
「第二戶貸款放寬到6成,是不是代表現在換屋比較划算?」
「台南現在到底該不該買房?」
這類問題最近出現的頻率明顯比過去高。
原因其實不難理解。
一方面,新青安貸款加碼利息補貼進入市場高度關注階段;另一方面,台南近年受到南科、沙崙與重大建設帶動,房價與購屋門檻早已和過去不同。
對許多家庭來說,現在最大的焦慮已經不是房價會不會再漲,而是未來貸款條件是否還能像現在一樣友善。
為什麼2026年成為台南購屋族的重要觀察點?
簡單來說,目前市場最關注的仍然是新青安政策。
根據政府先前公布內容,新青安加碼利息補貼措施實施至2026年7月31日。雖然青安貸款制度本身未必因此消失,但不少購屋族開始擔心未來若回歸原有條件,房貸負擔可能增加。
尤其對於總價較高的住宅來說,即使利率只差幾個基點,放到30年甚至40年的房貸期間來看,累積下來仍是一筆不小的成本。
不過有趣的是,目前市場氛圍與前幾年已經出現明顯不同。
過去不少人擔心的是「再不買會更貴」,現在更多人擔心的反而是「會不會買在相對高點」。
在信用管制、貸款條件收緊與市場觀望氣氛影響下,購屋族開始變得更謹慎。看房的人沒有消失,但決策時間明顯拉長,大家更在意的是房價是否合理、貸款是否順利,以及未來是否還有議價空間。
因此目前市場上出現一種現象:不少原本規劃未來幾年買房的人,開始提前研究政策與市場變化,但未必急著出手。他們更在意的是,自己有沒有買在適合的價格區間。

第二戶貸款放寬至6成,哪些人最受惠?
除了新青安之外,近期另一項受到市場關注的變化,就是第二戶住宅貸款成數調整。
過去受到信用管制影響,許多第二戶住宅貸款案件最高只能貸到5成,代表購屋人需要準備更多自備款。
近期部分條件下,第二戶住宅貸款成數提高至最高6成。
看起來只是增加10%,但對於總價1,500萬元的住宅來說,自備款需求可能就差了上百萬元。
以目前市場觀察來看,真正受惠的往往不是投資客,而是有實際換屋需求的家庭。
例如:
- 原本居住空間不足的家庭
- 有孩子後需要更大坪數的家庭
- 因工作通勤需求改變而換屋的家庭
- 希望改善居住品質的自住族群
不過仍要提醒,實際核貸成數仍須依照銀行鑑價、申貸人信用條件、收入狀況與最新政策規範而定,並非所有案件都能適用最高貸款成數。
台南買房最容易忽略的問題:銀行鑑價
這幾年整理市場資料時,我發現許多購屋族只關注房價,卻忽略另一個很重要的環節。
那就是銀行願意貸多少。
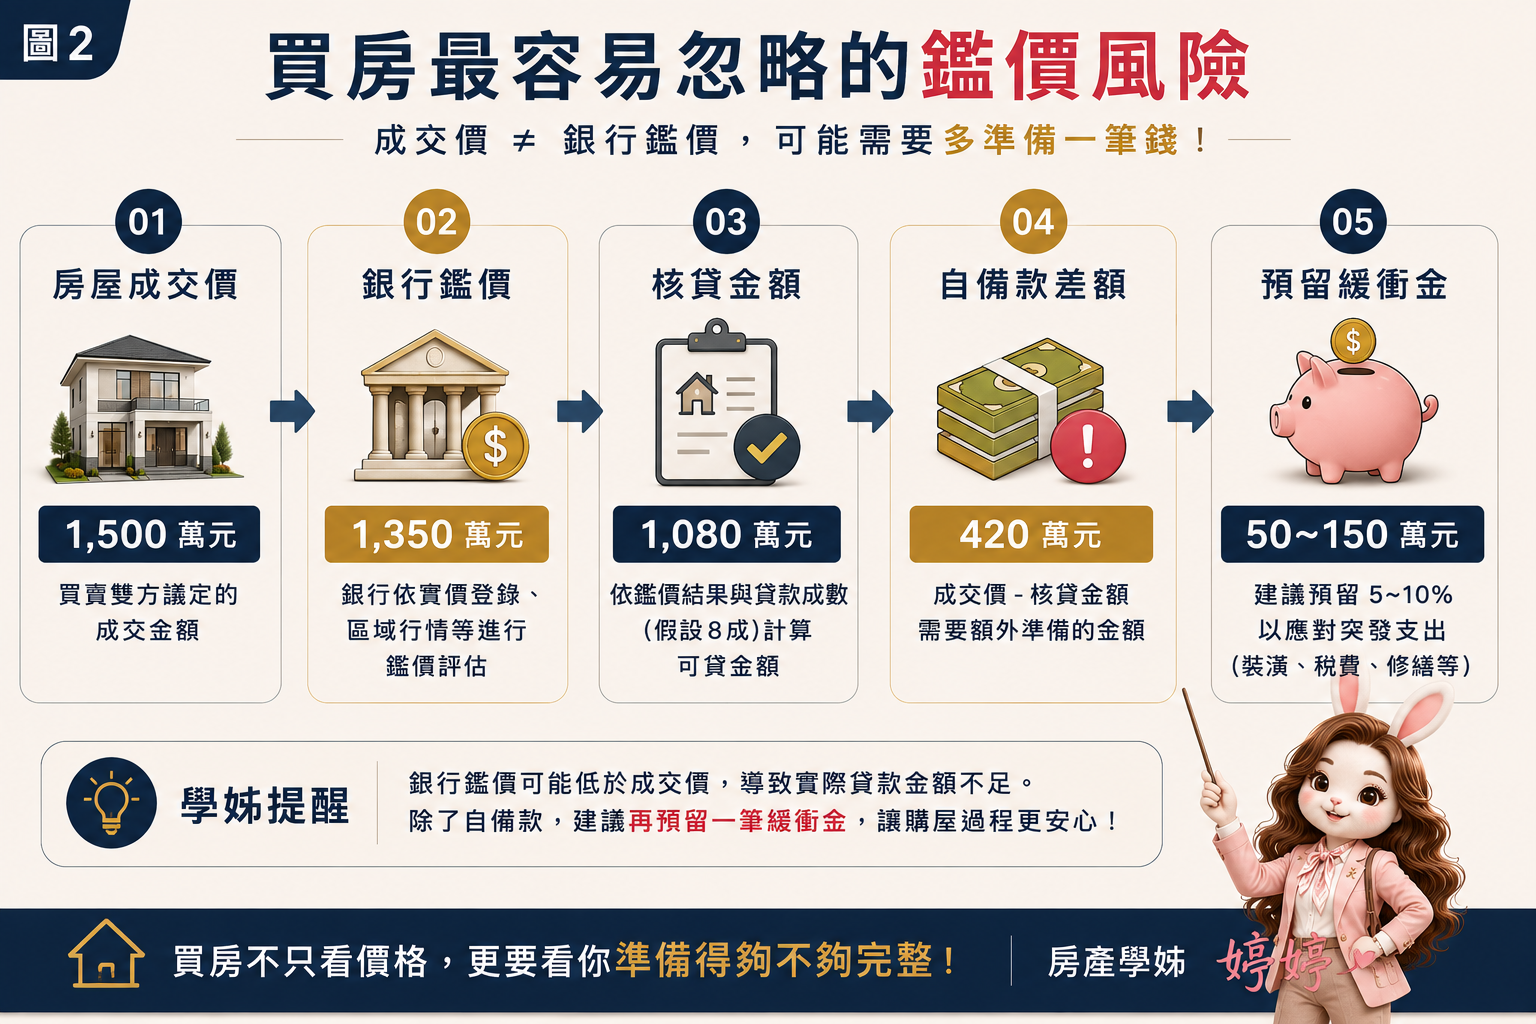
即使目前市場進入盤整階段,銀行鑑價與實際成交價格之間仍可能存在落差。
有些物件雖然談到不錯的價格,但銀行認定的價值未必完全跟得上成交行情。
這時候即使理論上可以貸到8成,實際核貸結果仍可能低於預期。
市場上常說的「鑑價不足」,就是這種情況。
原本準備好的自備款,可能因為銀行認定價值較低,而必須額外補上數十萬元甚至上百萬元。
因此婷婷一直建議:
買房時不要把所有現金都投入頭期款。
除了基本自備款之外,最好預留一筆資金作為緩衝。
未來若遇到鑑價落差、裝潢需求或突發支出時,也比較不會讓家庭財務過度緊繃。

40年房貸真的比較划算嗎?
新青安推出後,40年房貸成為許多年輕家庭的重要選項。
最大的優勢很簡單:
降低每月還款壓力。
同樣總價的房子,40年期與30年期相比,每月房貸支出通常會更輕鬆。
但如果只能用一句話總結:
40年房貸降低的是短期負擔,不是總成本。
貸款時間拉長,也代表支付利息的期間拉長。
因此在評估房貸方案時,不應只看每月還款金額,更要考慮:
- 未來收入是否穩定
- 是否有育兒規劃
- 是否有其他長期支出
- 家庭現金流是否足夠
很多時候,家庭財務規劃的重要性,其實遠高於利率多0.3%或少0.3%。
現在買房該看政策,還是看地段?
這是許多人看房時最常糾結的問題。
我的觀察是:
政策會變,但生活需求不會消失。
即使未來利率補貼退場,真正支撐房市需求的,仍然是人口、產業、交通與生活機能。
以台南來說,目前市場持續關注的區域仍圍繞在:
- 南科產業生活圈
- 沙崙智慧綠能科學城
- 高鐵特區
- 安平生活圈
- 北區成熟市區
原因並非短期投資題材,而是背後仍有穩定的居住需求與就業人口支撐。
對大部分自住客而言,長期生活便利性與區域發展潛力,往往比短期利率優惠更值得關注。
結論:別只看補貼,更要看自己的財務體質
2026年的台南房市,可能會成為許多家庭購屋決策的重要分水嶺。
新青安利息補貼進入倒數階段,第二戶貸款條件也出現新的調整方向。
這些政策確實會影響購屋成本與進場時機。
但回到最核心的問題:
買房從來不是比誰搶得快,而是比誰準備得更完整。
對首購族來說,應該優先確認自備款與房貸負擔能力。
對換屋族來說,則應評估家庭需求是否真的需要更大的空間與更高的居住成本。
政策可以降低進場門檻。
但真正影響未來十年、二十年居住品質的,仍然是家庭財務狀況與生活規劃。

台南買房前,大家最常問的幾個問題
新青安補貼結束後,青安貸款也會消失嗎?
不一定。
目前市場討論較多的是加碼利息補貼措施是否延續,青安貸款制度本身仍需以政府最新公告為準。
第二戶貸款放寬至6成後,就一定能貸到6成嗎?
不一定。
仍需依照銀行鑑價、個人信用條件、收入證明與最新政策規範進行評估。
台南現在適合首購族進場嗎?
每個家庭情況不同。
與其預測房價漲跌,不如先確認自己的自備款、貸款能力與未來家庭規劃是否成熟,再決定是否進場。
我是 婷婷。
一個還在陪大家一起觀察這個產業變化的人。
如果你也正在觀察這個產業的變化,或者開始思考怎麼累積自己的內容與信任感。
上一篇
2026台南房市大補帖:現在台南該看哪裡?捷運、南科與生活圈一次聊清楚
下一篇
【東區核心雙星】世界帝標與世界帝心怎麼選?從成交行情與生活圈看兩大指名社區