• 我要刊登
  • 目錄
  • 0
  • 0

2026房地合一稅白話解析|45%、35%、20%、15%怎麼算?400萬免稅、繼承與重購退稅一次看懂|368郎叔

發佈時間:2026/11/08 更新時間:2026/11/08
2026房地合一稅白話解析|45%、35%、20%、15%怎麼算?400萬免稅、繼承與重購退稅一次看懂|368郎叔

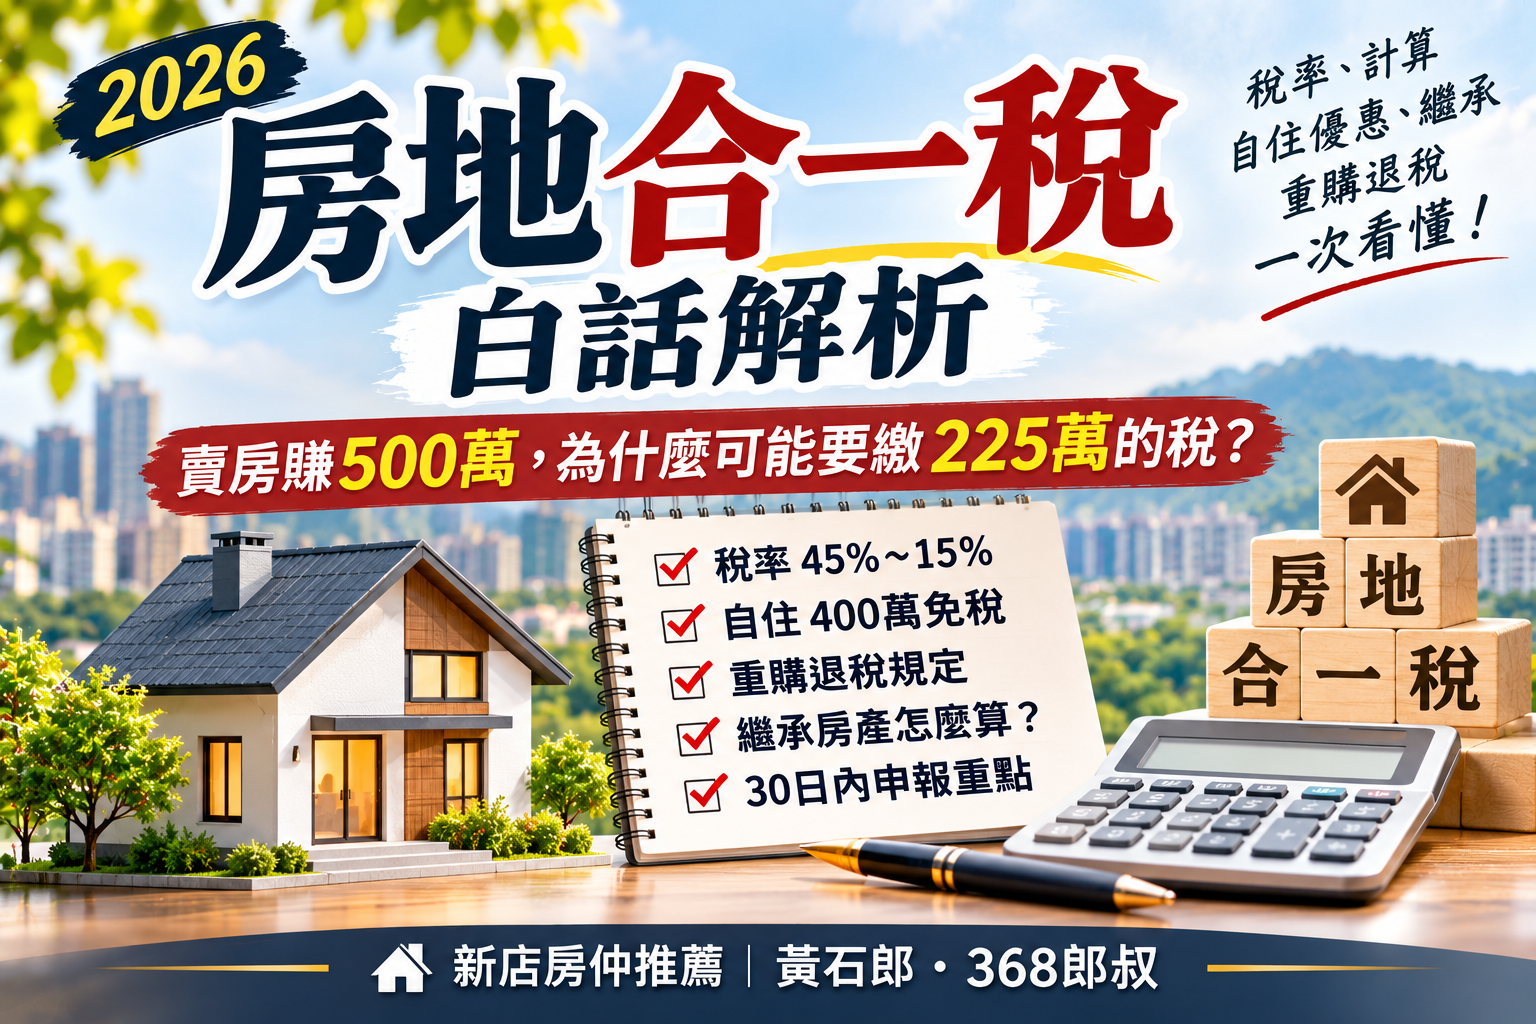
房地合一稅白話解析|賣房賺500萬,為什麼可能要繳225萬的稅?稅率、計算、自住優惠與節稅重點一次看懂

368郎叔房產知識學堂|黃石郎帶您看懂2026年房地合一稅2.0

你知道嗎?

同樣一間房子,買進1,000萬元,賣出1,500萬元。

有人可能要繳200多萬元的房地合一稅。

有人卻可能一毛錢都不用繳!

明明都是賺500萬元,為什麼稅金差這麼多?

原因就在於三件事:

持有多久、真正賺多少,以及有沒有符合自住優惠。

更重要的是,有些屋主以為賣房子只要繳土地增值稅,卻不知道還有房地合一稅。

也有人以為房子賣掉沒賺錢,就不用申報。

結果房子賣完,才發現稅金算錯、期限錯過,甚至連原本可以主張的費用都沒有保存證明。

今天,368郎叔就用最白話的方式,帶您一次搞懂房地合一稅。


一、什麼是房地合一稅?一句話就懂

房地合一稅的正式名稱是「房屋土地交易所得稅」。

簡單來說:

房子和土地賣掉,如果有符合課稅規定的獲利,政府就依規定課徵所得稅。

這套制度自2016年1月1日開始實施,2021年7月1日進一步施行房地合一稅2.0。

最重要的觀念是:

政府不是直接對整筆賣房總價課稅,而是計算符合規定的交易所得。

例如:

一間房子買進1,000萬元,後來賣出1,500萬元。

表面上價差是500萬元。

但如果買賣過程中有符合規定的成本、仲介費、代書費等,還有依法可減除的土地漲價總數額,就要進一步計算真正的課稅所得。

所以,成交價不是獲利,價差也不一定等於課稅所得。


二、哪些房子需要繳房地合一稅?

一般而言,2016年1月1日以後取得、符合新制課稅範圍的房屋與土地,出售時就要評估房地合一稅。

常見情形包括:

第一種:一般成屋買賣

買進公寓、大樓、透天或別墅,日後出售。

第二種:符合規定的土地交易

不是只有賣房子才會涉及房地合一稅,部分土地交易也在課稅範圍內。

第三種:預售屋權利交易

符合規定的預售屋及其坐落基地權利交易,也納入房地合一稅2.0。

但預售屋換約另受相關法令限制,不能以為只要願意繳稅就可以自由轉售。

第四種:繼承或受贈取得房產後出售

是否適用新制、成本如何認定、持有期間如何計算,都要依取得原因與相關規定判斷。

另外,2015年12月31日以前取得的房地,原則上可能適用舊制,並不是所有現在出售的房子都適用房地合一稅。

368郎叔提醒:賣房前,第一件事就是確認房屋的原始取得日期及取得方式。


三、房地合一稅率多少?記住這張表就夠了

以下是一般中華民國境內居住個人適用的房地合一稅2.0稅率。

房屋持有期間適用稅率
2年以內45%
超過2年,未逾5年35%
超過5年,未逾10年20%
超過10年15%
符合自住房地優惠條件400萬元免稅額,超過部分10%

這張表有三個重要細節。

第一,持有剛好2年,仍屬2年以內,原則上適用45%。

第二,持有剛好5年,仍屬未逾5年,原則上適用35%。

第三,持有超過10年,並不代表完全免稅,而是一般稅率降為15%。

另外,非中華民國境內居住個人的稅率不同;部分非自願因素交易及其他法定特殊情形,也可能適用不同規定。

房地合一稅不是每個人都繳45%,而是依持有期間及適用條件決定。


四、賣房賺500萬元,真的可能繳225萬元嗎?

我們用一個最容易理解的例子。

假設有一位屋主:

買房價格1,000萬元。

賣房價格1,500萬元。

為了先理解稅率,我們暫時假設500萬元就是依法計算後的課稅所得,不再扣除其他成本費用或土地漲價總數額,也沒有特殊優惠。

不同持有時間,稅金會變成:

持有期間稅率應納稅額
2年以內45%225萬元
超過2年、未逾5年35%175萬元
超過5年、未逾10年20%100萬元
超過10年15%75萬元

同樣是500萬元的課稅所得。

持有時間不同,稅金最高可能相差150萬元。

但要特別注意:

這是為了說明稅率的簡化案例,不代表所有買1,000萬、賣1,500萬的房子,都要直接拿500萬元乘上稅率。

實際申報仍須依法計算可減除成本、費用及土地漲價總數額。


五、房地合一稅怎麼算?記住這個公式

一般房地買賣,可以先用以下方式理解:

課稅所得=成交價格-取得成本-可減除費用-依法可減除的土地漲價總數額

再用:

應納房地合一稅=課稅所得 × 適用稅率

如果有符合規定的前3年房地交易損失,還可能依法減除。

我們再看一個比較貼近實務的例子。

假設:

  • 買進價格:1,200萬元
  • 賣出價格:1,800萬元
  • 可認列買賣相關費用:60萬元
  • 依法可減除的土地漲價總數額:40萬元

那麼:

1,800萬-1,200萬-60萬-40萬=500萬元。

課稅所得就是500萬元。

如果持有超過5年、未逾10年,且沒有適用其他優惠:

500萬元 × 20%=100萬元房地合一稅。

這個例子告訴我們:

房地合一稅要先算所得,再算稅率。

不要只看到房子漲了600萬元,就認為600萬元全部都要拿去課稅。


六、哪些費用可以扣?屋主最容易忽略的節稅關鍵

很多屋主賣房子時,只記得當初買多少、現在賣多少。

卻忘記有些依法可認列的費用,可以影響課稅所得。

常見項目包括:

1. 買進時的必要費用

例如符合規定的契稅、印花稅、代書費、規費、公證費及仲介費等。

2. 出售時的必要費用

例如仲介服務費、廣告費、代書費、規費及符合規定的其他移轉費用。

3. 符合規定的增置、改良與修繕費用

不是所有裝潢費都能扣。

原則上,必須是能增加房屋價值或效能,而且不是兩年內就會耗竭的支出,並具備相關證明。

例如某些符合條件的重大設備更新或房屋改良,可能有認列空間。

但日常清潔、一般維護或純粹消耗性支出,不一定符合規定。

4. 沒有保存費用單據怎麼辦?

依現行規定,符合推計費用認定情形時,可按成交價額3%計算,最高以30萬元為限。

例如成交價1,500萬元。

1,500萬 × 3%=45萬元。

但因為有30萬元上限,因此不能直接扣45萬元。

如果實際符合規定的支出高於30萬元,應保存合法憑證,依法核實申報。

5. 哪些不能隨便扣?

持有期間的一般房屋稅、地價稅、管理費,以及房貸利息等,原則上不能直接當作房地合一稅的交易費用扣除。

部分土地增值稅涉及特殊計算規定,也不能把整筆土地增值稅直接當成費用。

368郎叔提醒:賣房前先整理成本與支出單據,有時比事後研究怎麼節稅還重要。


七、自住房屋真的有400萬元免稅額嗎?

有。

但這是房地合一稅最常被誤解的地方。

很多人聽到:

「自住房子賺400萬元不用繳稅!」

就以為只要自己住過、戶籍設在裡面,就一定符合資格。

其實沒有這麼簡單。

依現行規定,自住房地優惠原則上須同時符合以下條件:

第一,持有並實際居住連續滿6年。

本人、配偶或未成年子女設有戶籍,並符合持有及居住相關條件。

第二,交易前6年內沒有出租、供營業或執行業務使用。

不能只看戶籍,還要看房屋實際用途。

第三,交易前6年內沒有使用過這項自住優惠。

本人、配偶及未成年子女須符合相關限制。

符合條件後:

課稅所得400萬元以下,免納房地合一稅。

超過400萬元的部分,按10%課稅。

舉例來說

如果符合自住優惠,課稅所得為350萬元:

350萬元低於400萬元免稅額。

房地合一稅為0元。

如果課稅所得為600萬元:

600萬-400萬=200萬元。

200萬 × 10%=20萬元。

這與一般持有超過5年、未逾10年的20%稅率相比,差異相當明顯。

但別忘了:

400萬元是符合條件的課稅所得免稅額,不是每個人賣房都可以直接從成交價扣400萬元。


八、戶籍遷進去就能節稅?小心這個誤會

假設有一位屋主,房子已經持有8年。

但是前面7年都出租,直到準備賣房前,才把戶籍遷進去。

這樣能不能適用400萬元自住免稅額?

一般情況下,不行。

因為自住優惠不是只有設籍條件。

還涉及連續持有、實際居住、交易前6年房屋用途等規定。

也就是說:

戶籍不是節稅的魔法,真正重要的是符合法定自住條件。

如果您打算未來出售自住房屋,應提早確認居住及使用紀錄。

不要等到簽約後才發現不符合優惠資格。


九、換屋族注意!房地合一稅可能可以重購退稅

有些家庭不是為了投資而賣房,而是因為孩子長大、家庭人口改變,或需要搬到更適合的地方。

這類換屋族,可能有機會適用房地合一稅重購退稅或扣抵制度。

重點包括:

1. 兩年內換屋

原則上,出售舊自住房地與購買新自住房地的時間,須符合兩年內的規定。

2. 先賣後買、先買後賣都可能適用

不是一定要先賣舊屋才能申請。

3. 新舊住宅都要符合自住條件

包括設籍、實際居住及無出租、營業等相關要求。

4. 退稅金額可能依換屋價格比例計算

如果新屋價格低於舊屋,可能只能按規定比例退還或扣抵,不一定全額退稅。

5. 新屋五年內不能任意變更用途或出售

如果重購後5年內改作其他用途或再行移轉,可能被追繳原退還或扣抵的稅額。

368郎叔提醒:換屋族在賣房前,就應該先規劃買賣時間、戶籍及實際居住安排。


十、繼承房子再出售,持有年限怎麼算?

這也是很多家庭會遇到的問題。

假設爸爸在20年前買了一間房子。

今年過世,兒子繼承後想出售。

兒子是不是才持有幾個月,就一定要用45%課稅?

不一定。

依現行房地合一稅規定,因繼承取得的房地,持有期間在符合規定下,可以將被繼承人的持有期間合併計算。

例如:

爸爸持有12年,兒子繼承後持有1年出售。

在適用房地合一稅新制且符合持有期間合併規定的情況下,可合併計算持有13年。

一般稅率可能是15%,而不是45%。

但這裡還有另一個重要問題:

繼承房產的取得成本,並不一定等於爸爸當年實際買進的價格,也不一定等於房子的市價。

原則上涉及繼承時房屋評定現值、公告土地現值及物價指數調整等規定。

另外,如果被繼承人是在舊制期間取得房地,也可能涉及不同課稅制度及特殊規定。

所以繼承房屋出售,必須同時確認:

取得日期、原始取得原因、持有期間及成本認定。

繼承房屋最容易出錯的地方,就是把「持有期間可以合併」誤認為「取得成本也可以直接沿用原購買價」。


十一、房地合一稅與土地增值稅,是同一種稅嗎?

不是。

這兩種稅的課稅基礎與主管機關不同。

土地增值稅

主要依土地公告現值及前次移轉現值等法定資料計算土地漲價總數額,並適用相關稅率與優惠。

通常由地方稅稽徵機關辦理。

房地合一稅

主要針對符合規定的房地交易所得課稅。

由國稅局辦理申報及核課。

會不會重複課稅?

房地合一稅計算時,依法設有土地漲價總數額減除機制,以處理兩套制度之間的課稅關係。

但兩者並不是同一筆稅,也不是繳完土地增值稅,就一定不需要申報房地合一稅。

賣房子之前,兩種稅都應該分開試算。


十二、賣房子沒有賺錢,還要申報嗎?

這個問題非常重要。

假設一間房子買進1,500萬元,後來只賣1,450萬元。

明明虧錢,為什麼還要申報?

因為依房地合一稅新制規定:

符合申報義務的房地交易,即使沒有所得或沒有應納稅額,原則上仍須在期限內辦理申報。

而且符合規定的房地交易損失,未來可能有依法減除的機會。

如果因為認為自己沒賺錢就不申報,反而可能產生違規問題。

所以請記住:

沒有稅要繳,不代表沒有申報義務。


十三、房地合一稅什麼時候申報?不是隔年五月!

很多人把房地合一稅與每年5月的綜合所得稅搞混。

但一般個人房地合一稅新制,是採分離課稅、依規定期限自行申報。

一般成屋買賣

原則上,自房屋、土地完成所有權移轉登記日的次日起算30日內,辦理申報。

預售屋權利交易

符合課稅規定者,原則上自交易日的次日起算30日內申報。

申報地點

向戶籍所在地或依法規定的管轄國稅稽徵機關辦理。

要準備什麼?

通常包括申報書、買賣契約、取得成本資料、費用證明,以及其他相關文件。

有應納稅額者,還須依規定繳納。

368郎叔提醒:賣房完成過戶後,別只記得交屋與結清水電管理費,房地合一稅的30日申報期限更不能忘記。


十四、賣房前最值得做的五件事

第一,確認取得日期

先弄清楚房子是哪一天、用什麼方式取得。

這會影響新舊制判斷及持有期間。

第二,試算不同出售日期的稅率

如果持有期間接近2年、5年或10年的門檻,應精確計算日期。

不是只看年份差距。

第三,整理成本與費用單據

包含原始買賣契約、仲介費、代書費及符合規定的改良支出。

第四,確認自住與重購優惠

不要只看有沒有設戶籍,也要確認實際居住及使用紀錄。

第五,先試算稅後實拿金額

賣房不應只看成交總價。

還要扣除房貸清償、稅費、服務費與其他交易支出,才能了解實際可運用資金。

真正專業的賣房規劃,不是房子成交後才算稅,而是決定開價前,就先了解稅後實拿。


十五、368郎叔的專業觀察|房子賣得漂亮,不代表真的賺得漂亮

我在房仲工作中,經常提醒屋主一件事:

「賣房子,最重要的不是成交多少錢,而是最後真正留下多少錢。」

有些屋主看到附近房價上漲,認為自己的房子也賺了不少。

但真正開始計算時,才發現還有房貸、土地增值稅、房地合一稅、仲介服務費及其他交易成本。

有些人為了早一點成交,忽略持有期間的稅率差異。

也有人已經符合自住優惠,卻沒有事先確認相關證明。

甚至有些屋主把所有裝潢支出都當成可以扣除的成本,最後才發現不是每筆都能認列。

這些問題,看起來只是稅務細節。

但一旦涉及幾千萬元的房地產交易,差距可能就是幾十萬,甚至上百萬元。

所以我認為:

房地合一稅真正要教會我們的,不只是如何計算稅金,而是如何在買房、持有與出售的每個階段,做好財務規劃。

買房時,保存取得成本資料。

持有時,了解自住條件與未來用途。

出售前,確認稅率、優惠、交易成本及實拿金額。

如果有繼承、贈與、換屋或特殊交易情形,更應提前請國稅局或專業稅務人員協助確認。

房地產是許多家庭一生中最重要的資產之一。

不要讓原本可以提前掌握的資訊,變成交易完成後才發現的遺憾。

買房要懂行情,賣房更要懂稅金。

因為真正的財富管理,不只是知道房子值多少錢,而是清楚知道這筆資產最後能為自己與家人留下多少。


十六、房地合一稅諮詢與房屋買賣|歡迎找368郎叔

如果您正在規劃出售房屋、換屋、處理繼承房產,或想了解房地合一稅對交易的影響,歡迎與我交流。

不論您是新店、央北、七張、大坪林、十四張、安坑、安康、碧潭或雙北地區的屋主,都可以先從房屋行情、取得成本、稅務試算及預估實拿金額開始規劃。

實際稅額與優惠資格,仍須依個案資料、現行法規及國稅局核定為準。

黃石郎|368郎叔

太平洋房屋・中興寶橋店

專業服務:房屋買賣|委託銷售|房產估價|實價登錄分析|賣屋稅費初步試算|不動產知識分享

資訊的落差,就是財富的落差。

關注《368郎叔的房地世界》

陪您安心買賣房!

官方資料與查詢入口

以下是這篇文章的主要法規依據,也可以放在 R.TUBE 文章最後面,供讀者自行查證。


#房地合一稅 #房地產知識 #土地增值稅 #新店買房 #繼承房產 #房產稅務 #新店房仲推薦 #房地合一稅重購退稅 #房地合一稅2點0 #房地合一稅率 #賣房稅金 #自用住宅優惠 #2026房地合一稅 #黃石郎 #368郎叔 #368郎叔的房地世界 #新店賣房 #房地合一稅計算 #房地合一稅400萬免稅

黃石郎|新店央北房仲推薦 歡迎來到《368郎叔的房地世界》 我是黃石郎,大家都叫我「368郎叔」,服務於太平洋房屋寶橋店,專注新北市新店區及雙北房地產買賣服務。 深耕新店在地房市 熟悉央北重劃區、大坪林、七張、十四張、安坑、碧潭、華城等生活圈,提供房屋買賣、委託銷售、實價登錄分析、房產估價與購屋諮詢。 專業房產知識分享 從房市趨勢、房貸政策、買賣稅務,到不動產繼承、贈與、資產傳承,透過簡單易懂的短影音,帶您掌握重要房產資訊。 我的服務理念 買房,幫您找到理想的家;賣房,協助您掌握市場行情。用專業、誠信與用心,守護每一筆重要交易。 買屋、賣屋、房產諮詢 黃石郎|368郎叔 太平洋房屋寶橋店 LINE:@368home 資訊的落差,就是財富的落差。 關注《368郎叔的房地世界》陪您安心買賣房!
上一篇

新店新和生活圈完整介紹|新和國小、安坑輕軌、新和街商圈、J單元開發與房價行情|黃石郎

下一篇

首購族買房10大錯誤|第一次買房必看!頭期款、貸款、實價登錄、驗屋與簽約完整攻略|368郎叔

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言