• 我要刊登
  • 目錄
  • 0
  • 0

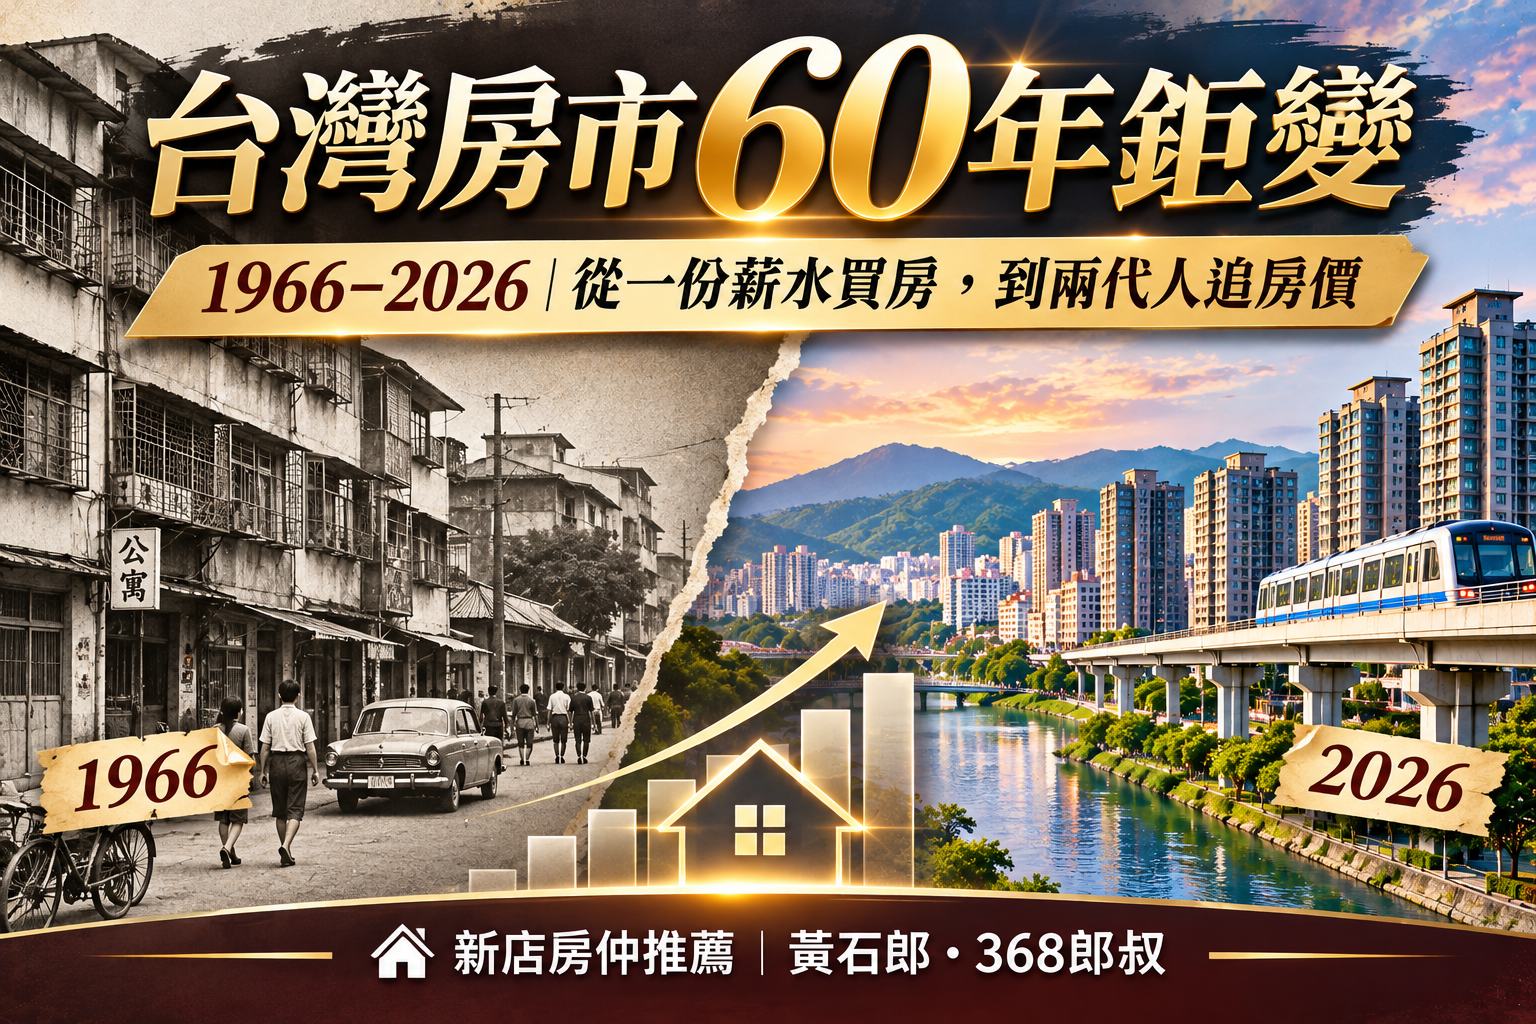
台灣房市60年鉅變|1966–2026房價歷史、世代買房困境、少子化與未來10年房市趨勢|368郎叔

發佈時間:2026/11/10 更新時間:2026/11/10
台灣房市60年鉅變|1966–2026房價歷史、世代買房困境、少子化與未來10年房市趨勢|368郎叔

台灣房市60年鉅變|從一份薪水買房,到兩代人都在追房價!1966–2026房地產歷史與未來趨勢完整解析

368郎叔房產知識學堂|黃石郎帶您看懂台灣房地產六十年的轉變

以前的人常說:

「年輕人不要亂花錢,努力工作、好好存錢,總有一天買得起房子。」

可是現在,很多年輕人聽到這句話,心裡可能只有一個疑問:

「我已經很努力工作了,為什麼房子還是離我這麼遠?」

同樣是買房,上一代可能煩惱要買哪個地段。

這一代卻可能連頭期款,都要存上十年。

有人認為是年輕人不夠節省。

有人認為是房價漲得太離譜。

也有人認為,只要再等幾年,房價一定會跌。

但問題真的只有這麼簡單嗎?

如果把時間拉長六十年,你會發現:

台灣房地產改變的,不只是價格,而是整個社會的經濟、人口、家庭、金融與居住方式。

從農業社會走向工業化。

從三代同堂走向小家庭。

從高利率、短年期貸款,走向長年期房貸。

從不知道鄰居成交多少,到手機就能查詢實價登錄。

從「買房是成家」到「買房也是資產配置」。

而今天,我們又走到了另一個重要轉折點。

少子化、高齡化、信用管制、人口移動,以及住宅供需結構的變化,正在重新改寫房地產市場。

今天,368郎叔帶您回顧1966年至2026年,台灣房市六十年來的重大變化。

更重要的是:

看懂過去六十年,才能知道未來買房、賣房,到底該注意什麼。


一、1966–1979|經濟起飛,台灣開始進入城市買房時代

把時間拉回1960年代。

當時的台灣,正在從農業社會逐漸走向工業化。

工廠增加、工作機會集中,越來越多人離開鄉村,前往台北、台中、高雄等城市生活。

人口往城市移動,最直接帶來的需求,就是住宅。

早期許多家庭住在透天、平房或傳統聚落。

隨著城市人口增加,公寓住宅逐漸成為都市住宅的重要產品。

土地有限,人口增加,住宅需求自然跟著成長。

當時房子真的很便宜嗎?

從今天的價格回頭看,確實便宜得驚人。

例如,1964年台北市部分新建公寓的歷史推案價格,每坪約4,500元。

但不能因此認定當時每個家庭都能輕鬆買房。

因為那時候的收入、貸款條件與生活水準,也和今天完全不同。

早期房貸利率可能超過10%,貸款年限短,自備款比例也高。

所以,當年房價雖然低,買房仍然是一件大事。

這個年代的房地產,主要受到都市化、人口成長與經濟起飛的推動。


二、1970年代|人口往城市集中,房子開始成為財富象徵

1970年代的台灣,城市發展速度加快。

大量人口進入都會區,帶動住宅、道路、學校與公共設施需求。

根據歷史研究,1970年至1980年間,台灣都市人口比例從約43%增加到約70%。

這是一個非常驚人的結構轉變。

代表台灣在短短十年間,從相對分散的居住型態,迅速走向都市集中。

而當大量家庭同時想在城市落腳,住宅需求就會快速增加。

這時候,房子開始具有兩種價值:

第一,是居住的地方。

第二,是家庭長期累積財富的重要資產。

許多上一代對房地產的信念,就是在這段時期逐漸形成。

他們親眼看到城市擴張、道路開通、土地開發,也看到住宅價格長期上升。

於是形成一個深刻觀念:

「有能力,就要買一間自己的房子。」

但這個觀念在當時成立的背景,是快速都市化、人口成長與經濟發展。

不能直接假設未來六十年,還會出現完全相同的環境。


三、1980–1989|房價狂飆,台灣迎來房地產投機熱潮

如果說1970年代是住宅需求快速增加的年代。

那麼1980年代後期,就是台灣房地產歷史上非常重要的一次狂熱。

隨著經濟發展、資金累積與人口紅利,房地產逐漸成為投資市場的重要焦點。

根據政大不動產研究中心引用的歷史資料:

1980年前後,台北市新屋平均價格約每坪7萬多元。

到了1989年,台北市新屋平均價格已達每坪約28萬多元。

不到十年,房價出現大幅變化。

但這裡要注意:

不同研究資料可能採用不同住宅樣本、統計時間與價格口徑,不能把這些歷史價格直接當成今天實價登錄的同質比較。

為什麼房價會快速上漲?

主要因素包括:

經濟成長帶來的財富累積。

資金進入土地與房地產市場。

都市土地供給與開發限制。

人口紅利與家庭住宅需求。

以及市場對房價繼續上漲的預期。

當越來越多人相信「現在不買,以後更貴」,房市就容易進入追價循環。

1989年前後,中央銀行也採取信用管制與升息措施,試圖抑制過熱市場。

這段歷史告訴我們:房價不只會受到居住需求影響,也會受到資金與市場心理推動。


四、1990–2002|房市不是永遠上漲,市場進入漫長調整

1980年代末期的熱潮過後,台灣房市進入另一個階段。

市場開始消化先前的快速漲幅。

房地產不再是買了就能很快獲利的市場。

部分區域面臨價格修正、交易低迷與較長的持有期間。

再加上1990年代的金融環境變化,以及1997年亞洲金融風暴等事件,市場信心受到影響。

這段歷史非常值得今天的買方與投資人記住。

因為很多人談房地產,只記得:

「二十年前買房,現在都賺很多。」

卻忘記房市也曾經歷過長時間的停滯與調整。

房子為什麼不一定能隨時賣掉?

因為房地產不像股票。

一間房子要成交,需要有人願意買、銀行願意貸,價格還要符合市場接受程度。

如果屋主不願降價,買方也不願追價,市場就可能陷入交易量低迷。

即使價格沒有大幅下跌,也不代表持有房屋完全沒有成本。

還有利息、稅費、維修與資金機會成本。

房地產可以是長期資產,但從來不是保證獲利的商品。


五、2003–2008|低利率時代,房市重新復甦

2003年前後,台灣房地產市場開始出現新的變化。

經過長時間調整,房價、利率與銀行資金條件,形成新的市場環境。

當時購屋貸款利率相較早年大幅下降。

部分市場研究指出,2003年至2008年間,購屋利率大致落在2%多的區間。

這與早期動輒10%以上的房貸利率,已經是完全不同的世界。

低利率帶來什麼影響?

同樣一筆貸款,利率降低,每個月的利息負擔就會減少。

對買方來說,購屋能力可能提高。

對市場來說,資金也更容易流向房地產。

但這裡有個重要觀念:

利率下降,可能讓更多人買得起房子;當需求增加,也可能進一步推升房價。

所以低利率不一定代表住宅會永遠比較便宜。

有時候,它反而會成為房價上漲的重要推力。


六、2008–2011|金融海嘯之後,全球資金重新改變房價

2008年全球金融海嘯,衝擊各國金融與房地產市場。

台灣房市也受到影響。

但隨著各國採取寬鬆貨幣政策、降低利率,市場資金環境逐漸改變。

2009年後,台灣房市重新出現復甦與上漲。

這段歷史讓大家開始更深刻地理解:

房價不是只有土地、建築與人口問題,還與全球資金環境密切相關。

當存款利率偏低,部分資金可能尋找其他資產配置方向。

房地產因為具有實體資產、可出租及可抵押融資等特性,容易受到關注。

但也不能把房價上漲全部歸因於印鈔或低利率。

區域就業、土地供給、建築成本、政策與市場預期,同樣會影響價格。


七、2012–2019|實價登錄上路,房地產進入資訊透明時代

這段時期,台灣房地產市場出現一項重大制度變革。

2012年8月,實價登錄制度開始實施。

過去買房,很多人只能聽屋主、房仲或鄰居說:

「這附近一坪大概多少錢。」

但有了實價登錄之後,民眾可以查詢成交資訊,逐步建立更透明的市場參考基礎。

對買方而言,可以比較相近住宅的成交行情。

對賣方而言,可以了解市場接受價格。

對房仲而言,專業服務也不能只停留在提供物件,而是需要進一步分析交易資料。

同時,稅制也開始改變

2011年,特種貨物及勞務稅,也就是俗稱的奢侈稅,開始針對部分短期不動產交易課稅。

2016年,房地合一稅新制正式實施。

這些制度逐漸改變短期交易與持有房產的成本。

台灣房市開始從高度依賴市場消息,走向更重視交易資訊、稅務與制度的年代。

但資訊透明,不代表每一筆房價都合理。

實價登錄只是分析起點,還要比較屋齡、樓層、坪數、車位、屋況與成交時間。


八、2020–2023|疫情、低利率與營建成本,房市再度升溫

2020年,新冠疫情改變全球經濟。

為了穩定經濟,貨幣政策轉向寬鬆。

台灣房貸利率也曾處於相對低檔。

同時,營建成本、土地開發、資金配置及居住需求,都出現變化。

在多種因素共同影響下,部分區域房價明顯上漲。

不只是台北市中心。

新北市、桃園、台中、台南、高雄,以及部分科技產業聚落,也出現不同程度的價格變化。

房價上漲,為什麼年輕人更焦慮?

因為房價上漲與薪資成長,未必同步。

假設一間房子原本1,000萬元。

後來漲到1,500萬元。

房價增加500萬元。

如果貸款八成,光是自備款就從200萬元增加到300萬元。

還不包含交易費用與銀行鑑價差異。

也就是說:

房價上漲,不只讓每月房貸增加,也讓進入市場的第一道門檻變高。

對已經持有房產的人而言,資產價值可能上升。

對尚未買房的人而言,卻可能需要更長時間累積頭期款。

這也是世代之間對房價感受不同的重要原因。


九、2024–2026|信用管制加強,房市進入重新調整期

到了2024年,台灣房地產市場再次面臨政策轉折。

中央銀行在2024年9月推出第七波選擇性信用管制措施,進一步管理不動產授信風險。

這次市場變化,最明顯的特色之一,是貸款條件成為交易的重要關鍵。

以前很多人先看房、談價格,最後才問銀行。

現在,銀行鑑價、貸款成數、授信額度與買方資金能力,可能直接決定一筆交易能不能完成。

2026年市場發生什麼變化?

依內政部2026年第1季住宅價格指數:

全國住宅價格指數為143.85。

較前一季下降1.15%。

較前一年同期下降3.48%。

同一季,新北市住宅價格指數年減1.39%。

這些數據顯示,房市已不再是所有區域同步快速上漲的格局。

但也不能因為全國指數下跌,就認定每個社區都跌了相同比例。

368郎叔的觀察

現在的房市,不只是比誰有房子,而是比誰的房子符合市場需求、價格合理,而且買方有能力完成貸款。

地段、產品、屋況與總價的差異,會越來越重要。


十、六十年來最大的變化:房子從居住需求,變成家庭資產核心

回顧六十年,房地產最深刻的變化,不只是價格。

而是房子在家庭財務中的角色。

早期許多家庭買房,主要目的是有一個安身立命的地方。

隨著房價長期變化,房子逐漸具有更多功能:

居住。

出租。

資產累積。

抵押融資。

退休安排。

以及財產傳承。

這讓房地產成為很多家庭最重要的資產之一。

但也帶來新的問題。

已有房的人與還沒買房的人,處境可能越來越不同

假設兩個家庭收入相近。

一個家庭早年已經買房。

另一個家庭仍然租屋,正在存頭期款。

當房價上漲時,兩個家庭的資產差距可能擴大。

但也要注意,房屋資產價值上升,不代表屋主立即擁有等額可支配現金。

房子還有房貸、稅費與持有成本。

真正值得關注的,不只是誰有房子,而是住宅資產與收入機會之間,是否出現越來越大的差距。


十一、以前一份薪水就能買房?真相其實沒有那麼簡單

很多人喜歡說:

「以前爸爸一個人工作,就能養一家人,還能買房子。」

這句話反映部分家庭的生活經驗,但不能當成所有年代、所有地區的共同事實。

因為六十年前的台灣,與今天有許多不同。

早期家庭可能住得比較擁擠。

住宅面積與設備標準不同。

房貸利率可能更高。

自備款比例也可能更重。

同時,當時的都市化、人口成長與土地開發環境,和今天並不相同。

所以比較不同年代的購屋難度,不能只拿房價數字相比。

更合理的比較方式

應該一起看:

第一,房價所得比。

一戶住宅價格,相當於家庭多少年的可支配所得。

第二,房貸負擔率。

每月房貸支出,占家庭可支配所得多少比例。

第三,自備款門檻。

需要多少現金才能開始購屋。

第四,貸款利率與年限。

同樣房價,貸款條件不同,負擔也不同。

第五,居住品質與住宅產品。

不同年代的坪數、設備與住宅條件,不能完全等同。

真正重要的,不是爭論哪一代比較辛苦。

而是看懂每個世代面對的購屋條件,究竟如何改變。


十二、2026年的現實:全國房價所得比9.47倍,新北市12.63倍

依內政部2026年第1季房價負擔能力統計:

全國房價所得比為9.47倍。

新北市為12.63倍。

台北市為14.72倍。

這代表什麼?

以新北市為例:

中位數住宅價格,相當於中位數家庭約12.63年的可支配所得。

但請注意,這不代表家庭完全不吃不喝12.63年,就一定能買到房子。

因為房價所得比是一項統計指標,不是個人實際存款速度。

更重要的是房貸負擔率。

同一季,新北市房貸負擔率達55.30%。

代表在官方設定的貸款成數、利率及年限條件下,中位數住宅的每月房貸支出,相當於中位數家庭月可支配所得的55.30%。

這也反映出都會區住宅負擔壓力仍然偏高。

房價高不可怕,真正困難的是收入、生活成本與住宅價格之間,出現長期失衡。


十三、少子化與高齡化,會不會讓未來房價崩盤?

這是未來二十年最值得關注的問題之一。

台灣已進入超高齡社會,少子化與人口結構變化,也會持續影響住宅需求。

有人認為:

「以後小孩越來越少,房子一定沒人買。」

但事情沒有這麼簡單。

因為住宅需求,不是只由總人口決定。

還要看家庭戶數、人口移動、就業機會、所得、房屋供給與區域發展。

第一,人口減少不等於家庭戶數立刻減少

即使總人口下降,單身、夫妻兩人家庭與高齡獨居家庭增加,也可能改變住宅需求型態。

第二,人口會往工作機會集中的地方移動

有些地區人口減少,但就業、交通與生活機能集中的區域,仍可能維持一定住宅需求。

第三,房屋會老化

即使人口不再增加,既有住宅仍然面臨老化、更新、耐震與無障礙需求。

第四,不同住宅產品的需求可能分化

電梯、交通便利、管理良好的住宅,與交通不便、維護困難的老舊住宅,市場接受程度可能不同。

因此,我不認為可以簡單用「少子化=全台房價必跌」作結論。

但同樣也不能說「土地有限=房價永遠上漲」。

未來的房市,可能不是所有房子一起漲或一起跌,而是不同區域、不同產品之間的差距逐漸擴大。


十四、從房價上漲到資產傳承,下一代面臨的新問題

過去很多家庭把房子視為最重要的財富。

父母努力買房,希望將來留給孩子。

但六十年後,房產傳承也開始出現新的課題。

例如:

父母住在台北,孩子卻在台中工作。

父母留下老公寓,孩子沒有能力或意願整修。

三名子女共同繼承一間房子,卻對出售或保留沒有共識。

或者房子市價很高,但繼承人手上現金不足。

這些情況告訴我們:

留下一間房子,不一定等於留下最適合下一代的資產。

未來的房產規劃,可能需要更重視:

產權清楚。

家庭溝通。

稅務規劃。

使用需求。

以及是否保留出售、出租或分配的彈性。

真正好的資產傳承,不只是留下財產,而是讓下一代有能力選擇。


十五、站在買方角度,六十年房市歷史教會我們什麼?

如果你現在正準備買房,我認為有五件事值得記住。

第一,不要只因為害怕漲價就買房

市場有上漲,也有調整。

買房前應先確認自己的預算、工作與家庭需求。

第二,不要把貸款最高成數當成購屋能力

銀行願意貸多少,不代表你每個月都能安心負擔。

第三,不要把未來建設當成保證獲利

捷運、重劃區、商場與公共設施可能改善生活條件,但不保證房價上漲。

第四,不要忽略房屋本身

屋齡、結構、漏水、管理、產權與維修成本,都會影響長期價值。

第五,保留未來選擇

工作可能改變,家庭可能增加成員,生活需求也會不同。

第一間房子不一定要一步到位,但不要讓它成為未來無法調整的負擔。


十六、站在賣方角度,六十年房市歷史又告訴我們什麼?

對屋主而言,我認為最重要的是:

不要把過去房價上漲的經驗,直接當成今天的成交保證。

有些屋主會說:

「我這間房子十年前買的,現在應該至少要漲多少。」

但買方評估的不是屋主當年買多少錢。

而是現在同樣預算,有哪些住宅可以選擇。

賣房前應先確認

近期相近產品成交行情。

目前市場待售供給。

房屋屋況與修繕需求。

買方貸款與自備款能力。

土地增值稅、房地合一稅及其他交易費用。

以及出售後實際可以留下多少資金。

如果市場交易量下降,合理定價與交易條件可能比單純等待高價更重要。

但也不代表每位屋主都必須降價出售。

是否出售,仍應依資金需求、持有成本、物件條件與市場狀況決定。

賣房真正重要的,不是過去曾經有人開過多少價,而是今天有沒有買方願意、也有能力完成交易。


十七、回到新店|六十年來,新店房市又經歷了哪些轉變?

對368郎叔而言,回顧全台六十年房市,最後一定要回到我最熟悉的新店。

新店的發展,其實就是台灣都市化與住宅市場變化的一個縮影。

第一階段:傳統聚落與住宅街區

早期新店沿著交通道路、河岸與既有聚落逐步發展。

部分區域以公寓、透天與傳統住宅為主。

第二階段:捷運與成熟生活圈形成

隨著捷運松山新店線相關路段通車,七張、大坪林、新店區公所與新店站周邊,逐漸形成更完整的通勤生活圈。

第三階段:交通轉乘與城市更新

環狀線通車,讓大坪林、十四張等節點的重要性提高。

部分成熟住宅區也開始面臨老屋更新、電梯需求及社區整合課題。

第四階段:重劃區與新住宅供給

央北逐漸成為新店新興住宅的重要代表。

新成屋、社區管理、公園綠地與街廓規劃,吸引不同購屋族群。

第五階段:安坑輕軌與十四張開發

2023年安坑輕軌通車,改變部分安坑地區的公共運輸選擇。

十四張大型土地開發,也成為未來值得持續觀察的區域。

但這些建設不能直接等同於房價必然上漲。

368郎叔的在地觀察

六十年前,很多人關心的是「有沒有房子住」。

後來,大家開始比較「有沒有捷運、有沒有電梯、有沒有車位」。

現在,買方更進一步關心:

建築安全。

社區管理。

生活品質。

房貸負擔。

以及未來能不能順利換屋。

新店房市真正的改變,不只是房子越蓋越新,而是買方對居住品質與資產風險的要求越來越高。


十八、未來十年,房地產可能出現的五大變化

這裡不是預言房價,而是從六十年歷史整理出值得關注的趨勢。

趨勢一:房價分化可能更加明顯

就業、交通、生活機能與住宅品質不同,市場表現可能拉開差距。

趨勢二:老屋更新與建築安全更重要

隨著既有住宅老化,耐震、電梯、無障礙及修繕需求將持續受到關注。

趨勢三:高齡化改變住宅需求

未來可能有更多家庭重視醫療、交通、電梯與低維護成本。

趨勢四:貸款能力持續影響交易

不動產價格、利率與銀行授信條件,仍會影響市場購買力。

趨勢五:資訊透明讓專業分析更重要

實價登錄、公開資訊與數位工具越來越普及。

買方不再只需要有人帶看。

賣方也不再只需要有人刊登廣告。

真正需要的是能整合價格、屋況、稅費、貸款與交易風險的專業服務。

未來房地產市場,比的可能不只是誰有最多房子,而是誰最了解房子的真正價值。


十九、368郎叔的六十年房市總結|下一代,還買得起房嗎?

回顧台灣房市六十年。

我們看到經濟起飛。

看到人口大量進入城市。

看到房價狂飆,也看到市場長期調整。

看到高利率變成低利率。

看到資訊從不透明走向實價登錄。

也看到房地產逐漸成為許多家庭最重要的資產。

但六十年後,我最在意的問題,不是房價還會漲多少。

而是:

「努力工作的人,還有沒有機會靠自己的能力,擁有一個安心的家?」

對年輕人來說,房價太高,不只是買不起房子的問題。

它可能影響結婚、生育、工作選擇與生活品質。

對已經有房的家庭來說,房價上漲也不一定代表沒有煩惱。

房屋老化、稅費、貸款、繼承與家庭資產安排,同樣需要面對。

對整個社會而言,住宅不只是投資商品。

它也是家庭生活、世代機會與社會穩定的重要基礎。

所以我認為:

台灣房市下一個六十年,真正值得追求的,不應該只是房價漲得更高,而是讓不同世代,都有機會找到負擔得起、住得安心的家。

如果你還沒有房子,不必因為別人買了就急著追。

如果你已經有房子,也不要認為資產價格永遠只會上漲。

因為房地產市場永遠會變。

但真正好的買賣決策,有一個原則始終不變:

了解自己的需求,看懂市場的變化,並為未來保留選擇。

六十年來,房價改變了很多人的命運。

但接下來,我希望我們能用更多正確資訊,讓每個人有能力決定自己的未來。


二十、368郎叔|陪您看懂房市,也陪您安心買賣房

如果您正在考慮買房、換屋、出售房產,或想了解新店及雙北住宅市場的變化,歡迎與我交流。

我持續關注央北、七張、大坪林、十四張、安坑、安康、新和、碧潭、寶橋、中央新村、北宜、青潭、直潭與華城等生活圈。

從實價登錄、房產估價、購屋需求、貸款條件,到出售後的稅費與實拿金額,都可以先做好規劃,再決定下一步。

黃石郎|368郎叔

太平洋房屋・寶橋店

專業服務:房屋買賣|委託銷售|不動產估價|實價登錄分析|首購與換屋諮詢|房產知識分享

資訊的落差,就是財富的落差。

關注《368郎叔的房地世界》

陪您安心買賣房!

#首購族 #新店買房 #少子化 #高齡化 #房市趨勢 #新店房價 #2026房市 #台灣房地產 #房貸負擔率 #年輕人買房 #新店房市 #新店房仲推薦 #房價所得比 #房市信用管制 #房產傳承 #黃石郎 #368郎叔 #368郎叔的房地世界 #新店賣房 #房市60年鉅變 #台灣房價歷史

黃石郎|新店央北房仲推薦 歡迎來到《368郎叔的房地世界》 我是黃石郎,大家都叫我「368郎叔」,服務於太平洋房屋寶橋店,專注新北市新店區及雙北房地產買賣服務。 深耕新店在地房市 熟悉央北重劃區、大坪林、七張、十四張、安坑、碧潭、華城等生活圈,提供房屋買賣、委託銷售、實價登錄分析、房產估價與購屋諮詢。 專業房產知識分享 從房市趨勢、房貸政策、買賣稅務,到不動產繼承、贈與、資產傳承,透過簡單易懂的短影音,帶您掌握重要房產資訊。 我的服務理念 買房,幫您找到理想的家;賣房,協助您掌握市場行情。用專業、誠信與用心,守護每一筆重要交易。 買屋、賣屋、房產諮詢 黃石郎|368郎叔 太平洋房屋寶橋店 LINE:@368home 資訊的落差,就是財富的落差。 關注《368郎叔的房地世界》陪您安心買賣房!
上一篇

新店買房完整指南|央北、七張、大坪林、十四張、安坑、碧潭房價與生活圈比較|黃石郎

下一篇

2026政府補助10萬元申請攻略|45歲以上學費最高100%補助!AI、剪輯、第二專長與報名流程|368郎叔

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言