作者資訊
陪你買到對的那間房
「月薪四萬元能買房嗎?夫妻加起來八萬元,可以看一千萬的房子嗎?」
❝ 買房沒有統一的月薪門檻。合理購屋預算,要同時看穩定實領收入、現有債務、家庭支出,以及可動用的自備款。同樣月入八萬元,有沒有孩子、車貸與扶養費,能負擔的房價就可能差很多。 ❝
澄希會建議:先算每月能安心繳多少,再回推房價,才不容易買了房,生活卻處處受限。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 一、評估收入:先看穩定實領,別把獎金算滿 〗
試算時,以扣除勞健保、稅款預留後,能固定運用的收入為基礎。業務獎金、加班費與接案收入,建議參考近一至兩年的紀錄,保守估算,不要拿收入最高的月份當常態。
雙薪家庭也要想:若其中一人育嬰、轉職或暫時失業,另一份收入加上存款,能支撐多久?
銀行認列的收入,與家庭實際可用的錢,也可能不同。評估預算時,兩邊都要確認。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 二、看負債比:房貸以外的月付款也要算 〗
家庭可以先用兩個比例檢查:
➤ 房貸月付占比=每月房貸本息÷每月穩定實領收入。
➤ 每月還債占比=房貸、車貸、信貸及分期等月付款合計÷每月穩定實領收入。
可先以房貸占實領收入約三成,作為保守試算起點;育兒、扶養負擔較重時,還要再降低。這是家庭預算參考,並非銀行統一核貸門檻。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 三、扣除家庭支出,才知道真正繳得起多少 〗
比起只套比例,更實際的算法是:
每月可負擔房貸=穩定實領收入-必要生活費-既有債務月付-購屋後其他持有成本-固定儲蓄與預備金。
例如家庭實領八萬元,生活與育兒支出三萬二千元、車貸八千元、管理費及稅費修繕預留五千元,每月另存一萬元,剩下可安排的房貸是二萬五千元。
即使銀行願意核貸更多,也不代表家庭適合借滿。管理費、房屋稅、地價稅、保險及設備汰換,都應放進入住後的預算。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 四、月薪四萬、六萬、八萬,可以看多少房價? 〗
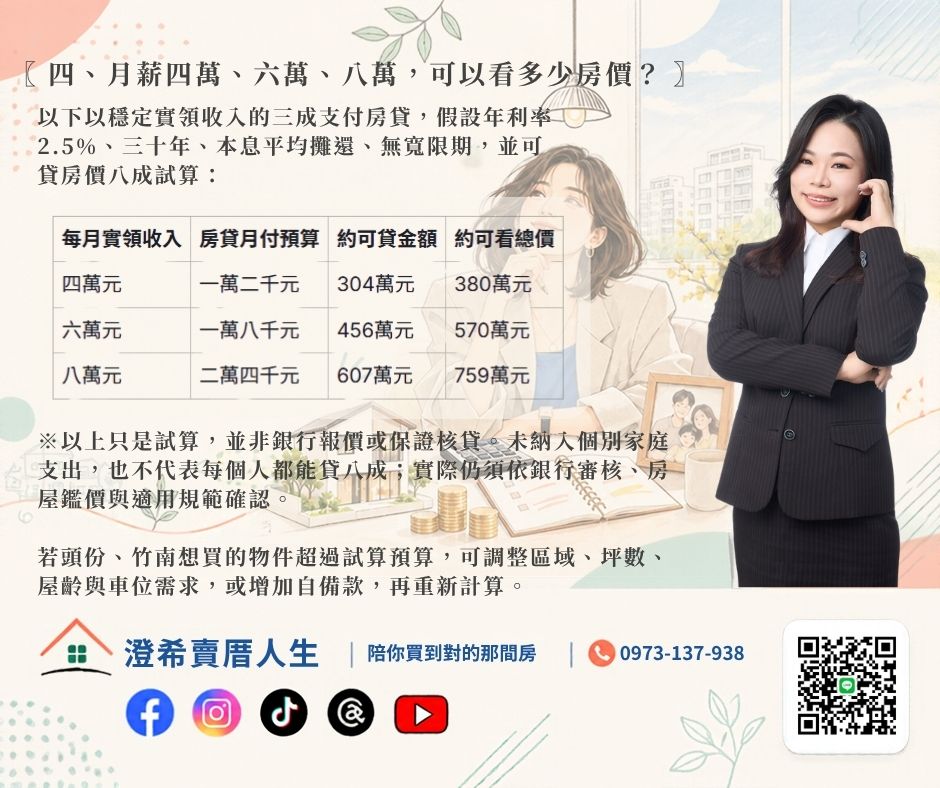
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 五、自備款不能只準備頭期款 〗
假設購屋總價八百萬元,貸款八成時,價金差額是一百六十萬元;若實際只貸七成,差額就提高為二百四十萬元。
此外,還有稅費、登記代辦、仲介服務、搬家與必要修繕等支出。建議另留至少六個月必要生活費及還款支出的緊急預備金;收入波動較大,可再提高。
可買總價必須同時通過「月付能力」與「現金準備」兩關。不要為了湊頭期款,把可用存款全部清空。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 《 澄希小建議 》
月薪多少才能買房?關鍵是「繳完房貸後,家庭還剩多少生活空間。」
看屋前,先列好三個數字:每月安心月付、可投入購屋的現金,以及必須保留的預備金。
再請銀行初步評估貸款條件,帶著預算找房,會比先喜歡上房子再想辦法湊錢,更容易掌握步調。
澄希賣厝人生|陪你買到對的那間房
詳細資訊、預約專線:0973-137-938
陪你買到對的那間房
上一篇
南崁廠房租約只寫月租,5%營業稅另外算嗎?營業稅法第32條:公司房東的定價應內含
下一篇
╰┈➤【衛浴開窗真的比較好嗎?】通風、防潮、格局與價格差異一次看