作者資訊
|澄希賣厝人生|陪你買到對的那間房
陪你買到對的那間房
2023年推出的「新青安1.0」即將於2026年7月31日屆滿,政府規劃推出新青安2.0接續政策,整體方向從「全面鼓勵購屋」,調整為「精準協助真正首購族」。
也就是說,新青安2.0並非取消優惠,而是將有限的補貼資源,集中在真正需要購屋自住的年輕家庭,避免投資客、假首購或高收入族群享有相同優惠。財政部已公布初步規劃方向,但部分細節仍待行政院正式核定。
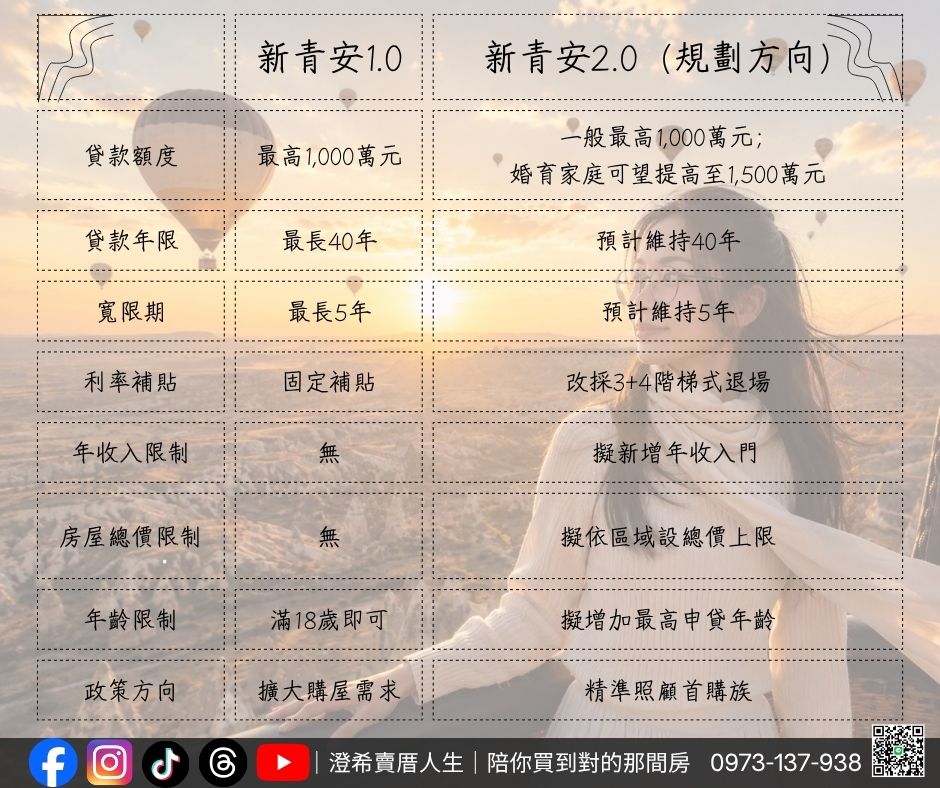
新青安1.0最大的吸引力,就是政府提供利率補貼。
2.0則改為:
換句話說:
前期購屋壓力仍然較低,但政府希望購屋人逐步回歸市場利率,而非長期依賴補貼。
目前討論方向為:
年收入約200萬元以上,可能不符合新青安2.0申請資格。
政策目的很明確:
把補貼留給真正需要協助的人。
因此,高收入首購族未來可能需要改採一般房貸方案。
不同縣市房價差異非常大。
因此新青安2.0規劃依照不同區域設定房屋總價上限,例如:
目的在於:
避免利用新青安購買高總價住宅。
若符合婚育條件(例如育有未成年子女),
貸款額度可望提高至:最高1,500萬元。
代表政府政策重點開始轉向:
支持真正成家、自住需求。
原因主要有四個:
近年房價持續攀升,市場認為新青安1.0某種程度也推升了買氣。
不少人利用首購資格取得低利貸款。
因此政府希望:
讓政策回歸協助自住。
近兩年房貸排隊問題頻繁。
銀行希望:
有限資金優先提供真正首購族。
政府希望:
不是人人都能申請,
而是真正有需要的人才能使用。
若符合以下條件,仍具有相當優勢:
尤其婚育家庭,可能成為最大受惠族群。
可能受影響包括:
未來申請前,更需要先確認自身是否符合最新資格。
站在房地產市場角度,新青安2.0並非全面打房,而是政策從「刺激需求」轉向「精準補貼」。
對真正有自住需求的首購族而言,40年貸款、最長5年寬限期等核心架構預計仍將保留,購屋支持力道仍在;但對收入較高、購買高總價住宅,或不符合新資格的族群,申請門檻可能提高,購屋前更需要完整評估自身條件與財務規劃。
若依目前規劃,新青安1.0將於2026年7月31日屆滿,新青安2.0預計最快於2026年8月接續上路,但正式內容仍須以行政院核定版本為準。
目前規劃方向是維持最長40年貸款年限。
現階段規劃維持最長5年寬限期,但最終仍以正式公告為準。
規劃中的方案將提高貸款額度,符合資格的婚育家庭最高可望貸款1,500萬元。
新青安2.0最大的改變,不在於取消優惠,而在於將補貼資源更集中於真正的首購自住族群。
若你正準備購屋,除了關注貸款利率,更要留意未來的收入、房屋總價與申貸資格限制,才能在政策上路後做出最適合自己的購屋決策。
由於部分內容仍屬規劃階段,建議在申請前再次確認財政部最新公告與承貸銀行的實際規定。
陪你買到對的那間房
上一篇
╰┈➤ 【頭份店面+套房收益產品開箱】智宇森活值得買嗎?竹南頭份少見「1樓店面+9間套房」收益型產品完整解析
下一篇
╰┈➤ 【竹頭重劃區完整解析】竹南、頭份購屋新焦點!生活機能、發展潛力、資產價值一次看懂