作者資訊
台中買房找小賴|@728blmmc
小賴深耕大台中西屯區、北區、西區、南屯! 地產頻道不定時更新最新的專業知識、小技巧,教你如何避雷!
2026年9月17日,中央銀行召開理監事會議,市場關注的焦點之一,就是房市選擇性信用管制是否進一步調整。
這次央行除了維持政策利率不變,也針對部分房市信用管制措施進行調整,其中最受到購屋族關注的,就是自然人第2戶購屋貸款成數由最高6成調整為最高7成。
對準備換屋、想購買第2間住宅,或原本因自備款不足而暫緩購屋的人來說,這項變化確實值得了解。
不過要先提醒大家:
「最高7成」不等於「銀行一定貸7成」。
實際能貸多少,仍然要看個人的收入、負債、信用狀況、房屋鑑價以及銀行的個案審核。
小賴把這次央行9月17日理監事會議與房市相關的重要變化整理成白話版,讓你一次看懂。
一、政策利率連10凍,維持2%
這次理監事會議,央行決議維持政策利率不變。
目前主要利率如下:
項目 | 利率 |
| 重貼現率 | 2% |
| 擔保放款融通利率 | 2.375% |
| 短期融通利率 | 4.25% |
也就是說,這次央行沒有升息,也沒有降息。
對一般購屋族來說,這代表目前房貸利率環境沒有因為這次會議出現政策性的升降息變化。
不過,實際房貸利率仍會依貸款方案、銀行及個人條件而有所不同,不能直接把央行政策利率當成自己的房貸利率。
二、第2戶房貸成數由6成放寬至最高7成
這是這次房市政策調整中,最受到購屋族關注的一項。
原本自然人第2戶購屋貸款成數:最高6成
調整後:最高7成
自2026年9月18日起實施。
看起來只增加1成,但如果房屋總價較高,換算成實際金額,差距可能相當明顯。
三、買1,500萬元房子,可以差多少?
我們直接用最簡單的方式來算。
假設今天購買一間:房屋總價:1,500萬元
原本最高6成:1,500萬 × 60% = 900萬元
也就是最多貸款900萬元。
自備款則是:1,500萬-900萬=600萬元
調整為最高7成後:1,500萬 × 70% = 1,050萬元
自備款:1,500萬-1,050萬=450萬元
因此:
項目 | 原最高6成 | 調整後最高7成 |
| 房屋總價 | 1,500萬 | 1,500萬 |
| 最高貸款 | 900萬 | 1,050萬 |
| 自備款 | 600萬 | 450萬 |
| 差額 | — | 150萬元 |
換句話說,如果銀行真的依最高7成核貸,這個案例的貸款額度理論上增加150萬元,自備款需求則減少150萬元。
但這只是成數試算,不代表銀行一定核貸1,050萬元。
四、為什麼「最高7成」不代表每個人都能貸7成?
這是這次政策最容易被誤解的地方。
央行放寬的是:最高貸款成數
而不是:保證貸款成數。
銀行在審核房屋貸款時,仍然會評估借款人的整體條件。
例如:
① 收入
每月收入多少?收入是否穩定?
② 既有負債
目前是否已經有:
等其他負債?
③ 信用狀況
過去是否有信用瑕疵、遲繳等情形,也可能影響銀行評估。
④ 房屋鑑價
銀行不一定完全按照買賣成交價格計算貸款。
例如:
房子成交價:1,500萬元
但銀行鑑價只有:1,400萬元
那麼銀行實際核貸時,就還需要以銀行的授信方式計算,而不是單純拿1,500萬元乘上7成。
⑤ 銀行個案授信政策
即使央行規定最高7成,每一家銀行仍會依自身授信政策與借款人的條件進行審核。
所以:央行放寬的是政策上限,不是銀行對每個人的貸款保證。
五、這次不是「房市全面解禁」
這點小賴特別想提醒。
看到「第2戶房貸6成放寬7成」之後,有些人可能會直接解讀成:
「央行是不是把房貸管制全部取消了?」
其實不是。
這次比較精確的說法是:選擇性信用管制部分調整與鬆綁
並不是全面解除房市信用管制。
因此,購屋族還是要針對自己屬於哪一類購屋者,以及目前適用哪些貸款限制來判斷。
六、那首購族有受到這次政策影響嗎?
如果你是名下沒有房屋、準備購買自住房屋的首購族,這次「第2戶房貸6成調整至7成」並不是主要針對你的政策。
對首購族而言,更重要的仍然是:
因此,首購族不要看到第2戶貸款成數放寬,就直接認為自己的房貸成數也會同步增加。
七、換屋族可能是這次比較需要注意的一群
如果你現在已經有一間房子,又準備購買下一間房屋,就需要特別注意自己的貸款身分與交易安排。
例如:
「我現在住A房,準備換到B房。」
這時候就不能只看:B房多少錢?
還要進一步了解:
這些都可能影響實際資金安排。
八、購地貸款相關規定也有所調整
除了住宅貸款之外,這次央行也針對購地貸款相關規定進行調整。
其中一項受到關注的變化,就是原先與:
「一定期間內要動工興建」
相關的切結規定有所調整。
後續仍由銀行依個案授信實務進行評估。
這裡同樣要注意:
規定調整不代表購地貸款完全沒有條件。
銀行仍然會依照授信原則進行審核。
九、這次政策對房市代表什麼?
從購屋者角度來看,這次第2戶貸款最高成數從6成調整為7成,最大的差異就是:
「自備款門檻可能降低」
還是用剛才1,500萬元的房子來看:
原本最高6成:需要自備600萬元
最高7成:需要自備450萬元
理論上差了:150萬元
對於正在換屋、資金卡在自備款的人來說,這確實可能影響購屋計畫。
但另一方面,房貸增加也代表:未來需要負擔更多貸款本金與利息。
所以不能只看:「可以多貸多少?」
也要反過來思考:「增加的房貸,我每個月負擔得起嗎?」
十、買房不能只看「貸得到多少」
這也是小賴一直提醒買方的事情。
假設你原本有:500萬元存款
看到政策放寬後,可能覺得:
「既然可以多貸,那我是不是可以買更貴的房子?」
這時候反而要停一下。
因為買房除了頭期款之外,還有:
以及之後每個月的:
因此:貸款成數提高,不等於購屋負擔就一定變輕。
真正重要的是你的整體現金流能不能負擔。
小賴幫你整理:這次央行到底改了什麼?
項目 | 這次重點 |
| 政策利率 | 維持不變,重貼現率2% |
| 政策利率狀態 | 連10凍 |
| 自然人第2戶房貸 | 最高6成 → 最高7成 |
| 第2戶實施時間 | 2026/9/18起 |
| 購地貸款 | 相關規定調整 |
| 房市信用管制 | 部分調整、鬆綁,不是全面解除 |
| 實際貸款成數 | 仍須銀行個案審核 |
小賴提醒:看到「7成」之前,先問自己3個問題
第一個問題:我是第幾戶?
先搞清楚自己的購屋身分,才能知道適用什麼貸款規定。
第二個問題:銀行鑑價多少?
不要只用成交價直接計算貸款。
第三個問題:即使貸得到,我負擔得起嗎?
貸款增加代表自備款降低,但未來的本金與利息負擔也會增加。
結語|政策放寬了,買房還是要算清楚
這次央行9月17日理監事會議,對房市最直接的變化之一,就是自然人第2戶購屋貸款最高成數由6成調整為7成。
對部分購屋者而言,自備款需求可能因此降低。
但小賴還是要提醒:「最高7成」不是「保證7成」。
實際能貸多少,仍然要看銀行鑑價、收入、負債、信用條件以及銀行個案審核。
所以如果你正在準備買第2戶、換屋,或只是想知道自己現在到底可以買多少價位的房子,不要只看房價,也不要只看貸款成數。
先把自己的貸款能力、自備款、每月還款能力全部算清楚,再決定要買多少總價的房子,會比單純追著政策變化更重要。
買房政策一直在變,但適合自己的房子與負擔能力,才是最需要先算清楚的事情。
小賴深耕大台中西屯區、北區、西區、南屯! 地產頻道不定時更新最新的專業知識、小技巧,教你如何避雷!
上一篇
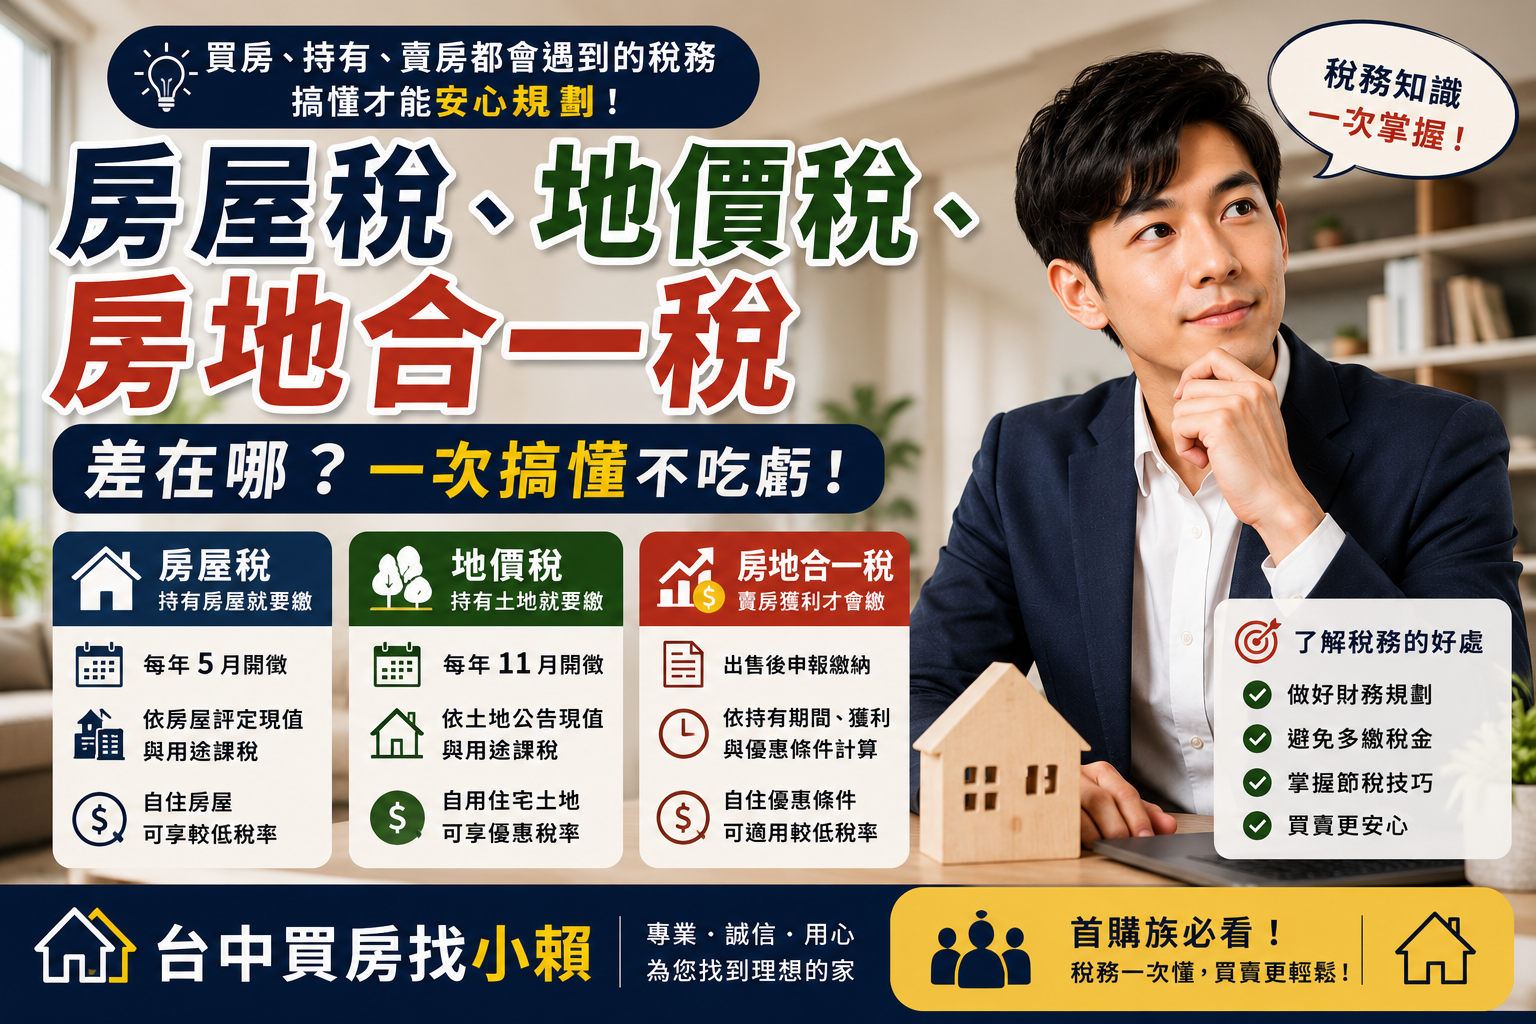
房屋稅、地價稅、房地合一稅差在哪?一次搞懂3種房地產稅,買房、賣房都不吃虧
下一篇
沒有下一篇文章了~