作者資訊
中和永和|房地產顧問|陳勁豪
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
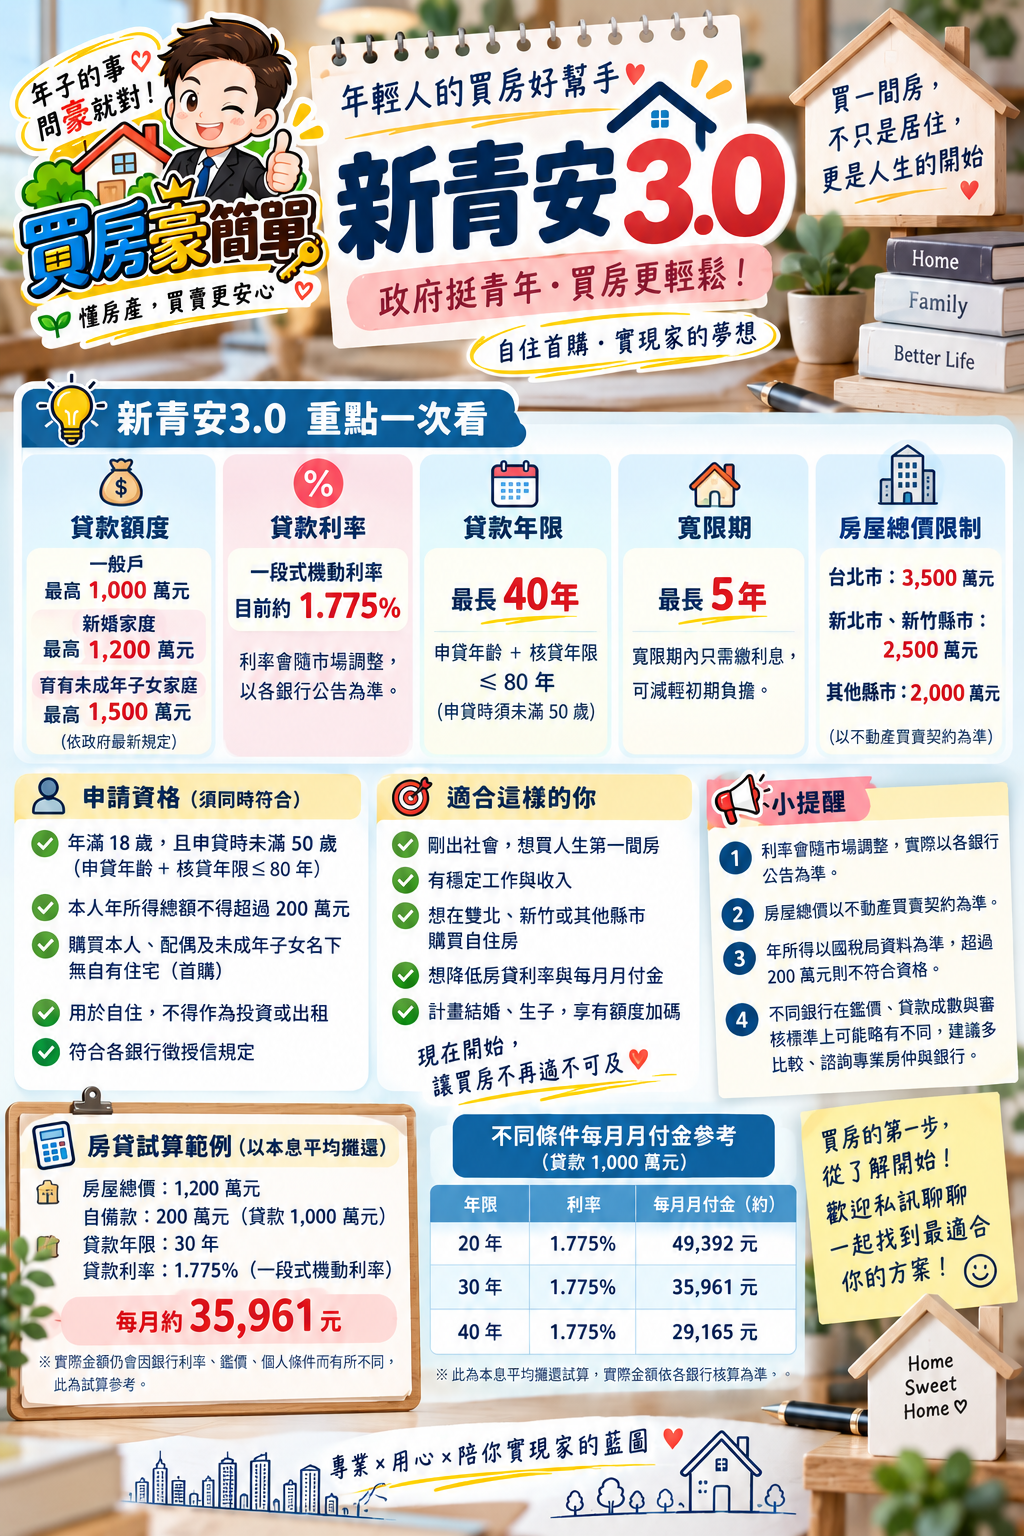
「新青安3.0上路,現在是不是比較容易買房了?」
對正在看房的首購族、新婚夫妻與育兒家庭來說,貸款額度提高,確實可能讓資金安排多一些彈性。但在決定提高購屋預算之前,還有一個更重要的問題:
你增加的是購屋能力,還是未來每個月必須負擔的債務?
新青安3.0值得研究,但不能只看「最高1,500萬元」「最長40年」等數字。申請資格、銀行核貸、補貼退場,以及寬限期結束後的月付金,都會影響買房後的生活。
本文從自住買方角度,整理政策重點與試算,幫你分辨哪些優惠能用、哪些負擔不能忽略。
政策資料查詢日期:2026年9月29日。實際申貸以最新官方規定及承辦銀行審核為準。
已經上路。官方名稱為「青年安心成家購屋優惠貸款3.0」,自 2026年8月1日起實施。
此次調整包含婚育家庭額度加碼,以及年齡、所得與住宅價格等資格限制,並持續要求自住及落實限貸一次規範。資料來源:財政部公告
它提供的是優惠貸款,不是政府替你支付購屋本金。
| 申請類別 | 優惠貸款最高額度 |
| 一般符合資格者 | 1,000萬元 |
| 申請日前2年內完成結婚登記的新婚家庭 | 1,200萬元 |
| 符合規定的育兒家庭 | 1,500萬元 |
婚育加碼原則上適用新貸戶,不能把已撥款的舊貸款直接提高為新額度。資料來源:財政部額度說明
另外,「額度上限」與「銀行實際願意借多少」是兩件事。
信用、收入、其他負債及房屋條件,都會影響銀行審核。不要先簽下超出原本預算的房子,再假設一定可以貸滿。
| 項目 | 主要規定 |
| 年齡 | 成年,且申貸時未滿50歲 |
| 自有住宅 | 原則上本人、配偶及未成年子女均無自有住宅 |
| 所得 | 借款人本人年所得總額不得超過200萬元 |
| 使用用途 | 購屋自住,須簽署自住切結 |
| 貸款成數 | 最高8成 |
| 貸款年限 | 最長40年,包含最長5年寬限期 |
| 年齡與年限 | 申貸年齡加核貸年限不得超過80 |
以上是主要門檻,不代表符合表格就一定核貸;特殊持分住宅等情形另有認定規則。資料來源:財政部國庫署貸款原則
例如,45歲申請人即使符合其他條件,依年齡加年限規則,貸款年限上限也不是40年,而是35年;銀行仍可能核給更短年限。
買房前,比「我是不是首購」更實用的問題,是「我的家庭與這間房子,是否都符合資格」。
新青安3.0依地區設定價格門檻:
| 房屋所在地 | 價格上限 |
| 臺北市 | 3,500萬元 |
| 新北市、新竹縣及新竹市 | 2,500萬元 |
| 其他縣市 | 2,000萬元 |
判定採住宅鑑價與買賣總價兩者取高,不是只看成交價。資料來源:國庫署問答集,第十題
以中和、永和為例,假設成交價2,450萬元,但銀行鑑價2,600萬元,依這項規定仍超過新北市門檻。
這也提醒買方:先確認標的與貸款條件,再決定購屋預算,會比簽約後才找方案穩妥。
官方採「3+3」優惠安排:前3年利息優惠合計0.5個百分點,後3年逐年縮減,第7年起回復原貸款利率。資料來源:行政院政策說明
以國庫署公告的基準利率1.72%、新貸戶一段式加碼0.555個百分點計算,假設基準利率全程不變,示意如下:
| 自撥貸日起 | 利息優惠合計 | 試算年利率 |
| 前3年 | 0.500個百分點 | 1.775% |
| 第4年 | 0.375個百分點 | 1.900% |
| 第5年 | 0.250個百分點 | 2.025% |
| 第6年 | 0.125個百分點 | 2.150% |
| 第7年起 | 無上述優惠 | 2.275% |
新申貸採一段式機動計息,因此上表不是未來固定利率保證;基準利率調整時,實際負擔也會改變。計算依據:國庫署貸款原則
評估負擔時,不能只把第一年的優惠利率放進試算表。
先用一個簡化案例理解還款差異。
試算假設:貸款1,000萬元、年利率固定2.5%、按月計息,攤還階段採本息平均攤還。此為比較用情境,不是新青安實際報價,也未套入逐年補貼。
| 還款方式 | 每月約繳 |
| 30年,無寬限期 | 39,512元 |
| 40年,無寬限期 | 32,978元 |
| 40年,前5年只繳利息 | 前5年20,833元 |
| 上述5年寬限期結束後,剩35年還本息 | 第6年起35,750元 |
在同樣利率假設下,寬限期結束後,月付增加約 14,917元。
原因很簡單:前5年沒有償還本金,之後要在剩下35年內還完。
延長年限也有取捨:如果一路按期繳到期、沒有提前還款,在相同利率下,40年雖然月付較低,累計利息通常會比30年多。
真正該問的不是「前五年繳不繳得起」,而是「第六年開始,家庭生活還能不能維持」。
不一定,還要看房屋價格與整體核貸結果。
假設購買2,000萬元住宅,銀行同意整體貸款1,600萬元:
超過青安額度的部分可由銀行評估其他貸款方案,但不代表一定核准,也不代表適用相同利率與年限。資料來源:國庫署問答集,第十四、十五題
優惠額度增加,可能改變貸款組合;不會自動讓房屋總價下降。
若房子符合需求、價格經過比較、家庭收入穩定,優惠貸款可能降低一段期間的利息負擔。
重點是用優惠改善原本合理的購屋計畫,而不是因為額度變高,就一路提高總價。
成家、育兒與買房常同時發生。貸款安排若能保留必要的生活預備金,就有實際價值。
但借得更多,也代表本金更多。托育、教育及收入變動,應一起放進家庭預算。
月付降低可能有助現金流管理,但應同時比較累計利息、退休時間及提前還款條件。
選年限時,不必把「最長」當成唯一答案。
支持者會認為:房價門檻高,優惠貸款能協助有收入、但資金安排受限的自住家庭。
質疑者則可能擔心:當更多人能借到較高金額,賣方是否也會提高價格期待?
這兩種觀點值得討論,但不能只因政策上路,就宣稱房價一定上漲或一定下跌。仍要觀察實際成交量、議價空間、供給與銀行核貸情況。
對個別買方而言,更直接的判斷是:
如果没有這項優惠,你還會喜歡這間房子嗎?如果有優惠,你是否反而買得比原本規劃更貴?
貸款條件再好,都不能替代對房價與屋況的判斷。
我的建議是,準備兩份試算:
第一份,用銀行目前提供的條件,了解當下負擔。
第二份,加入寬限期結束、補貼減少、利率上升或家庭收入降低的情境,看看生活是否仍有餘裕。
如果第二份試算讓你每個月幾乎沒有剩餘,就應重新調整房屋總價、貸款金額或購屋時間。
不要把銀行願意借的上限,當成自己一定要用滿的預算。
可以。婚育身分影響加碼額度,但不是一般申請資格的必要條件,仍須符合其他規定。官方問答,第六題
不能因為版本更新就重新取得資格。財政部公告指出,2023年8月1日以後已經銀行核貸青安者,或經農業金融機構核貸農安貸款者,不得再次申貸3.0。財政部說明
不一定。這些是上限,核貸條件仍須經銀行審核。官方問答,第十五題
官方明定居住空間分租也不符合本項自住要求,不能把租金收入當成此方案的預定還款來源。官方問答,第二十二題
目前可申請至 2029年7月31日,最遲撥款日為 2029年10月31日;預售屋買方尤其要確認交屋時程,不是現在簽約就能保留未來資格。官方問答,第三題
A|維持原本購屋預算,把優惠用來改善現金流。
B|提高預算,換取更符合家庭需求的房子。
C|暫時不買,繼續累積自備款並觀察市場。
你認為新青安3.0最有幫助的是利息優惠、婚育額度,還是較長還款年限?最擔心的又是什麼?
歡迎留言分享你的想法。
買房豪簡單|住商不動產 永和公園店
房產顧問:陳勁豪
服務專線:0909-555-500
正在規劃中和、永和自住購屋?歡迎提供房數、總預算與通勤需求,一起比較房屋條件及資金安排;貸款資格與額度由承辦銀行確認。
Meta Description:
2026新青安3.0最高貸1500萬,誰能申請?整理年齡、所得、房價限制、利率與寬限期試算,解析中永和首購族最需要注意的還款風險。
#新青安3_0 #青安貸款 #新青安資格 #新青安利率 #房貸試算 #首購族 #中和買房 #永和買房 #買房豪簡單
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
上一篇
2026協和紀值得買嗎?樂活館、森活館房價與優缺點:同樣預算,你選捷運距離還是居住空間?
下一篇
我的薪水可以貸多少?月薪4萬、5萬、8萬能買多少錢的房子?2026購屋預算一次算清楚