
作者資訊
中和永和|房地產顧問|陳勁豪
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
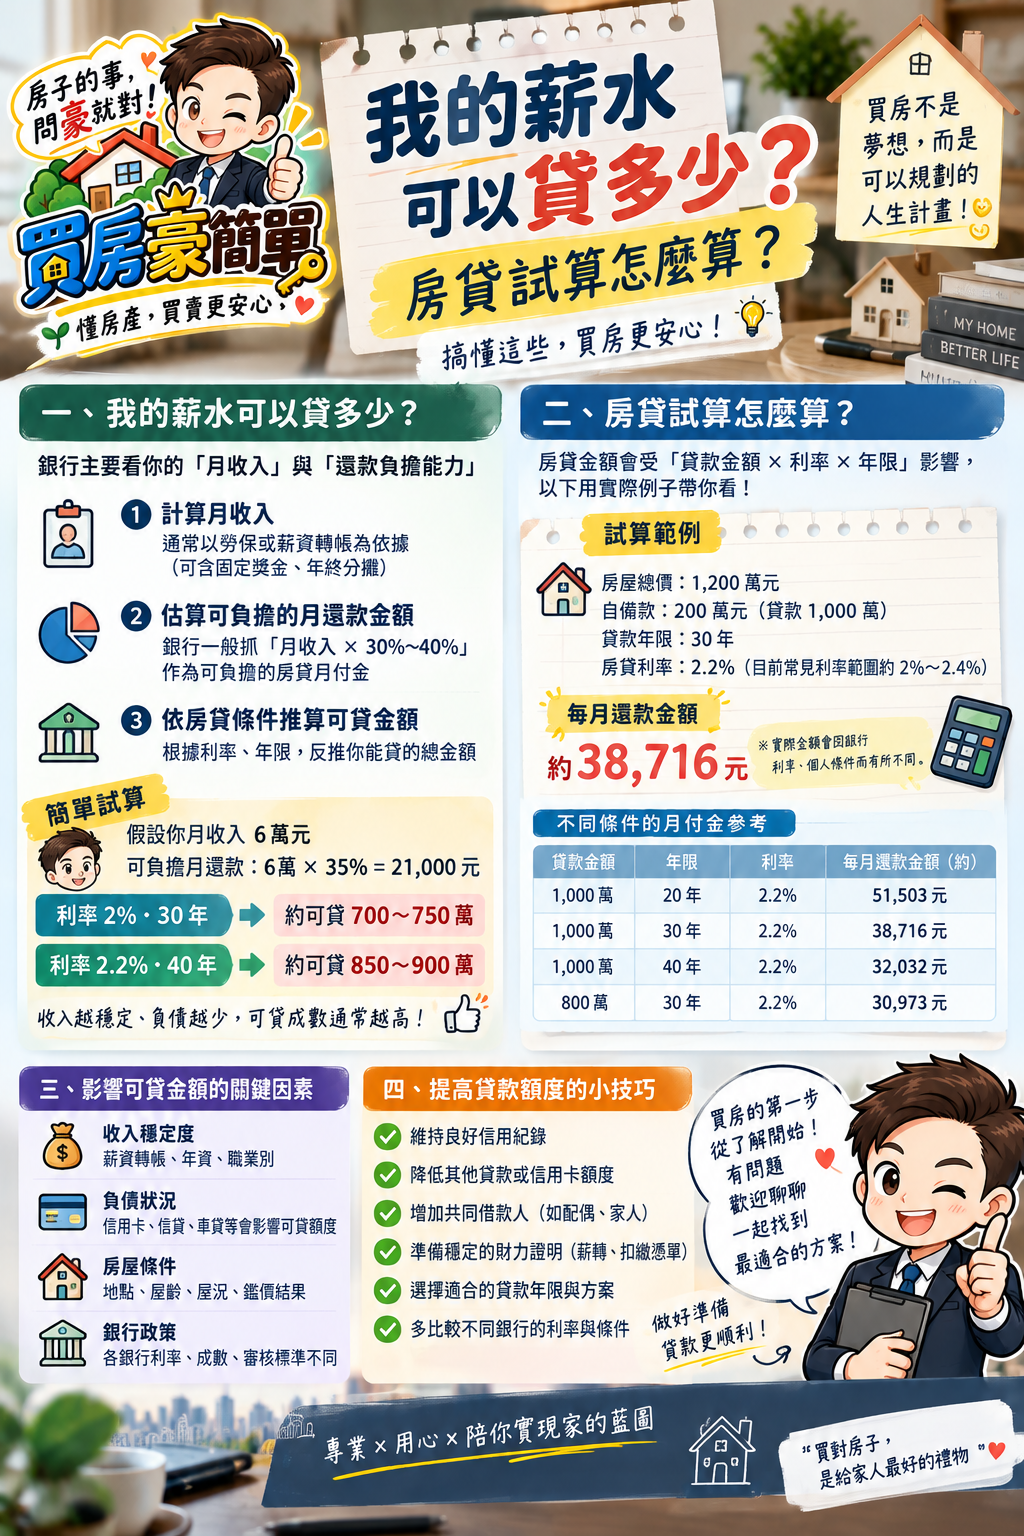
「我月薪5萬元,可以買1,000萬元的房子嗎?」
「夫妻加起來月收入10萬元,能不能買中和、永和的電梯三房?」
「銀行願意貸給我,是不是代表我負擔得起?」
準備買房時,很多人會先看喜歡的房子,再想辦法湊頭期款。但更實用的順序,是先算出自己每個月能穩定支付多少,再決定看哪個價格範圍。
你的購屋預算,不能只靠薪水決定。還要同時看自備款、既有負債、家庭支出與銀行對房子的估價。
本文用薪資對照表與實際試算,幫你釐清:能貸多少、能買多少,以及買了之後能不能維持原本的生活。
本文試算以2026年9月整理的假設情境為基礎,非銀行核貸承諾;利率、成數與年限須依個案確認。
購屋前,建議分開算三個數字:
| 要算的數字 | 代表什麼 |
| 每月可負擔房貸 | 扣除生活、家庭責任與必要儲蓄後,能穩定支付的金額 |
| 可支應貸款本金 | 依月付預算、利率及年限反推的貸款金額 |
| 可購買房屋總價 | 貸款加上可投入的購屋現金,並受銀行核貸條件限制 |
銀行也不會只看月薪。屋齡、地段、鑑價、信用紀錄、收入穩定性及還款能力,都可能影響結果。資料來源:永豐銀行房貸說明
薪水相同的兩個人,可能有完全不同的購屋預算。
一位沒有其他貸款、已存下充足資金;另一位有車貸、扶養支出及不穩定獎金,即使名目月薪相同,能承擔的房貸也不一樣。
本文先用「每月穩定實領收入的30%」作為房貸試算起點。
這是本文採用的預算假設,不是銀行統一規定,也不是每個家庭都適用的安全線。
例如實領月收入6萬元,以30%計算,每月房貸預算為1.8萬元。但如果你還有托育、長輩照護或其他貸款,1.8萬元仍可能太高。
更完整的檢查方式是:
可負擔房貸=穩定實領收入-買房後非房貸必要支出-既有債務月付-必要儲蓄與預備金提存。
先算出家庭真正剩下的金額,再與30%的參考值比較。不要為了符合某個比例,忽略自己的生活需求。
此外,管理費、房屋相關稅費、保險、停車及修繕準備,也要列入買房後支出。
以下統一使用這組條件:
2.5%與貸款8成都只是試算假設,不代表目前每位申請人都能取得。
| 穩定實領月收入 | 每月房貸預算 | 可支應貸款約 | 假設貸8成,房屋總價約 | 另需準備價款差額約 |
| 4萬元 | 12,000元 | 304萬元 | 380萬元 | 76萬元 |
| 5萬元 | 15,000元 | 380萬元 | 475萬元 | 95萬元 |
| 6萬元 | 18,000元 | 456萬元 | 570萬元 | 114萬元 |
| 8萬元 | 24,000元 | 607萬元 | 759萬元 | 152萬元 |
| 10萬元 | 30,000元 | 759萬元 | 949萬元 | 190萬元 |
| 12萬元 | 36,000元 | 911萬元 | 1,139萬元 | 228萬元 |
| 15萬元 | 45,000元 | 1,139萬元 | 1,424萬元 | 285萬元 |
金額四捨五入至萬元,各欄可能有些微尾差。這是月付負擔試算,不是銀行額度表,也不是各地房屋供給行情。
看到這裡,你可能會問:
「月薪5萬元,難道只能買475萬元的房子?」
不是。表格假設你只準備兩成價款差額。如果你有更多可投入的自有資金,就可能用相同貸款、購買較高總價的房子。
真正限制你的,是「月付能力」與「可用現金」能否同時到位。
可以用一個例子看懂。
假設你每月可負擔房貸1.5萬元,依前述條件,可支應貸款約380萬元。
如果想買1,000萬元的房子,就需要約:
1,000萬元-380萬元=620萬元的自有購屋資金。
而且620萬元還不包含稅費、裝潢與應保留的緊急預備金。
所以,「月薪5萬元能不能買千萬宅」的答案,不只在薪水,也在你已經準備多少資金。
反過來,如果只有200萬元價款差額,打算借800萬元,在相同利率與30年條件下,月付約 31,610元,已占5萬元實領收入約63%。
這不代表銀行一定核准或拒絕,但對家庭預算來說,剩下的生活空間就需要仔細檢查。
買得起頭期款,不代表負擔得起往後的月付。
因為銀行對房子的估價與核貸結果,也會影響現金需求。
假設:
則貸款為720萬元,買方需要補足的價款差額是280萬元,而不是原本想像的200萬元。
這是簡化情境,實際估價及核貸基礎依銀行與方案規定辦理。銀行官方說明也強調,房屋條件與申貸人條件都會影響可貸額度。資料來源:永豐銀行
簽約前應把「貸款比預期少」也納入資金規劃。
假設你有300萬元存款,不代表可以把300萬元全部交給賣方。
先扣除:
例如,300萬元存款先保留100萬元作為上述用途,真正能投入買賣價款的現金就剩200萬元。
如果銀行最多貸成交價8成,這200萬元在單純成數條件下,只能支撐約1,000萬元總價;還要再確認800萬元貸款的月付是否負擔得起。
可用現金與月付能力,任何一邊不足,都應下修預算。
會影響家庭現金流,也可能影響銀行對還款能力的判斷。
例如,你每月原本能留給所有債務的金額為2.5萬元,但車貸與信貸已占1萬元,剩給房貸的就只有1.5萬元。
不要把同一筆收入,分別拿去支撐車貸、信貸與房貸,卻在每一次試算時都假設沒有其他支出。
另外,網路常見的「月薪乘22倍」,不能直接當作購屋房貸額度公式。DBR22倍主要是無擔保債務的規範,部分擔保貸款另有計算方式。資料來源:金管會規範
房貸不是把薪水乘上一個固定倍數,就能得到確定答案。
以貸款1,000萬元、年利率固定2.5%、無寬限期、本息平均攤還比較:
| 貸款年限 | 每月約繳 |
| 30年 | 39,512元 |
| 40年 | 32,978元 |
40年每月少繳約6,534元,但若利率相同、一路繳到期且沒有提前還款,累計利息會比較多。
這項差異可以提供現金流彈性,卻不應直接變成「那我再多買幾百萬元」的理由。
比較年限時,要一起看月付、總利息、退休時間與提前還款條件。 也不是所有房子與借款人都能取得40年期貸款。
不建議只用寬限期內的月付判斷購屋能力。
同樣假設貸款1,000萬元、年利率固定2.5%、總年限40年:
| 階段 | 每月約繳 |
| 前5年寬限期,只繳利息 | 20,833元 |
| 第6年起,剩35年償還本息 | 35,750元 |
這個情境下,月付增加約14,917元。前5年繳的利息,沒有讓本金減少。
寬限期可以是資金安排工具,但買房前仍應確認:恢復還本時,家庭收入與支出能不能承受。
以上為固定利率比較情境,未套用政策補貼;實際利率變動會改變結果。
建議先確認可持續負擔的總價,再排序房數、捷運距離、屋齡與車位。
同樣預算下,可以比較:
| 選擇方向 | 你可能重視的條件 | 看屋時要確認 |
| 電梯兩房 | 電梯、管理、通勤便利 | 室內空間是否符合未來家庭需求 |
| 中古三房 | 房間數與使用面積 | 屋況、格局及修繕預算 |
| 傳統公寓 | 室內空間與可接受的總價 | 樓梯、停車及建物維護 |
| 調整捷運距離或搜尋區域 | 擴大可比較物件 | 增加的通勤時間是否能接受 |
這不是說某一種一定比較便宜或適合,而是提醒你:當預算固定,就需要知道自己願意交換什麼。
與其勉強買進讓生活吃緊的房子,不如把不能妥協的需求排清楚。
看屋時,很容易被一間喜歡的房子改變預算。
多一個房間、多一個車位、離捷運再近一些,每一項都很有吸引力。但所有「再多一點」加起來,可能就是未來每個月的壓力。
我的建議是,至少做三種測試:
例如貸款500萬元、30年本息平均攤還,年利率由2.5%提高至3.5%的比較情境下,月付約由19,756元增至22,452元,每月差約2,696元。
這不是利率預測,而是讓你看見預算對變動的承受能力。
適合的購屋預算,應該讓你住進去之後,仍有能力照顧生活。
做自己的生活預算,建議先用穩定實領收入。銀行則會依薪轉、扣繳憑單、報稅等資料認定收入,不一定與你的計算方式相同。銀行申貸文件說明
家庭預算可以分開列出固定收入與變動收入。不要把最好的一年當成未來每年的保證;銀行是否採計、採計多少,仍須個案確認。
如果兩人確實共同負擔房貸,可以用家庭穩定實領收入做預算,但也要合併兩人的負債與支出。銀行是否採認配偶收入及如何安排申貸,須另行確認。
可以有較大彈性,因為需要借的本金較少。但仍應保留生活預備金,並確認較高總價住宅的管理、稅費與修繕負擔。
不一定。30%只是本文試算起點。扶養人數、收入穩定性與生活成本不同,能負擔的比例也不同。
優惠可能改變一段期間的利息負擔,但不能取代銀行審核及家庭預算。評估時仍要看補貼變動、還本後月付與整體貸款組合,而不是只看起初的低月付。
A|降低月付,保留生活品質與儲蓄。
B|接受較高月付,換取更符合需求的房子。
C|先多存自備款,再提高購屋總價。
你覺得房貸占實領收入多少,才不會讓生活太緊繃?你會優先選擇房間數、捷運距離,還是每個月的現金餘裕?
歡迎留言分享你的想法,不需要公開薪資或個人財務資料。
買房豪簡單|住商不動產 永和公園店
房產顧問:陳勁豪
服務專線:0909-555-500
想知道自己的預算適合看哪些中和、永和住宅?歡迎私下提供穩定月收入、可投入資金、既有貸款月付與房屋需求,一起整理看屋預算;正式核貸仍由銀行審核。
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
上一篇
2026新青安3.0懶人包|申請資格、利率、1500萬額度與寬限期試算
下一篇
買房好還是買股票好?有300萬元,該付頭期款還是投資?先看懂這5個差別