作者資訊
中和永和|房地產顧問|陳勁豪
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
買房最怕的,是買貴,還是買錯?
看到喜歡的房子,很多人第一個問題是:「這間還能便宜多少?」但真正影響未來生活的,往往還包括貸款負擔、漏水問題、產權狀況,以及搬進去後才發現的噪音與管理問題。
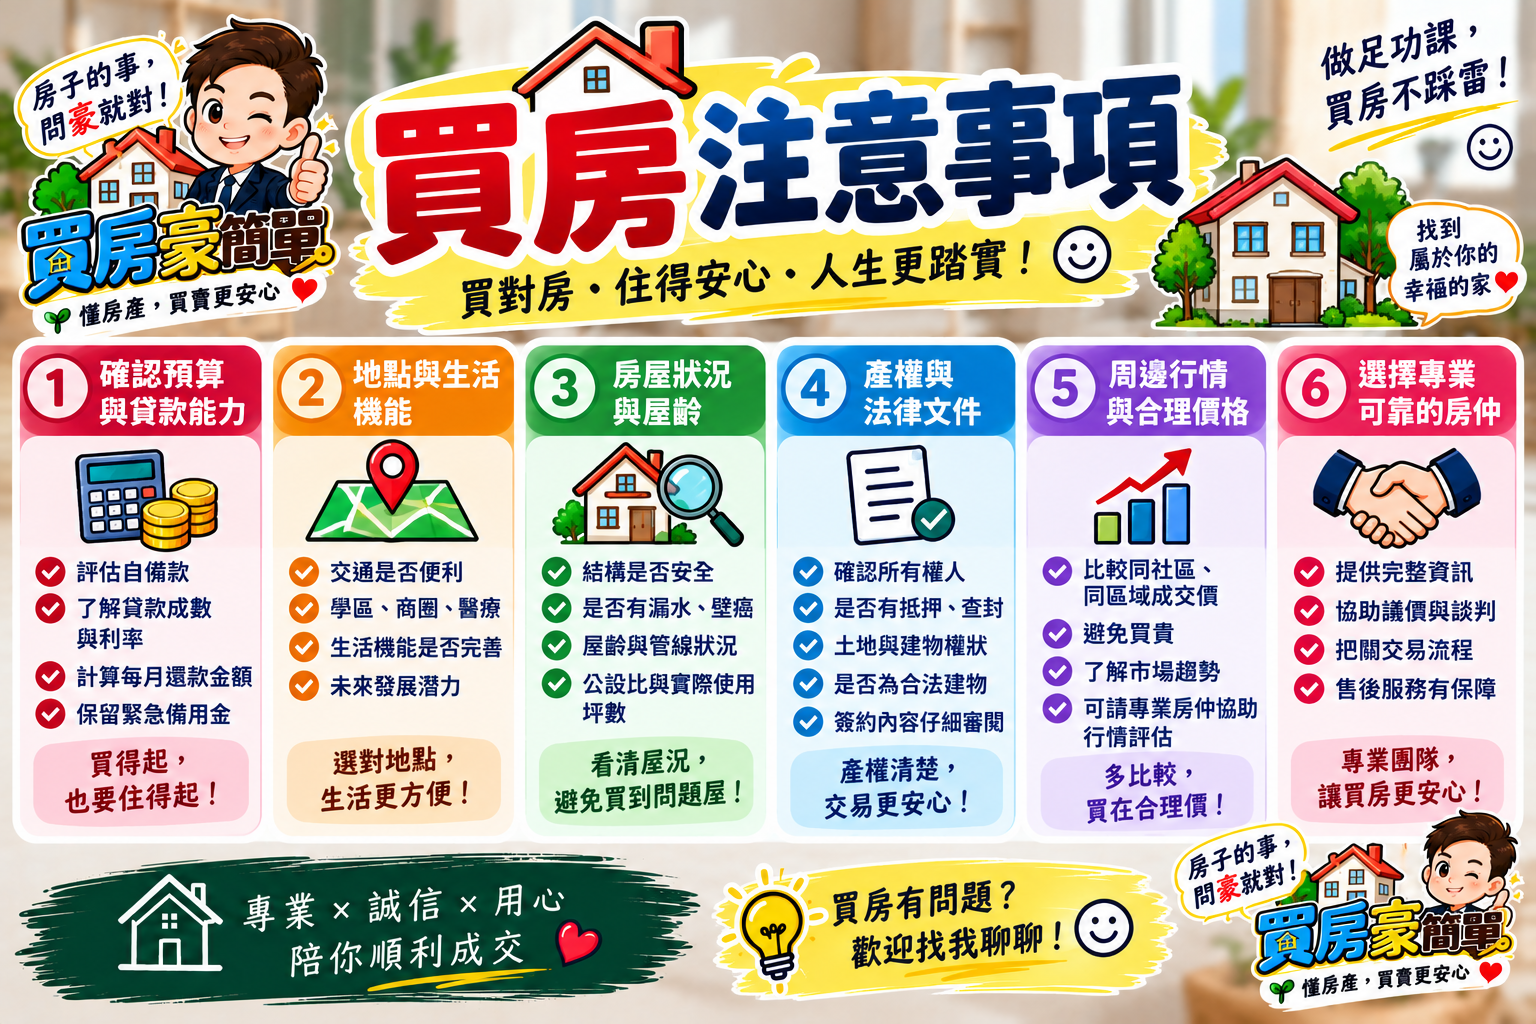
買房注意事項的核心,是確認「負擔得起、住得適合、產權清楚、交易有保障」。 價格談得漂亮,如果貸款不足、修繕超支,或生活機能不符合需求,最後都可能變成壓力。
這篇以首購族與中古屋買方為主,整理從準備預算、看屋、出價到交屋的12個重點。無論你正在考慮中和、永和的電梯大樓,還是其他地區的住宅,都能拿來逐項檢查。
假設房屋總價1,500萬元,以實際能貸到八成為假設,房價差額就是300萬元。但這不代表準備300萬元就一定能完成購屋。
另外還可能需要:
實際支出須依個案、服務約定與核貸結果計算。
如果買完房,存款也剛好歸零,就值得重新檢查預算。 尤其是中古屋,水電管線、衛浴與防水工程,可能比表面裝潢更需要花錢。
「銀行願意借」與「每個月繳得輕鬆」,是兩個不同問題。
可以先用家庭穩定實領收入的30%,作為房貸月付金的初步試算起點。例如家庭每月穩定實領10萬元,先試算月付3萬元是否舒適。
這是預算規劃參考,並非銀行核貸標準,也不代表每個家庭都適用。 如果另有車貸、育兒、扶養或醫療支出,可負擔金額就要再調整。
除了現在的月付金,也要試算:
買房預算應該替生活保留空間,而不是把每個月的收入用到極限。
廣告寫「近捷運」,實際走起來可能與你的期待不同。
建議從社區出入口出發,實際走到捷運站、超市與日常會去的地方,觀察沿途是否有人行空間、需要等幾次紅綠燈,以及雨天是否方便。
如果重視學區,也應依完整門牌、當年度學區公告與入學規定向學校確認,不能只因為某所學校就在附近,就認定一定能就讀。
以中永和買房來說,捷運、公園與採買便利性都值得比較,但每天回家的巷道、停車與接送動線,同樣會影響居住滿意度。
建議在白天、晚上或交通尖峰時間,分別觀察房屋與周邊環境。
| 觀察時間 | 主要檢查重點 |
| 白天 | 自然採光、棟距、通風與室內遮蔽 |
| 晚上 | 周邊營業聲音、照明與出入環境 |
| 上下班尖峰 | 車流、喇叭聲、停車與電梯等候情況 |
| 雨後 | 窗框、牆角、天花板是否出現滲水跡象 |
高樓層不一定安靜,面中庭也不一定完全沒有聲音。 實際感受仍須看道路位置、建物配置、設備與鄰近活動。
看中古屋時,可以先留意:
對於裂縫、結構或漏水原因有疑慮,應請合適的專業人員進一步檢查。一次看屋沒有看到異常,不能當作完全沒有問題的保證。
電梯大樓除了房屋本身,還應了解:
管理費便宜不一定比較划算,管理費高也不代表管理一定比較好。 重點是收費、維護與財務資訊是否合理透明。
查行情時,優先找同社區、近期成交,且坪數、樓層與條件接近的案例。
至少確認以下差異:
| 比較項目 | 為什麼重要 |
| 交易日期 | 不同時期的市場條件可能不同 |
| 樓層與面向 | 採光、景觀、噪音與遮蔽不同 |
| 坪數與格局 | 小宅與大坪數產品不宜直接比較 |
| 車位 | 是否包含車位,以及車位價款是否分列 |
| 屋況與備註 | 修繕需求或特殊交易條件可能影響價格 |
內政部也提醒,個別成交會受到屋齡、樓層、建材與車位等條件影響,不能直接代表整個區域的行情。資料來源:內政部實價登錄常見問答
社區有人賣到高價,不代表每一戶都值那個價格;買到低價,也要先理解低價的原因。
房屋看起來可以住,不代表所有空間都具有相同的合法使用與權利狀態。
出價前,應請地政士或相關專業人員協助核對:
「多送一個空間」尤其值得多問一句:它是登記面積、約定使用範圍,還是未登記增建?
不同情況的權利與風險不同,不能全部當成合法室內坪數估價。
車位除了坡道平面或機械式,還要確認:
最好開自己的車試停一次。 車子停得進去,與停好後能不能順利開門、搬東西,是不同的使用體驗。
買方透過仲介出價,並非只有支付斡旋金一種方式,也可以了解要約書的使用。
公平交易委員會規範,仲介收取斡旋金前,應以書面告知買方要約書與斡旋金的區別及替代關係,讓買方選擇。資料來源:公平會不動產經紀業規範
簽署前要確認出價金額、有效期間、付款方式、附帶條件,以及接受或未接受時的處理方式。
不要把「只是出個價」理解成完全沒有法律效果。 是否能撤回、款項能否退還,須看文件約定與實際進度。
如果購屋資金高度依賴貸款,應在出價與簽約前向銀行初步評估,並理解初步試算不等於正式核貸。
對於自己無法承擔的貸款差額,應在簽約前與賣方協商處理方式,經雙方同意後明確寫入契約,例如補足期限、展延條件或解除與款項處理方式。
契約也應看清楚付款進度、瑕疵處理、交屋日期及違約責任。
適用消費者保護規範的成屋買賣定型化契約,審閱期間至少五日;一般私人間的中古屋交易,仍須依交易關係判斷法律適用。審閱期是簽約前看契約的時間,不能理解成簽約後可以無條件反悔。資料來源:臺北市政府地政局契約審閱權說明
對於價金保管或履約保障安排,應看清楚承辦單位、指定帳戶、撥款條件及保障範圍,付款前核對資料並保留紀錄。
交屋時,則建議帶著契約與設備清單,逐項確認:
發現問題時,應拍照並記錄在交屋文件,寫明後續處理方式、期限與責任。
「之後會處理」不如把「誰負責、何時完成、如何確認」寫清楚。
| 階段 | 必須確認的問題 |
| 預算 | 自備款之外,還有交易費用、修繕與預備金嗎? |
| 房貸 | 已評估核貸可能性,也能承擔月付與貸款差額嗎? |
| 生活圈 | 通勤、採買與家庭需求,是否親自確認? |
| 屋況 | 漏水、管線與設備問題,是否已查明? |
| 社區 | 管理費、公共基金與修繕計畫是否清楚? |
| 行情 | 是否比較相似條件的實際成交? |
| 產權 | 登記、用途、增建與車位權利是否核對? |
| 出價簽約 | 有效期間、付款、貸款不足與違約處理是否明確? |
| 交屋 | 修繕、設備、費用及文件是否逐項完成點交? |
同樣的預算,有人選擇捷運旁的小宅,有人願意多走十分鐘,換取更大的生活空間;有人喜歡新大樓的管理與設備,也有人更重視中古屋的室內坪數。
這些選擇沒有單一答案,但有三個問題值得在出價前想清楚:
第一,這間房子解決了你現在最重要的居住需求嗎?
第二,它的缺點,是你可以長期接受的嗎?
第三,如果未來收入或家庭成員改變,你還負擔得起、住得下嗎?
價格可以議,需求可以排序,但產權與重大屋況疑慮,應該先釐清再決定。
也想問問你:同樣預算,你會選「近捷運但空間小」,還是「離捷運遠一點、住得更寬敞」? 歡迎分享你的選擇與原因。
建議先整理收入、存款與負債,向銀行初步了解可行的貸款條件,再設定看屋預算。選定物件後,仍須由銀行針對房屋與申貸人正式審核。
不能直接套用。貸款成數會受申貸人、物件、銀行鑑價及適用規範影響,還要另外準備交易與入住費用。應以實際核貸及完整資金需求評估。
要看裝潢內容與屋況。表面翻新不代表水電、防水或設備都已更新,最好了解施工項目、時間與紀錄,再評估是否需要檢修。
沒有適用所有物件的固定折數。開價可能貼近行情,也可能留下很大議價空間,應以相似成交、屋況與持有成本來判斷。
不能直接認定。應依契約約定、貸款不足原因及個案法律關係判斷;最好的做法是在出價與簽約前評估資金,並把雙方同意的處理方式寫清楚。
需要。家庭與工作需求可能改變,購屋時可以一併考慮格局、交通、管理與總價接受度。但容易理解的產品條件,也不能保證未來一定增值或快速出售。
買房豪簡單|房子的事,問豪就對!
陳勁豪|住商不動產 永和四號公園店
深耕中和・永和,16年房仲經驗
社區行情|房產買賣|購屋需求與預算分析
LINE/電話:0909-555-500
正在找房,卻不知道預算怎麼抓、社區怎麼比較?歡迎提供你的預算、房數與通勤需求,一起把購屋條件整理清楚,再找到適合自己的家。
🏠 陳勁豪|買房豪簡單 住商不動產・永和四號公園店 16年房仲經驗|深耕中和・永和 專注電梯大樓與公寓住宅,讓房產決策更清楚。 ▪ 房產買賣|社區行情|實價分析 ▪ 稅務諮詢|資產規劃 房子的事,問豪就對! 📲 LINE/電話:0909-555-500
上一篇
買房好還是買股票好?有300萬元,該付頭期款還是投資?先看懂這5個差別
下一篇
房地合一稅2.0怎麼算?賣房賺300萬,要繳多少稅?稅率與節稅重點一次看懂