作者資訊
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
你看中一間房,最後談到成交價1500萬元。
心裡很自然會算:
1500萬 × 8成=1200萬房貸。
所以準備300萬元頭期款,好像就可以成交。
但真正送進銀行之後,還有兩個問題沒回答:
銀行認這間房值多少?
以及:
銀行最後願意貸你幾成?
這就是很多買方最容易算錯的地方。
成交價1500萬,
不等於銀行一定鑑1500萬;
也不等於銀行一定核8成;
更不等於最後一定可以拿到1200萬。
買房做到最後,真正會影響你要拿多少現金出來的,是四個數字:
成交價、銀行鑑價、貸款成數、實際核貸金額。
這篇就把這四件事一次拆清楚。
先講最重要的結論。
是你和屋主最後談好的交易價格。
是銀行站在「這間房子作為擔保品值多少」的角度,做自己的估價。
不是一句「首購8成」就結束。
它同時受到:
影響。
才是最後真正可以拿來支付房價的銀行貸款。
所以正確順序不是:
成交價 × 8成=一定拿得到的房貸。
而是:
先看銀行認多少價值 → 再看你適用什麼成數與授信條件 → 最後才知道實際核貸多少。
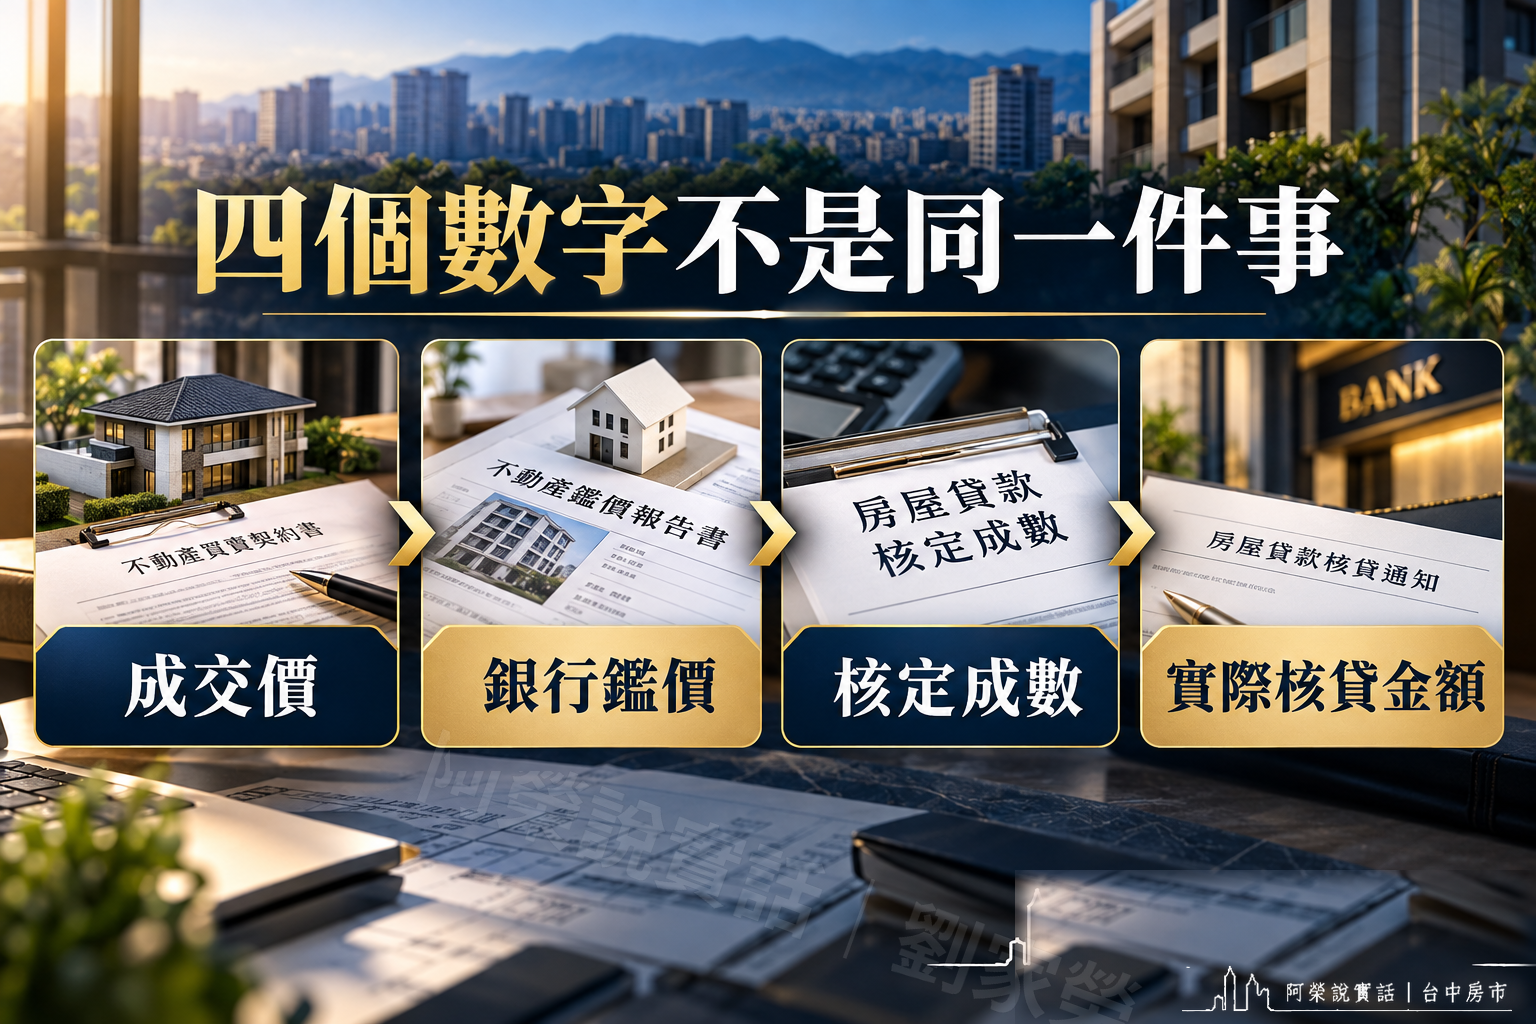
這四個名詞看起來很像,但角色完全不同。
| 名詞 | 代表什麼 | 誰決定 | 買方最需要注意什麼 |
|---|---|---|---|
| 成交價 | 買賣雙方最後同意的房屋交易價格 | 買方+賣方 | 是交易價格,不是銀行承諾的擔保價值 |
| 銀行鑑價 | 銀行對這間房屋擔保價值的評估 | 承貸銀行依鑑估規則 | 可能高於、接近或低於成交價,不同銀行結果也可能不同 |
| 貸款成數 | 銀行願意以認定基礎核貸的比例,並受政策上限限制 | 政策先定上限,銀行再依個案核定 | 「最高8成/7成」是上限,不是每個人都能拿到 |
| 實際核貸金額 | 銀行最後核准、可實際撥款的金額 | 銀行綜合物件、借款人與政策條件核定 | 真正要用這個數字回推自備款,不能只看廣告最高成數 |
這張表最重要的一句話是:
成交價是你跟屋主談出來的;鑑價與核貸則是銀行另外做的風險判斷。
中國信託官方房屋估價頁面直接提醒「房屋總價≠銀行估價」;台新銀行也說明,銀行會依坪數、屋齡、座落區域、周邊生活機能等因素估價,再依借款人的信用、還款來源、負債比與不動產估價決定貸款條件。
所以:
買方願意出1500萬,銀行沒有義務跟著認1500萬。
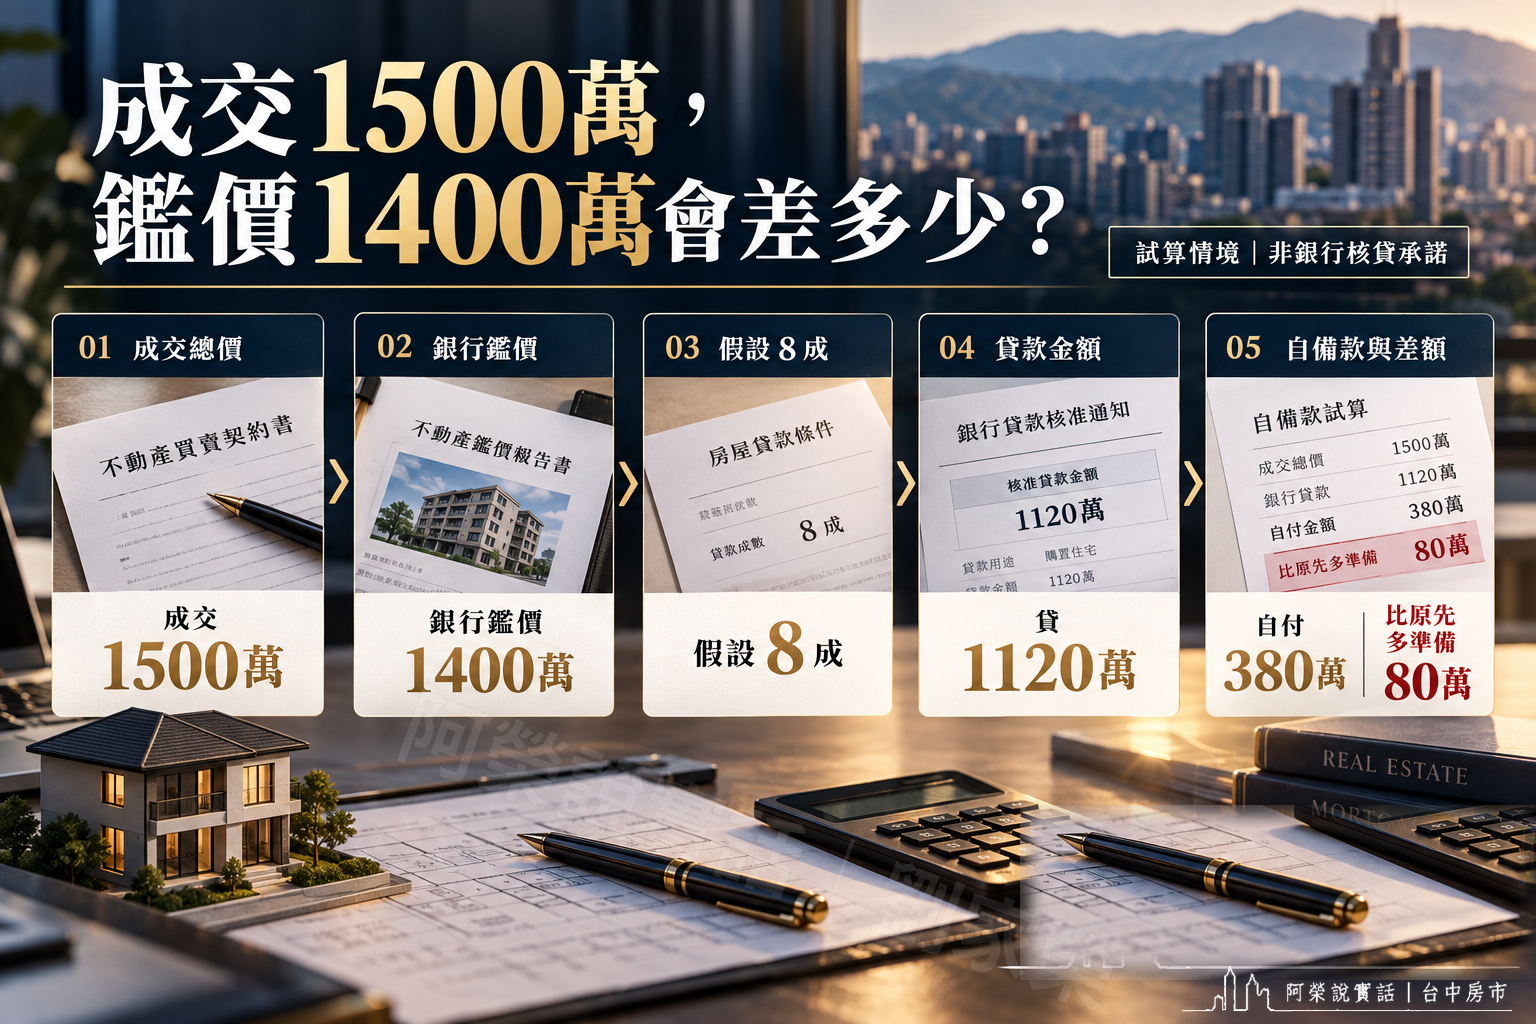
假設你看中一間房,最後談到:
成交價1500萬元。
你原本的計畫是:
這個算法成立,要同時符合至少兩個前提:
只要其中一個條件不同,結果就會變。
假設這是一般試算情境:
那麼:
1400萬 × 80%=1120萬元
最後可用的貸款試算值就是1120萬。
成交價仍然是1500萬。
因此房價中需要自行準備:
1500萬-1120萬=380萬元
原本你以為準備300萬元就好,
現在變成至少要準備380萬元支付房價。
中間多出80萬元。
而且這80萬元還沒有包含契稅、登記、貸款設定、保險、仲介服務、整理入住等其他購屋現金。
這就是「鑑價不足」真正可怕的地方:
不是房子突然變貴,
而是銀行願意提供的資金比你原本預期少。
為了只看「鑑價落差」這一個變數,下面全部先用相同假設:
試算情境:成交價1500萬元,假設銀行最後核定成數為鑑價的8成。
這只是數學試算,不代表任何銀行承諾8成,也不代表所有買方都適用8成。
| 銀行鑑價 | 試算成數 | 試算貸款 | 房價需自行支付 | 比原先300萬多準備 |
|---|---|---|---|---|
| 1500萬 | 8成 | 1200萬 | 300萬 | 0萬 |
| 1450萬 | 8成 | 1160萬 | 340萬 | 40萬 |
| 1400萬 | 8成 | 1120萬 | 380萬 | 80萬 |
| 1350萬 | 8成 | 1080萬 | 420萬 | 120萬 |
| 1300萬 | 8成 | 1040萬 | 460萬 | 160萬 |
你可以很直觀看到:
銀行每少認50萬元鑑價,在8成試算下,貸款就少40萬元。
如果你的現金本來就抓得很緊,
這個差距可能直接改變:
這一段很重要。
因為很多買方會把新聞上的:
「最高7成」 或 「最高8成」
直接理解成:
「我一定可以貸7成/8成。」
這是不對的。
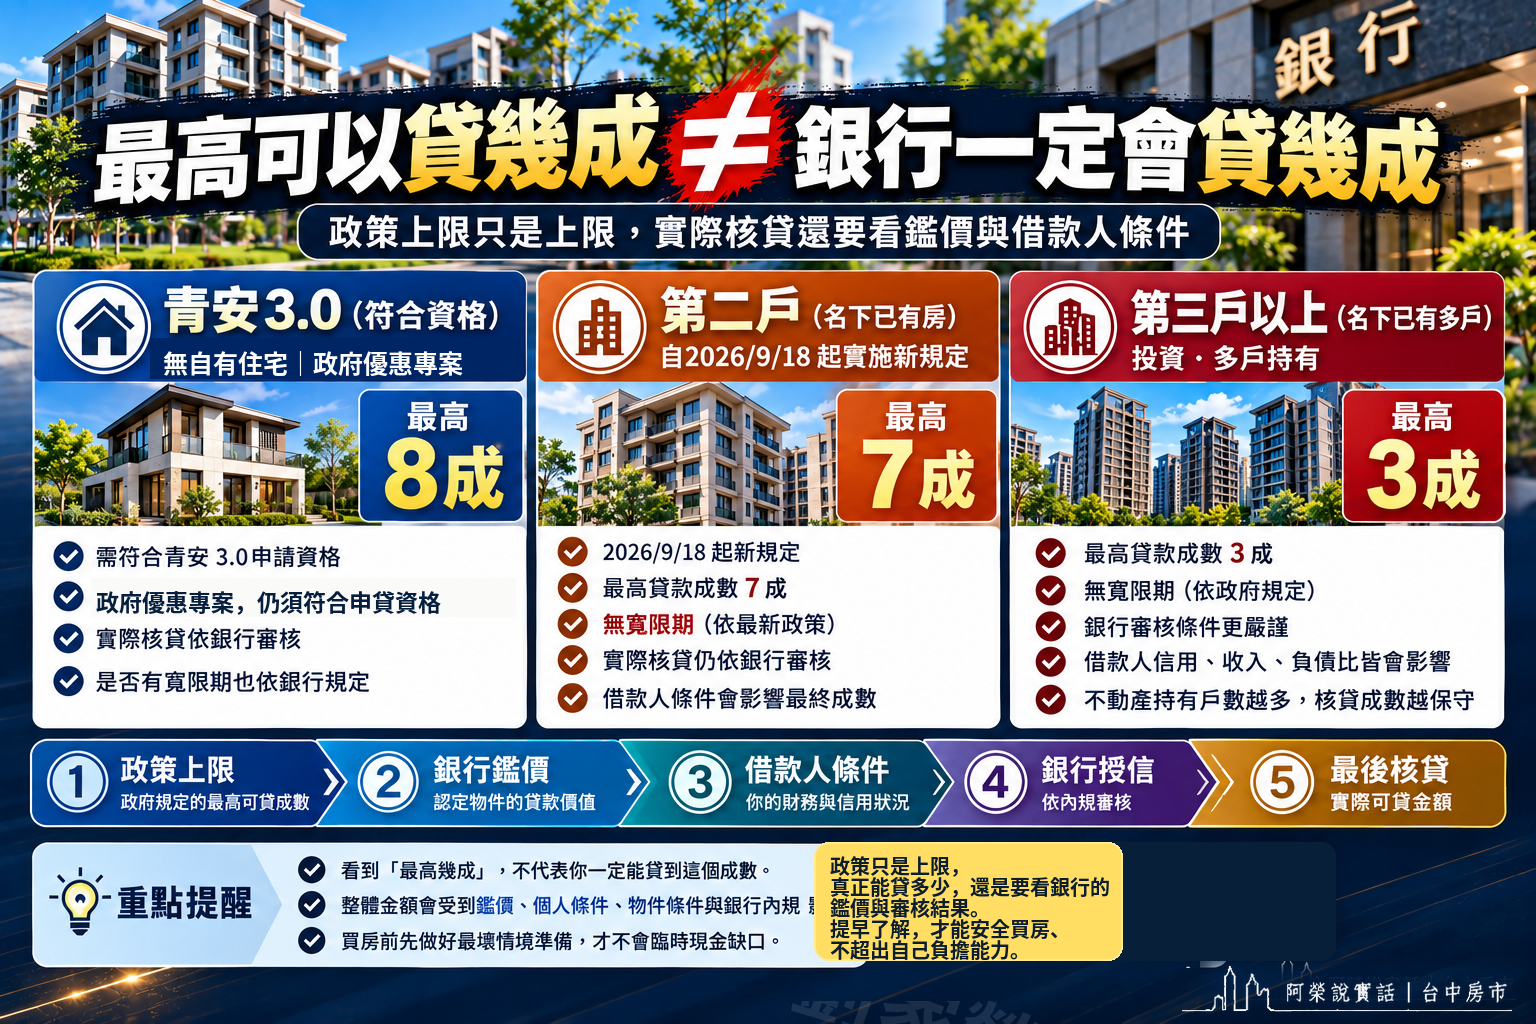
中央銀行最新規定自2026年9月18日起生效:
重點是:
7成是央行允許的最高上限,不是銀行必須貸你7成。
央行最新問答也明確保留金融機構可以「從嚴」辦理。
另外要注意,對受到央行貸款成數上限限制的購屋貸款,成數上限的計算基準原則上不是讓買方在成交價與鑑價中挑比較高的數字,而是以相關規定下的較低基礎計算。因此,就算銀行鑑價高於成交價,也不能把較高鑑價直接當成放大貸款額度的依據。
所以如果你是第2戶買方,不能只拿成交價乘70%。
還是要先看:
銀行鑑多少+最後核幾成。
例如同樣成交1500萬、銀行鑑1400萬,
就算先用政策最高7成做純數學試算:
1400萬 × 70%=980萬元
房價差額就是:
1500萬-980萬=520萬元
而這仍然只是政策上限下的試算,不是實際核貸承諾。
財政部國庫署青安3.0目前規則為:
以上只列與本篇「鑑價、成數、核貸金額」直接相關的規則;青安3.0另有年齡、所得、房價等申貸資格條件,實際仍須依申請時最新規定及承辦銀行審核。
但國庫署也明確說明:
實際核貸成數仍要看擔保品坐落地點、房屋狀況;貸款金額還要評估還款能力、信用等條件。
而且承辦銀行仍依授信5P原則做個案評估。
所以:
青安最高8成 ≠ 每一個符合資格的人都一定8成。
這篇只需要記住一句:
政策先畫出天花板,銀行才決定你最後能不能到那個天花板。
這裡不能用「銀行一定怎麼算」去講。
因為每一家銀行都有自己的鑑價與風險模型。
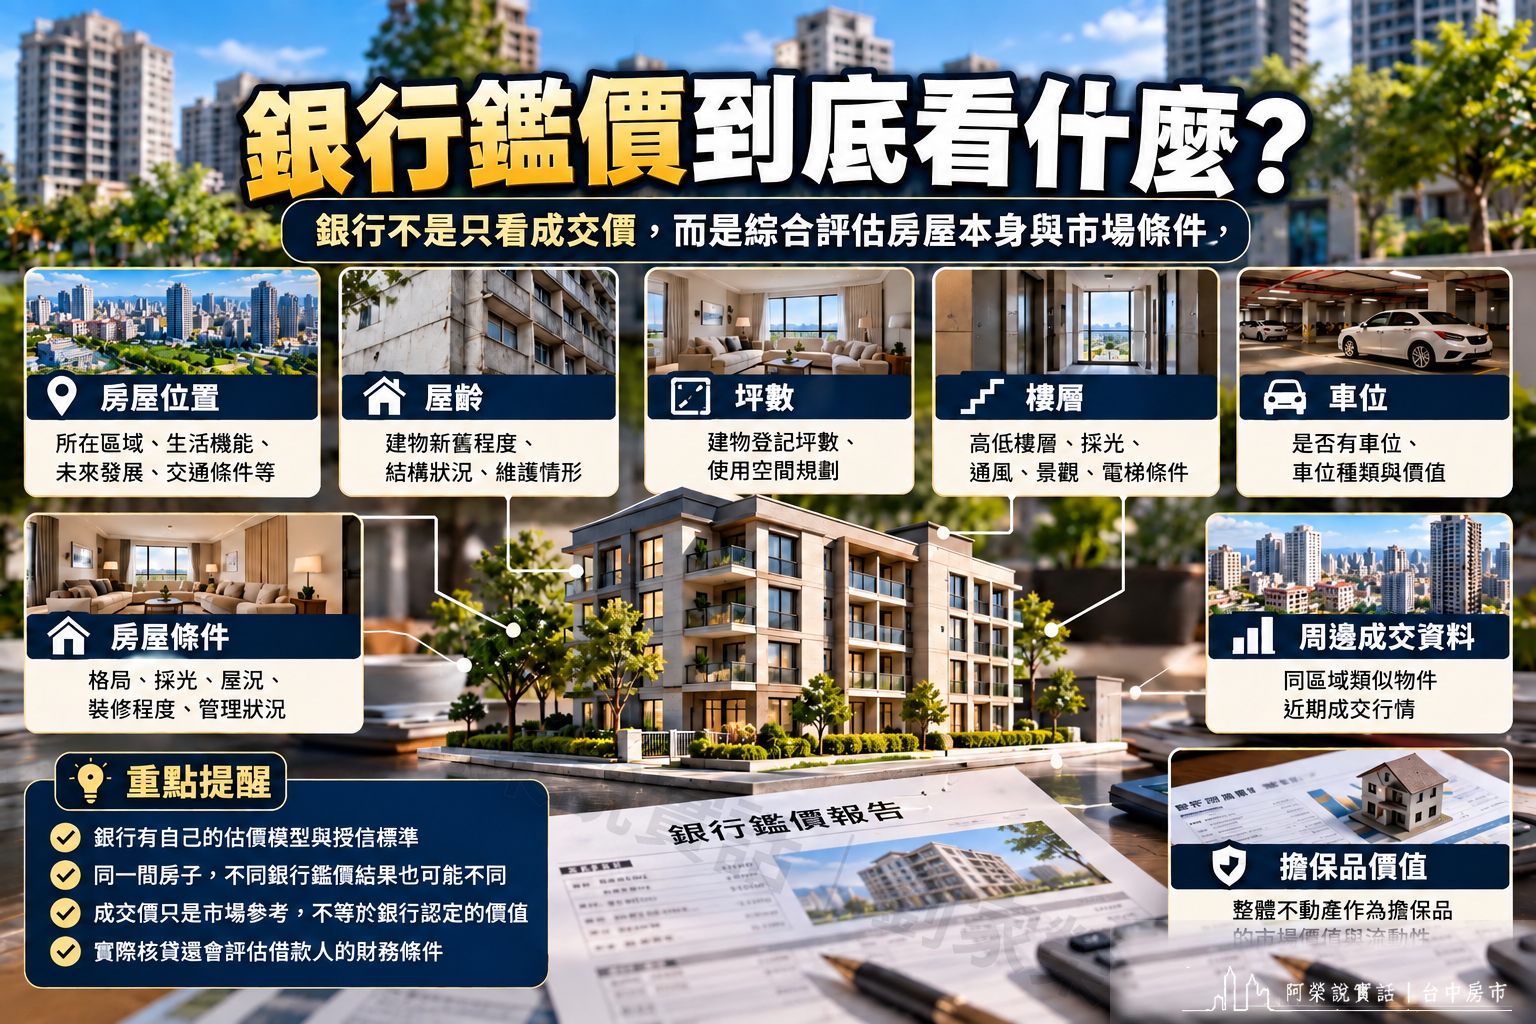
但從銀行公開的估價流程,可以整理出幾個買方特別要留意的方向。
台新銀行官方說明,鑑價會參考:
中國信託的房屋估價系統,也把:
納入估價資訊。
因此,如果買方最後追價的成交價格,已經明顯高過銀行可取得、可比較的近期資料,
就要特別注意鑑價跟不上成交價的可能性。
這不是說:
成交價高就代表買貴。
而是:
買方願意出的價格,和銀行願意承認的擔保價值,本來就是兩套判斷。
例如:
銀行需要找到合理的比較基準。
如果物件本身越特殊、附近越難找到相近案例,
買方就越不應該只靠「附近一坪多少」去猜銀行鑑價。
這裡要強調:
特殊不等於一定鑑低。
只是估價時可直接比較的資料可能比較少,最後更要以銀行正式鑑估為準。
中央銀行不動產抵押貸款問答甚至有針對:
另外規定處理方式。
對一般住宅買方來說,不需要把法規背起來。
你只要知道:
銀行不是只看你買多少錢,也會看這間房子本身能不能被正常認定為有效擔保品。
銀行公會授信準則要求各銀行依自己的鑑價標準審慎評估擔保品。
土地銀行公開的風險管理資料也說明,銀行對擔保品種類、可放款值、估價與管理都有自己的內部規範。
所以同一間房:
A銀行估得比較高,不代表B銀行一定一樣。
反過來也是。
這就是為什麼出價以前如果資金很緊,我不會只問一家銀行就直接把自己逼到極限。
先講一件事:
鑑價不足不等於交易一定做不成。
但是你要先把缺口算出來,再決定值不值得處理。
| 狀況 | 可以先做的事 | 需要注意的風險 |
|---|---|---|
| 還沒出價,預算已接近極限 | 先提供地址、坪數、屋齡、樓層、車位與預計成交價,詢問銀行初步估值及貸款可能範圍 | 初估不是正式核貸,不可把口頭數字當承諾 |
| 已出價但還沒簽約 | 把近期相近實價、銀行初估、自備款上限一起重新核對 | 銀行鑑價不是市場價格,也不能只靠單一估值壓價 |
| 已簽約後發現鑑價偏低 | 先算出實際貸款缺口,再確認契約、付款時程與可動用資金 | 賣方不因銀行鑑價低就當然有義務降價 |
| 想改問其他銀行 | 比較其他銀行的正式鑑估與授信條件 | 換銀行可能有差,但不能保證一定估高或貸更多 |
| 自備款足夠補缺口 | 重新確認成交價格、月付能力與買完後現金安全水位 | 不要為了完成交易把緊急預備金全部壓進房子 |
| 缺口已超出可承受範圍 | 重新檢查價格、貸款方案、協商空間或購屋標的 | 不要只為補房貸缺口就直接疊加高成本借款 |
這是房仲實務上非常重要的一步。
因為買方在看房時最容易出現一種狀況:
房子很喜歡,價格也談下來了,才開始問銀行。
如果你的資金很充裕,這個風險相對好處理。
但如果你是:
那鑑價與核貸最好不要拖到簽完約才第一次確認。
先準備:
請熟悉房貸的銀行窗口做初步評估。
我要確認的不是「可以貸幾成」一句話,而是:這間房大概認多少價、我的條件大概落在哪個貸款範圍。
如果你已經談到非常接近資金上限,
就再做一次:
最差一點的情境,我還做得完交易嗎?
這一句比:
「銀行應該可以八成吧?」
安全太多。
正式鑑價、徵信與授信出來後,
以銀行正式核准條件為準。
把口頭初估全部放旁邊,重新用正式核貸金額算一次完整資金。
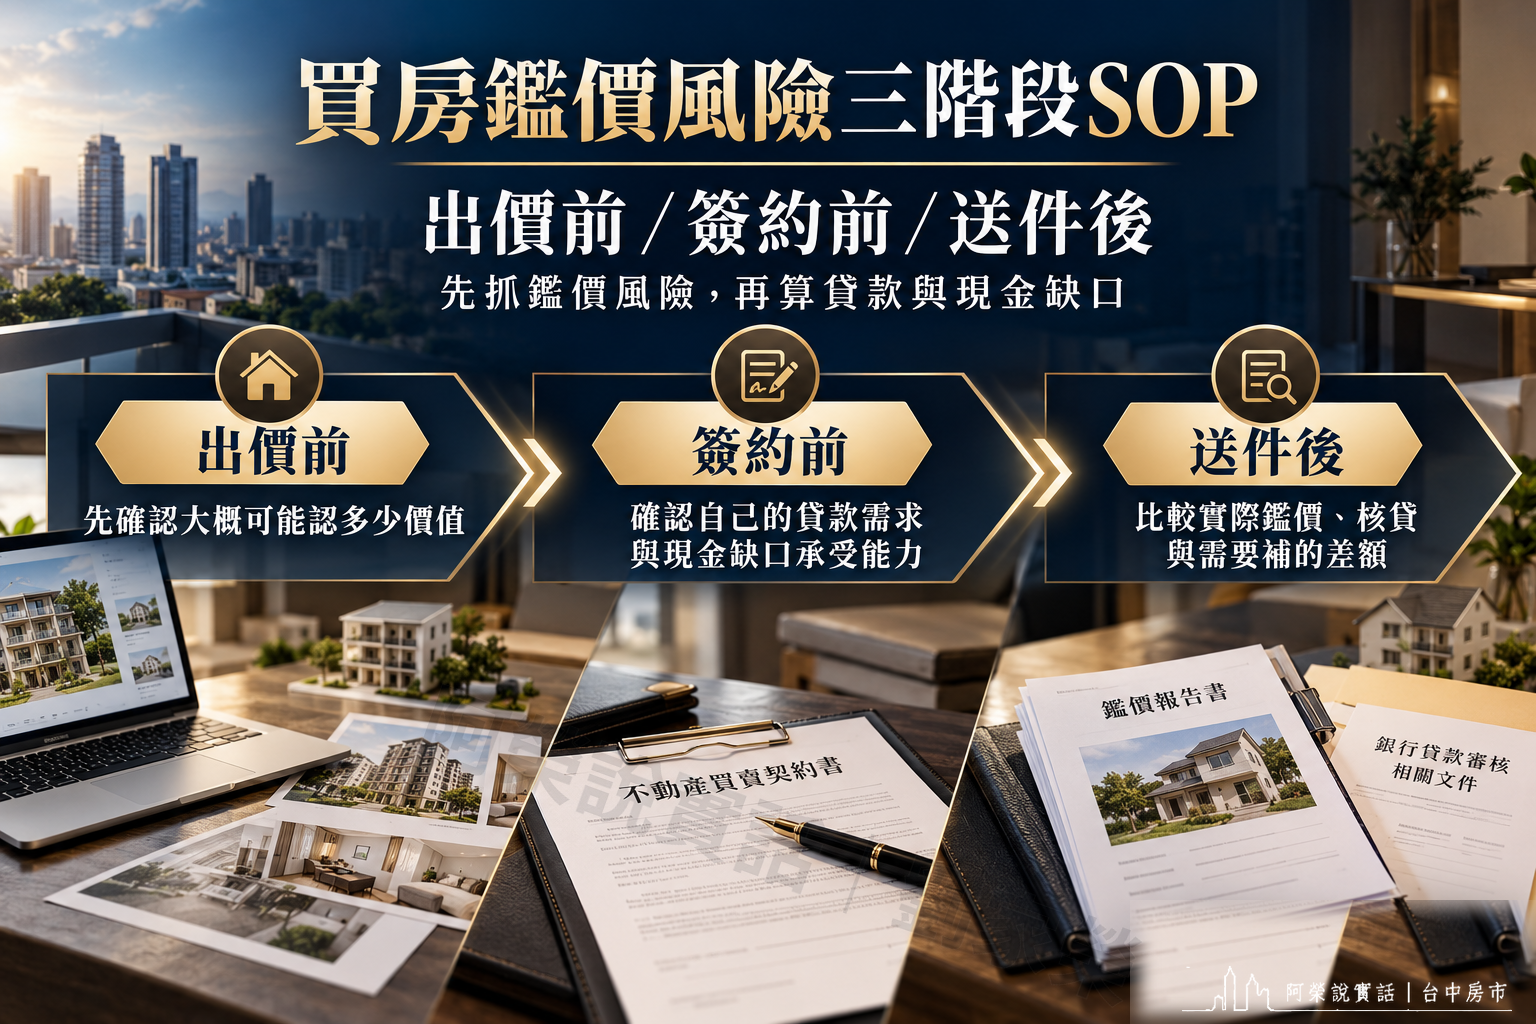
有意義。
但不要誤用。
銀行的角色是放款風險管理。
所以:
銀行鑑價不等於房子的唯一真實價值。
你不能拿一份銀行鑑價就直接說:
「銀行只估1400,所以這間就只值1400。」
這個說法太武斷。
如果你發現:
那銀行鑑價就值得和:
一起重新看。
這時候它不是「銀行替你判定房價」。
而是:
銀行在提醒你,這筆成交對你的資金結構來說,風險可能比原本想得高。
這對議價真正的意義,是讓買方有更完整的資金與價格依據。
不是拿銀行鑑價當一把刀,硬逼屋主降價。
如果你現在正在看房,而且準備開始出價,我建議先確認:
如果第4題你答不出來,
代表你現在其實還不知道:
這間房你到底買不買得起。
真正要記住的是:
成交價、銀行鑑價、核貸成數、實際核貸金額,一定要分開算。
1500萬成交,不一定鑑1500萬。
銀行鑑1400萬,不一定核8成。
就算政策寫最高8成,也不代表你一定拿得到8成。
所以買房真正安全的算法,不是:
房價 × 8成。
而是:
成交價格+銀行鑑價+適用政策+個人授信+現金能力,一起看。
第16篇解決的是:
「我有多少現金,可以看多少總價?」
第17篇解決的是:
第18篇則要回答:
「我真的看中1500萬的房子,銀行最後願意借我多少?」
下一篇第19篇,還要再往下一層:
銀行就算願意借,我的收入真的扛得住嗎?
不一定。1200萬等於成交價的8成,但實際還要看銀行鑑價、銀行核定成數、借款人信用與還款能力,以及是否符合相關政策貸款資格。不能直接把1500萬乘8成當成核貸承諾。
如果「銀行最後核准的成數確實是鑑價8成」,純數學試算是1120萬。但實際核貸仍可能受到個人授信、政策限制與銀行內規影響,所以1120萬也不能在正式核准前視為一定拿得到。
不能直接這樣判斷。銀行鑑價是擔保品與授信風險評估,不等於市場唯一價格。應再和相近實價、產品條件與其他市場資料一起判斷。
實務上可以比較不同銀行的初估或正式授信條件,但各銀行鑑估標準與授信政策不同;換一家銀行不代表鑑價一定會提高,也不代表貸款一定增加。
截至2026-09-29,央行自2026-09-18起將自然人第2戶購屋貸款最高成數調升為7成,且仍不得有寬限期。這是政策上限,承貸銀行仍可能依個案從嚴核貸。
不是。國庫署明確說明,實際核貸成數與金額仍要看擔保品、信用、還款能力與承辦銀行授信評估。8成是最高成數,不是保證。
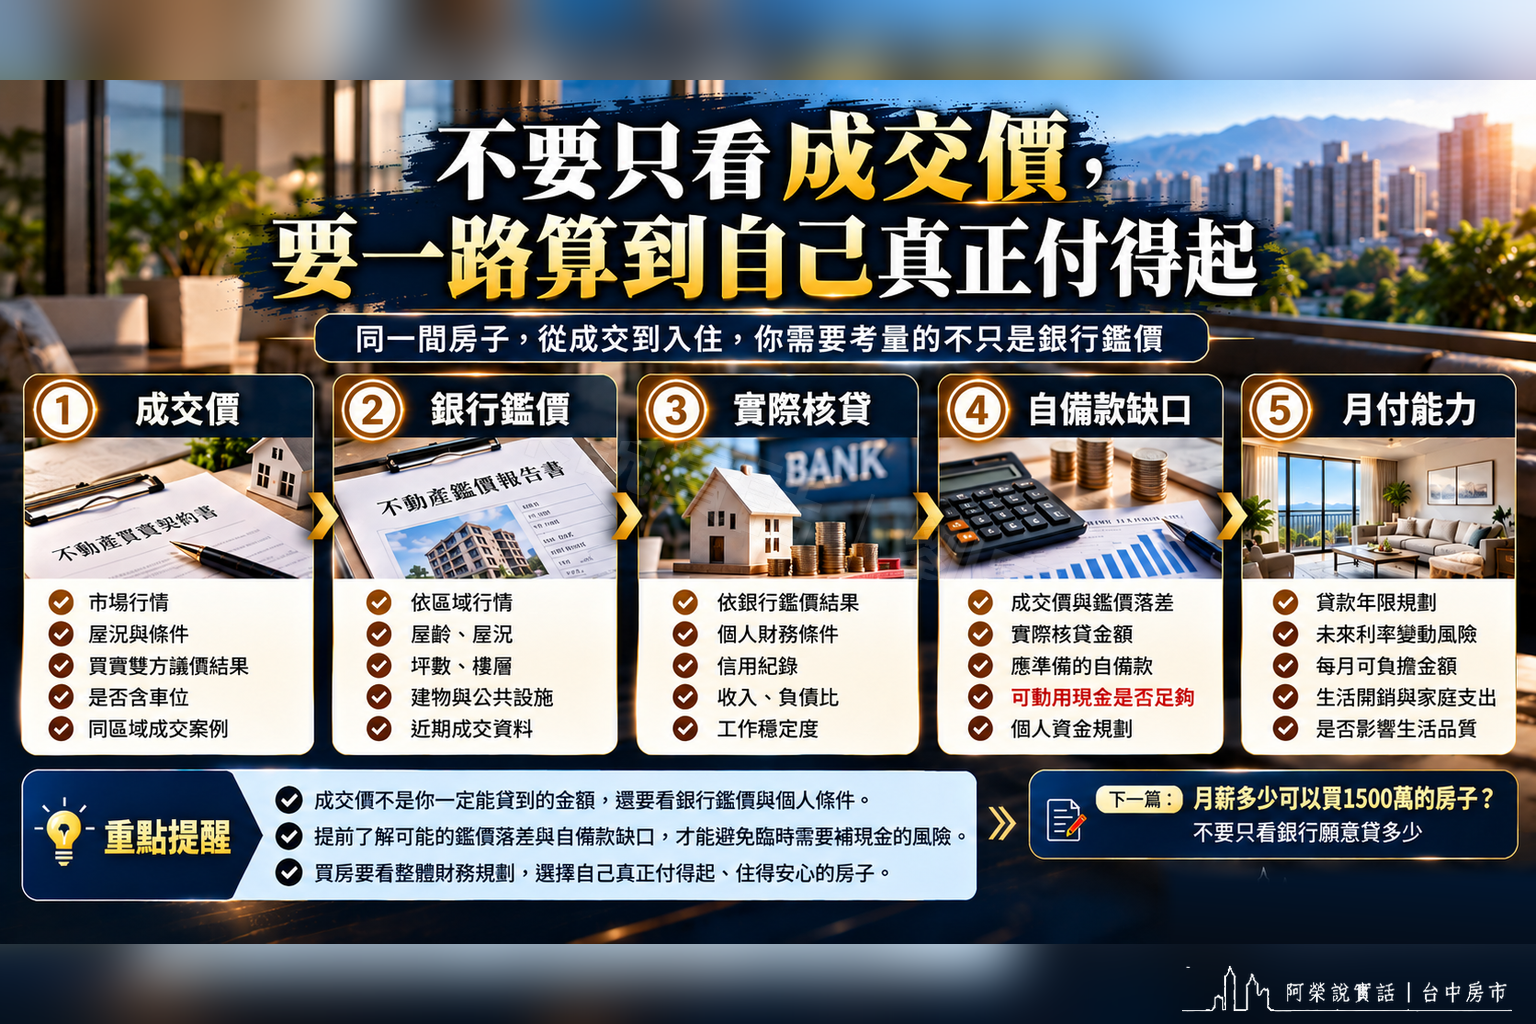
如果你已經看到一間很喜歡的房子,甚至已經準備出價,
可以先把這5個資料整理好:
再加上你的:
先把:
銀行可能認多少、可能貸多少、最差情境要補多少現金
算清楚。
這樣談價格時,你不是只在想:
「我喜不喜歡這間房。」
而是知道:
「這個價格,我做不做得完。」
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
上一篇
頭期款300萬可以買多少錢的房子?2026台中買房自備款、房貸與總價試算
下一篇
月薪多少可以買1500萬的房子?不要只看銀行願意貸多少