作者資訊
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
你看中一間1500萬元的房子。
銀行也真的願意貸你1200萬元。
很多人到這一步,心裡會直接出現一句:
「那我就是買得起。」
但我反而會再問下一題:
貸下來之後,這筆房貸會不會把你每個月的生活壓到沒有空間?
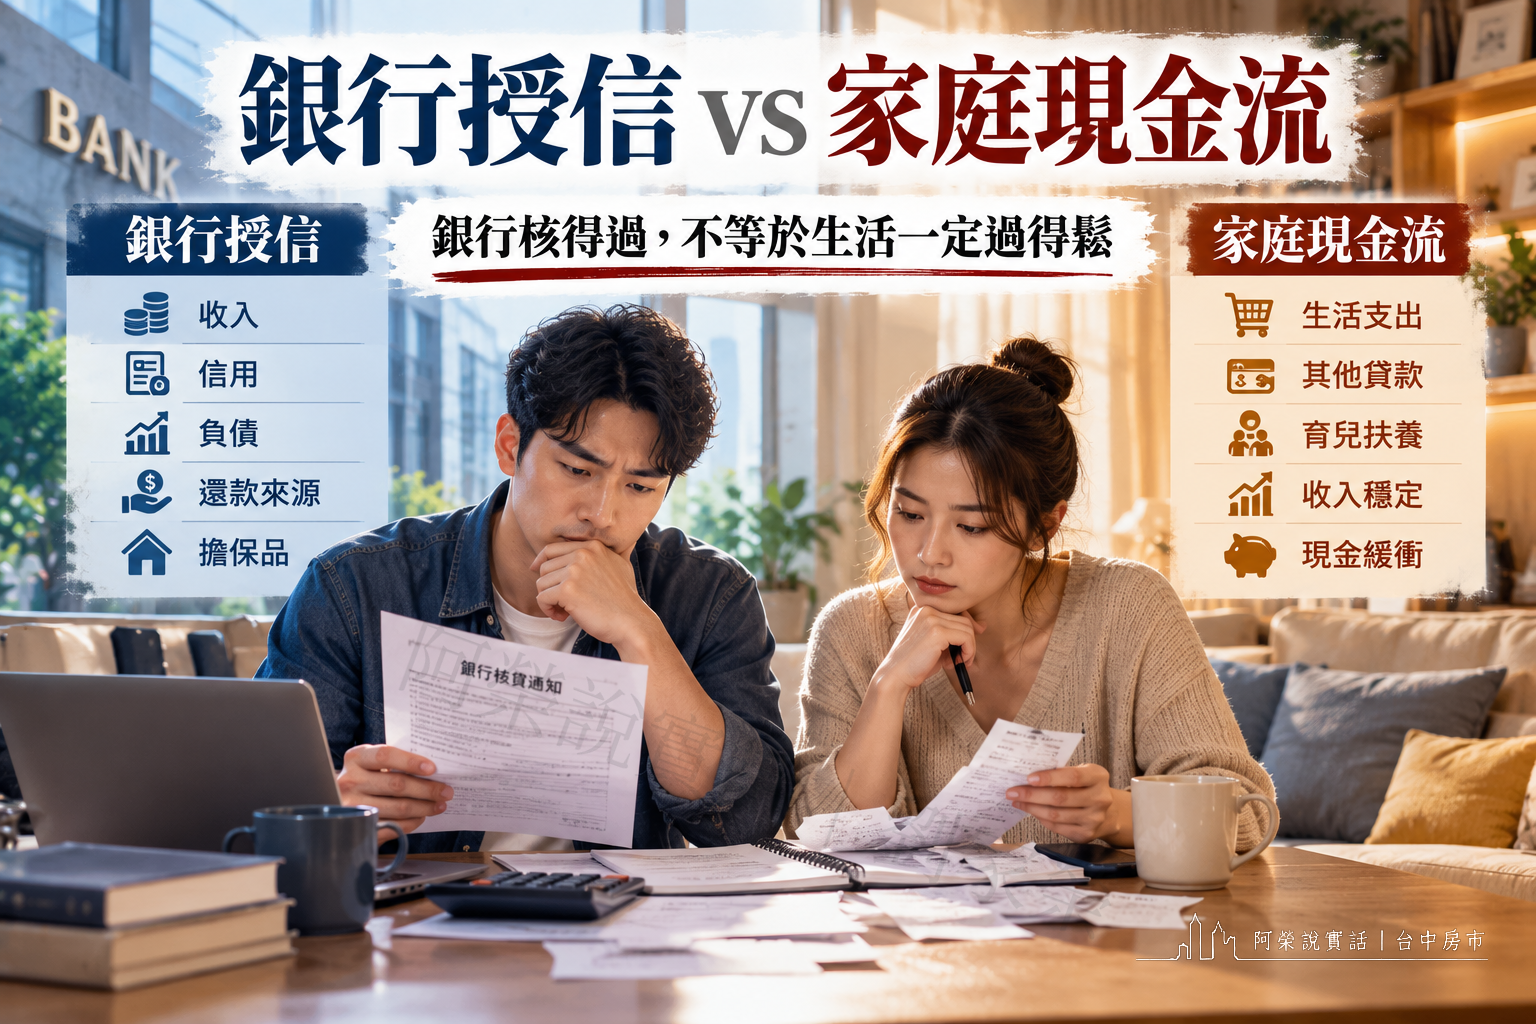
因為銀行願意借你,是銀行做完授信後的風險判斷。
但你每個月除了房貸,還要過生活。
你可能還有:
所以「月薪多少可以買1500萬」沒有一個所有人都適用的神奇答案。
真正要一起看的,是:
實際貸款金額+利率+年限+其他負債+家庭固定支出+收入穩定度+單薪/雙薪+現金緩衝。
第18篇先回答:
銀行最後到底願意借多少?
第19篇往下一層:
就算銀行願意借,這個月付金你能不能長期承受?
如果你還沒確認1200萬到底貸不貸得到,先看:成交1500萬可以貸1200萬嗎?
先用本文主案例來看。
截至2026-09-29,中央銀行最新公布的2026年8月五大銀行新承做購屋貸款平均利率為2.321%。
這個數字可以作為整體市場統計參考,但它是五大銀行新承做購屋貸款的平均結果,不等於一般非政策房貸買方實際一定可以取得2.321%。
依目前一般購屋房貸公開方案與實務案件經驗,本文改採三段情境:
2.8%只是為了建立一個較貼近一般非政策房貸買方的中性試算基準,不是在宣稱目前所有銀行一般房貸都是2.8%。
每個人的實際核貸利率仍會依:
而異。
同樣貸1200萬元,最大的差異不是只有「利率」。
年限差10年、20年,月付金就會差很多。
試算情境|非銀行核貸承諾
貸款1200萬元、年利率2.8%、本息平均攤還、無寬限期,假設利率全期不變。
貸款年限 | 試算利率 | 每月本息 | 試算總利息 | 適合觀察什麼 |
20年 | 2.8% | 約65,357元 | 約368.6萬元 | 月付最高,但本金還得快、總利息相對低 |
30年 | 2.8% | 約49,307元 | 約575.1萬元 | 月付與總利息之間的中間情境 |
40年 | 2.8% | 約41,587元 | 約796.2萬元 | 月付最低,但還款時間最長、總利息最高 |
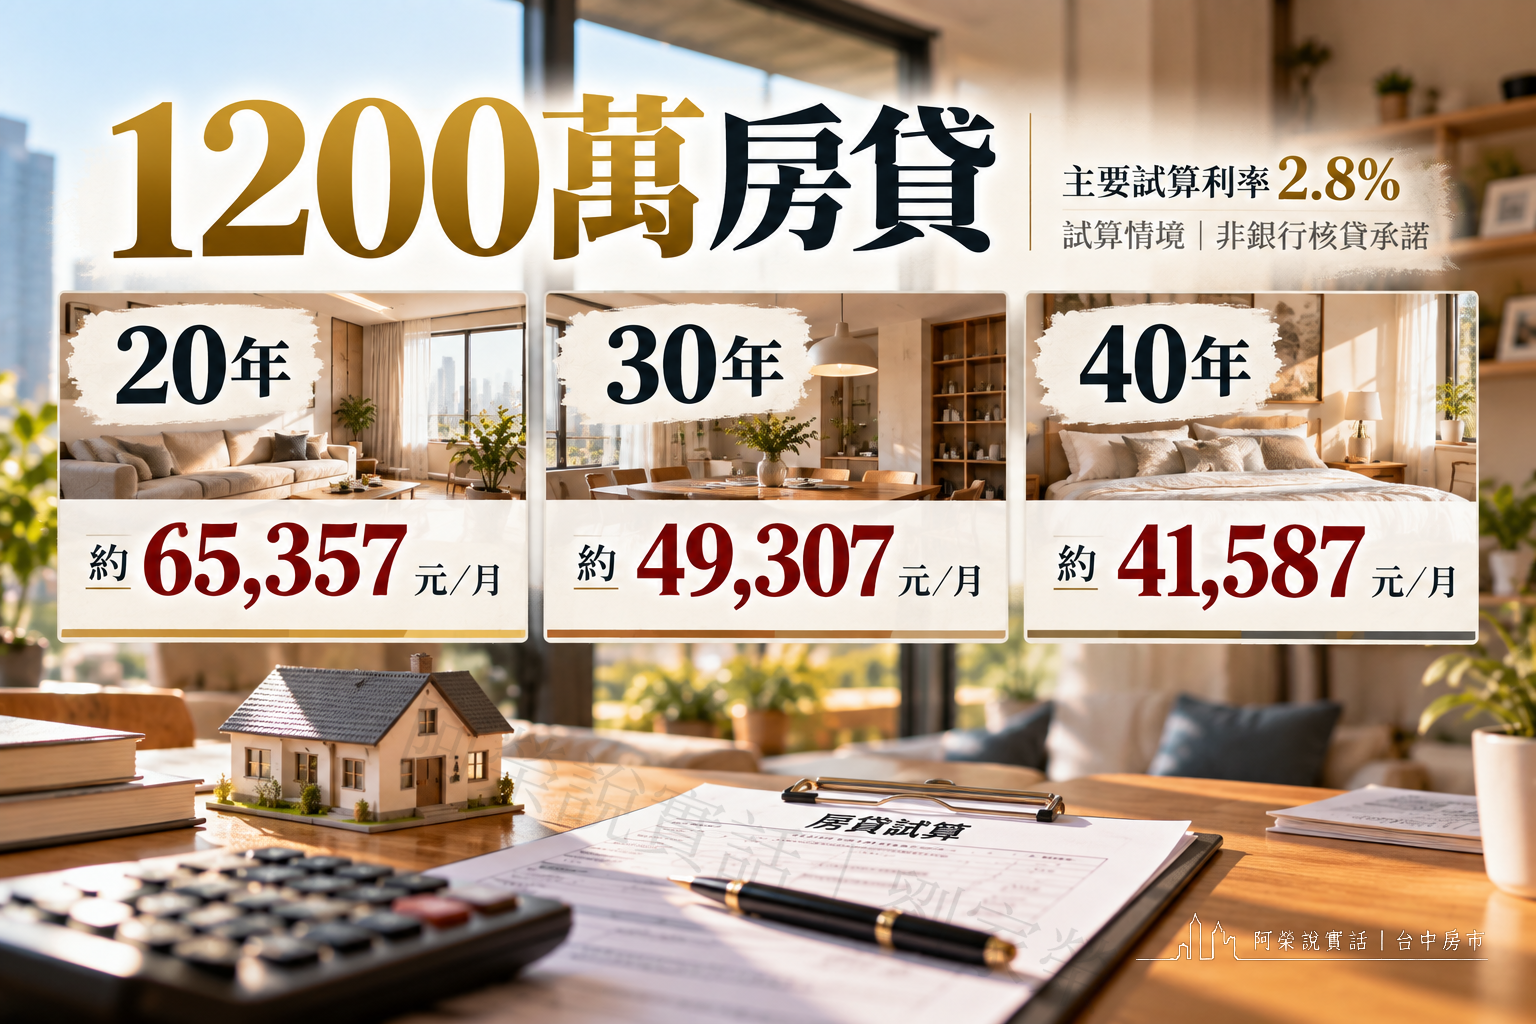
同樣是1200萬房貸:
20年跟40年,每個月差了大約:
65,357-41,587=23,770元。
對很多家庭來說,這不是小差距。
但反過來看:
40年雖然把每月壓力拉低,
如果利率全期都維持2.8%不變,試算總利息比20年多出約427.6萬元。
所以拉長年限不是「比較划算」。
它真正做的事情是:
用更長的時間,換比較低的當期月付壓力。
很多買方會把月付試算做完一次,就覺得以後都差不多。
但如果你的房貸是機動利率,
未來利率本來就可能調整。
所以本文不只看一個數字,而是把同一筆1200萬元、30年、本息平均攤還、無寬限期,拆成三個實務情境:
每月約 48,041元
這個數字只代表條件較佳客群可能接近的參考情境。
不得理解成人人都拿得到的起始利率。
每月約 49,307元
本文後續家庭現金流、月薪反推與寬限期主案例,統一以2.8%作為中性試算基準。
每月約 50,592元
比2.8%多約:
1,285元/月
這裡不是在預測房貸利率一定會漲到3%。
而是在問:
如果真的變成3%,你的家庭現金流還撐得住嗎?
買房不需要把未來想得最悲觀,
但也不能只用自己能拿到的最低利率情境,把30年的生活全部算死。
這題大家最想要一個數字。
例如:
「月薪10萬可以嗎?」
「夫妻月收12萬夠不夠?」
「月薪15萬是不是就很安全?」
但這些問題只給一個答案,都太粗。
先只用30年、2.8%、月付約49,307元來看。
如果你自己做家庭壓力測試,假設希望房貸月付約占「家庭可穩定支配月收入」:
需要的家庭月收入約:
49,307 ÷ 30%=約164,400元
需要的家庭月收入約:
49,307 ÷ 35%=約140,900元
需要的家庭月收入約:
49,307 ÷ 40%=約123,300元
但我要特別強調:
30%、35%、40%都不是本文替你設定的安全標準,也不是銀行統一核貸門檻。
它們只是讓你反推:
「如果我自己願意讓房貸占收入多少,我大概要有多少穩定收入?」
而且這裡最好用的不是「名目薪資」,
而是你家庭真正能穩定拿來過日子的收入。
因為月薪13萬,但每個月固定要支出8萬,
跟月薪13萬、固定支出4萬,
根本不是同一種購屋能力。
如果同樣用35%當成「自己的壓力測試情境」:
這些都只是反推試算。
不是在說:
月薪11萬就一定可以買1500萬。
因為銀行跟你看的不是同一件事情。
銀行要判斷:
這筆錢借給你,風險可不可以接受?
銀行可能會看:
銀行最後願意貸,不代表它在替你判斷:
「你每個月還剩多少生活品質。」
你自己真正要看的是:
繳完房貸之後,生活還剩多少彈性?
包括:
這兩套判斷不能混在一起。
金管會所稱的DBR22倍,核心是:
金融機構對個人「無擔保債務」歸戶後總餘額,除以平均月收入,不宜超過22倍。
它主要涉及信用卡、現金卡、信用貸款等無擔保債務。
所以不能把:
DBR22倍
直接理解成:
房貸可以背月薪22倍,
也不能把它拿來當家庭買房的安全比例。
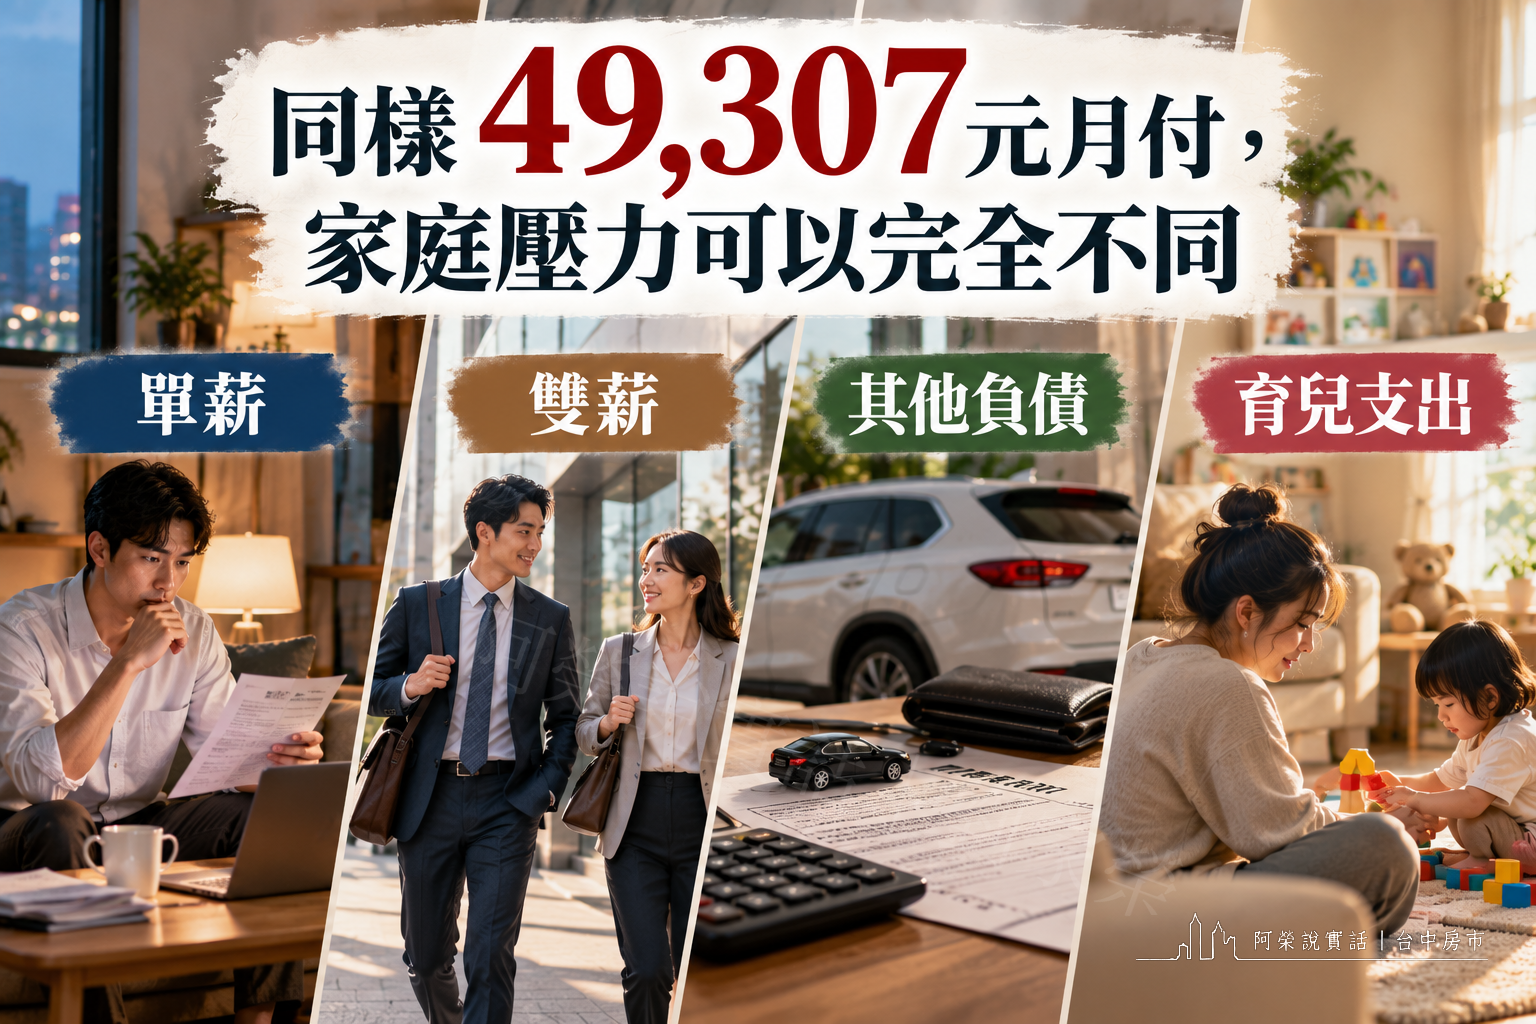
同樣月付49,307元,
放在不同家庭裡,感覺會完全不同。
示意家庭|不是銀行資格判定,也不是推薦總價。
房貸統一假設:1200萬元、30年、2.8%、每月本息約49,307元。
家庭情境 | 穩定可支配月收入 | 固定生活支出 | 其他貸款月付 | 房貸月付 | 試算剩餘現金流 |
單薪 | 100,000元 | 30,000元 | 0元 | 49,307元 | 20,693元 |
雙薪 | 130,000元 | 50,000元 | 0元 | 49,307元 | 30,693元 |
雙薪+其他貸款 | 130,000元 | 50,000元 | 12,000元 | 49,307元 | 18,693元 |
育兒家庭 | 150,000元 | 65,000元 | 0元 | 49,307元 | 35,693元 |
 這張表不是要告訴你哪一組「可以買」、哪一組「不能買」。
而是要讓你看到:
房貸月付一樣,家庭剩下的錢完全不同。
而且真實生活還會有不固定支出。
所以表格裡的「剩餘現金流」也不等於真正可以全部花掉的錢。
很多人只看家庭總收入。
但我實際陪買方算房子,會再往下一層。
單薪不是一定比較弱。
如果收入高、工作穩定、沒有其他債務,現金流一樣可以很健康。
真正要注意的是:
收入來源集中在一個人身上。
如果這個人的工作中斷,整個家庭收入可能同時受到很大影響。
所以單薪家庭的壓力測試,不只要問:
「我現在繳得起嗎?」
還要問:
「如果主要收入短暫中斷,我可以撐多久?」
雙薪看起來有兩個收入來源。
但也要看:
所以雙薪不是把兩個月薪直接加起來就結束。
有小孩以後,很多支出不是一次性的。
而是每個月持續發生。
托育、教育、醫療、保險、交通、課外活動,
都會逐步吃掉家庭現金流。
所以有小孩的家庭,我不會只問:
「銀行核多少?」
我會多問:
「這個月付金放進你未來5年的生活,還有沒有空間?」
寬限期最容易讓人低估房貸壓力。
土地銀行與銀行房貸說明都清楚指出:
寬限期內通常只繳利息、不攤還本金;
寬限期結束後,才開始在剩餘年限內攤還本金與利息。
用本文1200萬元房貸來看。
只繳利息:
1200萬 × 2.8% ÷ 12=28,000元/月
看起來比49,307元輕很多。
但本金幾乎沒有因本息攤還而下降。
剩下27年要攤還1200萬本金。
月付試算約變成:
約52,826元/月
所以如果你只看寬限期內的28,000元,
會很容易誤以為:
「這間房的月付我很輕鬆。」
真正要看的反而是:
寬限期結束後,我還繳不繳得起?
寬限期是現金流工具。
不是房貸本金消失。
我不太建議買方只算一個正常版本。
至少要多算幾個「如果」。
例如:
這不是唱衰。
是因為房貸可能跟著你二、三十年。
人生不可能每一年都跟今天一樣。
示意壓力測試,不是通過/不通過評分。
假設家庭目前穩定可支配月收入15萬元、固定生活支出6萬元、其他貸款1萬元;房貸1200萬元、30年。
壓力情境 | 家庭月收入 | 固定支出 | 其他貸款 | 預估房貸 | 試算剩餘現金流 | 要觀察什麼 |
目前情境 | 150,000元 | 60,000元 | 10,000元 | 49,307元 | 30,693元 | 現況下還有多少可調度空間 |
收入下降20% | 120,000元 | 60,000元 | 10,000元 | 49,307元 | 693元 | 收入一降,緩衝是否幾乎消失 |
利率3.0% | 150,000元 | 60,000元 | 10,000元 | 50,592元 | 29,408元 | 利率上升對月付的影響 |
收入-20%+利率3.0% | 120,000元 | 60,000元 | 10,000元 | 50,592元 | -592元 | 兩個壓力同時發生時是否轉負 |
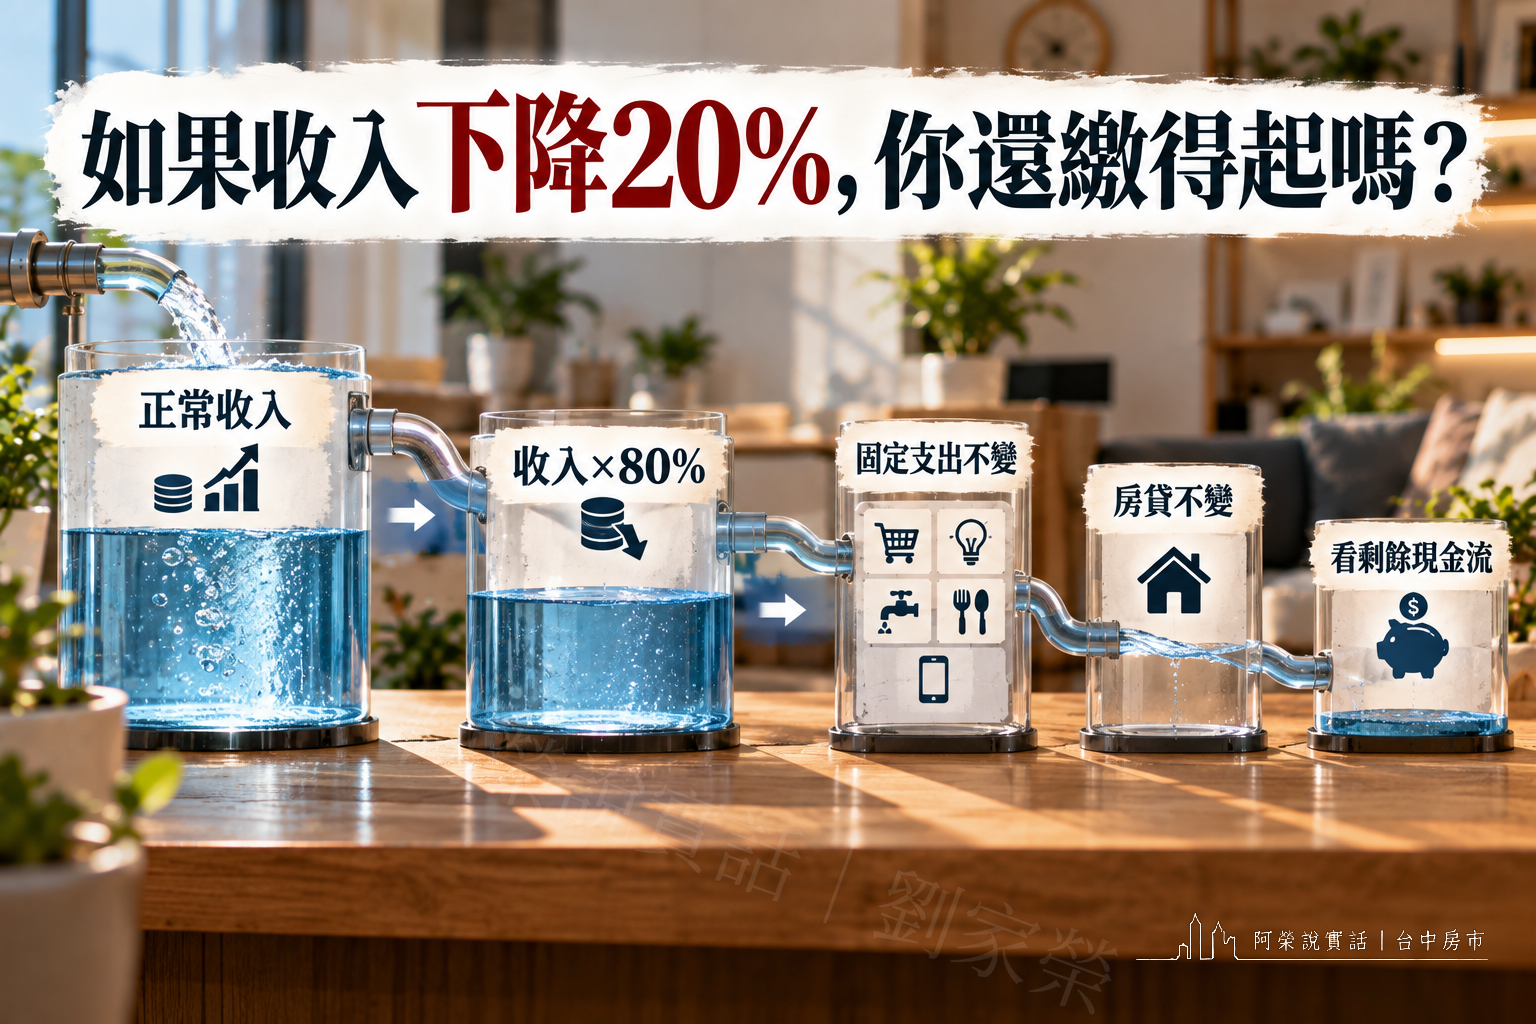
真正要做的,不是抄這組家庭數字。
而是把你自己的數字放進去:
穩定收入-固定生活支出-其他貸款-房貸月付=剩餘現金流。
再問:
如果收入下降20%,結果還剩多少?
這一題我認為比「銀行可以貸幾成」更接近真實生活。
因為銀行核貸的那一天,
通常是你收入、工作與信用條件都還正常的時候。
但未來可能出現:
所以我會建議:
不要只算今天最正常的版本。
至少再做一次:
家庭穩定收入 × 80%。
然後其他支出先不要跟著樂觀減少。
如果這樣一算,
現金流立刻只剩幾千元甚至變成負數,
那不代表這間房「一定不能買」。
但它非常清楚地告訴你:
這個總價對你的家庭,是靠現在收入完全正常運作才能撐住。
這就是壓力測試的價值。
先分兩個角度。
其他債務會進入銀行的整體授信評估。
銀行會看:
其中DBR22倍是針對個人無擔保債務的重要規範之一,
但不能拿它直接代表房貸安全比例。
車貸、房貸、信貸、信用卡的擔保性質與授信規則也不完全相同。
實際如何認列,仍以銀行個案審核為準。
這件事反而更簡單:
每個月真的要付出去的錢,都會吃掉你的家庭現金流。
不管銀行最後怎麼分類,
如果你每個月:
那就是25,000元真的會從帳戶出去。
不能因為房貸核得過,
就當這25,000元不存在。
我不建議所有家庭都用同一個「一定要留6個月」或「一定要留12個月」。
因為:
更實際的做法是:
先算你的:
家庭每月必要支出+房貸+其他債務
再問:
如果收入中斷幾個月,我希望自己仍然不用急著借錢?
那個數字才是你自己的現金緩衝目標。
第20篇會再處理:
買房除了頭期款之外,還有哪些一次性與入住資金要準備。
第19篇先只守住一件事:
不要把所有現金都壓進成交與頭期款,卻沒有留下讓生活繼續運轉的空間。
如果你還在算手上的現金可以看多少總價,先回到頭期款與購屋總價試算。
如果你問我:
「月薪多少可以買1500萬?」
我不會先丟一個月薪數字給你。
我會先問:
如果這些都算完,
你還能正常生活、正常存錢、遇到事情也不需要馬上借錢,
那才是真正接近:
「這間房是我負擔得起的。」
所以買房不是只問:
「銀行願意借我多少?」
還要問:
「借下來之後,我願不願意用未來二、三十年的現金流,去承擔這個月付?」
以本文主要實務試算情境,1200萬元、年利率2.8%、本息平均攤還、無寬限期:20年約65,357元/月、30年約49,307元/月、40年約41,587元/月。實際月付仍依銀行核准利率、年限與還款方式而異。
不能只看「10萬」這一個數字。如果是1200萬、30年、2.8%的本文主要實務試算,房貸約49,307元;還要再扣固定生活支出、其他貸款與家庭責任。單薪10萬、雙薪合計10萬、沒有負債的10萬、有車貸信貸的10萬,結果完全不同。
沒有一個適用所有家庭的唯一比例。銀行授信有自己的還款能力與負債評估;家庭則應用自己的穩定可支配收入、固定支出、其他負債與現金緩衝做壓力測試。本文30%、35%、40%只是反推收入的試算情境,不是銀行標準或安全線。
不是。DBR22倍主要是針對信用卡、現金卡、信用貸款等個人無擔保債務歸戶後總餘額與平均月收入的規範,不能直接當作房貸額度或家庭房貸安全比例。
不能這樣判斷。40年會降低當期月付,但還款時間更長,在相同利率假設下總利息也更高;是否適合仍要看年齡、收入穩定、貸款條件與家庭長期現金流。
短期現金流確實比較低,但寬限期主要是延後本金攤還。本文1200萬、2.8%、30年、3年寬限期的示意中,前3年只付息28,000元/月;若利率不變,第4年起剩27年攤還,月付約52,826元。
不一定。雙薪有兩個收入來源,但還要看兩人工作的穩定性、未來育兒或照顧需求、固定支出與銀行是否認列全部收入。家庭總收入只是其中一個變數。
銀行核貸代表銀行依其授信標準願意承擔這筆風險,不代表銀行替你決定家庭生活是否舒服。你仍要自己算月付、固定支出、其他負債、收入下降與現金緩衝。
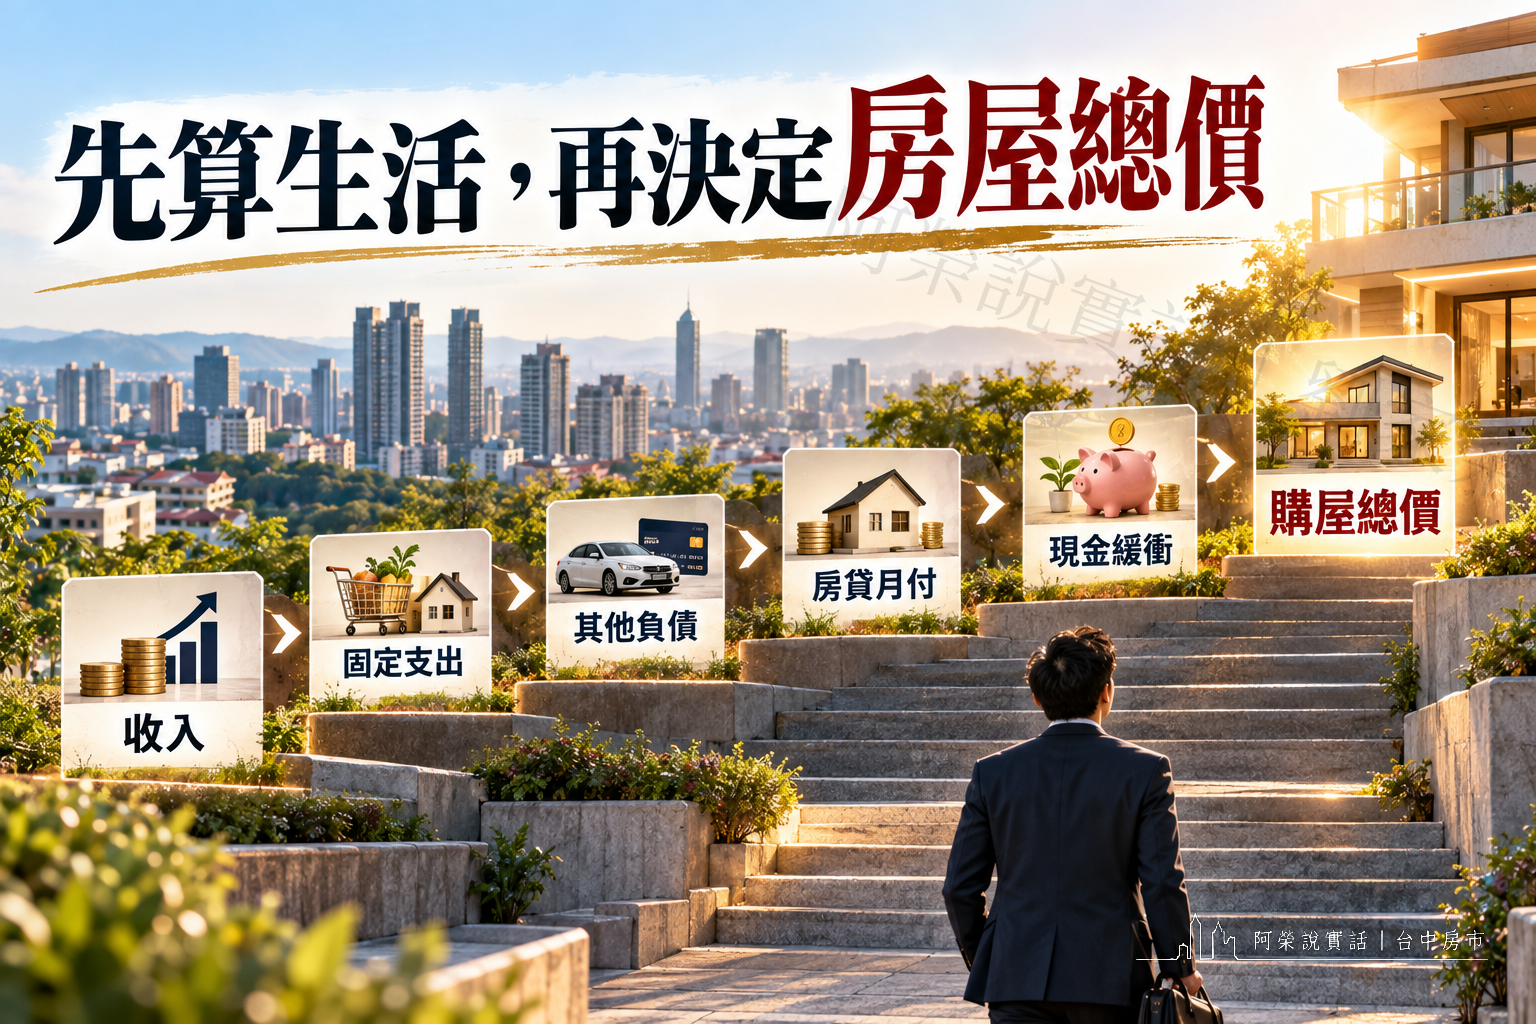
如果你已經看到一間總價大約1500萬元的房子,
先整理這6個數字:
先算:
收入-生活支出-其他貸款-房貸=每月剩餘現金流。
再把收入打8折,
重新算一次。
如果兩個版本你都看得懂、也能接受,
你才是在用自己的生活決定房屋預算。
而不是讓「銀行願意貸多少」替你決定。
阿榮說實話,房產先看懂,再決定。我們下次見。
我是劉家榮,專注台中南區、大里及周邊房地產。 這裡不只是介紹物件,而是回答買賣雙方真正會搜尋的房地產問題。 【頻道內容】 • 房價行情與實價登錄 • 新大樓、社區與生活圈開箱 • 首購、換屋與貸款準備 • 屋況、產權與交易風險 • 賣房定價與成交策略 先看懂、建立判斷,再安心做決定。
上一篇
成交1500萬可以貸1200萬嗎?銀行鑑價不足、自備款缺口怎麼算
下一篇
第一次買房要準備哪些錢?除了頭期款,契稅、代書、銀行與交屋費用一次算