作者資訊
R.TUBE 地產頻道
「𝗥.𝗧𝗨𝗕𝗘地產頻道」官方頻道將不定期提供房地產市場情報、精選物件、購屋主題提案等內容,請記得在頻道首頁點擊『追蹤』掌握我們的最新訊息!
房子已經買了,新青安也申請了,卻因建商進度延誤,趕不上最後撥款日。對等著交屋的人來說,眼前最急的問題是:「原本的貸款還能保住嗎?如果不行,要多準備多少錢?」
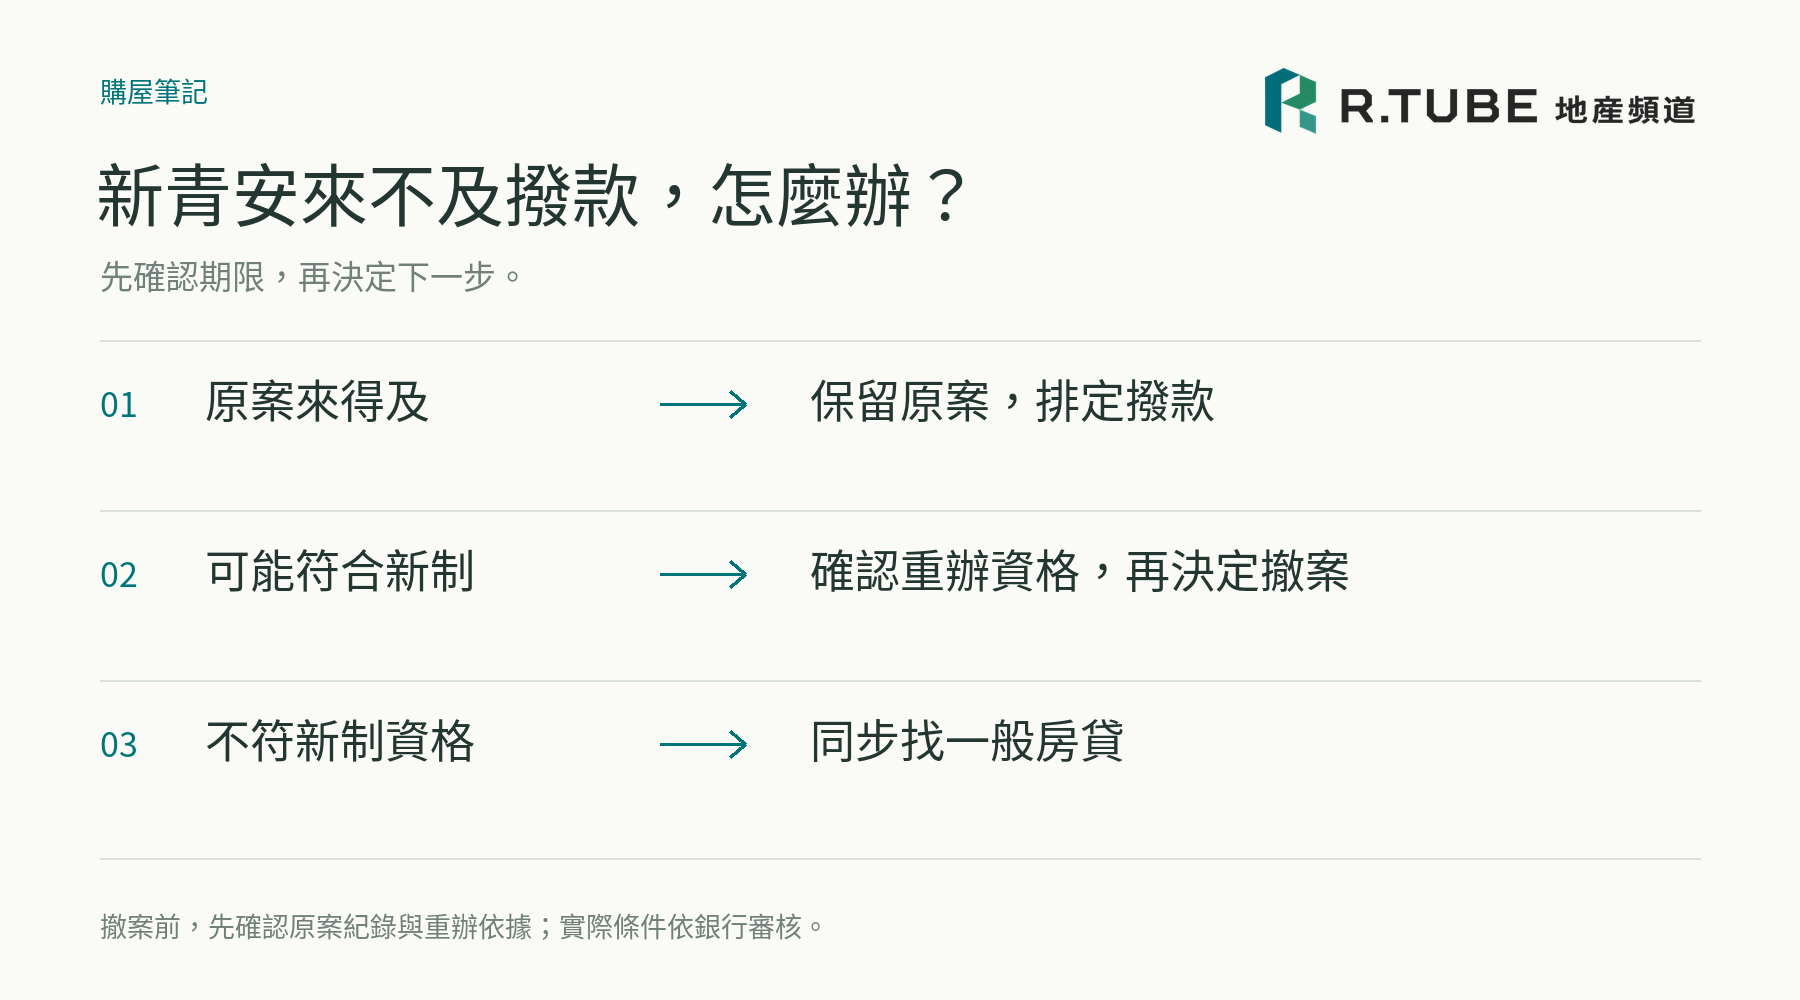
新青安來不及撥款,應先確認原案能否在期限內完成,再判斷是否符合重辦條件。若已不符現行資格,就要同步準備一般房貸,分開計算每月還款與自備款缺口。建商延誤的責任與損失證據,也要一起保留。
近期一則 Threads 購屋提問,呈現了這個困境:作者表示,在新北板橋買下總價約2,700萬元的房屋,預計貸款2,160萬元,卻因建商延誤,無法在他提到的10月30日前撥款,只好重新尋找約2.4%、40年、8成的一般首購房貸。
這個案例的關鍵,在於原本符合舊案條件,重新申請時,卻可能碰到新制門檻。補救方式,得從案件狀態開始判斷。
R.TUBE 地產頻道,身為陪伴購屋者認識生活圈、尋找理想住處的房產平台,也關心從買下房子到順利入住之間,買方會遇到哪些難題。這次,我們從一則真實購屋提問出發,查閱官方規定,幫你釐清新青安錯過撥款期限後的重辦限制、替代房貸成本,以及建商延誤時該保留的權益,讓你在交屋出現變數時,知道下一步可以怎麼走。
新青安2.0舊案最後申請日為2026年7月底,依《經濟日報》報導,最後撥款日到同年10月底。貼文作者提到的10月30日,是其個案作業日期,自己的案件仍應以銀行通知為準。來源:經濟日報
收到核貸通知後,通常仍有對保、文件確認與抵押權設定等程序。「已核貸」與「已完成撥款」之間,還有需要完成的工作。
先看銀行、代書與建商列出尚缺程序、負責人及完成日期,再對照以下情況:
| 目前狀況 | 下一步 |
| 原案有效,必要程序可在期限內完成 | 保留原案,排定文件、設定及撥款日期 |
| 原案可能趕不上,新制資格初步符合 | 撤案前確認原案紀錄、重辦資格與適用程序 |
| 房價、所得、年齡等已不符新制 | 同步詢問一般購屋貸款,重算資金安排 |
| 一般房貸也貸不到原定金額 | 計算不足額,檢查買賣契約的處理約定 |
建商表示「再等幾天」,不等於銀行同意延後。若有人說能展延,應取得適用依據與銀行書面確認,避免等到期限過了才發現彼此認知不同。
新青安優惠額度不夠,可以搭配承辦銀行其他房貸。以貸款需求2,160萬元為例,可能由青安1,000萬元加上一般房貸1,160萬元組成。(各部分利率、年限及額度仍須分別核定。)
因此,單憑「想貸超過1,000萬元」,無法判定原本不能使用新青安。
2026年8月1日起受理的新青安3.0,另設住宅總價限制:
| 房屋所在地 | 住宅鑑價與買賣總價取高者,不得超過 |
| 臺北市 | 3,500萬元 |
| 新北市、新竹縣市 | 2,500萬元 |
| 其他縣市 | 2,000萬元 |
依國庫署問答第10題,新北住宅買賣總價若為2,700萬元,即使銀行鑑價較低,仍會超過門檻。這項限制看的是住宅價格,把貸款降到2,500萬元以下也無法解決。
依貼文金額推論,這位購屋者的舊案若不能續辦,重新申請青安3.0就會遇到總價限制。這是需要找一般房貸的重要原因。
國庫署問答第32題以「曾獲貸」及撥貸戶資料建檔說明限貸一次;其他資格條文則有「經銀行核貸」的用語。已核貸但未撥款的舊案,不能只憑「還沒拿到錢」,就認定可以任意撤案重辦。
官方另有特定婚育家庭在撥貸前撤案改申請新制的安排,但不能推論為所有人皆可重送,或免除新制總價等限制。
撤案前,請銀行針對你的案件回答:「原案紀錄是否影響重辦?若能重辦,適用哪項規定?」確認後再決定,避免先放掉原案,才發現新案接不上。
比較替代方案時,要先列出原本新青安與搭配房貸各自的額度、利率、年限及寬限期,再與新方案對照。
以下以貸款2,160萬元、無寬限期、本息平均攤還試算。新青安部分採年利率1.775%,一般房貸採假設利率2.4%,均非銀行報價:
| 貸款組合 | 試算月付金 | 相較原組合每月增加 |
| 新青安1,000萬+一般房貸1,160萬,均40年 | 約66,729元 | — |
| 全部改一般房貸2.4%,40年 | 約70,046元 | 約3,317元 |
| 全部改一般房貸2.4%,30年 | 約84,227元 | 約17,498元 |
在這組情境下,年限從40年縮到30年,帶來的月付壓力,高於單純失去部分優惠利率的影響。比較房貸時,要一起看核貸金額、月付金、費用與可撥款日。
依現行安排,符合規定的新青安2.0、3.0案件,自撥貸日起享滿3年補貼,其後逐年遞減。上表僅供初期月付比較,不能把差額乘上40年,當成總損失;月付金也包含本金攤還,不能直接當作可求償的利息。
若原定貸2,160萬元,新銀行只核1,890萬元,就會出現270萬元缺口。這筆一次性的資金需求,必須與每月還款分開評估。
若是預售屋交易,且涉及契約預定由賣方洽定的貸款,可檢查「貸款不足額」約定,依歸責原因、差額比例等條件確認處理方式。這不代表一遇貸款不足,就能解約或要求建商補足。
一般房貸須重新徵審,首購身分也不保證40年或8成。
可以提出協商與權利主張,但能否獲賠、賠哪些項目,取決於延誤責任、實際損失與契約約定。目前查到的官方資料,沒有「錯過青安就固定賠多少」的通用標準。
取得使用執照、通知交屋及文件辦理,各有需要確認的義務與日期。
內政部說明,預售屋逾約定期限未取得使照,符合規定時,應按已繳房地價款每日萬分之五計算遲延利息;可順延事由則須另行認定。不能將所有進度落後都套用同一公式。來源:內政部
遲延交屋的相關權利,也應依實際情況及契約確認。來源:內政部交屋遲延說明
| 買方要證明的事情 | 建議準備的資料 |
| 原本確實可取得的貸款條件 | 原核貸通知、青安與搭配貸款明細 |
| 無法如期撥款的原因 | 銀行書面回覆、缺件通知、建商進度 |
| 延誤與建商義務的關係 | 契約期限、通知、往來訊息及時間紀錄 |
| 實際增加的支出 | 替代貸款契約、攤還表、費用單據 |
民法損害賠償以填補所受損害及所失利益為原則。能否另外主張優惠利差,仍須由消保或法律專業依具體證據,評估責任、因果關係及契約約定。來源:民法第216條
安排交屋資金與保留求償權益,可以同步進行。尚未確定的賠償金,先別算進交屋預算。
對這位板橋購屋者而言,公開資訊已顯示新制總價門檻的障礙;實際能否保住舊案、一般房貸能接多少,以及建商應負哪些責任,還需要文件支持。
等交屋的生活,不該只剩下等通知。把期限、條件與資金缺口逐一攤開,才能知道自己還有哪些選擇,也替住進去之後的日常留下一點餘裕。
本文資料查核至2026年10月20日。案例依公開貼文整理,未取得當事人完整文件;試算僅供情境比較。政策背景另可參考行政院青安3.0說明。
我們是 R.TUBE 地產頻道,結合「找房、內容、社群」的房地產生態平台;讓找房不只是看房源,而是透過優質內容,陪你一起找到真正適合你的家,住在你喜歡的地方。
「𝗥.𝗧𝗨𝗕𝗘地產頻道」官方頻道將不定期提供房地產市場情報、精選物件、購屋主題提案等內容,請記得在頻道首頁點擊『追蹤』掌握我們的最新訊息!
上一篇
【R.TUBE人物】委託多年為何仍賣不掉?蘇容萱解析2026台南房地產:滯銷背後的定價陷阱
下一篇
沒有下一篇文章了~