作者資訊
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
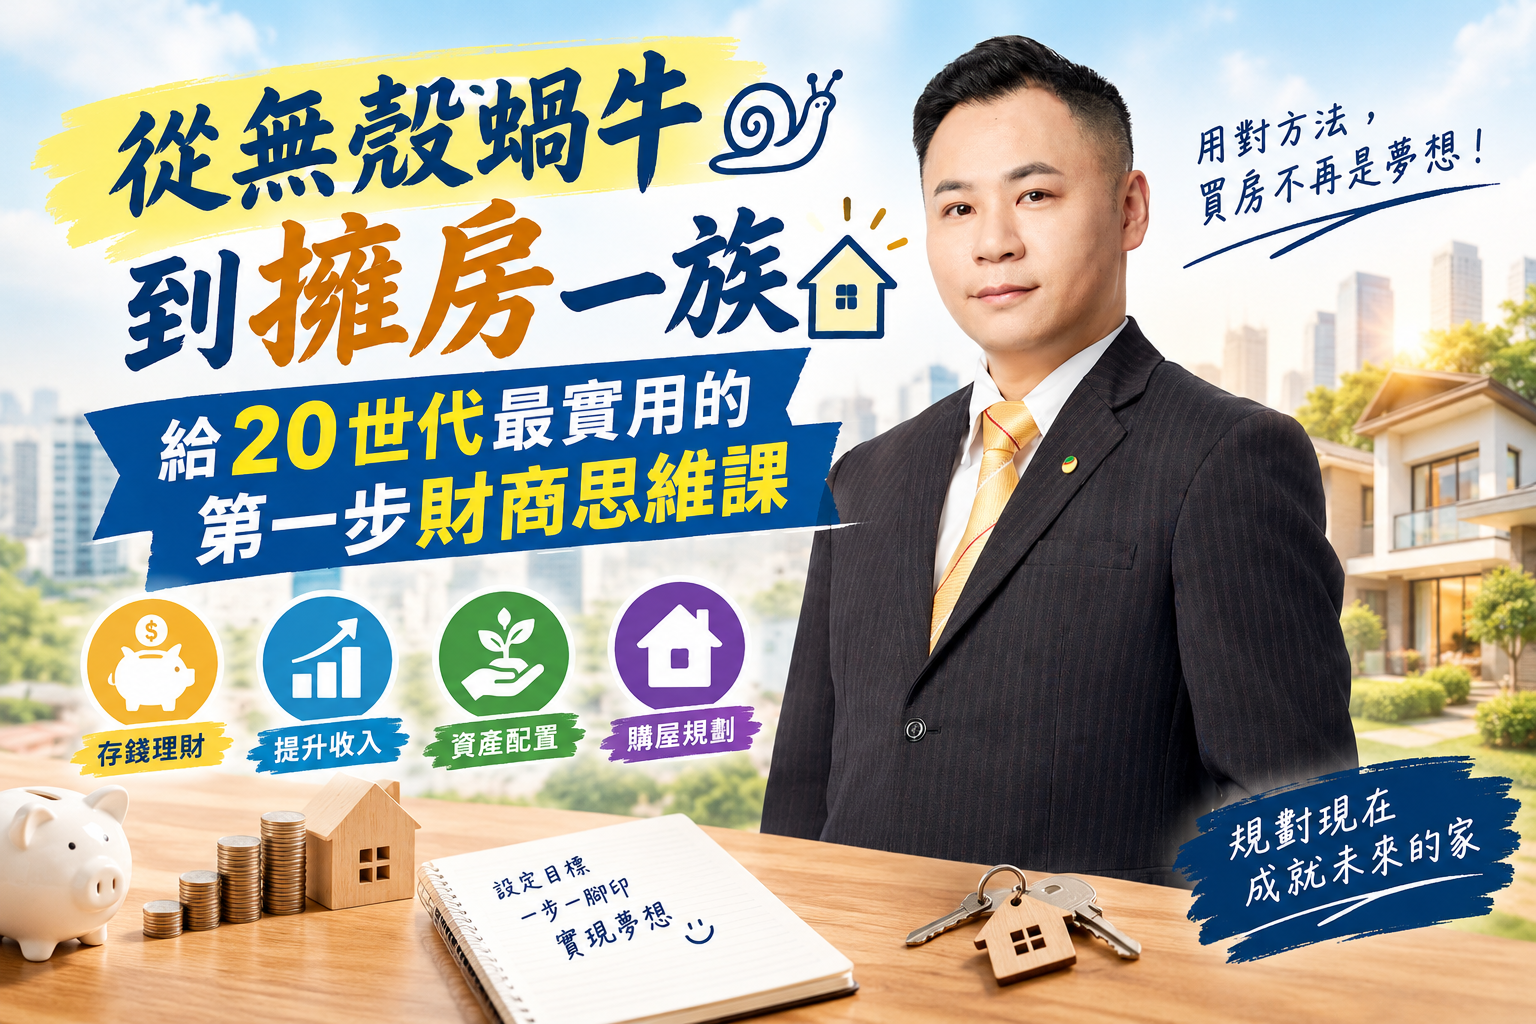
在台灣,對許多 20 世代的年輕人來說,買房似乎是一個遙不可及的夢想。面對高房價、薪資成長有限、生活開銷不斷增加的現實,不少人開始懷疑:「靠自己工作賺錢,真的有機會買得起房子嗎?」
其實,從租屋族成為有房一族,關鍵不只是賺多少錢,而是能否建立正確的財商思維、資產配置觀念與長期財務規劃。
對 20 世代而言,現在不一定要急著買房,但絕對是建立購屋能力的重要起點。只要掌握收入管理、儲蓄策略、信用培養與房市評估四大方向,就能逐步縮短自己與買房夢想之間的距離。
台灣房價長期受到土地供給、建築成本、區域發展與購屋需求等因素影響。尤其在台北、新北、竹北等熱門區域,年輕人經常面臨房價遠高於年收入的壓力。
假設一名 25 歲的上班族,月薪 4 萬元,每月扣除生活費、交通、餐飲與租金後,能存下 8,000 元,一年約可累積 9.6 萬元。即使不考慮投資報酬,也需要長時間才能累積足夠的購屋自備款。
但這不代表年輕人注定買不起房,而是必須改變思考方式。
與其每天煩惱房價為什麼一直漲,不如先問自己三個問題:
財商的第一課,不是學會如何投資,而是先學會如何管理自己的錢。
想買房,不能只靠意志力存錢,而是要建立一套能長期執行的金流管理制度。
建議 20 世代將每月收入分成三個部分:
20%:購屋與緊急預備金
先建立緊急預備金,再逐步累積購屋自備款。
60%:必要生活支出
包含房租、餐費、交通、水電與基本生活費。
20%:彈性消費與自我投資
用於進修、休閒、技能培養及職涯成長。
以上為入門示範比例,應依實際薪資、租金、家庭責任與負債調整,不必硬性套用。
最重要的技巧是「先儲蓄,再消費」。發薪日一到,就先將預定儲蓄金額轉入獨立帳戶,而不是等月底有剩餘才存錢。
此外,應優先準備約 3 至 6 個月必要生活費的緊急預備金,避免遇到失業、疾病或突發支出時,被迫動用購屋基金或借貸度日。
當基本生活支出已經難以壓縮時,繼續省錢的效果往往有限。此時,提升收入才是加快累積資產的關鍵。
20 世代具有相對充裕的職涯探索時間,可以從三個方向著手:
1. 培養有市場價值的技能
例如數位行銷、程式設計、語言能力、業務開發、專業證照或數據分析。選擇技能時,不只考慮興趣,也要觀察市場需求與薪資發展。
2. 建立能持續成長的職涯
與其只追求第一份工作的穩定,不如定期檢視自己的職能、績效與市場薪資,為升遷、轉職或發展專業做好準備。
3. 將額外收入轉化為資產
年終獎金、兼職收入或業績獎金,可以依比例投入緊急預備金、購屋基金或長期投資,而不是全部用於提高消費水準。
財商思維不是要求自己過得越辛苦越好,而是讓每一次收入成長,都能為未來增加更多選擇。
不少人認為,只要開始投資股票、ETF 或基金,就能更快買房。但投資並非保證獲利,若沒有理解風險,反而可能讓購屋計畫延後。
對 20 世代而言,應先了解三個觀念:
特別要注意,準備在幾年內買房的資金,不宜全部投入高波動資產。因為當市場下跌,而你又急著支付自備款時,可能被迫在不利的價格出售投資。
真正成熟的財商,不是追求最快賺錢,而是懂得在不同人生階段,選擇適合自己的風險。
買房不是只準備頭期款就好,還需要考慮房貸、稅費、裝潢、家具、搬家與未來維護成本。
以一間總價 800 萬元的住宅為例,假設貸款成數為 8 成,僅作為試算情境:
購屋資金試算|房屋總價 800 萬元
房屋總價
假設貸款 80%
自備款 20%
其他購屋費用
另行預留
實際貸款成數依銀行鑑價、借款人條件及當時信用管制而定;160 萬元不包含其他購屋支出。
若希望在 8 年內累積 160 萬元自備款,單純平均計算,每月就必須存下約 16,667 元,還沒有計入其他費用及資金報酬。
這個數字可以幫助你判斷:現階段的收入能否負擔?是否需要提高薪資?是否應該調整購屋總價或延長準備時間?
除了自備款,也要預估房貸月付金。購屋後仍需負擔管理費、水電、稅費與維修成本,因此不能只看銀行願意貸多少,更要評估自己實際能承擔多少。
買房不一定要從蛋黃區開始。對預算有限的年輕人而言,選擇交通、生活機能與工作機會兼具的區域,可能比追求熱門地段更務實。
以新竹、竹北、竹南及頭份為例,購屋者可以依照工作地點、通勤時間、生活需求與總價預算進行比較,而不是單純認為哪個地方房價會漲得比較快。
看房時,建議特別注意:
對第一間房來說,最重要的不是買到人人稱羨的豪宅,而是找到一間符合生活需求、財務負擔合理,並能長期持有的住宅。
建立財務體質
記錄收支、清理高利率負債、建立緊急預備金。
提高收入能力
培養專業技能、爭取升遷或轉職機會,建立穩定儲蓄習慣。
開始累積購屋基金
依購屋期限規劃資金,學習投資風險與資產配置。
研究區域與貸款條件
比較不同生活圈的成交行情、銀行方案與持有成本。
評估是否進場
確認自備款、收入穩定性、房貸承受能力,再決定買房或繼續累積。
這是可依個人條件調整的行動範例,不代表五年內一定能買房,也不需要為了達成時間表而勉強購屋。
從無殼蝸牛到擁房一族,真正的差別不只是銀行帳戶裡有多少錢,而是你是否能夠理解金錢、管理風險,並且為未來做出有計畫的決定。
20 世代不必因為同儕買房而焦慮,也不需要為了追趕房價而犧牲所有生活品質。與其急著買下超出能力範圍的房子,不如先建立穩定收入、良好信用、緊急預備金與持續累積資產的習慣。
如果你目前正在新竹、竹北、竹南或頭份工作,並開始考慮人生第一間房,可以先從盤點每月金流、設定購屋總價,以及研究實際成交行情做起。
真正的財富自由,不是一定要在幾歲以前買房,而是當你準備好買房時,有能力做出選擇,而且買得起、住得穩。
從今天開始,每一筆有意識的儲蓄、每一次有價值的學習,以及每一個理性的財務決定,都可能成為你未來擁有自己家的第一塊基石。
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
上一篇
怎麼挑選一個「好管委會」的社區?看房時一定要偷偷觀察的 4 個指標
下一篇
【台中北區不動產買賣顧問&生活指引 ——🎉 賀成交|中醫一戶建地,圓滿成交!】 🎉