作者資訊
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
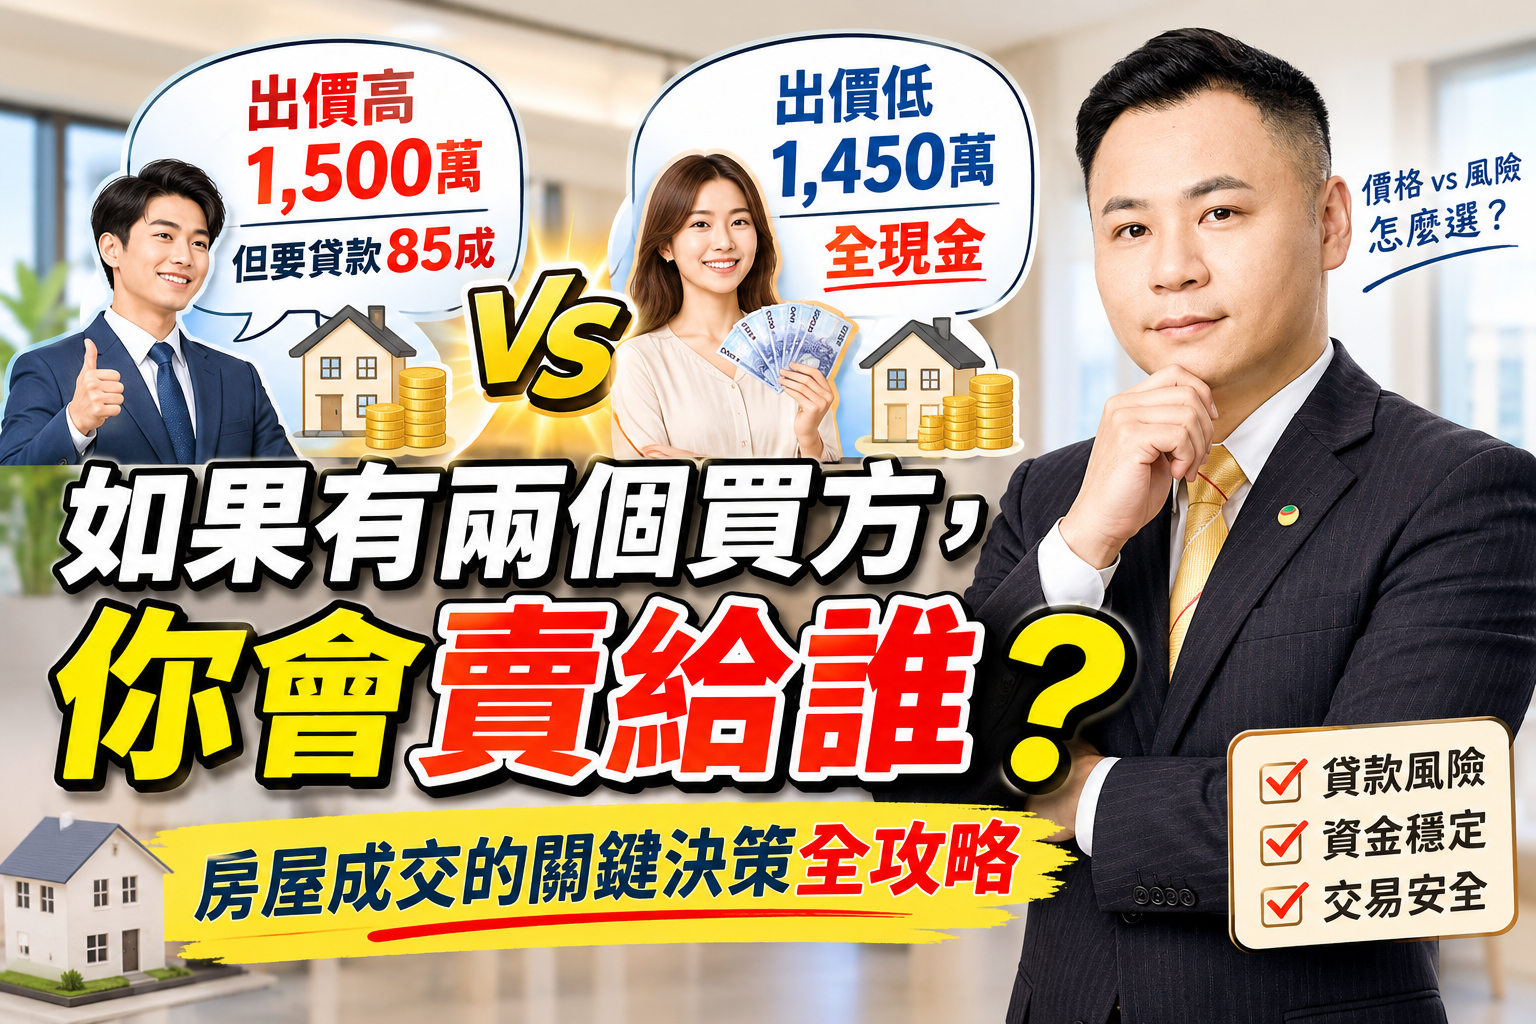
房屋出售時,屋主最希望遇到的當然是出價高、付款快、交易又順利的買方。但現實中的房屋交易,往往沒有這麼完美。
假設今天有兩組買方同時看中你的房子:
兩組買方相差50萬元,究竟應該選擇出價比較高的A買方,還是價格較低、資金實力看起來更穩定的B買方?
很多屋主第一時間會選擇A買方,畢竟多賣50萬元不是小數目。但如果銀行鑑價不足、貸款成數不如預期,甚至買方最後籌不到自備款,原本談好的高價成交,就可能變成一場漫長的等待。
房屋買賣不能只看誰出價最高,更要看誰有能力按照契約完成付款。
本文從台灣房屋交易實務出發,解析高價貸款型買方與低價全現金買方的優缺點,並提供屋主評估成交風險的5大指標,幫助你在價格與安全之間做出最好的決定。
在房屋交易中,買方提出高價,屋主自然會感到心動。
但是,買方希望貸款85成,代表交易高度仰賴銀行的核貸結果。
例如,房屋成交價1,500萬元,買方預計貸款85成:
乍看之下,只要銀行願意核准85成,交易就能順利完成。
但實際上,銀行核貸並不是單純依照買賣雙方約定的成交價格計算,而是會綜合考量房屋鑑價、買方收入、信用條件、負債比例及銀行授信政策。
可能遇到以下問題:
1. 銀行鑑價低於成交價格
假設買方以1,500萬元成交,但銀行鑑價只有1,400萬元,即使銀行願意核貸8成,貸款金額也只有1,120萬元。
這時候買方就必須額外準備更多資金。
2. 買方收入不符合銀行審核條件
即使買方有穩定工作,也不代表一定能取得理想貸款成數。銀行還會評估收入、既有貸款、信用紀錄及還款能力。
3. 央行信用管制影響貸款條件
台灣央行針對特定購屋族群及住宅貸款設有選擇性信用管制,貸款成數與寬限期可能受到限制。
因此,買方口頭表示可以貸款85成,不代表銀行一定會核准。
4. 買方自備款不足,可能影響付款進度
如果貸款金額不足,買方又沒有額外資金補足差額,就可能出現延遲付款,甚至無法履約的情況。
屋主必須理解:高價買方最大的風險,不一定是沒有購買意願,而是最後能不能拿出足夠的錢完成交易。
相較於需要高度依賴銀行貸款的買方,全現金買方最大的優勢,就是付款資金不需要等待銀行核貸。
例如,B買方出價1,450萬元,具備完整的資金來源,可以依照契約約定支付價款。
對屋主而言,這樣的買方有幾個優點:
不過,全現金也不代表百分之百安全。
屋主仍然應該確認買方資金是否真正到位、是否有合法且可查證的資金來源,以及付款是否依照契約進入履約保證或指定帳戶。
全現金的真正優勢,不只是不用貸款,而是資金確實存在,而且能夠依約支付。
假設同一間房屋出現兩組買方,價格與付款方式如下:
A買方|高價貸款型
價格較高
B買方|全現金型
付款較單純
兩組買方價差
從屋主角度來看,A買方多出50萬元,確實具有價格優勢,但如果最後貸款不足,可能需要重新協商付款條件。
B買方雖然價格較低,但如果資金已經準備完成,交易流程可能相對單純。
因此,屋主不應該只比較成交金額,而應該比較以下幾個面向:
| 評估項目 | A買方 | B買方 |
| 成交價格 | 較高 | 較低 |
| 銀行核貸風險 | 較高 | 無買方房貸需求 |
| 資金到位速度 | 視銀行流程 | 視資金安排 |
| 付款不確定性 | 需確認 | 需確認 |
| 議價空間 | 可再評估 | 可再評估 |
1. 買方是否已經取得銀行初步評估?
如果A買方希望貸款85成,建議先了解是否已經向銀行提出申請,是否有初步鑑價,以及銀行對貸款金額的評估。
口頭說可以貸款,和銀行實際核准,是兩回事。
2. 買方自備款是否真的足夠?
除了頭期款,還需要考慮契稅、代書費、仲介服務費、裝潢及其他購屋支出。
尤其貸款不足時,買方是否有能力補足差額,是非常重要的判斷依據。
3. 全現金買方是否能提出資金證明?
B買方雖然表示全現金購屋,屋主仍可透過合理方式確認資金準備情況,例如銀行存款證明或其他可查證的資金資料。
同時應注意個人資料保護,不必要求對方提供超出交易必要範圍的財務資訊。
4. 兩組買方的付款時間是否明確?
價格高低之外,還要確認簽約款、備證款、完稅款及交屋款的付款時程。
如果買方能夠按照契約準時付款,對屋主而言就具有更高的交易價值。
5. 買賣契約是否明確約定貸款不足的處理方式?
這一點非常重要!
依照內政部成屋買賣定型化契約相關規範,貸款不足時,可以依約選擇現金補足、解除契約或其他處理方式,並且要區分貸款不足是否可歸責於買方或賣方。
屋主在簽約前,務必確認貸款不足的處理選項及違約責任,不要只聽買方口頭承諾。
2026年台灣房貸市場仍須留意央行選擇性信用管制及各銀行授信條件。
截至2026年11月,央行於2026年9月18日起調整部分信用管制措施,自然人第二戶購屋貸款最高成數上限調整為7成;第三戶以上及高價住宅等貸款則有不同限制。
不過,這不代表所有購屋族都只能貸款7成,也不代表首購族一定可以貸款85成。
實際貸款條件仍須視購屋人身分、名下房屋及貸款情況、房屋鑑價、銀行授信政策等因素而定。
因此,屋主遇到買方提出85成貸款需求時,應該先確認買方適用的貸款條件,不要把預期貸款成數直接當成確定的付款能力。
以竹南、頭份及新竹地區的房屋交易來說,不同物件的買方組成可能差異很大。
例如:
如果屋主出售房屋後,還需要將資金投入下一間房屋,或者有明確的資金運用期限,那麼付款確定性就更加重要。
反過來說,如果屋主沒有資金壓力,房屋條件又有競爭優勢,就可以多花一點時間評估高價買方的履約能力。
房屋成交不是只選價格最高的人,而是選擇最有機會按照約定完成交易的人。
如果我是屋主,面對1,500萬元、需要貸款85成的A買方,以及1,450萬元、全現金的B買方,我不會第一時間就決定賣給誰。
我會先要求A買方提出銀行初步貸款評估,確認自備款是否充足;同時確認B買方的資金是否真正到位。
如果A買方已經確認貸款條件、自備款充足,而且願意接受明確的付款期限及貸款不足處理條款,我會優先考慮多出50萬元的交易。
但如果A買方只是口頭承諾,85成貸款沒有任何實際依據,而B買方已經準備好完整資金,付款條件也合理,那麼我會認真考慮B買方。
畢竟,房子賣得高固然重要,但真正收到錢、順利完成過戶與交屋,才是交易的最後目的。
記住:賣房不能只挑出價最高的買方,更要挑選履約能力最可靠的買方。
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
上一篇
買方開價離底價只差20萬,屋主該堅持到底還是轉彎成交?房屋議價最後關鍵決策全攻略
下一篇
房貸撥款恐等3個月!買房簽約前必看,避免貸款延遲、資金不足