作者資訊
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
「爸媽年紀越來越大,醫療與照護費用不知道還要多少;孩子的教育費不能省,自己的房貸每個月也得準時繳。明明每天努力工作,為什麼還是覺得錢永遠不夠用?」
這是許多台灣 40 至 55 歲「夾心世代」的真實心聲。
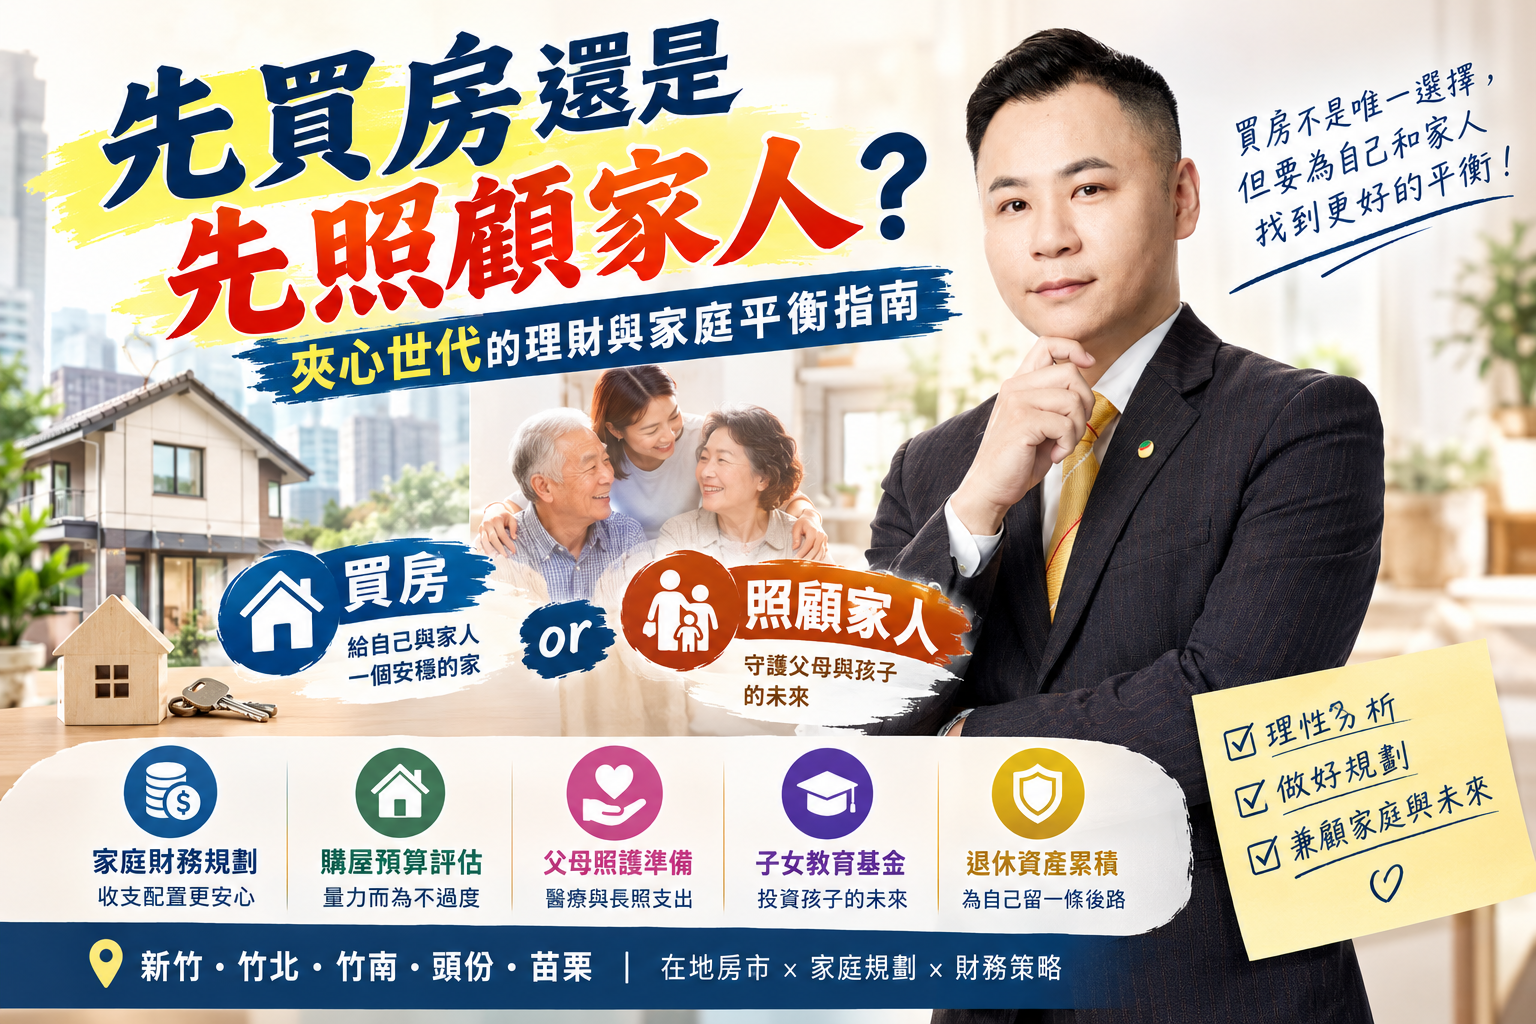
上有需要照顧的父母,下有尚未獨立的子女,中間還有自己的家庭、工作與房貸。當買房、養家、孝親與退休準備同時發生,許多人開始面臨一道難題:究竟應該先買房,還是先把照顧家人的責任安排好?
這不只是一道財務選擇題,更是關於家庭責任、人生安全感與未來生活品質的考驗。尤其在新竹、竹北、竹南、頭份及苗栗等地工作的家庭,如何在居住需求、通勤成本、家庭照護與長期財務之間取得平衡,更值得仔細規劃。
所謂「夾心世代」,通常是指同時承擔上一代父母照護與下一代子女扶養責任的中年族群。除了日常生活開銷,還可能面臨父母醫療費、長照費用、子女教育費、房貸與退休金等多重支出。
最辛苦的地方,在於這些支出往往無法任意延後。
許多人不是沒有理財觀念,而是收入必須同時支應太多人的需求。
因此,夾心世代真正需要的,不是要求自己更加節省,而是建立一套能兼顧家庭、居住與未來生活的財務順序。
買房能帶來居住穩定感,卻也可能增加每月固定支出;照顧家人是重要責任,但若完全放棄自己的居住與退休規劃,也可能讓未來的自己陷入困境。
與其直接二選一,不如先評估以下三種情況。
如果父母已經需要密集照顧、家庭面臨醫療支出,或主要照顧者可能因此減少工作時間,就應先確保家庭有足夠的現金流與照護安排。
這不代表永遠不能買房,而是先避免在照護需求尚未明朗時,增加過高的固定房貸負擔。
若家庭收入穩定、父母目前有基本生活保障,且已經準備緊急預備金,就可以依照財務能力,分別規劃購屋基金、家庭照護預備金與退休儲蓄。
此時買房的重點不是追求最大坪數或最熱門地段,而是找到符合家庭需求、負擔合理的住宅。
如果原本的房貸已經占據大部分收入,還需要支付父母照護與子女教育費,就應重新檢視目前的房屋是否符合家庭現況。
例如,房屋是否距離父母太遠?是否需要頻繁跨縣市通勤?是否有更適合長輩居住的電梯住宅?
有時候,換屋、調整居住區域或重新安排家庭照護,比一味追求更大的房子更實際。
對夾心世代而言,買房前最重要的不是銀行願意貸多少錢,而是扣除家庭責任後,自己還剩下多少可運用資金。
建議先建立以下四個財務項目:
第一順位:家庭基本生活與緊急預備金
先確保房租或房貸、飲食、水電、交通及必要醫療支出有著落,並逐步累積約 3 至 6 個月必要生活費的預備金;家庭責任較重者可評估準備更多。
第二順位:父母照護與子女教育
估算每月固定支出、可能增加的醫療或照護費,以及子女未來幾年的教育需求,避免臨時需要資金時只能借貸。
第三順位:合理的購屋與房貸規劃
確認自備款、交易費用、房貸月付金與持有成本,並保留因應利率變動、收入減少及房屋維修的空間。
第四順位:自己的退休準備
即使金額不大,也應持續累積退休資產。不要把所有積蓄都投入房屋,卻沒有足夠現金應付未來生活。
這四個項目不是絕對僵化的順序,而是提醒我們:買房不能建立在犧牲基本生活與家庭安全的前提下。
假設一個家庭每月實領收入為 12 萬元,以下為示範性預算:
| 每月支出項目 | 試算金額 |
| 家庭基本生活費 | 35,000 元 |
| 父母照護與孝親支出 | 15,000 元 |
| 子女教育費 | 15,000 元 |
| 保險、交通及其他固定支出 | 10,000 元 |
| 退休儲蓄與預備金 | 10,000 元 |
| 剩餘可支配金額 | 35,000 元 |
如果這個家庭還沒有房貸,剩餘的 35,000 元並不代表全部都適合拿來繳房貸,因為還要考慮購屋後增加的管理費、稅費、維修費及其他不定期支出。
若父母未來需要更高額度的照護費,家庭收入也可能因照顧責任而減少,因此更應預留緩衝。
真正安全的房貸,不是勉強繳得出來,而是在繳完之後,家庭仍有能力生活、照顧長輩及累積退休資產。
對在新竹科學園區、竹北或竹南工作,且需要照顧苗栗地區父母的家庭而言,選擇住宅時,不能只看房屋總價。
例如:
選房時也應留意電梯、無障礙動線、浴室安全、附近醫療院所與大眾運輸等條件。對有長輩同住或未來可能需要照護的家庭而言,這些因素可能比裝潢新穎更重要。
此外,若為了照顧父母而考慮換屋,應先比較出售原屋、購買新屋的交易成本、貸款條件及稅務影響,避免因為急著搬近長輩,反而讓家庭財務承受過大壓力。
夾心世代最容易忽略的,是自己也有需要被照顧的時候。
有人不敢買房,擔心未來沒有足夠資金照顧父母;有人急著買房,希望讓孩子擁有穩定的成長環境;也有人將所有收入交給家庭,直到接近退休才發現,自己幾乎沒有累積任何資產。
但家庭責任不應該只由一個人承擔。
可以與兄弟姊妹討論照護費用與陪診分工,與另一半共同確認家庭財務目標,也可以了解長照服務、社會福利及相關補助資源,降低主要照顧者的經濟與時間壓力。
同時,別忘了替自己保留休息、進修與退休準備的空間。
照顧父母、陪伴孩子與建立自己的家,並不是只能選擇其中一項。關鍵在於分配順序、資源整合,以及是否願意提早討論與規劃。
「先買房還是先照顧家人?」對夾心世代而言,真正的答案不是非此即彼,而是先了解家庭目前最迫切的需求,再決定房屋與資金應該如何安排。
如果照護需求迫切、現金流不足,就先穩定家庭財務;如果收入穩定、預備金充足,則可以同步規劃購屋與退休;如果房貸已經造成沉重壓力,也應重新檢視房屋是否符合現在的家庭生活。
對新竹、竹南、頭份及苗栗地區的家庭來說,理想的住宅不一定是最貴、最大的房子,而是能兼顧工作、生活、長輩照護與未來財務安全的家。
真正的安穩,不只是擁有一間房子,而是當父母需要你、孩子需要你時,你仍有能力照顧家人,也有餘裕照顧自己。
買房是一項重要的人生規劃,但不應成為壓垮家庭的最後一根稻草。當財務安排更有秩序、家庭責任有了分工,每個人才能在照顧別人的同時,也為自己的未來留下選擇。
我是江阿慎,苗栗在地人,深耕竹南地區房屋仲介服務。熟悉苗栗、竹南、頭份生活圈與房市環境,秉持誠信、專業、用心的服務理念,協助每位客戶找到理想家園。不論買屋、賣屋或房產諮詢,我都會站在客戶角度思考,提供最適合的建議,陪伴您安心完成人生重要決定。手機、LINE:0975890537
上一篇
中古屋的隱形殺手:除了壁癌與漏水,驗屋時更該注意的結構性裂縫
下一篇
房市量縮!中小坪數成住宅交易主力:青安3.0總價門檻成購屋關鍵,中和、永和首購族如何選?