作者資訊
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
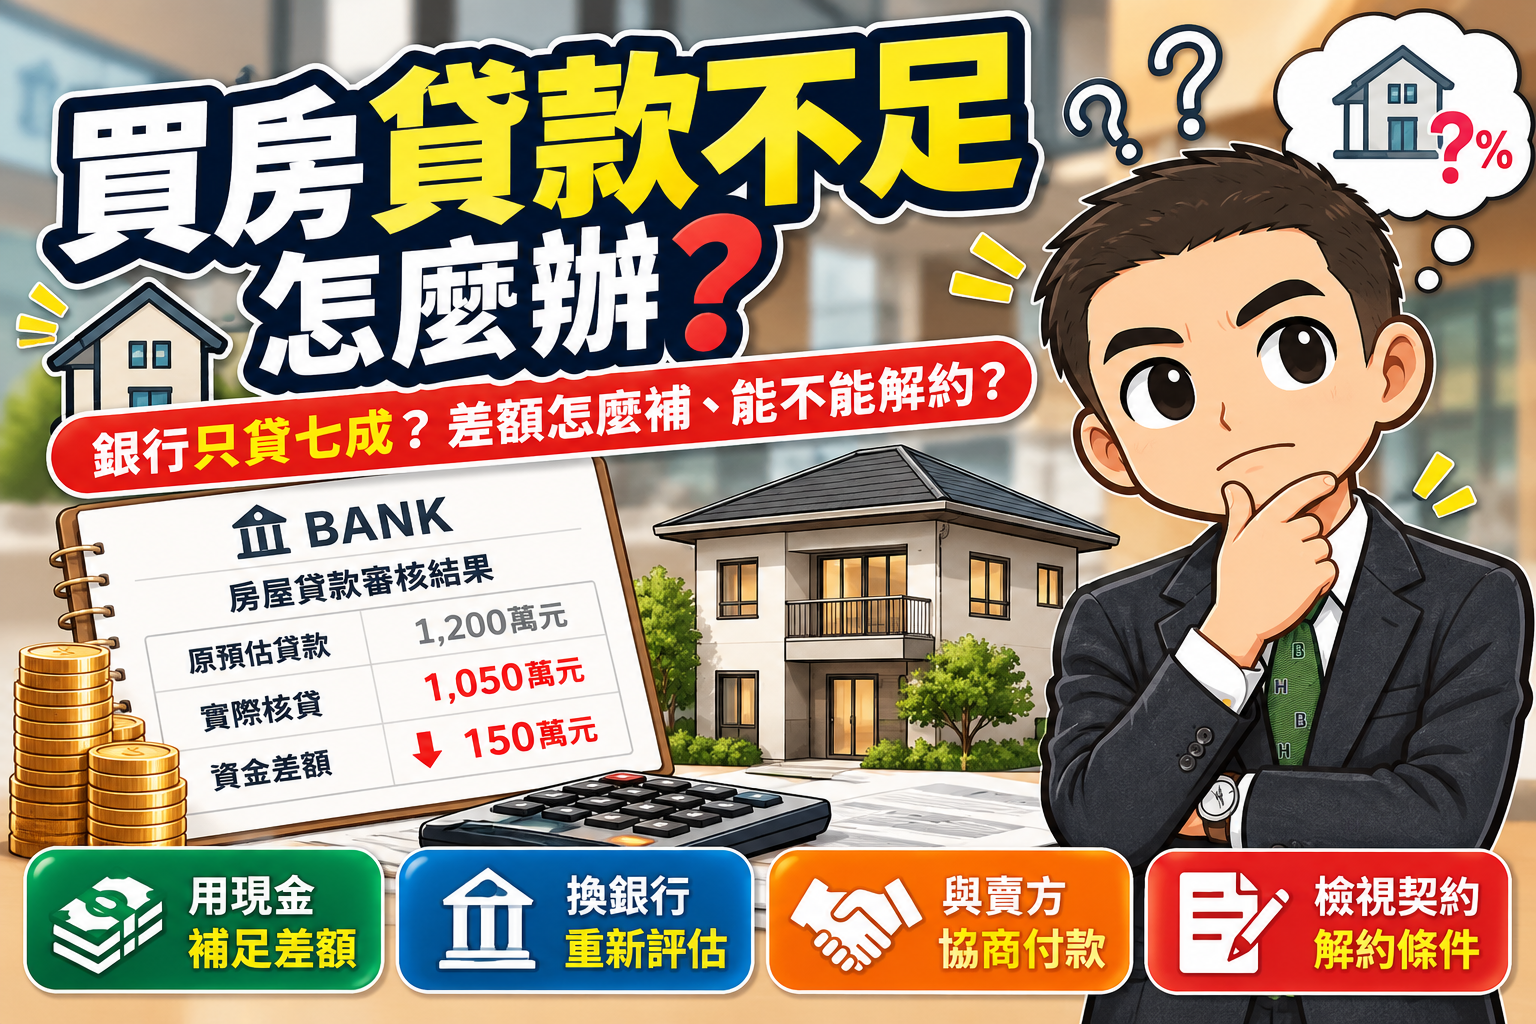
房子談好1,500萬元,原本預估銀行可以貸八成,沒想到簽約後只核准七成,突然多出150萬元的資金缺口。
房子已經簽約,貸款卻不如預期,這筆差額該怎麼辦?
實務上,買方通常會先評估以自有現金補足差額;若無法補足,才需要進一步確認契約約定、協商付款方式,甚至處理解約問題。
全哥這篇帶您了解貸款不足的原因、補救方法,以及買賣雙方應注意的交易責任。
買房時要先了解:成交價格不等於銀行鑑價,銀行鑑價也不等於最後核貸金額。
銀行除了評估房屋價值,也會審查買方的收入、信用、負債及適用的貸款規定。
常見原因包括:
① 銀行鑑價不足: 成交價1,500萬元,銀行可能只鑑價1,400萬元,貸款計算基礎就不同。
② 買方財務條件: 收入、信用紀錄及既有負債,都可能影響核貸金額。
③ 房屋本身條件: 屋齡、屋況、建物類型及產權使用情形,可能影響銀行承作。
④ 房貸政策限制: 不同購屋身分適用的貸款成數可能不同,銀行也有自身授信標準。
即使符合政策允許的最高貸款成數,也不代表銀行一定會核准到最高成數。
假設購買總價1,500萬元的房子:
原先預估: 貸款1,200萬元,自備款300萬元。
實際核貸: 貸款1,050萬元,自備款450萬元。
資金缺口:150萬元。
這還不包含契稅、仲介服務費、代書費及其他交易支出。
因此,買房不能只準備剛好兩成的頭期款,就認為資金一定足夠。
遇到核貸金額比預期少,實務上通常會先從補足差額著手。
這是最直接的處理方式。
例如原本預估貸款1,200萬元,實際只核貸1,050萬元,買方就需要額外準備150萬元。
如果手上有足夠資金,並且不影響後續生活與房貸負擔,通常可以依約完成交易。
但不建議為了交屋,把家庭緊急預備金全部用完。
不同銀行對房屋鑑價及借款人條件的評估可能有所差異。
若時間允許,可以了解其他銀行是否有承作空間,但仍須遵循適用的貸款規範。
如果只是短期資金調度或撥款時間問題,可以與賣方協商付款展延或其他可行方式。
任何付款條件的變更,都應取得雙方同意並以書面確認。
如果資金缺口過大,買方無法負擔,就必須回頭檢查買賣契約。
貸款不足並不代表買方可以直接取消交易,能否解約仍須依契約與實際情況判斷。
這是買方最關心,也最容易產生爭議的部分。
內政部《成屋買賣契約書範本》針對不同原因,提供不同的處理方向:
① 不可歸責於買賣雙方: 依雙方選定的契約條款,可能以現金補足、解除契約或其他方式處理。
② 可歸責於賣方: 依契約約定,買方可能有解除契約並請求返還已付款項等選擇。
③ 可歸責於買方: 買方可能需要在約定期限內補足差額,逾期未履行則可能面臨賣方解除契約。
這些是契約範本提供的處理方式,並非所有買賣契約都自動適用。
依《民法》第249條,定金是否返還,主要與契約不能履行的原因及責任歸屬有關。
可歸責於買方: 定金可能無法請求返還。
可歸責於賣方: 可能涉及加倍返還定金。
不可歸責於雙方: 原則上應返還定金。
但銀行核貸不足,不會自動等於不可歸責雙方,仍須依契約及個案判斷。
另外,定金、簽約款及其他已付價金的法律性質可能不同,不能全部視為定金。
如果買方無法依約付款,就可能產生違約責任。
但付款期限到了,不代表契約當天就會自動解除,也不代表賣方可以直接沒收所有已付款項。
是否解除契約、請求違約金,仍須依契約條款、必要程序及相關法律判斷。
因此,發現貸款不足時,最重要的是及早處理,不要等到付款期限過了才協商。
① 先了解自身貸款條件: 確認收入、負債及可能貸款金額。
② 評估房屋鑑價與銀行承作: 特別是中古屋,不要只憑成交價估算貸款。
③ 不把預審當成正式核貸: 初步估算或預審通過,不代表最後一定能貸到相同金額。
④ 確認契約貸款條款: 事先談妥預定貸款金額、申貸期限及不足時的處理方式。
⑤ 預留資金彈性: 除了頭期款,也要準備交易費用及必要的生活預備金。
簽約前把資金與契約確認清楚,比簽約後才想辦法補救更重要。
Q1:銀行鑑價比成交價低,代表房子買貴了嗎?
不代表。銀行鑑價主要用於授信風險評估,與市場成交價格不一定相同。但如果差距較大,仍值得重新檢視成交行情與自備款安排。
Q2:貸款不足的差額,要在什麼時候補齊?
原則上依買賣契約約定的付款期限辦理。若契約有貸款不足的補款及通知條款,應依約定程序處理;需要延期時,應取得賣方同意並留下書面紀錄。
Q3:銀行貸款預審通過,為什麼正式申請還會不足?
預審通常只是初步評估,正式核貸仍會審查實際房屋、收入負債及適用規定,因此可能與原先預估不同。
Q4:銀行鑑價不足,可以請其他銀行重新評估嗎?
可以向其他銀行申請評估,但要留意申請時間、相關費用及契約付款期限。不同銀行可能有不同鑑價結果,仍以各銀行正式審核為準。
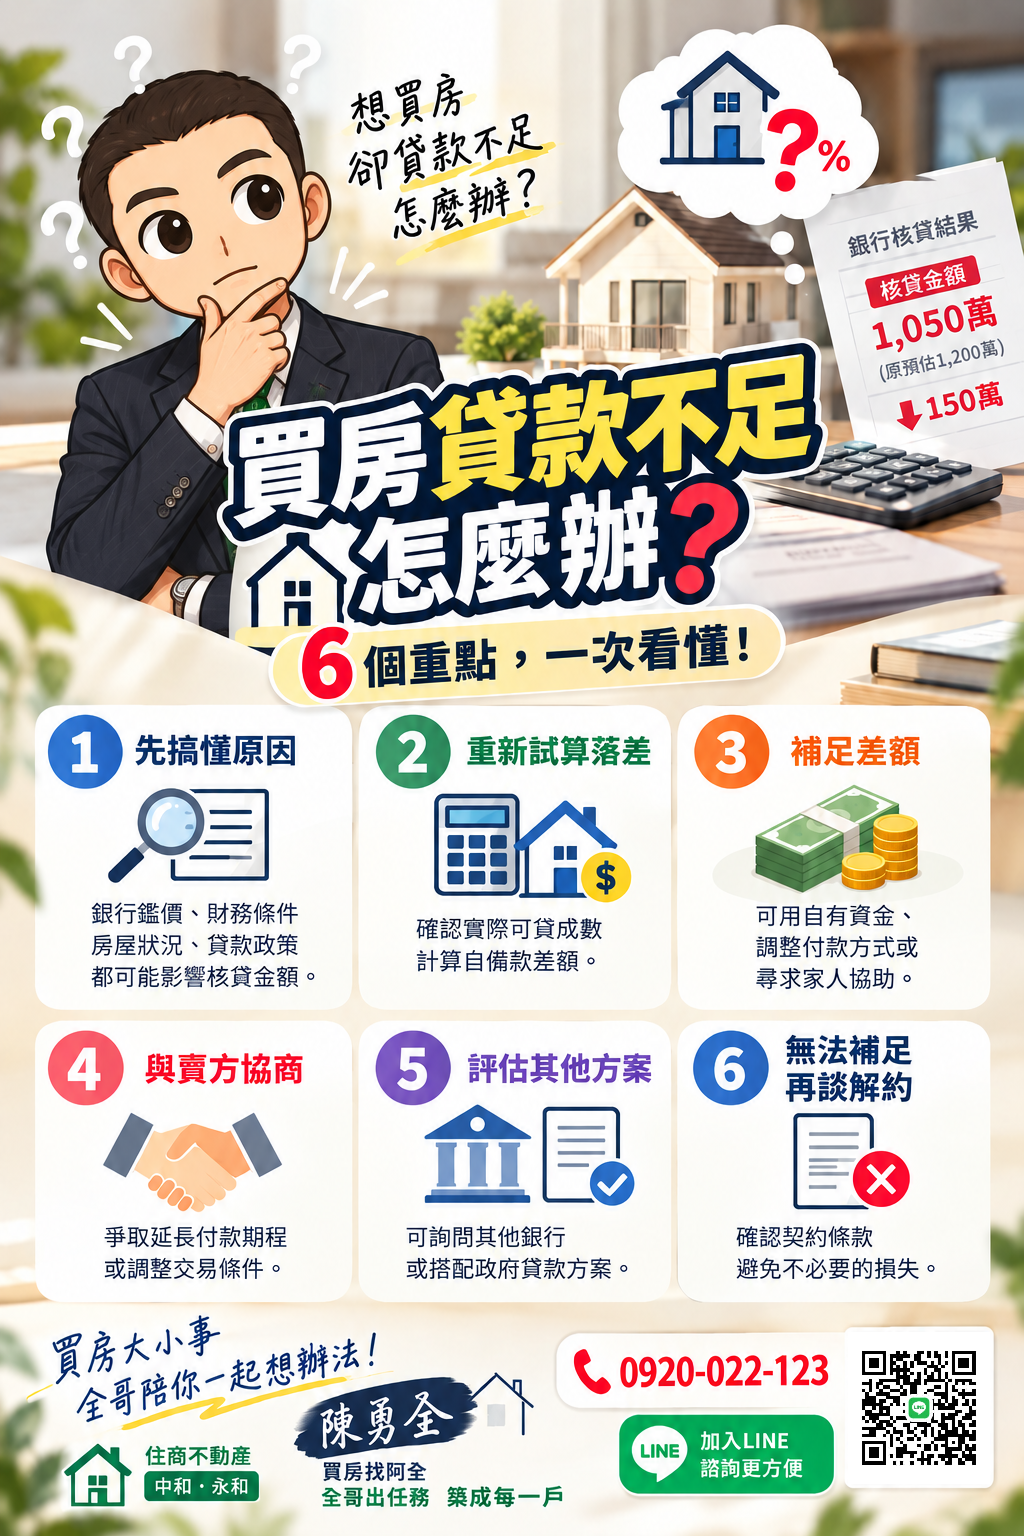
買房不只是準備頭期款,更要確認銀行最後願意貸多少,以及不足的差額能不能負擔。
尤其在中和、永和購買中古屋,房屋條件、銀行鑑價與買方財務狀況,都可能影響核貸結果。
先算清楚資金,簽約前確認貸款條款,遇到問題及早處理,才能讓交易更有保障。
住商不動產|陳勇全 0920-022-123
誠懇待人|用心服務|專業把關
不只是幫您找一間房,
更陪您走過每一次重要的房產決定。
買房找阿全|全哥出任務 ♾️ 築成每一戶!
參考資料
內政部成屋買賣契約書範本|民法第249條|中央銀行不動產抵押貸款相關規定
資料查核日:2026年10月29日。本文以成屋及中古屋交易為主;實際貸款、解約及退款責任,仍須依適用法規、契約約定與個案情況判斷。
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
上一篇
隱竹林社區介紹|永和竹林路靜巷、22~32坪規劃與頂溪生活圈
下一篇
賣房一定要找房仲嗎?自己賣房有多麻煩?房仲服務與優勢一次看懂