作者資訊
|澄希賣厝人生|陪你買到對的那間房
陪你買到對的那間房
「房貸還有好幾百萬沒繳完,有需要先拿錢還清,才能把房子賣掉嗎?」
這是許多屋主準備賣房時,最常擔心的問題。
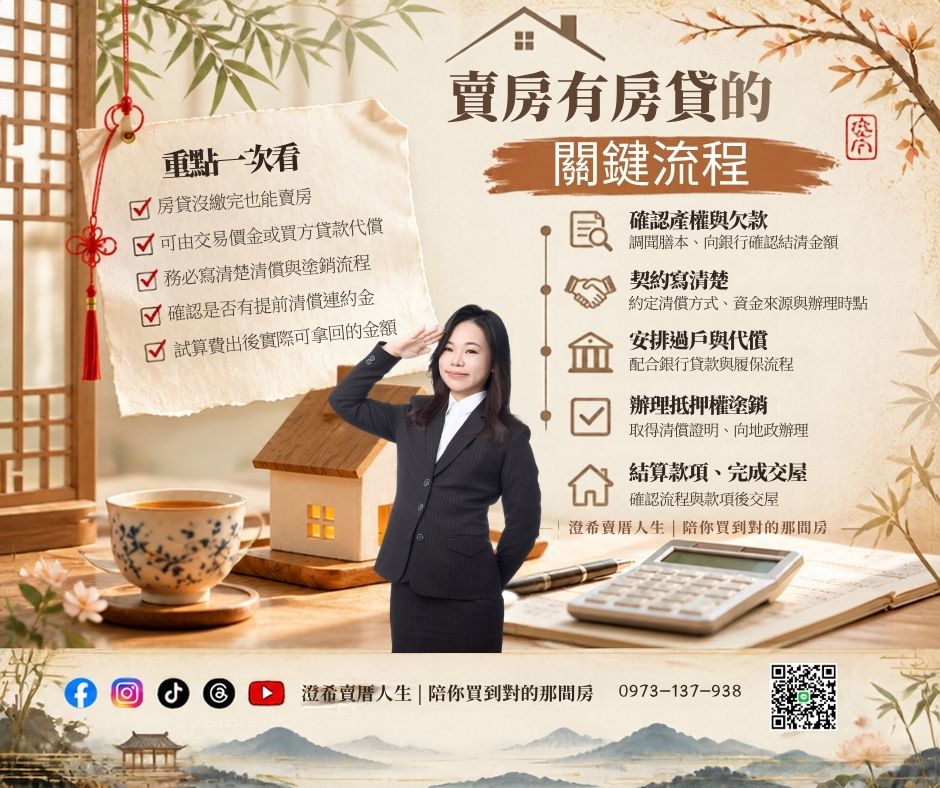
賣房不一定要先自備資金還清房貸。有銀行抵押權的房子,通常可以透過交易價金或買方貸款,安排清償賣方原貸款,再辦理抵押權塗銷。重點是把清償方式、資金來源與辦理時點寫清楚,並由銀行、地政士及履約保證單位配合作業。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 一、房貸沒繳完,可以賣房嗎? 〗
可以。房子設定抵押權,不代表屋主不能出售;但出售、清償貸款與塗銷抵押權,是不同的事情。
可以先分清楚三個名詞:
貸款繳清後,謄本上的抵押權登記不會自動消失,仍須辦理塗銷。因此,拿到銀行清償證明後,還要確認後續登記有沒有完成。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 二、有房貸的房子,通常怎麼完成交易? 〗
常見做法是由買方銀行或履保專戶,依約安排代償。以下以一般銀行房貸案件說明:
1.先確認產權與實際欠款
簽約前,先調閱最新土地、建物謄本,確認抵押權人、設定內容,以及有無其他權利限制。
另外,向原貸款銀行確認預計清償日的結清金額。謄本上的抵押權設定金額,不等於目前剩餘房貸,不能直接當成還款數字。
2.把清償方式寫進契約
契約應約定由誰清償、使用哪筆款項、何時辦理塗銷,以及資金不足時如何處理,避免只口頭說「到時候代書會處理」。原抵押權的處理方式,也是成屋買賣的重要約定事項。
3.安排過戶、新貸款設定及代償
買方需要貸款時,銀行會審核買方條件與房屋價值,再配合登記及撥款。
過戶不一定要等原抵押權塗銷後才辦。部分履保流程會先完成所有權移轉及買方抵押權設定,再安排代償賣方貸款、取得文件並塗銷原抵押權;實際順序須依銀行與履保方案確認。
4.確認塗銷,再依約結算交屋
原貸款結清後,取得清償證明、抵押權塗銷同意書等文件,辦理塗銷登記。支付尾款前,應再次核對最新謄本,確認原抵押權已依約處理。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 三、賣掉一千萬元,能拿回多少錢? 〗
假設房屋成交價是一千萬元,原房貸待清償金額為六百萬元:
一千萬元-六百萬元=四百萬元。
但這四百萬元還不是最後實拿金額,仍須扣除適用稅費、仲介服務費、地政士費、履保費,以及可能發生的提前清償違約金等支出。
所以,屋主賣房前應先試算「售後淨得款」,才能判斷是否足夠支應換屋、搬家或其他安排。
如果成交價不足以清償全部債務,就要先確認差額由誰補足、何時補足,不能等到準備交屋才找錢。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 四、賣房清償房貸,會有違約金嗎? 〗
不一定,要看原貸款契約。
個人購屋貸款有無限制清償期間、哪些提前還款行為會收費,都應依契約確認。若仍在限制期間,出售房屋並結清貸款,可能產生提前清償違約金。建議請銀行一併提供結清本息、違約金與其他費用的試算。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 五、有二胎或私人抵押,也能出售嗎? 〗
不能直接套用單一銀行房貸的流程。
有多筆抵押權時,應逐一確認債權人、清償金額,以及對方是否願意提供塗銷文件。私人抵押的文件與身分核驗要求,也可能與銀行案件不同。
如果還有查封、假扣押等限制,應先請地政士釐清能否辦理移轉,並確認解除條件,再安排交易。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 六、賣房清償房貸常見問答 〗
▍《 Q:買方可以直接接手我的房貸嗎?》
不能只靠買賣雙方約定。涉及原貸款承受,仍須取得銀行同意;一般交易較常由買方另辦貸款,再清償賣方原貸款。
▍《 Q:用了履約保證,就一定安全嗎?》
仍要看契約的保障範圍與撥款條件。履保可以協助控管價金,但產權查核、代償金額及塗銷進度,都要逐項確認。
▍《 Q:頭份、竹南賣房,流程有不同嗎?》
基本原則相同。差別主要在個案產權、貸款銀行、買方資金及契約安排,不能只憑「以前都是這樣辦」決定流程。
澄希提醒:賣房前,建議先向銀行確認貸款結清金額與是否有提前清償違約金,再請地政士協助安排代償及塗銷流程。先算清楚賣房後實際能拿回多少錢,後續換屋或資金運用也更好安排。
澄希賣厝人生|陪你買到對的那間房
詳細資訊、預約專線:0973-137-938
陪你買到對的那間房
上一篇
╰┈➤【竹南火車站前買房適合誰?】通勤、老屋、新案與停車問題分析
下一篇
沒有下一篇文章了~