作者資訊
想在台中賣房子,最怕的通常是兩件事:賣太低,或是掛了很久賣不掉。 我是何昱陞,大家叫我阿陞,106 年入行,從建設公司代銷做起。以前站在建案現場,價格怎麼訂、客人看完為什麼不下訂,我看過很多次。現在幫屋主賣房,我會先用實價登錄和周邊成交行情把價格抓準,再看曝光、帶看、出價每一關有沒有卡住,直接跟你說問題在哪。 我主要做台中的新建案大樓和電梯別墅,東區、北屯、太平、大里、烏日高鐵特區、南屯八期比較熟。 想賣、想先知道房子現在值多少,或只是想聽聽看,LINE 找我就好。
晚上看完房,一家人坐回餐桌前,最在意的可能不是客廳有多漂亮,而是:「這間房我們真的付得出來嗎?」假設你第一次買房,看上一戶總價4,200萬元的住宅,原本想用一般首購的成數安排資金,送銀行詢問後,才發現這筆貸款需要先判斷是否屬於「高價住宅」。原本以為足夠的現金,可能因此要重新安排。
我是何昱陞,曾在南屯服務3年,南屯8期、南七期是我服務高總價住宅的重要生活圈。無論選電梯別墅或大樓豪宅,我都希望買方先弄懂一件事:你喜歡的房子,會被銀行放進哪一種貸款分類?這個答案,往往比先問利率少多少更影響交易能不能完成。
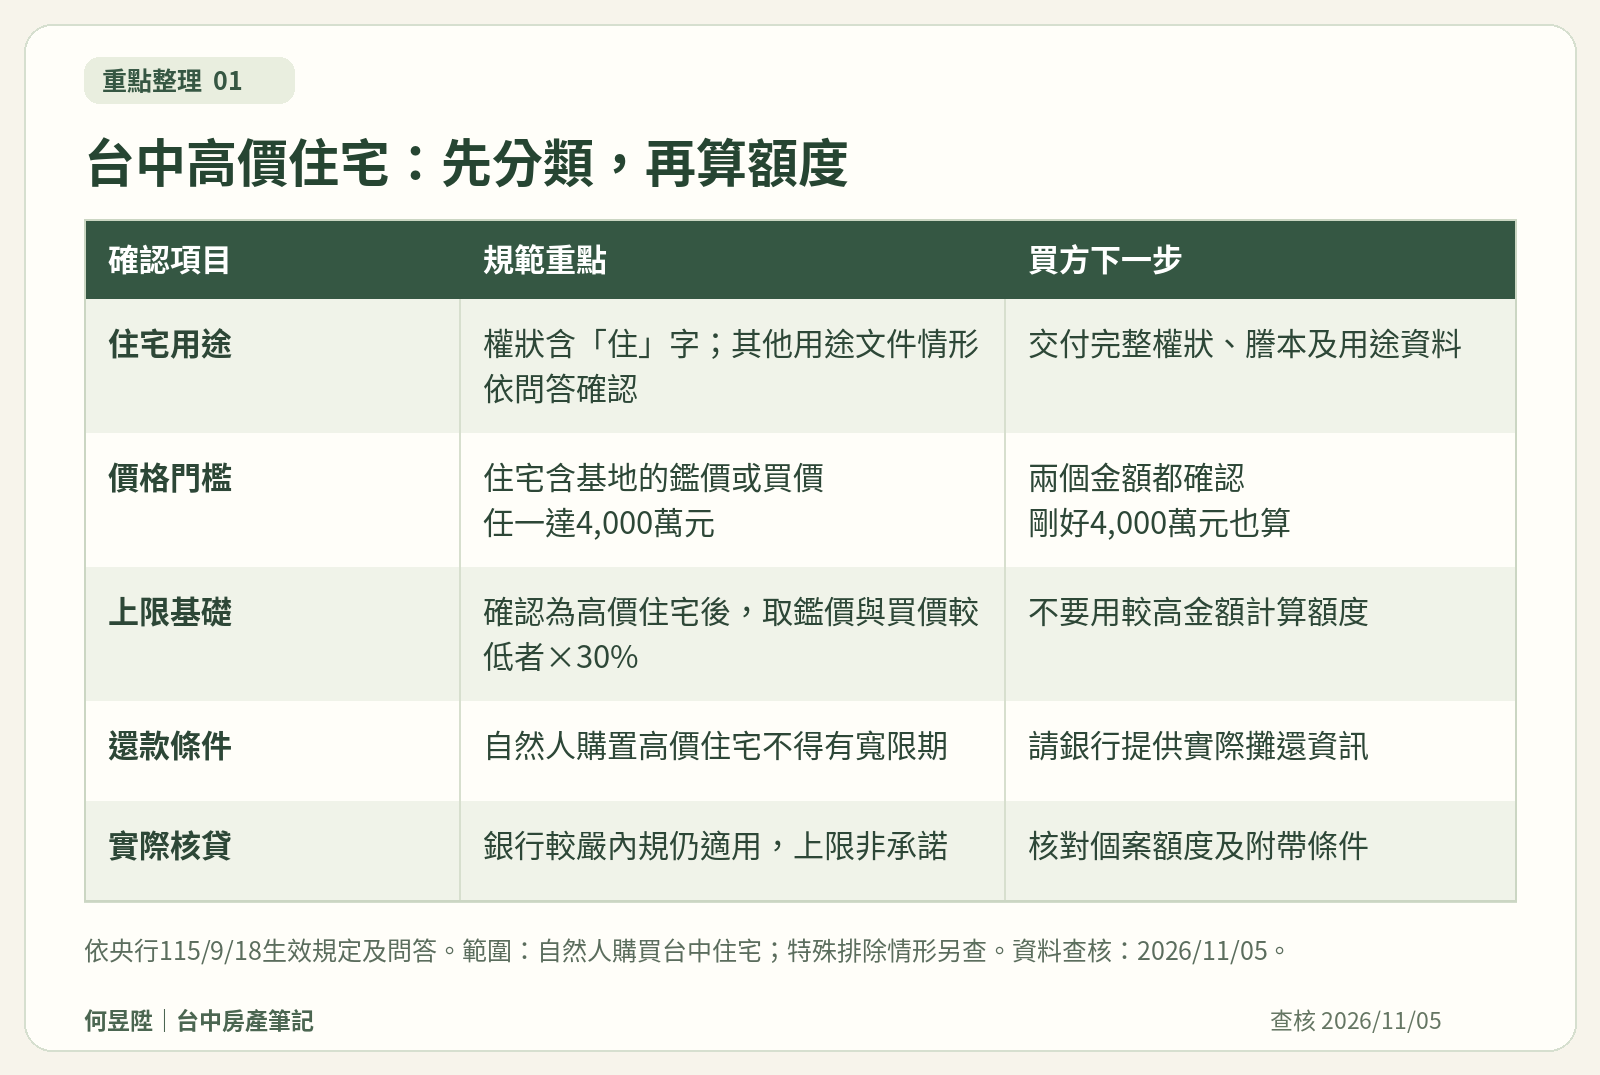
先記住兩個不同的判斷。在台中,符合住宅用途認定的房屋,含基地的銀行鑑價或買賣金額,任一達4,000萬元,就須依高價住宅規範判斷;自然人購置高價住宅,貸款上限以兩個金額中較低者的3成計算,且不得有寬限期。上限不等於保證核貸額度。
本文以自然人購買台中成屋住宅為主,資料查核至2026年11月5日,依115年9月18日生效規定整理。「豪宅」是一般住宅市場用語;「高價住宅」是貸款管制分類,兩者不能直接畫上等號。以下家庭、金額及圖像皆為教學假設,並非真實客戶、實際成交或銀行核准案例。
這篇帶你整理
兩個都要看,而且是任一達標。不是只有成交價超過才算,也不是把兩個數字平均後再判斷;剛好4,000萬元也包含在門檻內。至於適用的建物用途,央行規定以權狀含「住」字樣的住宅為對象,問答亦處理「住商」「住辦」等登記與權狀用途空白的情況,不能只用廣告上的名稱判定。
這套價格門檻適用於台中,不會因物件位在南屯8期、南七期或台中其他區域而不同。電梯別墅也不是因為有土地就自然排除;大樓也不會只因建商稱它為豪宅就一定達標。先拿到正確的土地、建物與交易資料,才能確認分類。
買方可以把第一輪詢問寫成一句完整的話:「這份契約的交易範圍,銀行認定的住宅及基地買賣金額是多少?目前鑑價是多少?依哪一種貸款分類審核?」這比只問「我是不是首購」更接近真正的問題。
先確認已屬高價住宅,再使用以下試算方式:
規範最高貸款額=銀行認定的住宅含基地鑑價、買賣金額,取較低者×30%。
買價未由貸款支應的差額=買賣金額-實際核貸額。
以下金額單位都是新臺幣萬元,假設適用一般自然人購置高價住宅規範,沒有特殊排除情形;表內按規範上限試算,沒有替任何銀行承諾核貸。
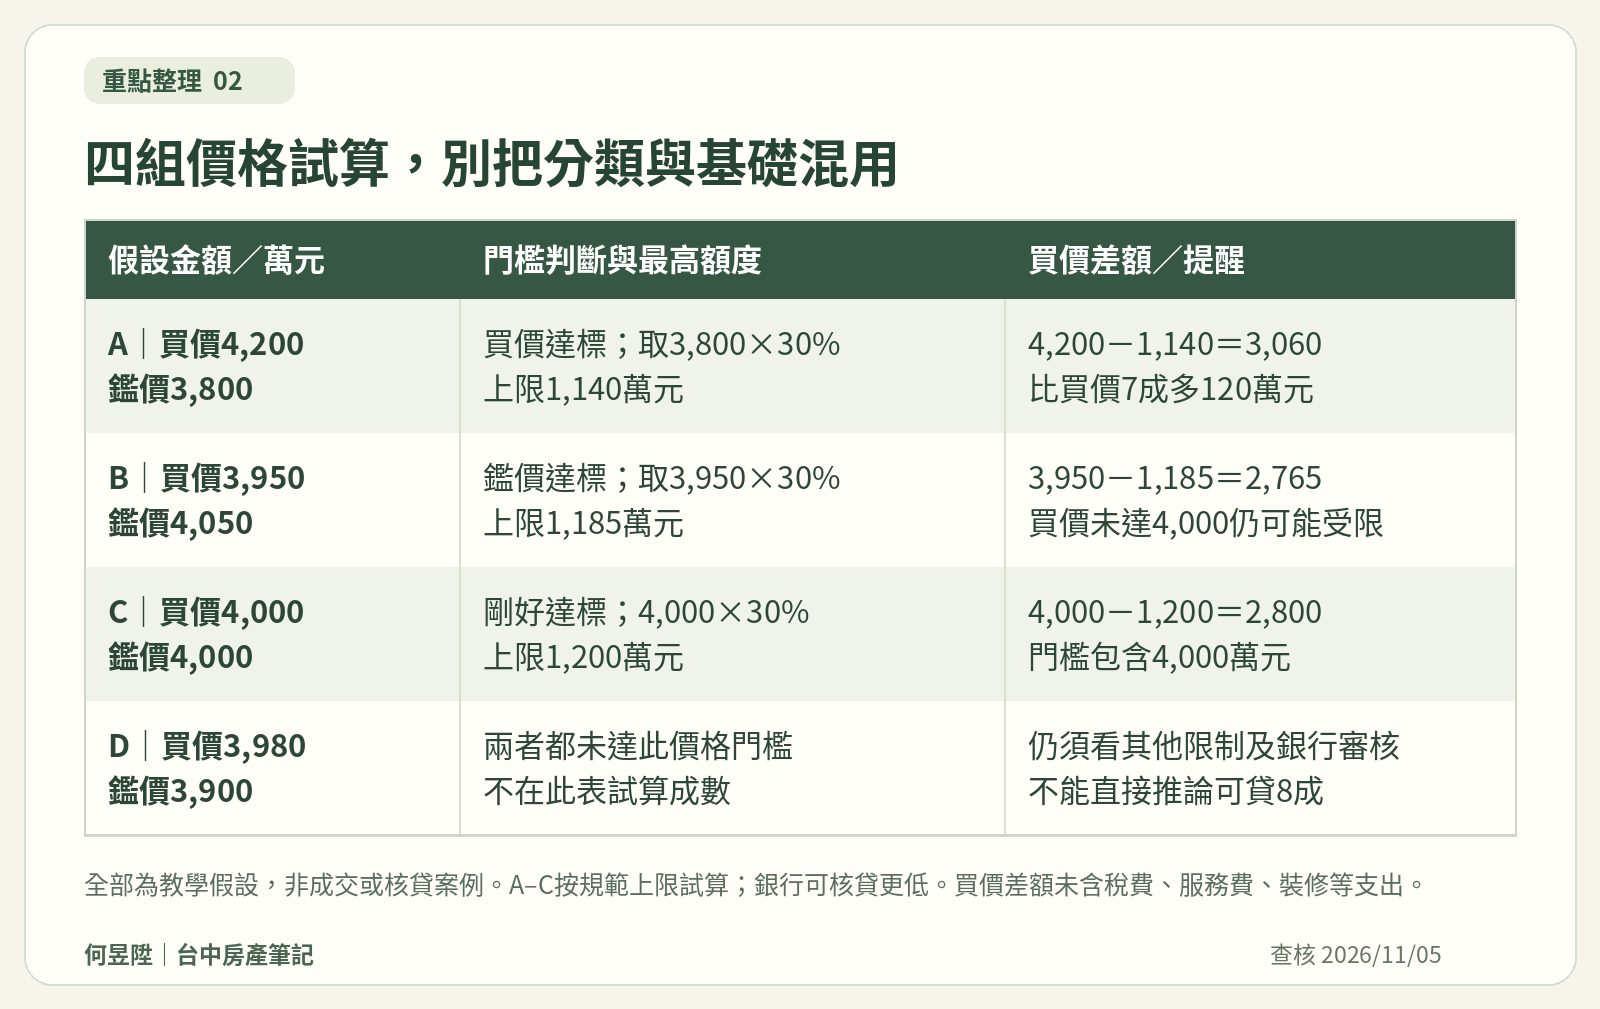
成交金額已達門檻,即使鑑價較低,仍不能只拿3,800萬元主張不是高價住宅。上限按較低的3,800萬元計算,得到1,140萬元;4,200減1,140,買價差額是3,060萬元。
若只準備買價的7成,也就是2,940萬元,和這個差額相比,仍少120萬元。這120萬元來自鑑價與成交價的落差,還沒有算入稅費、服務費、搬遷及裝修等其他支出。因此,「最多貸3成」不能簡化成「現金準備買價7成就一定夠」。
成交價雖然低於4,000萬元,鑑價已達門檻,仍須依高價住宅規範判斷。上限則反過來使用較低的成交價3,950萬元,得到1,185萬元;買價差額為2,765萬元。判斷分類看是否任一達標,計算額度卻取較低者,這正是兩個步驟不能混在一起的原因。
至於兩個金額都低於4,000萬元的情境D,只能說沒有因這項價格門檻落入高價住宅分類。借款人名下房屋、房貸戶數及銀行審查仍會影響條件,不能直接推論一定能貸8成。
首購身分不會自動取消高價住宅限制。央行對自然人購置高價住宅另有規定,不是只管已經有房的人。官方對無房屋、無房貸者的說明,也特別限定為「非高價住宅貸款」。因此,人生第一間房若達到高價住宅條件,仍不能直接套用一般首購廣告的成數或寬限期。
同樣地,看到公教或青年安心成家等優惠名稱,也要回到適用範圍。央行現行問答說明,青年安心成家購屋優惠貸款排除的是自然人第1戶、第2戶購屋貸款的特定限制,其餘仍須遵守;這不是高價住宅的全面豁免。本文不以方案名稱承諾資格、利率或可貸額度。
如果你是換屋族,也別把非高價住宅的換屋協處直接套過來。應先確認這一間的分類,再討論適用的資金安排;本篇不重複第二戶與換屋協處的完整流程。
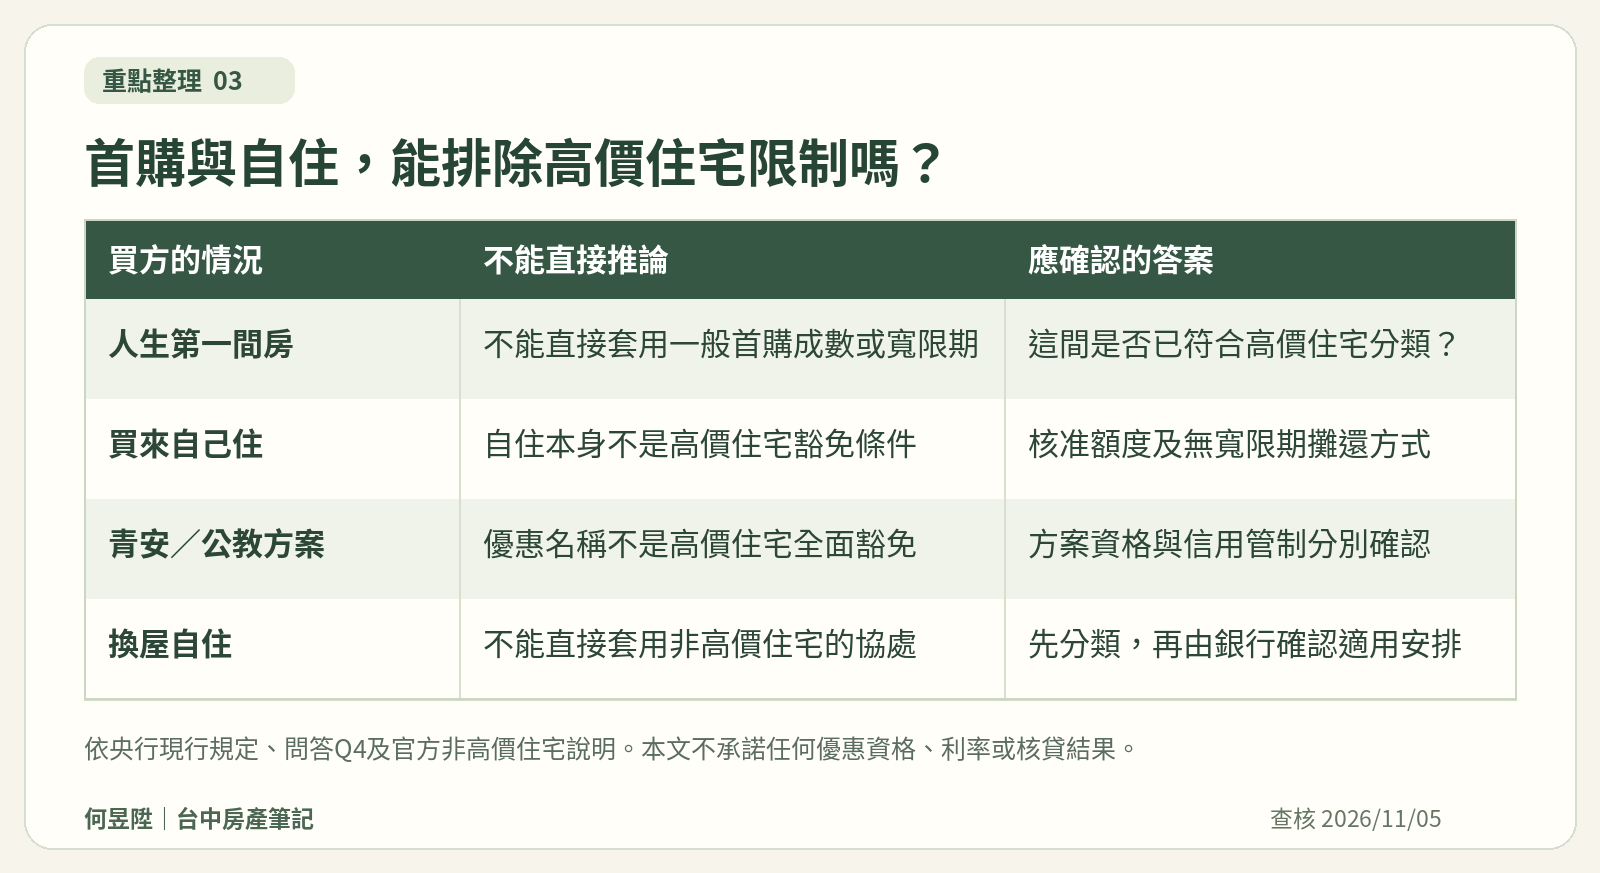
更實用的做法,是請承貸銀行在回覆中同時列明「貸款分類、採用的金額、最高額度、是否有寬限期」,避免兩個人都在說「首購」,卻指向不同的方案或條件。
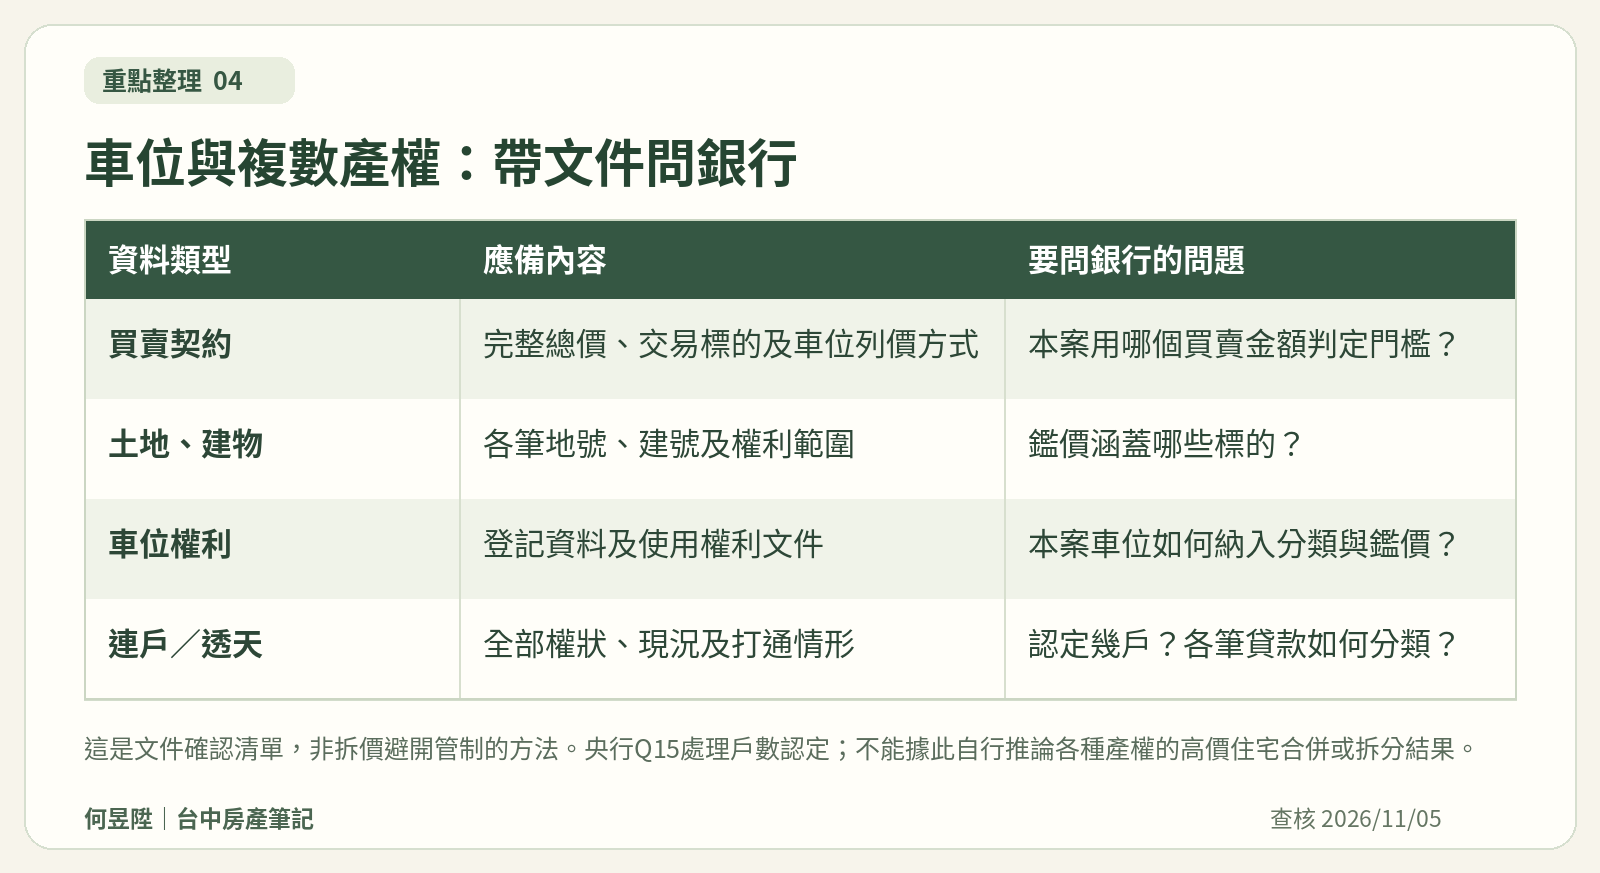
看大樓時,買方可能會問:「總價包含兩個車位,先把車位扣掉,住宅不就不到4,000萬元?」這個問題要先停在文件確認,不能用自己的拆價結果當銀行結論。
截至本次查核,我沒有在所查的央行現行規定及問答中,找到可讓所有案件一律扣除車位價格的通用規則。這不代表每種車位產權的處理都相同;而是不能把單價比較時的車位扣除方式,直接搬來判斷貸款管制。請提供完整契約、各建號與車位權利文件,詢問銀行本案如何認定交易範圍、鑑價及高價住宅分類,並記下回覆日期與尚待補件項目。
電梯別墅可能有多筆土地或建物資料;大樓也可能是連戶打通。央行對具複數產權的連戶、透天厝有明確問答:同時申辦多戶購屋貸款時,應由銀行依借款人名下房屋及所購擔保品戶數核實認定。
這項問答處理的是戶數認定,不能延伸成「拆成兩張權狀,就各自不受高價住宅限制」,也不能反過來說所有複數產權一律合併。請銀行分別回答:認定幾戶、各筆交易及擔保範圍為何、是否適用高價住宅限制。實際格局打通、同一門牌或同一買方,都不足以取代完整審查。
銀行鑑價有自己的用途。以銀行官方說明為例,鑑價會參考面積、區域等條件,供內部授信審核;實際貸款條件還會考量收入、既有負債、信用與擔保品狀況。[5] 所以,仲介提供的市場比較、網路估價與銀行正式鑑價,不能當成同一份核貸結果。
我建議把每次回覆分成三個狀態記錄,這是買方整理資訊的方法,不是各銀行統一的文件名稱:
銀行公開的申貸流程包含申請、審核、對保、設定與撥款,文件一般會涉及謄本或權狀、身分及所得證明、買賣契約等。這表示一通電話的初估,還不能取代後續程序。向銀行提交個資時走其正式管道;本文表單只記物件代稱、金額與待辦事項即可。
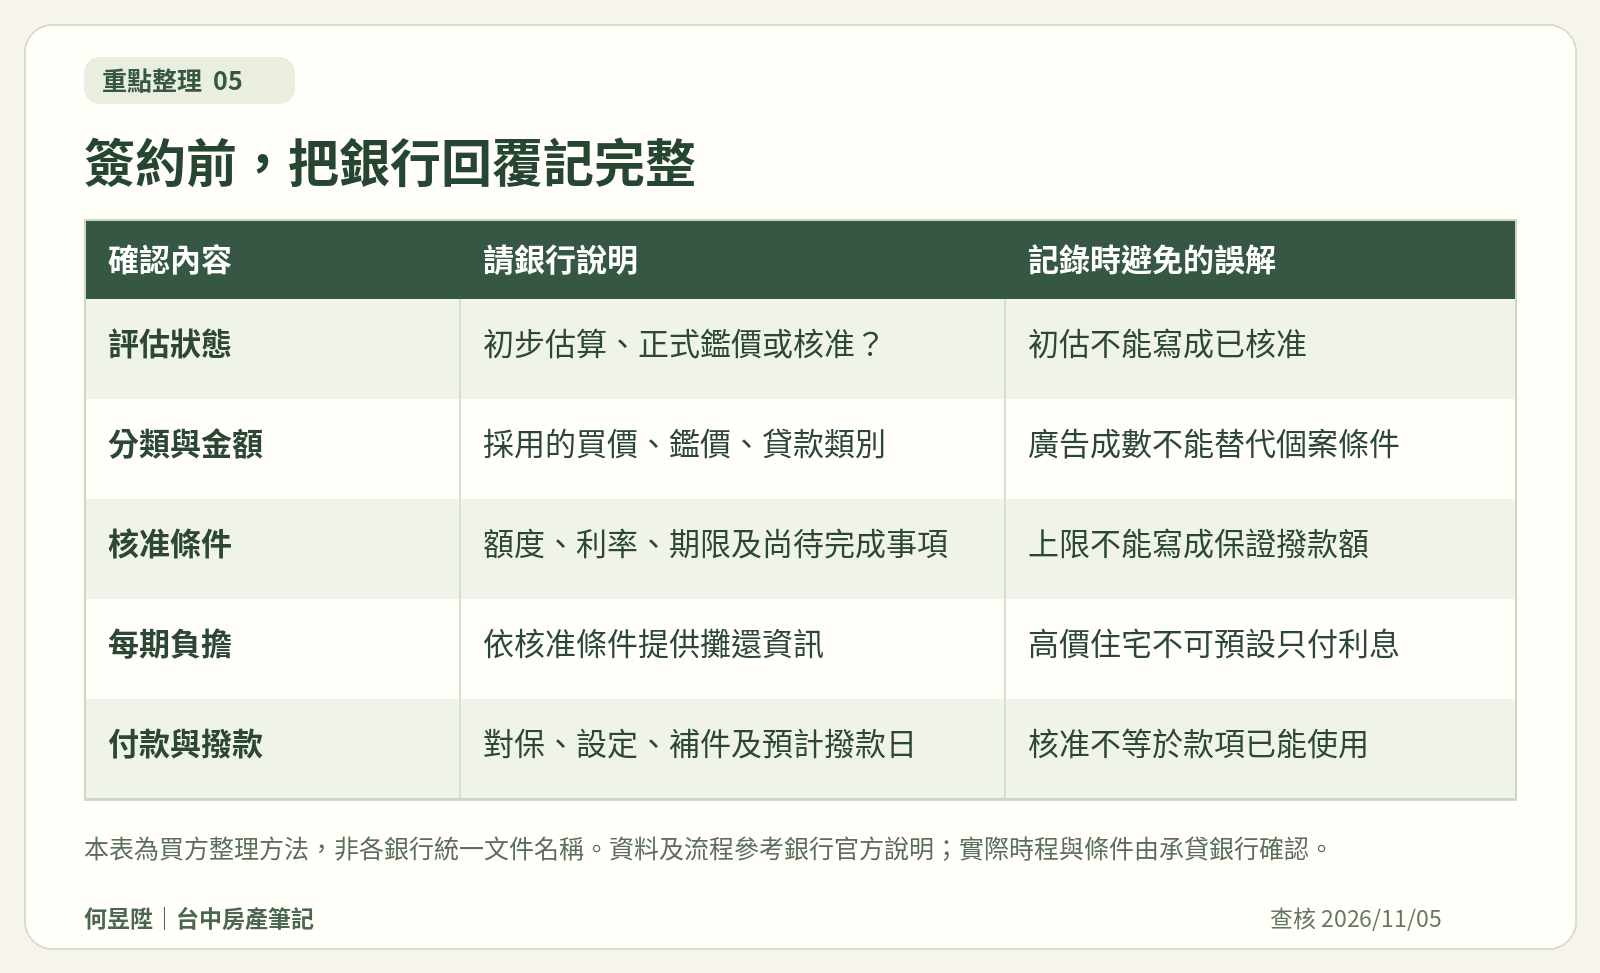
對買方而言,真正要避免的是把尚待確認的金額,當作已確定入帳的錢。若簽約時貸款仍有不確定性,可請地政士或律師協助確認契約如何約定貸款不足、補款期限及雙方處理方式;不要先假設貸不夠就一定能無條件退訂。
高價住宅沒有寬限期,規劃時就不能預設前幾年只付利息。請銀行依實際核准的利率、期限與還款方式,提供可核對的攤還資訊,再和家庭既有支出放在一起看。央行問答也不允許用前期僅還少量本利、後期大額償還等方式,變相形成寬限期。
回到情境A,如果銀行最後只核准1,080萬元,而非按上限試算的1,140萬元,買價差額就變成3,120萬元,另外增加60萬元。這仍只是買價差額,其他交屋支出及生活預備金需要另留。應先記錄資金何時可動用,再決定付款安排;帳面持有資產,和付款日可使用的現金是兩件事。
也不要預設另用修繕貸款、舊屋增貸或定存質借就能補到想要的成數。央行現行問答對其他擔保品貸款、定存質借而實質流入受限購屋的資金,設有合併計算上限等要求。資金來源應如實向銀行說明,讓承貸銀行判斷適用方式,而不是把貸款名稱改掉就視為解決。
算。「4,000萬元以上」包含4,000萬元本身;仍須一併確認住宅用途及個案適用條件。不是只有4,001萬元才開始。
不一定。鑑價可能影響是否達高價住宅門檻;達標後,額度上限仍用鑑價與買賣金額較低者計算。不能只看鑑價高低就判斷資金一定更寬裕。
不一定。央行規範允許銀行依較嚴格的內部貸款條件辦理;還款能力與擔保品審核也會影響結果。請區分「規範上限試算」與「個案核准額度」。
不能只以自住為由,排除自然人購置高價住宅不得有寬限期的限制。請依實際分類及當時規定確認,勿直接套用一般房貸產品頁的宣傳條件。
不能這樣保證。拆價資料有助說明交易內容,但不等於銀行已接受你的貸款分類。必須連同產權與鑑價範圍,請承貸銀行核實確認。
不應把它當成確定的退路。央行對受成數限制貸款的增貸、轉貸有時間及額度條件;滿3年後,合計原貸餘額仍須受成數上限約束。未來資金安排要按屆時規定及銀行審查重做評估。
選南屯8期、南七期的電梯別墅或大樓住宅,生活需求與貸款條件都要落實到同一間物件。我能協助整理交易資料、釐清應向銀行確認的問題,並和你一起核對付款與交屋安排;核貸分類及額度,仍由承貸銀行依實際資料決定。
如果你已有候選物件,可以從「總價、是否含車位、目前銀行回覆」這三項開始和我討論。先把問題說清楚,才知道這間房要準備到什麼程度,下一步才能走得踏實。
電話:0978-363-779(可加LINE)
想在台中賣房子,最怕的通常是兩件事:賣太低,或是掛了很久賣不掉。 我是何昱陞,大家叫我阿陞,106 年入行,從建設公司代銷做起。以前站在建案現場,價格怎麼訂、客人看完為什麼不下訂,我看過很多次。現在幫屋主賣房,我會先用實價登錄和周邊成交行情把價格抓準,再看曝光、帶看、出價每一關有沒有卡住,直接跟你說問題在哪。 我主要做台中的新建案大樓和電梯別墅,東區、北屯、太平、大里、烏日高鐵特區、南屯八期比較熟。 想賣、想先知道房子現在值多少,或只是想聽聽看,LINE 找我就好。
上一篇
2026年賣台中豪宅要繳多少稅?房地合一稅、土地增值稅與實拿金額
下一篇
台中買房怕西曬又不通風?午後複看 5 步驟,查採光、悶熱與開窗條件