• 我要刊登
  • 目錄
  • 0
  • 0

理財型買房心法|央行限貸風暴下的自保術:小家庭買房簽約必備的「3 大安全防護網」!教你避開鑑價落差與斷頭危機

發佈時間:2026/11/07 更新時間:2026/11/07
理財型買房心法|央行限貸風暴下的自保術:小家庭買房簽約必備的「3 大安全防護網」!教你避開鑑價落差與斷頭危機

理財型買房心法|央行限貸風暴下的自保術:小家庭買房簽約必備的「3 大安全防護網」!教你避開鑑價落差與斷頭危機

「阿明,新聞說現在銀行房貸水位全面吃緊,連首購族排隊對保都要等好幾個月!我們好不容易在板橋看中一間喜歡的成屋,到底簽約時要注意什麼,才不會下訂後貸不到足額成數,甚至面臨定金被沒收的違約風險?」

這是近期在板橋門市裡,幾乎每一組前來諮詢的買方都會提出的共同焦慮。

在央行持續緊縮信用管制、第七波限貸措施發酵的金融環境下,雙北房產市場的交易邏輯已經徹底改變:過去買房比的是「誰出價快、誰敢加價」,現在買房比的是「誰的資金防禦做得扎實、誰的合約防護網拉得嚴密」!

身為從業超過 9 年、精算家庭房產稅務與現金流的理財型顧問,同時也是個為家庭財務築起堅實防線的 8 年級奶爸,陳家明今天就為大家拆解銀行鑑價的真實內幕,並傳授簽約時必須落實的「3 大安全防護條款」!

一、房貸寬鬆期 vs 限貸風暴期 購屋風險對照表

看清環境變化,才能在簽約當下為家庭資產踩穩煞車:

評估環節過去資金寬鬆期常態當前限貸環境下的真實挑戰奶爸顧問的風險評估
銀行鑑價金額銀行鑑價通常緊跟市場成交行情,甚至高於合約價。銀行鑑價態度保守謹慎,估價可能低於買賣成交價 5%~10%。估價落差導致實際貸款金額縮水,買方必須被迫臨時補足自備款。
貸款審核時程送件審件約 2~3 週完成,對保撥款順暢。行庫房貸水位緊繃,審件排隊動輒 1.5 至 2 個月以上。一般 30 天交屋期極易違約,買方可能面臨賣方按日扣罰違約金。
房貸利率與條件普遍享有地板利率(2.185% 起),首購寬限期寬鬆。利率普遍上浮(2.4%~2.6%+),寬限期審查嚴格收緊。每月本息攤還支出增加,家庭每月可支配現金流受到壓縮。
違約沒收風險只要信用正常,少有無法核貸的情況。若貸款成數不足且合約未註明解約特約,買方恐遭賣方依約沒收定金(最高可達成交價 15%)!數百萬辛苦積蓄面臨重大損失,自住成家瞬間變財務噩夢。

【限貸風暴下的簽約資金防護流程】 看中物件 ──> 簽約前調謄本洽行庫事前鑑價 ──> 確認家庭自備款充裕                                    ↓ 合約簽署爭取 60~90 天交屋期 ──> 特約載明「房貸成數不足無條件解約條款」 ──> 安心對保過戶

二、簽約防身術:理財顧問要求的「3 大安全防護網」

不想讓辛苦存下的買房自備款面臨違約風險,簽約當天請務必堅持以下三件事:

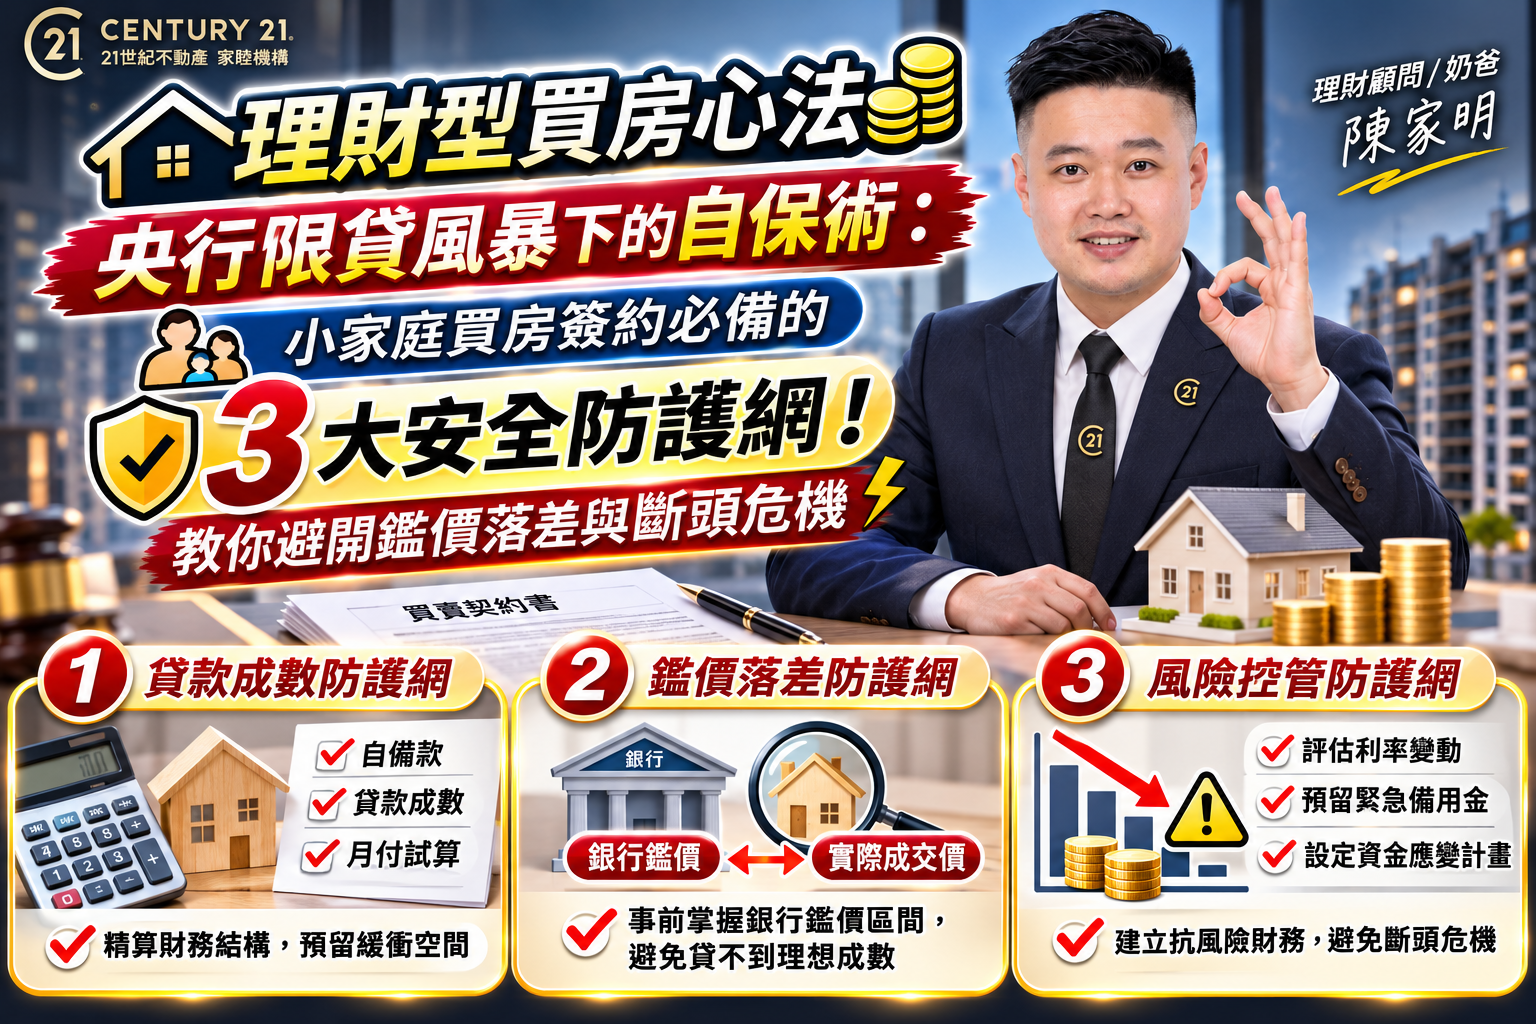
1. 第一道防線:簽約前落實「雙行庫事前預估鑑價」

看中喜歡的房子後,先不要急著衝動下定大額斡旋金:

  • 請專業房產顧問調閱建物與土地謄本,提供地號、建號與門牌地址,送交至少 2~3 間熟識的公股或民營大型行庫進行「事前鑑價」;
  • 同時檢視夫妻兩人的年度扣繳憑單與薪轉存摺,確認行庫端對申貸人的收支比評估是否合格,精算出真實的自備款缺口。

2. 第二道防線:合約特約爭取「房貸成數不足之免責解約條款」

在買賣契約書的特約事項中,由房產顧問協助爭取加註清晰的防護條款:

  • 條款範例:「本買賣契約需配合買方辦理金融機構房屋貸款,若買方於契約簽訂日起指定期限內,經指定之金融機構審核,其核准之貸款成數未達房屋買賣總價之〇成或新台幣〇〇萬元者,本契約無條件解除,賣方應將買方已繳之全部價金無息全額返還,雙方互不負任何違約賠償責任。」
  • 這道條款是保護買方自備款安全的定海神針,若賣方不同意完全解約,亦可協商調降保證成數,取得平衡。

3. 第三道防線:將交易過戶期從「30 天」拉長至「60~90 天」

在目前的房貸排隊潮中,過去習慣的 1 個月過戶完工已不合時宜:

  • 簽約時明確協議,將完稅至交屋尾款的作業期拉長至 60 至 90 天;
  • 給承貸銀行充裕的審件、對保與排隊撥款緩衝期,避免因行庫撥款塞車而陷入非戰之罪的違約糾紛。

三、雙寶奶爸的生活提醒:留足「備用金」,日子才能踏實過

身為 8 年級的奶爸,阿明常常跟身邊成家的年輕夫妻說:「買房不是把存摺裡的最後一塊錢全部掏空壓進去。」

付完頭期款、契稅、代書費與基礎裝潢後,身邊務必保留至少 6 個月的全家生活費與房貸儲備金:

  • 萬一生病休養、育兒有突發支出,這筆備用金能保證全家生活品質不失衡;
  • 有了扎實的財務防護墊,牽著女兒走進新家的那一刻,心裡才是真正的踏實與富足!

四、房貸限貸 常見問題解答 (FAQ)

Q1:新青安房貸現在還能申請嗎?審核會不會變得很慢?

A:符合資格的首購族依然可以申辦新青安房貸(最高 1,000 萬元額度、最長 40 年、最高 5 年寬限期)。但由於公股銀行案件量大且防弊查核(人頭戶、違規出租)極為嚴格,審件時程通常需要 1.5 個月以上。建議提早準備完整收入證明,並在簽約時爭取充裕交屋期。

Q2:如果名下已經有繼承老家的部分持分,買房還算首購嗎?

A:若繼承取得的房屋持分面積未滿 40 平方公尺(約 12.1 坪)且戶籍未設於該處,或該持分房屋為公同共有且未實際居住,在申辦部分政策性房貸或認定無自用住宅身分時,有機會排除計算;但各銀行實務認定標準不同,下斡旋前務必請專業顧問先行調閱異動索引向行庫確認。

Q3:信用管制下,第二戶房貸成數被限制在 5~6 成,換屋家庭該如何解套?

A:可善用央行提供的「換屋切結方案」:若因實質換屋需求購買第二戶房產,買方可與承貸金融機構簽署切結書,承諾於新屋產權移轉登記後「1 年內將舊屋出售並塗銷房貸」,即可不受第二戶限貸成數之限制,爭取一般自住成數與正常貸款條件。

🏡 尋找板橋與雙北理想好房,讓奶爸阿明陪您踏實成家!

一個家,是美好生活的起點,也是家庭資產最重要的基石。

買房不僅是選擇一處遮風避雨的空間,更是珍藏全家歡笑與回憶的長期承諾。若您想深入了解社區行情、預約賞屋或諮詢資產規劃,歡迎隨時與家明聯繫!

【聯絡資訊】

  • 房地產顧問:陳家明(奶爸阿明)
  • 賞屋專線:📞 0917-769-201
  • 服務團隊:CENTURY 21 世紀不動產|家睦團隊【板橋特區加盟店】
  • 經紀營業員證號:(106) 登字第 318508 號

【服務項目】

  • 雙北房地產買賣
  • 房地產理財規劃
  • 銀行鑑價預估
  • 新青安資格預審諮詢
  • 房屋買賣全流程服務

【服務承諾】

堅持誠實告知優缺點,絕不隱瞞屋況,陪您安心完成買房大事!

奶爸阿明的理財房產日常,歡迎追蹤:『關注阿明,不用問神明』

#新青安房貸 #銀行鑑價 #資產配置 #自住買房 #板橋買房 #房貸限貸令 #理財型房地產顧問 #陳家明 #換屋切結 #買房違約防範

歡迎來到【奶爸陳家明理財型房地產顧問】!我是 8 年級奶爸陳家明。 買房不只是買一個遮風避雨的家,更是家庭財務佈局中最關鍵的一步。從業超過 9 年、陪伴上百個家庭成家立業,我始終相信:用理財思維買房,才能兼顧生活品質與資產增值。 在這個頻道,我將為你帶來: 商圈深度剖析:深耕板橋核心,帶你看懂新板特區與江北重劃區的發展潛力與生活機能。 指標社區開箱:實地解析「忠泰本質」、「立信瀚疆」、「榮群擎川」等熱門社區的優缺點、格局與行情。 理財型置產策略:從首購預算規劃、換屋槓桿操作到長期資產抗通膨,提供務實透明的財務建議。 奶爸同理視角:站在親子家庭的角度,幫你把關學區、動線、通風採光等真正影響居住質感的細節。 無論你是準備首購、小換大,或是想做好資產配置,訂閱頻道,讓我陪你用清晰的財務思維,買進理想生活!
上一篇

育兒奶爸看房學|家有幼童怎麼挑格局?8年級奶爸顧問盤點「5 大安全與家務動線」:避開視線死角與噪音摩擦的幸福居所

下一篇

社區深度評測|遠雄江翠開箱評測:江翠北側稀有水岸綠帶名邸!單寶家庭推車動線、江翠雙語學區與長線置產價值深度拆解

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言