• 我要刊登
  • 目錄
  • 0
  • 0

買房自備款準備2成就夠了嗎?房貸8成不一定貸得到!首購族必懂的貸款與資金規劃

發佈時間:2026/11/09 更新時間:2026/11/11
買房自備款準備2成就夠了嗎?房貸8成不一定貸得到!首購族必懂的貸款與資金規劃

「買房不是只要準備兩成自備款,剩下八成跟銀行貸款就好了嗎?」

這是很多第一次買房的人,最常有的想法。

假設看中一間1,000萬元的房子,手上剛好存了200萬元,就以為可以開始準備買房。

但如果銀行最後只願意貸700萬元呢?

原本以為準備200萬元就夠了,結果還得再多拿出100萬元,甚至還沒算進買房相關的稅費與支出。

嗨~我是台南府城房小美,蘇容萱!

其實買房能貸多少,不只看你是不是首購族,還要看房屋本身的條件、銀行鑑價,以及你的收入與信用狀況。

今天小美就帶大家了解,為什麼房貸不一定能貸8成、哪些房子比較不好貸款,以及買房前該怎麼評估自備款,避免簽約後才發現資金不足。


買房自備款準備2成就夠了嗎?先看5個重點

買房自備款準備2成,不代表一定足夠。 雖然不少買方會以房價的20%作為初步自備款預算,但實際需要準備多少,仍取決於銀行核貸成數、房屋鑑價、買方財務條件及相關貸款規定。

  1. 首購不代表保證貸8成: 即使是第一次買房,仍須經過銀行審核。
  2. 不同房屋,貸款條件可能不同: 屋齡、坪數、建物用途,都可能影響核貸成數與年限。
  3. 銀行鑑價不一定等於成交價: 如果鑑價偏低,可能需要準備更多自備款。
  4. 沒有固定薪轉也能申請: 可提供所得、帳戶金流、股票、基金等財力資料供銀行評估。
  5. 簽約前先了解貸款條件: 降低買了房子才發現資金不足的風險。

小美提醒:買房不能只看頭期款夠不夠,還要確認貸款條件與每個月的還款能力。


為什麼房貸不一定能貸8成?銀行主要看兩大條件

很多買方會以為,只要自己是首購族、信用正常,銀行應該就願意貸款8成。

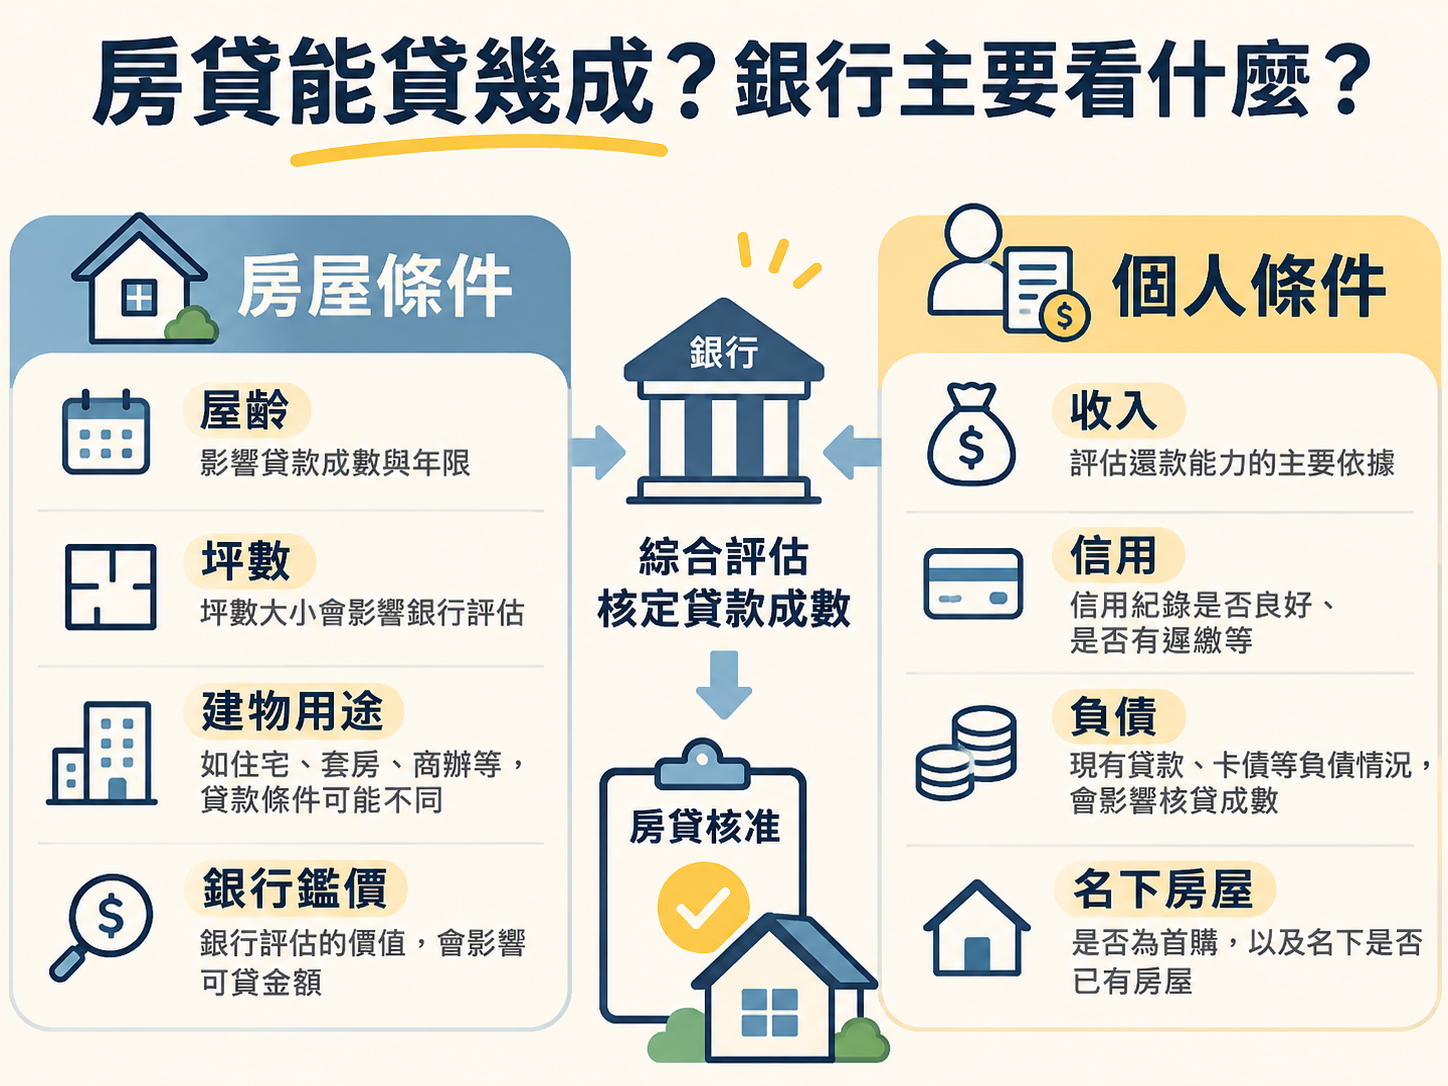
但實際上,銀行核貸時,會同時評估「房屋條件」與「買方條件」。

1. 房屋本身的條件

銀行會考量房屋所在位置、屋齡、坪數、建物用途及鑑價等因素。

例如同樣是1,000萬元的房子,一間是屋齡10年的電梯大樓,另一間是屋齡40年的老公寓,銀行可能給予不同的貸款條件。

2. 買方本身的條件

除了房屋條件,銀行也會評估:

  • 是否為首購族
  • 名下是否已有房屋或房貸
  • 收入與工作穩定性
  • 個人信用紀錄
  • 是否有信貸、車貸等其他負債

所以即使買的是同一間房子,不同買方申請房貸,也可能得到不同的核貸結果。

小美提醒:房貸能貸幾成,從來不是只看房子或只看買方,而是銀行綜合評估後的結果。

房貸能貸幾成?銀行主要看什麼?

哪些房子比較不好貸款?套房、商辦與老屋要留意

除了買方本身的財務條件,房屋類型也是影響貸款的重要因素。

尤其以下幾種物件,買房前更應該先了解銀行的承作條件。

小坪數套房

有些小套房雖然總價相對便宜,但因為坪數較小,部分銀行可能有較嚴格的貸款條件。

例如:

  • 貸款成數較低
  • 房貸利率較高
  • 貸款年限較短
  • 部分銀行承作意願較低

因此,購買小套房有時候反而需要準備更高比例的自備款。

但並不是所有套房都無法貸款,還是要依實際物件及銀行審核條件判斷。

商辦或特殊用途物件

有些物件外觀看起來像一般住家,但建物登記用途可能是一般事務所或其他用途。

這類物件的貸款條件,不一定與一般住宅相同。

所以看房時,除了注意價格、格局與裝潢,也應該了解建物登記用途,避免買了以後才發現貸款條件與預期不同。

屋齡較高的中古屋

屋齡較高不代表一定不能貸款,但銀行可能考量建物狀況、擔保品價值及貸款年限等因素。

如果打算購買屋齡較高的公寓或透天,也建議先了解銀行對該物件的貸款條件。

小美提醒:有些房子看起來總價不高,但如果貸款成數較低,反而需要準備更多現金。


銀行鑑價不等於成交價,為什麼會影響自備款?

這是很多第一次買房的人容易忽略的問題。

假設你和屋主談好的成交價是1,000萬元,但銀行評估這間房子的價值只有900萬元。

如果銀行願意以鑑價900萬元的八成核貸,貸款金額就是720萬元。

也就是說:

  • 房屋成交價:1,000萬元
  • 銀行鑑價:900萬元
  • 假設核貸8成:720萬元
  • 買方需準備的房價差額:280萬元

原本以為只需要200萬元自備款,現在卻要準備280萬元,足足多了80萬元。

這也是為什麼小美會提醒買方,成交價不等於銀行鑑價,不能直接用成交價乘以8成,就認為一定是銀行會核貸的金額。

實際核貸仍須依銀行授信條件及適用規定決定。


買1,000萬元的房子,自備款到底要準備多少?

了解房貸成數與銀行鑑價後,我們再來看看實際需要準備多少資金。

假設房屋成交價是1,000萬元,銀行分別核貸8成、7成及6成:

假設核貸成數銀行貸款金額房價自備款
8成800萬元200萬元
7成700萬元300萬元
6成600萬元400萬元

以上假設貸款成數以成交價計算,僅供情境試算,不代表銀行實際核貸結果。

你會發現,同樣是1,000萬元的房子,貸款成數只差一成,自備款就差了100萬元。

而且買房除了房價自備款,還可能需要支付:

  • 契稅
  • 代書費
  • 登記規費
  • 仲介服務費
  • 銀行貸款相關費用
  • 裝潢、家具及搬家費用

因此,買房不能只把全部存款拿來當頭期款,也應該預留其他交易費用及生活預備金。


沒有勞健保、沒有薪轉,可以申請房貸嗎?

這也是很多買方會擔心的問題。

尤其是自己做生意、接案工作者,或是收入沒有固定薪資轉帳的人,常常會擔心銀行不願意貸款。

其實,沒有固定薪轉,不代表一定不能申請房貸。

銀行可能會參考其他財力資料,例如:

  • 所得稅申報資料
  • 銀行帳戶收入金流
  • 存款及其他資產證明
  • 股票、基金等投資資產
  • 其他可供查核的收入來源

不過,有股票或基金不代表一定能核貸,銀行仍然會綜合評估你的還款能力、信用狀況與負債情形。

如果本身沒有固定薪轉,小美會建議在開始找房之前,先向銀行了解需要準備哪些財力資料。

這樣在挑選房屋時,也比較能掌握適合自己的購屋預算。


買房前可以先問銀行貸款嗎?怎麼降低貸款不足的風險?

可以,而且小美很建議買方提早了解。

尤其已經看中某間房子,準備談價格或下斡旋時,更應該先釐清貸款問題。

在協助買方看房的過程中,除了了解房屋價格與周邊行情,也可以透過代書及銀行等專業管道,先了解物件可能的貸款條件。

例如:

  • 這間房子的行情大約落在哪裡?
  • 銀行是否願意承作這類物件?
  • 初步可能的貸款成數是多少?
  • 買方目前的收入與財力證明是否足夠?
  • 如果貸款不足,是否有其他資金可以補足?

當然,銀行的初步評估不代表正式核貸。

但至少可以在出價或簽約之前,先了解可能遇到的風險,而不是等到房子買了才開始擔心。

小美提醒:買房前先了解貸款,不是為了保證一定能貸到多少,而是讓自己在做決定時,有更清楚的資金規劃。


如果已經簽約,銀行卻貸款不足怎麼辦?

假設你已經簽約買房,原本預計貸款800萬元,銀行最後卻只核貸700萬元。

少掉的100萬元,原則上就需要另外籌措。

如果無法補足資金,可能影響後續付款及交屋。

這時候可以先了解銀行核貸不足的原因,評估是否有其他銀行願意承作,以及自己能否補足資金差額。

但要特別注意,銀行貸款不足,不代表買方就能直接無條件解除買賣契約。

是否可以解除契約、如何處理貸款差額,仍須依買賣契約約定及實際情況判斷。

所以在簽約前,除了確認價格與付款期程,也應該了解貸款不足時的相關契約約定。


買房自備款與房貸常見問題 FAQ

Q1:首購族一定可以貸8成嗎?

不一定。銀行仍會評估房屋條件、個人信用、還款能力及適用貸款規定,首購身分不代表保證核貸8成。

Q2:買1,000萬元的房子,準備200萬元夠嗎?

不一定。如果銀行核貸8成,房價差額為200萬元,但仍需另外準備稅費及交易支出。如果只核貸7成,房價差額就會增加到300萬元。

Q3:套房是不是很難貸款?

部分小坪數套房可能面臨貸款成數較低、利率較高或年限較短的情況,但不是所有套房都無法貸款,仍須依物件及銀行條件評估。

Q4:沒有固定薪轉,可以買房貸款嗎?

可以提出申請。銀行可能參考所得、帳戶金流、存款及其他財力證明,但是否核貸仍須經過銀行審核。

Q5:買房前可以先請銀行評估貸款嗎?

可以先詢問銀行的初步承作條件及可能的貸款範圍,但實際貸款金額仍以正式審核結果為準。

Q6:銀行鑑價低於成交價怎麼辦?

可以先了解鑑價差異、詢問其他銀行的承作條件,並評估是否有足夠自備款補足差額。如果尚未簽約,也可以重新評估購屋預算。


蘇容萱|台南府城房小美

買房不只是看喜不喜歡這間房子,更重要的是買下來以後,每個月的房貸會不會造成負擔,生活品質能不能維持。

尤其第一次買房,從看屋、出價到簽約,每個階段都有需要注意的細節。小美希望大家不只是順利買到房子,更能在了解自己的購屋預算與貸款條件後,安心做決定。

如果你正在台南找房子,手上已經準備了一筆自備款,卻不確定能買多少錢的房子,或擔心看中的物件貸款成數不足

歡迎點擊📲 加小美的 LINE 跟我聊聊。

你可以先告訴我目前準備多少自備款、想買哪個區域、預算大約多少。不用等到決定買哪間房子才來問,我們可以先從購屋需求、房屋行情與貸款需要注意的地方開始了解。

實際核貸還是要由銀行審核,但至少在出價之前,先把可能遇到的問題弄清楚,心裡也會比較有底。

  • 曾任永慶不動產店長
  • 曾任永慶不動產教育訓練講師
  • 曾任自媒體教育講師

住商不動產 台南湖美天河加盟店

店址:台南市中西區中華西路二段 508 號 1 樓

電話: 0931-940-658

歡迎追蹤 Facebook|Instagram|TikTok|YouTube

#首購族 #買房注意事項 #銀行鑑價 #台南買房 #台南房仲推薦 #房貸成數 #買房自備款 #首購貸款 #台南府城房小美 #房貸8成

嗨大家好~我是台南房仲蘇容萱,大家都叫我「台南府城房小美」!🏡 從護理師轉身、跳進房地產世界,6年多來,我把照顧病人累積的同理心、細心與觀察力,全部搬來幫大家找家、護家、拼幸福!💛 這些年看過各種奇葩屋況、特殊產權、買賣難題,也經歷不少感人故事與溫馨交屋時刻,每一段都超值得分享!😍 除了陪買方找房,我也擅長台南屋主委售、房屋定價分析、短影音行銷與交易問題協調。 於是我決定開頻道啦~就是要把遇過的真實房產大小事,用最好笑、最實用、最可愛的方式分享給你! 不只房地產📍偶爾也聊生活、親子、健康保健(畢竟護理魂還在我身體裡🤣),陪你輕鬆吸收知識、避開地雷! 如果你: ✨ 想買賣房、不想踩雷 ✨ 房子委託很久卻賣不掉 ✨ 想了解房仲幕後秘密 ✨ 喜歡有溫度又實在的分享 那就跟著小美,一起把家變成幸福的起點吧~🏡💛
上一篇

湖美天河值得買嗎?台南中西區隔震大樓的公設、車位、管理費與行情實地開箱

下一篇

出租房子要公證嗎?房客不搬走怎麼辦?小美陪客戶處理租賃糾紛的真實經驗

留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言