作者資訊
精耕雙和區20年 北市房仲經驗3年 熱愛運動的房仲業務員 517的房屋買賣
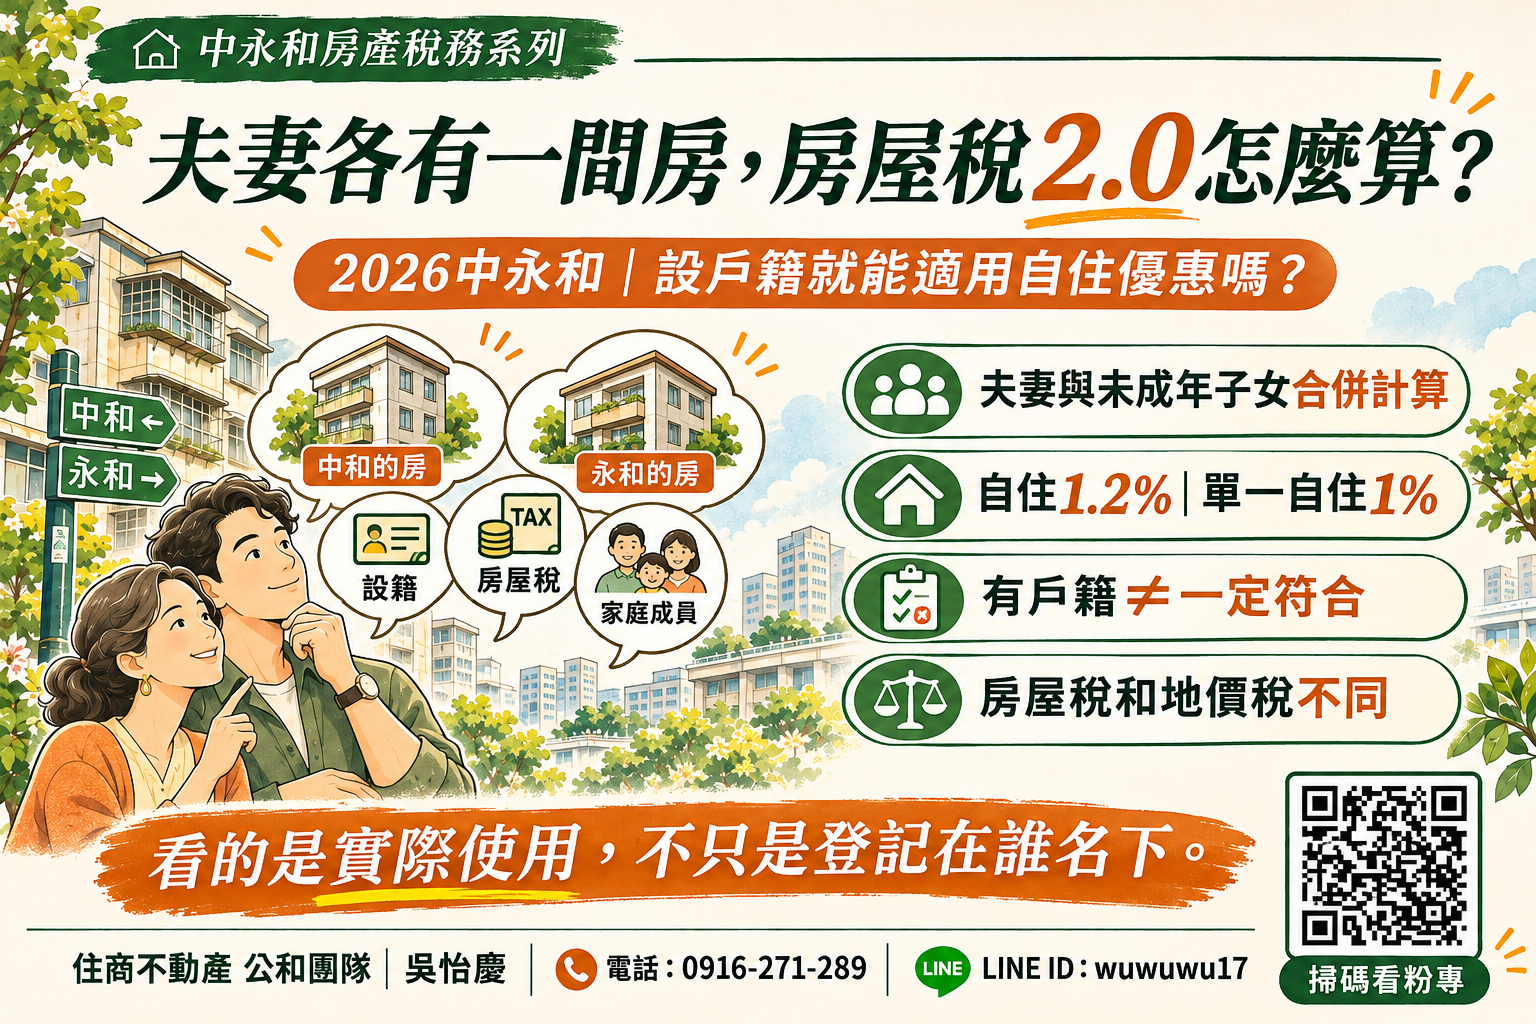
假設先生在永和有一間房,太太在中和也有一間房。
兩間都沒有出租,分別供家人居住。
這時常有人問:
「房屋登記在不同人名下,房屋稅應該分開算吧?」
我先講結論:
房屋稅2.0在判斷自住房屋戶數時,會合併計算本人、配偶及未成年子女的房屋,不是夫妻各算各的。
但夫妻有兩間房,也不代表一定全部適用非自住高稅率。
重點仍是實際使用、設籍及持有戶數。
要適用自住住家用房屋稅率,原則上必須同時符合:
符合條件的自住房屋,一般適用1.2%稅率。
如果全國僅持有一戶符合自住規定的房屋,且房屋現值符合當地一定金額以下的條件,還可能適用1%。
所以房子登記誰的名字,不是唯一判斷標準。
有機會。
例如先生在永和一間房,供夫妻居住。
太太在中和一間房,供父母居住。
如果兩間房屋各自符合實際居住、戶籍登記及其他自住要件,且全國合計戶數符合規定,兩間都有機會適用1.2%自住稅率。
但因為夫妻及未成年子女合計持有兩戶,不符合全國單一自住房屋的「一戶」條件,所以不能直接主張兩間都適用1%。
不一定。
假設你在永和有房,戶籍也設在裡面,但實際已經出租給別人。
這時就不能單純因為有戶籍,而主張房屋符合自住使用。
同樣地,如果房子長期空著、並沒有符合規定的實際自住事實,也不應該只靠設戶籍認定。
設籍是必要條件之一,但不是唯一條件。
我建議屋主不要為了降低稅率,只做戶籍移轉,卻忽略實際使用規定。
假設某間房屋的課稅現值為100萬元。
如果符合自住1.2%:每年約12,000元。
如果符合全國單一自住1%:每年約10,000元。
假設該屋適用非自住2%稅率:每年約20,000元。
這只是用相同課稅現值做比較的簡化試算,實際還有房屋現值、地方差別稅率及課稅期間等因素。
尤其非自住住家用房屋的適用稅率,依情況及地方政府規定可能落在2%至4.8%的法定範圍,不能全部用2%計算。
另外,房屋課稅現值不等於市場成交總價。
不要直接把2000萬元房價乘上房屋稅稅率。
如果房子供父母實際居住,父母是直系親屬,符合其他條件時,可能適用自住稅率。
但如果涉及未成年子女名下房屋,也必須留意全國戶數合併計算的規定。
再提醒一件事:
房屋稅2.0的自住優惠,與地價稅的自用住宅用地優惠,是不同制度。
夫妻有兩戶,房屋稅可能都符合1.2%,但地價稅是否兩處都適用2‰,還需要另外確認設籍親屬及處數限制。
這兩種稅不要混在一起判斷。
依現行規定,房屋使用情形變更要申報,符合自住要件者,原則上應在當期房屋稅開徵40日前,也就是通常的3月22日前辦理。
若2026年已過申報期限,應儘速確認目前稅籍及下期適用情形。
如果原本就已核准自住,且使用情況與戶籍等條件沒有改變,則依實際稅籍資料判斷是否需要再次申報。
做房仲25年,我覺得現在房屋稅最容易產生的誤會,就是只看名下有幾間房。
有人夫妻各有一間,都是實際居住使用。
也有人名下只有一間,卻長期出租。
這兩種情況,不應該用同一套自住認定來理解。
房子真正怎麼使用,比單純登記在誰名下更重要。
如果你在中和、永和有兩間以上房屋,不妨把房屋稅與地價稅一起檢查,確認適用稅率與戶籍安排是否正確。
合法享有的優惠,就不要因為不熟悉規定而錯過。
我是住商不動產 公和團隊 吳怡慶,從事房地產仲介工作25年,長期服務中和、永和地區。
除了買賣行情,我也重視持有成本及家庭不同階段的居住安排,希望協助屋主把房屋相關問題想得更完整。
住商不動產 公和團隊|吳怡慶
電話:0916-271-289
LINE ID:wuwuwu17
Facebook 粉絲專頁:
https://www.facebook.com/517realestateagant/
財政部|房屋稅2.0常見問答
https://www.mof.gov.tw/house/multiplehtml/41e7424fa26e4d41905ed1800fd9fabc
財政部|自住房屋1.2%及全國單一自住1%條件
https://www.mof.gov.tw/house/multiplehtml/41e7424fa26e4d41905ed1800fd9fabc
財政部|自用住宅用地地價稅說明
https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-saving-secret/3A3RBO0
本文以2026年房屋稅2.0一般自住條件為主。各地方非自住差別稅率、房屋現值及具體稅額,仍應依房屋所在地稅捐稽徵機關核定為準。
精耕雙和區20年 北市房仲經驗3年 熱愛運動的房仲業務員 517的房屋買賣
上一篇
2026賣掉永和40年老公寓,要繳哪些稅?房地合一稅、土地增值稅與舊制所得稅怎麼算?
下一篇
沒有下一篇文章了~