作者資訊
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
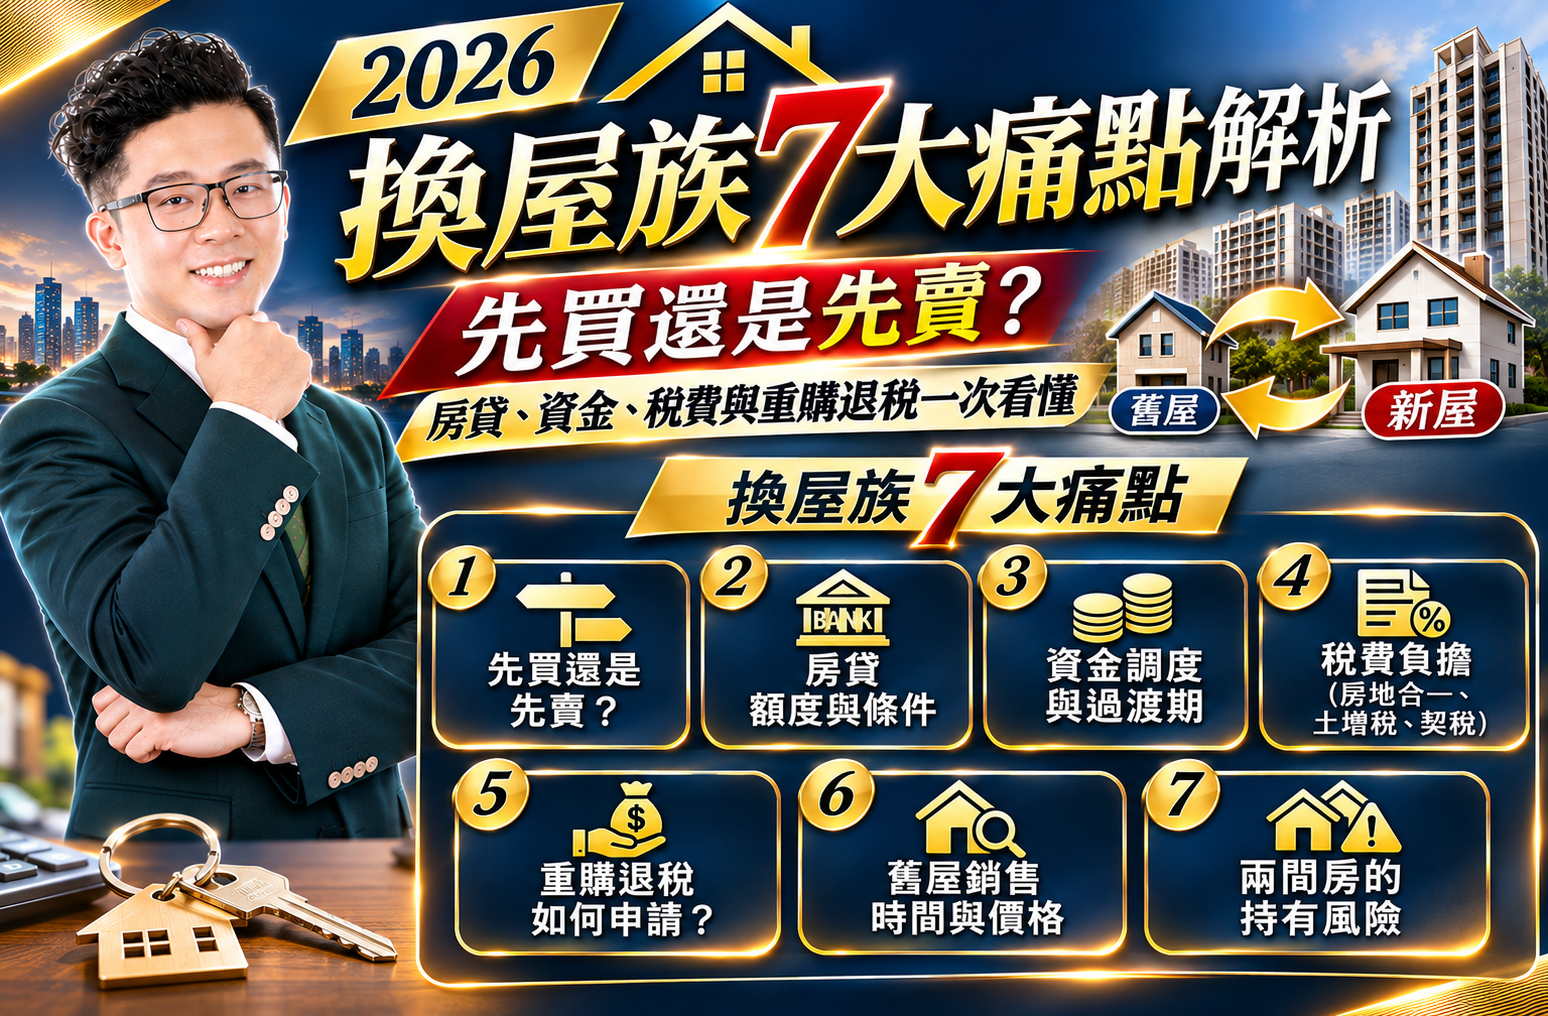
換屋最麻煩的,往往不是找不到喜歡的房子,而是這幾件事同時發生:
舊房子還沒賣掉,新房子就要付頭期款;舊房貸還沒清,新房貸又要開始繳;好不容易成交了,才發現還有房地合一稅、土地增值稅、契稅及搬家裝潢等費用要處理。
我在房仲第一線常遇到屋主問我:
「建勳,我現在到底應該先買,還是先賣?」
這題沒有標準答案。因為換屋不是單純的買賣交易,而是要把房屋出售、資金調度、貸款條件、稅務規劃與搬家時間全部接在一起。
以下整理2026年換屋族最常遇到的7大痛點,讓你在簽約之前,先把風險和資金算清楚。
這是換屋過程中最常見的兩難。
先買再賣:優點是有機會先找到理想的新家,但資金壓力比較大。
假設你現在有一間自住房,市價約1,500萬元,還有500萬元房貸未清償。你看中一間2,000萬元的新房子,想先買下來,再慢慢出售舊屋。
問題是,新房子需要頭期款,舊房貸也還在繳。如果舊屋一時賣不掉,就可能同時承受兩筆貸款及兩間房子的持有成本。
先賣再買:資金比較明確,但可能遇到買不到理想房子的問題。
先把舊屋出售,扣除房貸及交易費用後,才能知道手上真正有多少資金。缺點是,如果新房子還沒找到,可能需要短期租屋、搬家或暫時寄放家具。
我的建議是:
不要只看哪一種方式比較方便,而是先確認自己的資金能不能承受「舊屋還沒賣掉,新屋就必須付款」的情況。
如果資金沒有足夠緩衝,先賣後買通常比較容易掌握風險。
這是2026年換屋族一定要先確認的問題。
很多屋主以為,自己名下只有一間房子,現在要換房,銀行就會把新房子當成一般首購貸款處理。
但銀行審核不只看你是不是自住,也會看名下房屋、房貸戶數、收入、負債比及還款能力。
依中央銀行目前公布的選擇性信用管制措施,自然人名下已有房屋者申辦第1戶購屋貸款,沒有寬限期及貸款成數限制;自然人第2戶購屋貸款則有成數上限及不得有寬限期等規範。央行於2026年9月18日起,將自然人第2戶購屋貸款最高成數調整為7成。實際核貸仍由銀行依個案條件審核。
有。
如果是有實際換屋需求的民眾,可以向銀行了解央行的換屋協處措施。符合條件並依規定切結出售原有房屋者,得適用相關協處。
其中,央行對特定期間申辦案件的出售期限,已由原本1年延長為18個月。這不是代表所有換屋族都自動享有18個月,而是要確認貸款申辦時間、適用條件及銀行要求。
建勳提醒:
簽新屋買賣契約之前,先拿自己的收入、舊屋房貸餘額及新屋條件去銀行做貸款評估。不要只聽建商或仲介預估可以貸幾成,最後還是要以銀行核貸結果為準。
換屋族最容易低估的,就是過渡期間的資金壓力。
假設:
如果舊屋還沒出售,兩間房子同時持有,每個月固定支出就可能來到:
每月房貸與管理費合計,尚未計入生活費及其他持有成本
如果舊屋賣得比預期慢,這筆支出可能持續好幾個月。
所以我會建議換屋族先做一張「雙屋持有資金表」,至少要算出:
不要只計算買得起新房子,也要確認自己撐不撐得過新舊房屋交接的空窗期。
換屋族有時候會犯一個錯誤:
先看中一間新房子,接著才開始處理舊房子。但舊屋到底能賣多少,會直接影響你買新屋的預算。
例如舊屋屋主心裡預期可以賣1,800萬元,但依照附近近期成交、屋況、樓層、座向及市場競爭物件評估,實際可能需要調整價格。
如果最後只賣到1,650萬元,兩者就差了150萬元。
這150萬元可能就是新屋裝潢費、頭期款,甚至是家庭預備金。
我會建議換屋前先做好三件事:
不要把房仲估價或自己期待的售價,直接當成已經入袋的現金。
換屋不是賣掉一間、買進一間就結束,買賣兩邊都有可能產生費用。
| 階段 | 可能涉及的費用 |
| 出售舊屋 | 房地合一稅或舊制財產交易所得稅、土地增值稅、仲介服務費等 |
| 購買新屋 | 契稅、印花稅、登記規費、仲介服務費等 |
| 搬遷入住 | 搬家費、裝潢費、家具家電、修繕費 |
| 持有期間 | 房屋稅、地價稅、管理費及房屋維護費 |
特別要注意,舊屋出售不一定全部適用同一種所得稅制度。
必須先確認取得日期、取得原因、持有期間及適用的課稅規定,才能判斷是房地合一新制,還是舊制財產交易所得稅。
我的建議是:舊屋準備出售時,就先做一次稅費試算,不要等到成交後才發現稅金超出預期。
這是換屋族很關心的問題,也是最容易誤解的地方。
台灣換屋常見的重購退稅,主要要分成兩種:
依所得稅法第14條之8,個人出售自住房屋及土地後,在規定期間內重購自住房地,符合條件者,可以申請退還或扣抵房地合一稅。
重點包括:
如果是先售後購,符合條件者可依規定申請退還已繳納的稅額;先購後售則可依規定在申報時扣抵。重購價格與原出售價格不同,也會影響可退還或扣抵的金額。
土地增值稅也有自用住宅用地重購退稅規定。
符合條件時,先買後賣或先賣後買,出售與重購土地的時間須在2年內,並依規定檢視新購土地地價、土地所有權人、戶籍、自用住宅使用情形及土地面積等條件。
另外,重購後5年內若移轉、出租或改作其他用途,也可能被追繳原退還的稅款
兩者適用條件、計算方式及申請程序不同,不能因為符合其中一種,就認定另一種也一定符合。
這個問題看起來很生活化,但實際上很容易讓換屋族產生額外支出。
例如:
這時候就可能出現短期租屋、倉儲、二次搬家,甚至需要額外調度資金。
| 換屋檢查項目 | 簽約前要確認的事 |
| 1. 先買還是先賣 | 哪種方式符合自己的資金能力? |
| 2. 房貸能貸多少 | 名下房屋及房貸戶數、銀行核貸條件 |
| 3. 雙屋持有成本 | 是否能承受兩筆房貸及管理費? |
| 4. 舊屋出售價格 | 參考實價登錄及市場競爭物件 |
| 5. 買賣稅費 | 房地合一稅、土地增值稅及購屋費用 |
| 6. 重購退稅 | 房地合一稅與土地增值稅分別確認 |
| 7. 交屋時間 | 新舊屋付款、搬家及裝潢是否銜接? |
我常跟屋主說,換屋其實是一場資金調度的考驗。
有些家庭想從兩房換三房,是因為準備生小孩;有些人是父母年紀大了,希望換有電梯的房子;也有人是孩子長大,需要更大的生活空間。
這些都是很合理的換屋需求。
但我不希望大家為了換一間更大的房子,最後讓家庭每個月的現金流變得非常緊張。
尤其在中永和,很多屋主已經持有房子多年,房屋增值所累積的資產,可能就是下一間房子的主要資金來源。
所以我會建議:
把資金、貸款、稅費及時間全部安排好,換屋才能真正提升生活品質,而不是增加家庭壓力。
可以,但要先確認名下房屋及房貸戶數、銀行核貸條件,以及是否符合央行換屋協處措施。符合條件者可向銀行申請相關協助,但不是所有先買後賣案件都能自動適用。
可以。房地合一稅及土地增值稅都有相關重購退稅規定,但兩者條件不同。必須分別確認新舊屋交易期間、戶籍、實際居住、自用情形及土地所有權等條件。
可以。一般會在交易價金分配時,安排清償舊房貸及塗銷抵押權,再依契約完成產權移轉。實際流程要與承貸銀行、履約保證機制及代書確認。
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026一樣住30年,租房還是買房划算?成本差多少?買房不一定省錢,但30年後的差距可能很大!!
下一篇
2026六都房價年增3.4%?別被平均數字騙了!有些區域上漲,有些地方房價還在跌!