作者資訊
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
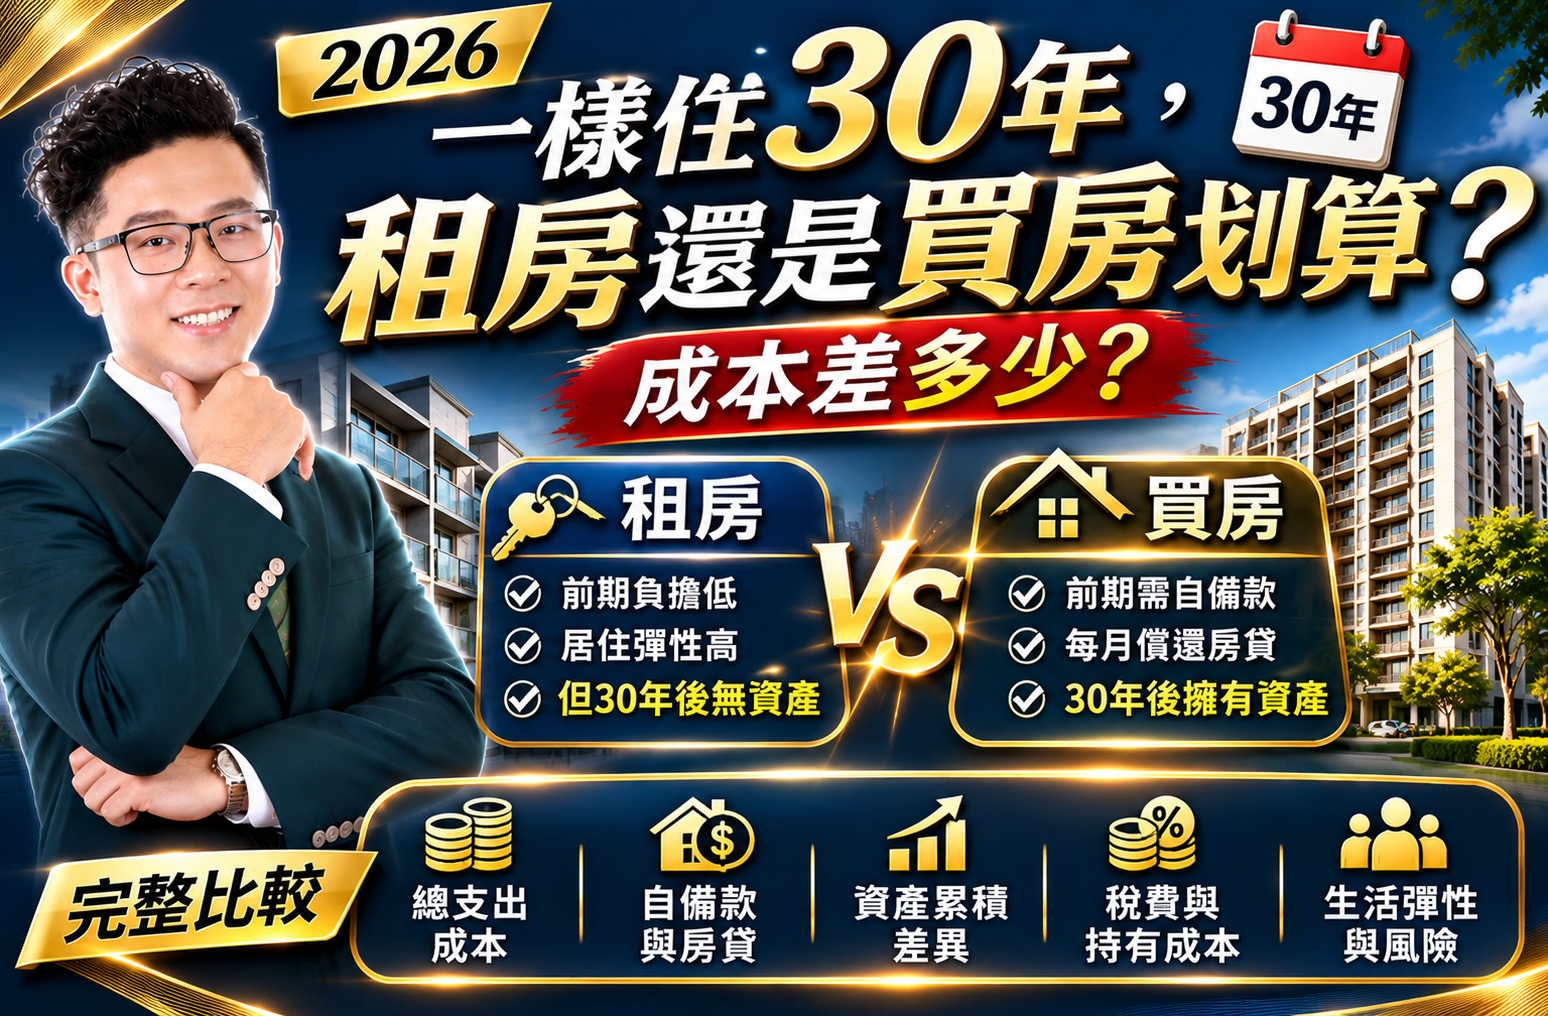
如果你打算在同一個地方住30年,到底應該租房還是買房?
很多人第一個想到的是:「買房每個月要繳房貸,租房只要付租金,當然租房比較輕鬆。」
這句話沒有錯,但只看每個月的支出,還不夠完整。
租房的優勢是資金運用彈性高,不需要準備大筆頭期款,也不用負擔房屋修繕及部分持有成本。
買房的優勢則是,繳出去的房貸有一部分是在償還本金,30年後如果順利還清貸款,手上還有一間房子。
所以,我認為真正要比較的是:
30年下來,你總共花了多少錢?這些錢最後留下了什麼?
今天我用一個簡單的試算,帶大家看看租房和買房,長期下來可能差多少。
我們先設定一個假設情境:
假設你在中永和想找一間適合家庭長期居住的房子,買賣總價1,500萬元,或是選擇租屋,每月租金3萬元。
| 試算條件 | 假設數字 |
| 房屋總價 | 1,500萬元 |
| 自備款 | 300萬元 |
| 房貸金額 | 1,200萬元 |
| 房貸年限 | 30年 |
| 假設房貸利率 | 年利率2.5% |
| 每月租金 | 3萬元 |
| 比較期間 | 30年 |
以上為情境試算,並非特定銀行目前核貸條件或中永和實際租金行情。房貸採利率固定、按月本息平均攤還估算,實際金額依銀行條件而異。
假設每個月租金3萬元,而且30年都沒有調漲:
但現實生活中,房租不一定30年都維持一樣。
如果假設租金每年調漲2%,每年以相同幅度複利計算,30年累計租金約為:
這還沒有計算搬家、押金資金占用,以及租屋期間可能遇到的其他費用。
假設房屋總價1,500萬元,自備款300萬元,貸款1,200萬元,貸款30年,年利率2.5%。
以本息平均攤還估算:
| 項目 | 試算金額 |
| 自備款 | 300萬元 |
| 每月房貸 | 約4.74萬元 |
| 30年房貸總繳款 | 約1,706萬元 |
| 其中償還本金 | 1,200萬元 |
| 其中支付利息 | 約506萬元 |
| 自備款+房貸總繳款 | 約2,006萬元 |
以上金額為四捨五入估算,未納入稅費、管理費、裝修、修繕及其他持有成本。
這裡有一個非常重要的觀念:
房貸繳出去的2,006萬元,不代表全部都是消耗掉的成本。
因為其中1,200萬元是在償還本金,換句話說,這部分逐漸轉化成你的房屋淨值。
30年貸款還清後,房子仍然是你的資產。
我們把兩種情況放在一起看:
| 比較項目 | 租房 | 買房 |
| 每月基本支出 | 租金3萬元 | 房貸約4.74萬元 |
| 30年主要支出 | 約1,460萬元 | 約2,006萬元 |
| 30年後是否持有房屋 | 否 | 是 |
| 是否需要準備頭期款 | 不需要 | 需要300萬元 |
| 房屋修繕責任 | 依租約及法律規定 | 屋主自行負擔 |
| 居住穩定性 | 受租約影響 | 相對自主 |
| 房價漲跌風險 | 不直接承擔 | 自行承擔 |
不過,這裡不能直接說買房多花546萬元,所以租房比較划算。
因為買房的2,006萬元裡面,有1,200萬元是本金,30年後會轉化成房屋資產;租房的1,460萬元則是已經支付出去的居住費用。
而且買房還有稅費、管理費、修繕等支出,租房也有押金及租金調漲等因素。
真正公平的比較,還要把頭期款、每月支出差額拿去投資的可能報酬,以及30年後房屋的價值一起納入。
這個問題其實很值得思考。
假設有一個人選擇租房,原本買房需要準備的300萬元頭期款,他沒有拿去買房,而是保留資金。
另外,每個月租金3萬元,和房貸4.74萬元之間,還有約1.74萬元的差額。
如果他能夠長期、有紀律地儲蓄或投資,並且有合理的資產配置,30年後也可能累積出一筆可觀的資產。
但是問題來了:
你真的能夠連續30年,把這筆錢存下來嗎?
這是租房派最容易忽略的地方。
我在房仲工作這些年,看過不少人原本說要租房,把錢拿去投資,結果遇到生活開銷、家庭支出,最後並沒有留下多少資產。
當然,也有不少人透過投資累積財富,最後再買下自己喜歡的房子。
所以租房不是錯,買房也不是絕對正確。
關鍵在於,你有沒有把省下來的資金真正運用好。
我會從以下5個方向來判斷。
如果你未來可能換工作、換城市,甚至有海外工作的規劃,租房可以保留更多生活彈性。
例如目前在台北工作,未來可能調到新竹,這時候急著買房,不一定是最好的選擇。
如果你已經在中永和生活多年,工作、家庭、學區、交通都集中在這個區域,而且預計長期居住,買房就值得認真評估。
因為你不只是買一間房子,也是把未來的生活安定下來。
買房除了頭期款,還有稅費、仲介服務費、裝潢、家具及預備金。
如果買完房子,銀行存款幾乎歸零,我反而不建議急著進場。
房子買得起,不代表生活一定負擔得起。
如果你租房期間,能夠持續儲蓄、投資,而且有能力管理風險,租房未必比較吃虧。
但如果每個月收入都花光,沒有累積資產的習慣,那麼租房30年,最後可能只留下30年的租屋紀錄。
這是我認為買房很重要的一個價值。
假設你在40歲買房,70歲時房貸已經繳清,退休後至少不用再面對每個月固定的租金支出。
當然,房子還是有管理費、稅金、修繕等持有成本,但居住支出的結構會不一樣。
如果你準備買房,我會提醒你先做好以下3件事:
第一,保留緊急預備金。
不要把所有存款都拿去付頭期款,至少要預留生活及突發支出的資金。
第二,考慮未來家庭變化。
現在是一個人住,未來可能結婚、生小孩,甚至需要照顧長輩。
買房要考慮的不只是現在,而是未來10年、20年的生活需求。
第三,不要把房價上漲當成必然。
很多人買房時會想:「反正30年後房價一定更高。」
但房價會受到區域發展、人口結構、房屋屋齡、建築品質及市場景氣影響。
買房應該先確認自己負擔得起、住得舒服,再評估房屋的長期價值,而不是把未來增值當成唯一理由。
如果你問我:「一樣住30年,到底租房還是買房比較划算?」
我的答案是:
不一定。租房可以省下頭期款及部分持有成本,但長期租金會持續支出;買房雖然需要負擔房貸及修繕費用,但償還本金會累積房屋淨值。要看租金變化、房貸利率、房價及資金運用方式。
沒有固定年限。買房涉及交易成本、稅費、貸款利息及房價變化,持有時間越短,越需要注意買賣成本是否足以被房屋價值變化吸收。
這要看退休收入、資產配置及居住安排。如果沒有自有住宅,就需要把未來租金納入退休現金流規劃;如果有自住房,也仍然要準備管理費、稅金及修繕預算。
專注中永和在地房產,我是呂建勳。憑藉建築工程系 背景與17年深耕經驗,精準把關屋況與交易細節,用最清楚易懂的方式,為您解答買賣流程與區域行情,做您最安心的在地房產顧問。
上一篇
2026買房收租要注意什麼?房東最容易忽略的8大隱形成本
下一篇
2026換屋族7大痛點解析|先買還是先賣?房貸、資金、稅費與重購退稅一次看懂