作者資訊

北大特區在地專家|連臣均店長
深耕北大特區 15 年,我是全國不動產連店長,也是您的好鄰居。有管委會經驗與雙寶爸,用最真實的住戶視角,提供三峽樹林房市分析、買賣屋諮詢與社區觀察,助您幸福成家。
先講清楚:本文第一、二節談的是「成交筆數」,不是房價。
房價的部分從第三節開始,兩者結論不同,不要混在一起看。
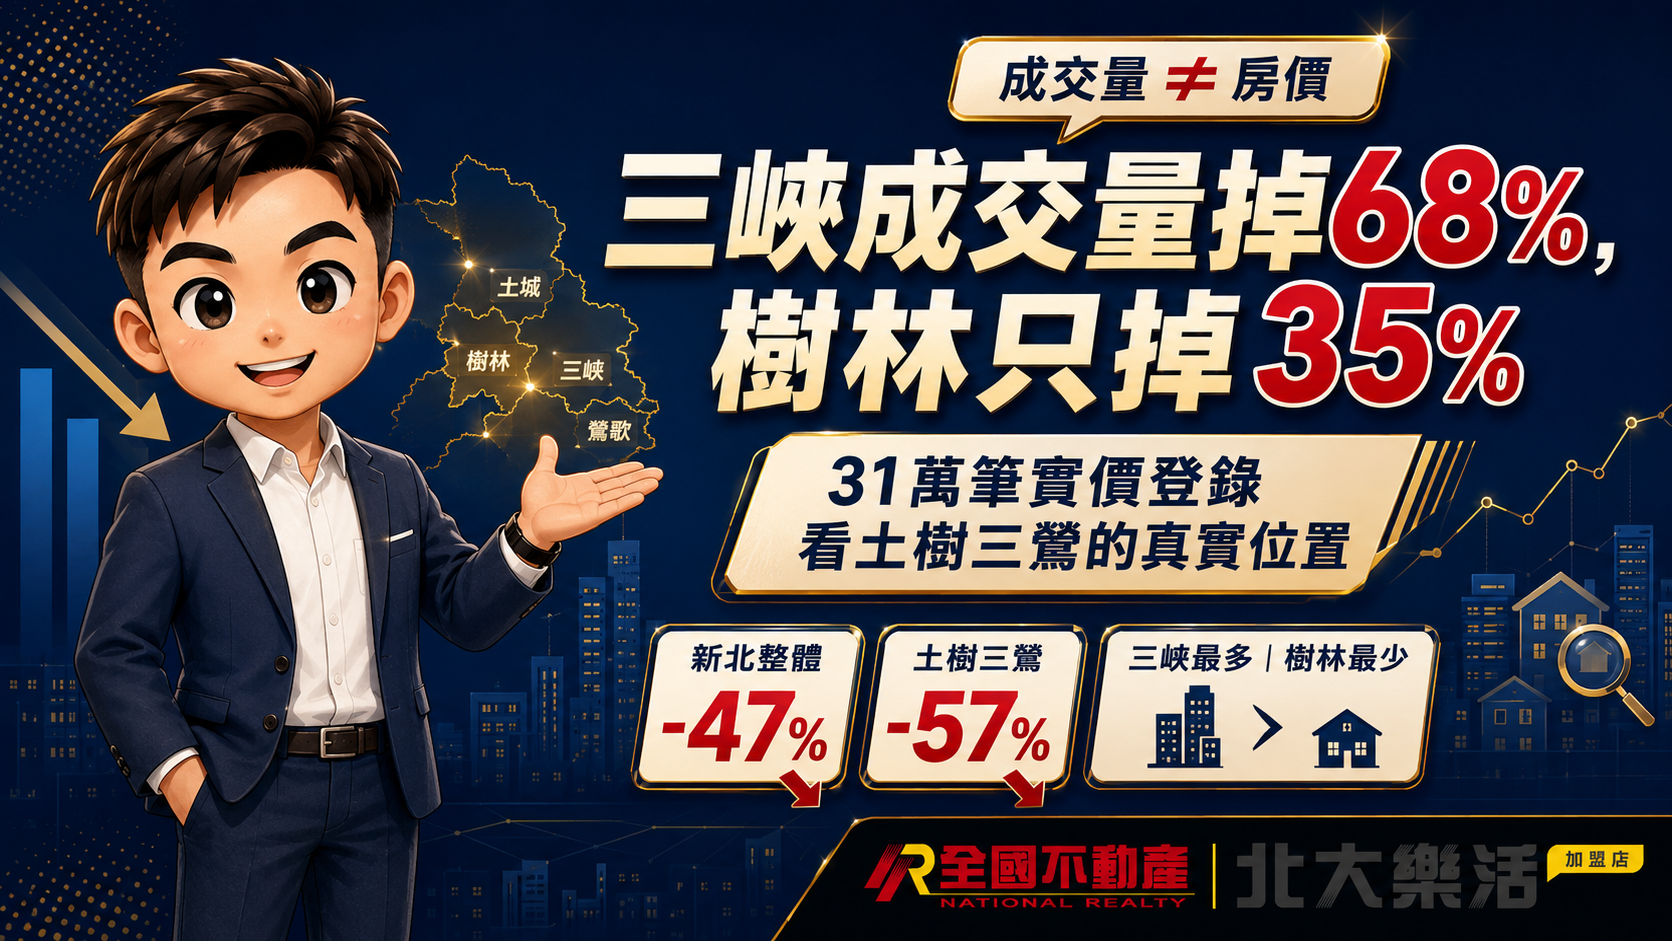
113年到114年,三峽區住宅成交筆數由684筆降到222筆,約少68%;樹林區則由455筆降到298筆,約少35%。
但成交量掉得多,不代表房價一定跌得多。
真正有意思的是:三峽區整體平均單價看起來下跌5.1%,把市場拆成北大特區與三峽市區後,兩個主要商圈的平均成交單價反而都微幅上升。
所以這篇真正想回答的問題是:
到底是每一種房子都在跌,還是成交的房子變了?
本文以內政部不動產成交案件開放資料季檔、實價查詢服務網與旬檔為基礎,原始資料涵蓋110年第1季至115年第2季新北市29個行政區、31萬餘筆。
跨年度比較統一使用每年1~5月同一期間。
資料查核日:2026年8月28日。
【30秒看懂】
一、成交量:土樹三鶯比新北市整體縮得更快
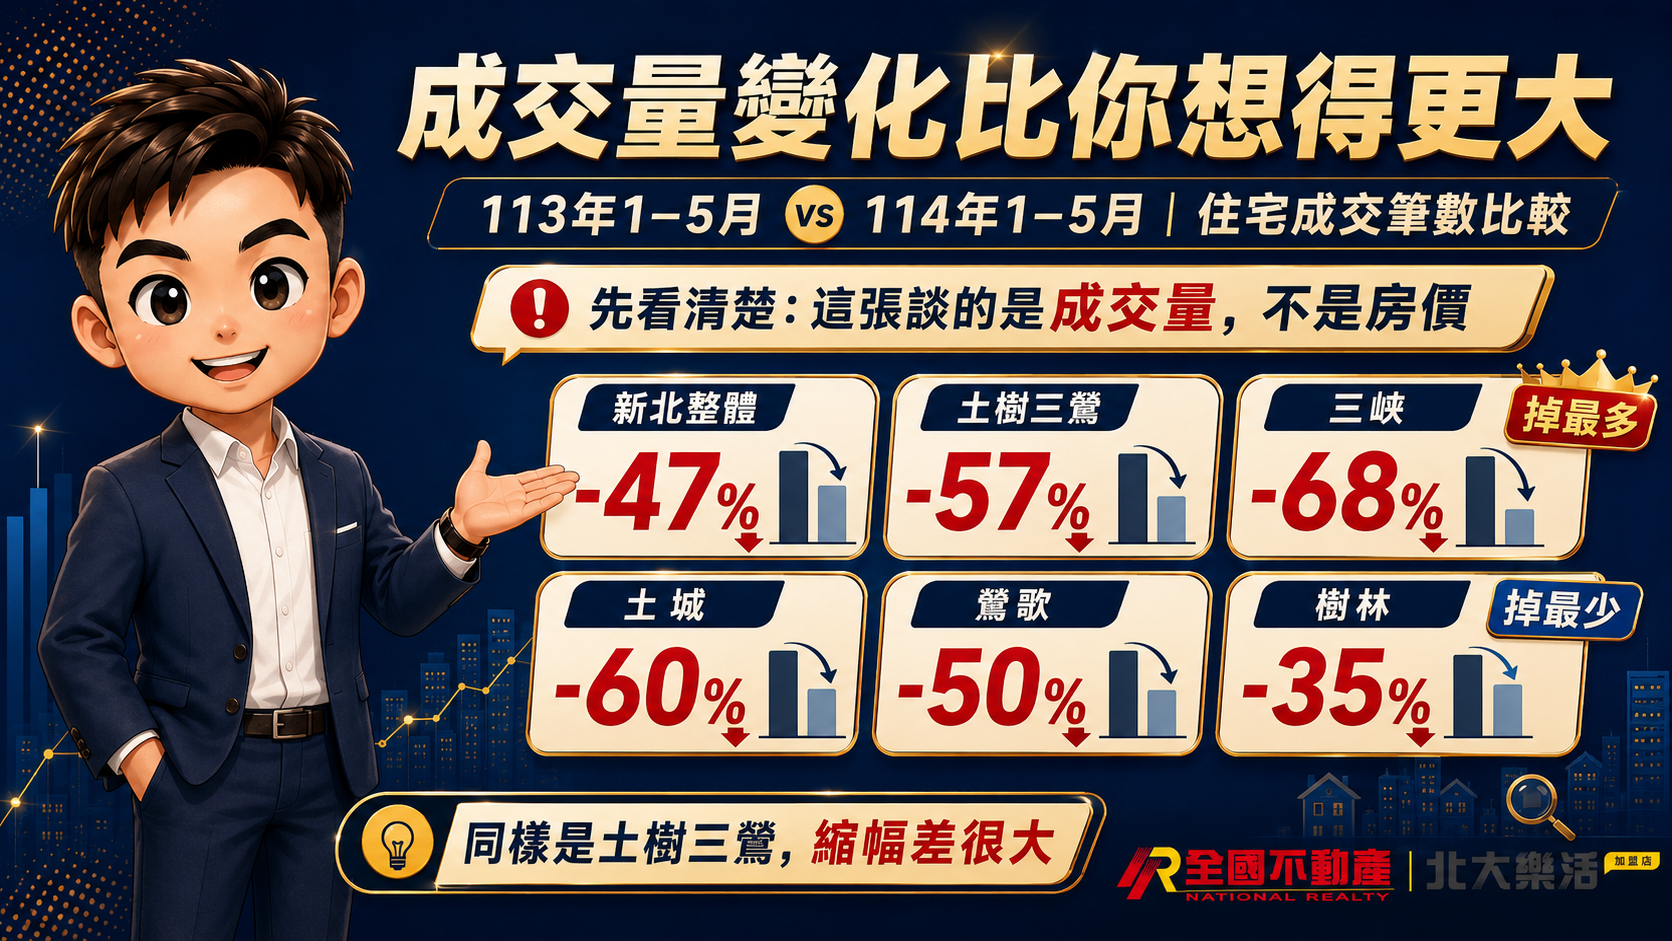
以主要用途住家用、房地類交易觀察,113年到114年,新北市住宅成交筆數由19,105筆降至10,086筆,約減47%;土城、樹林、三峽、鶯歌合計則由2,839筆降至1,234筆,約減57%。
| 區域 | 113年成交筆數 | 114年成交筆數 | 成交量變化 |
| 新北市整體 | 19,105筆 | 10,086筆 | −47% |
| 土樹三鶯 | 2,839筆 | 1,234筆 | −57% |
這組數字只能證明「交易量收縮」,不能直接推出房價漲跌。
二、代表行政區:三峽縮得最多,樹林縮得最少
若只看113年住宅成交200筆以上的17個行政區,三峽的成交量縮幅最大,樹林最小。
這裡只保留土樹三鶯代表區域,讓讀者先看懂差異。
| 區域 | 113年 | 114年 | 成交量變化 |
| 三峽區 | 684筆 | 222筆 | −68% |
| 土城區 | 1,288筆 | 510筆 | −60% |
| 鶯歌區 | 412筆 | 204筆 | −50% |
| 樹林區 | 455筆 | 298筆 | −35% |
三峽與樹林只隔一條河,而且北大特區橫跨兩個行政區。
成交量縮幅差很大,下一步就要問:
這是價格真的不同,還是成交產品結構不同?
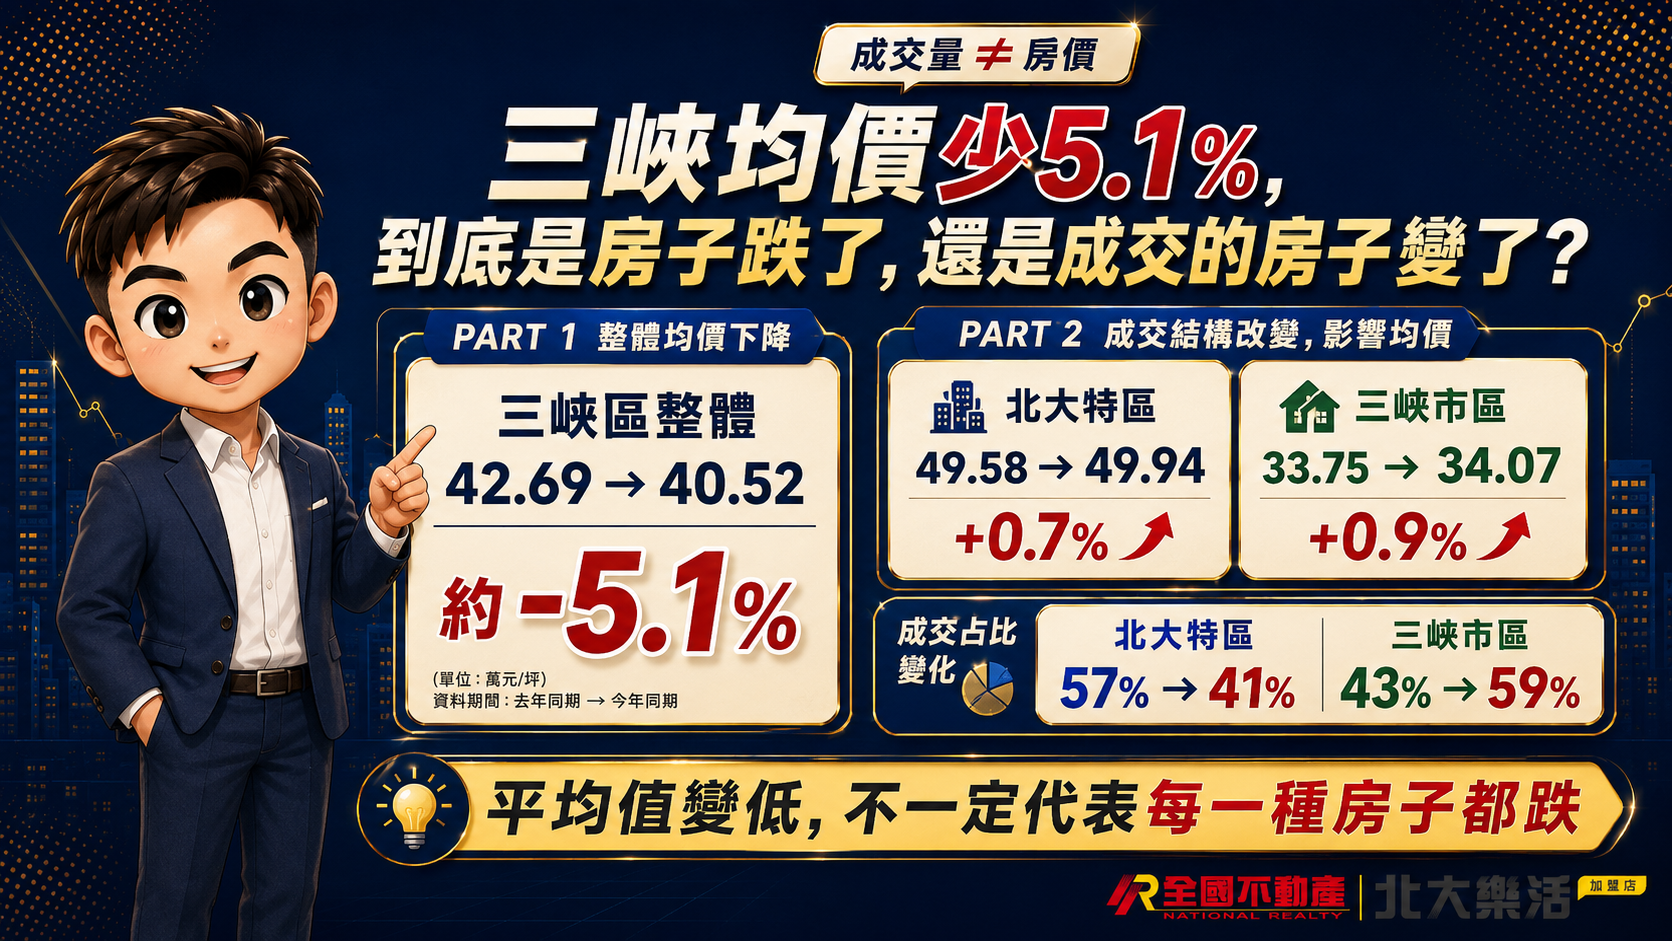
三、三峽均價少5.1%:是房子跌了,還是成交的房子變了?
三峽區整體平均成交單價由113年的42.69萬/坪降至114年的40.52萬/坪,約−5.1%。
如果只看到行政區平均值,很容易得到「三峽房價跌5%」的印象。
但把三峽拆成北大特區與三峽市區:
| 商圈 | 113年平均單價 | 114年平均單價 | 平均單價變化 | 成交占比 |
| 北大特區 | 49.58萬/坪 | 49.94萬/坪 | +0.7% | 57% → 41% |
| 三峽市區 | 33.75萬/坪 | 34.07萬/坪 | +0.9% | 43% → 59% |
| 三峽區整體 | 42.69萬/坪 | 40.52萬/坪 | −5.1% | — |
到底是每一種房子都在跌,還是成交的房子變了?
北大特區是較高單價商圈,但成交占比由57%降到41%;三峽市區則由43%提高到59%。
當較高單價區成交變少,行政區整體平均值就會被往下拉。
因此這次三峽整體均價下滑,主要反映的是「成交結構改變」,不能直接解讀成北大特區與三峽市區的住宅都跌了5%。
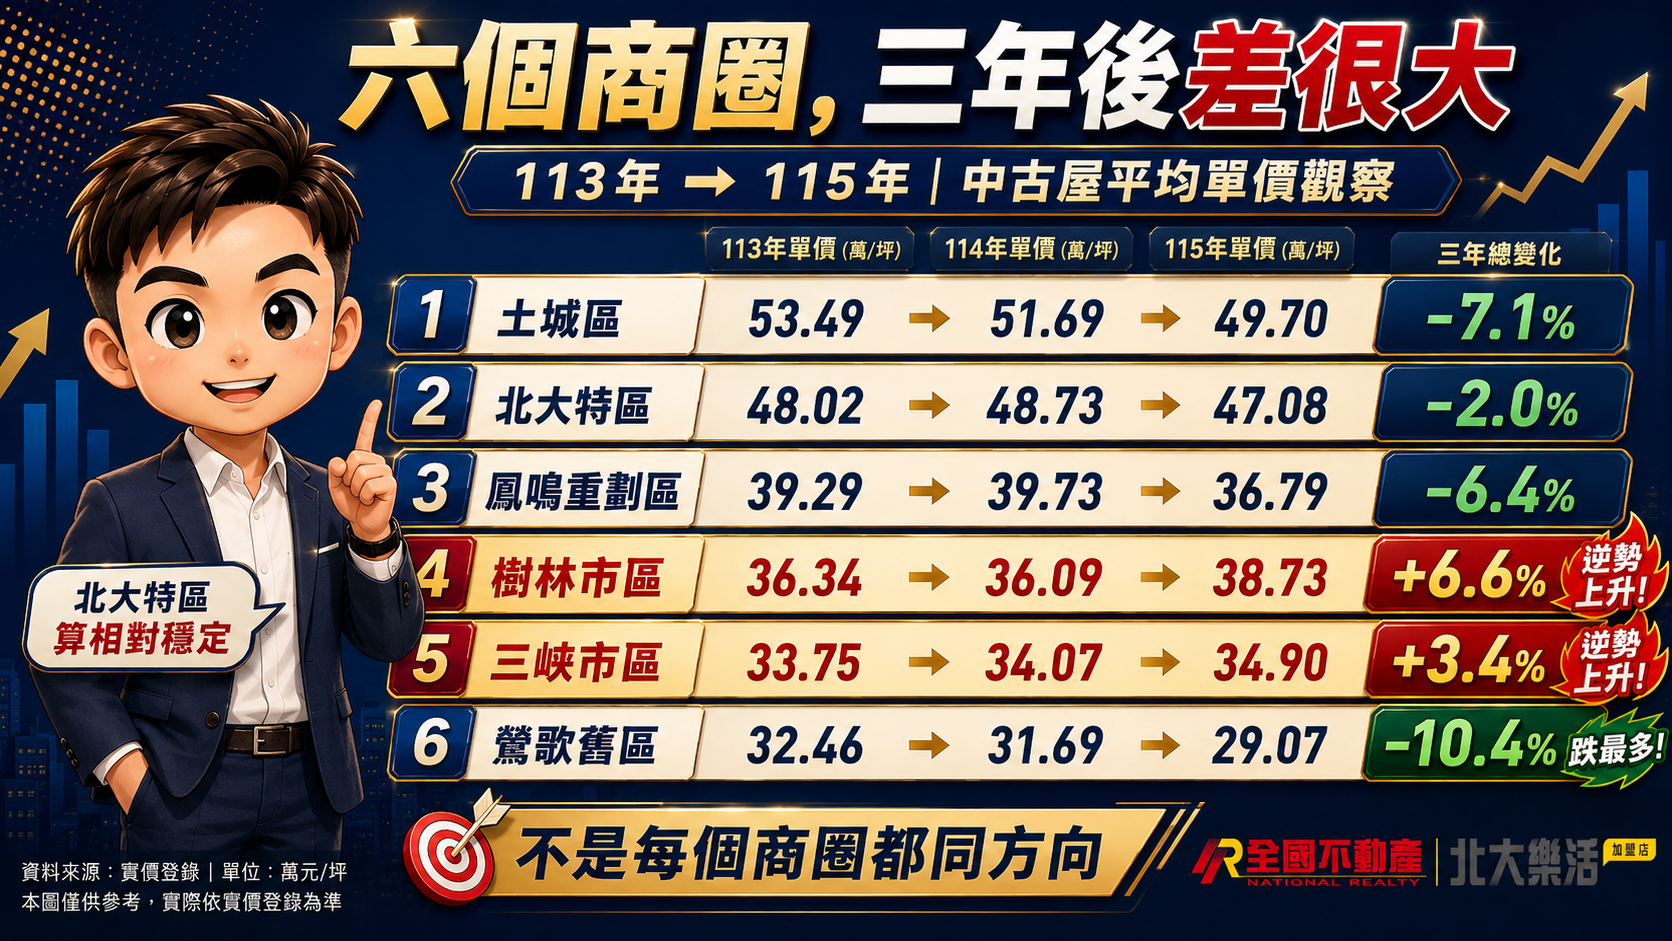
四、六個商圈這三年:價格不是一起漲,也不是一起跌
| 商圈 | 113年 | 114年 | 115年 | 113→115 |
| 土城區 | 53.49 | 51.69 | 49.70 | −7.1% |
| 北大特區 | 48.02 | 48.73 | 47.08 | −2.0% |
| 鳳鳴重劃區 | 39.29 | 39.73 | 36.79 | −6.4% |
| 樹林市區 | 36.34 | 36.09 | 38.73 | +6.6% |
| 三峽市區 | 33.75 | 34.07 | 34.90 | +3.4% |
| 鶯歌舊區 | 32.46 | 31.69 | 29.07 | −10.4% |
單位:萬元/坪。
北大特區113→115平均成交單價約−2.0%,變動幅度小於土城與鶯歌舊區。
樹林市區、三峽市區的已成交案件平均單價則上升。
至於原因是否與買方預算轉移、坪數或總價帶改變有關,目前資料不足以直接判定。
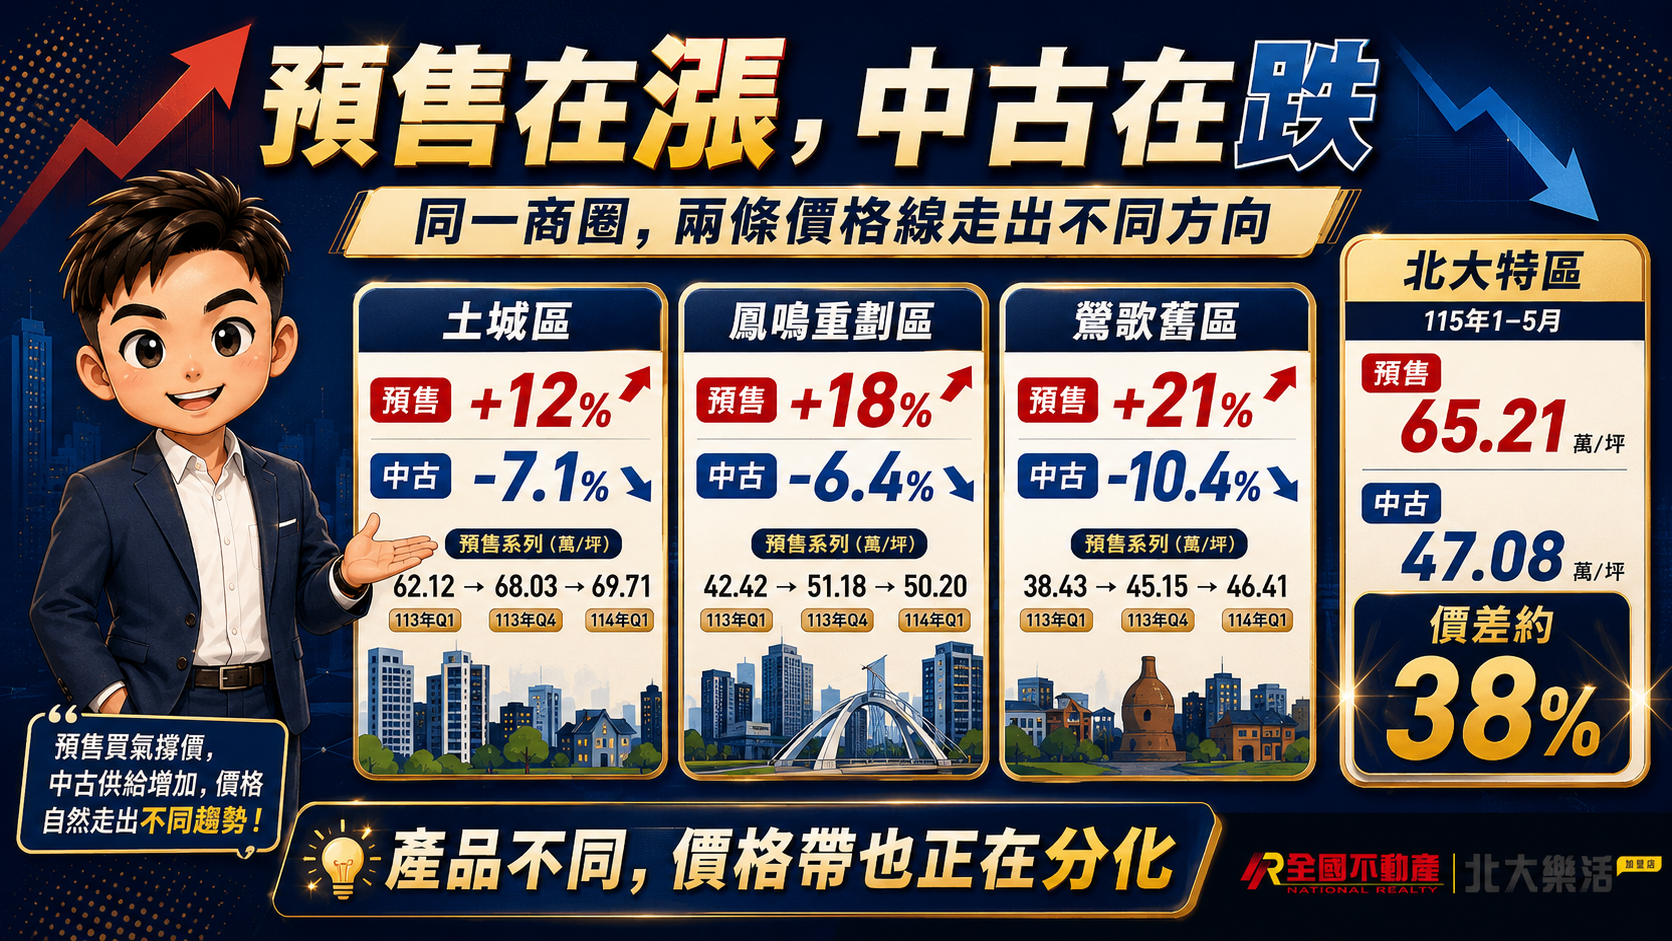
五、預售在漲,中古在跌,但不同商圈要用不同口徑看
| 商圈 | 預售113年 | 預售114年 | 預售115年 | 預售兩年變化 | 中古同期 |
| 土城區 | 62.12 | 68.03 | 69.71 | +12% | −7.1% |
| 鳳鳴重劃區 | 42.42 | 51.18 | 50.20 | +18% | −6.4% |
| 鶯歌舊區 | 38.43 | 45.15 | 46.41 | +21% | −10.4% |
| 北大特區 | 樣本不足 | 樣本不足 | 65.21 | — | −2.0% |
單位:萬元/坪。
土城、鳳鳴、鶯歌舊區都可以看到預售與中古走勢分化。
北大特區113、114年為什麼樣本不足?
不是北大沒有預售案,而是本文固定使用每年1~5月做跨年比較,剛好錯開主要預售案的銷售時點。
將捷朗學113年10月才開賣,首波31筆落在113年10~12月;114年全年成交6筆,其中1~5月只有2筆。
北大特區1~5月預售可用樣本為113年12筆、114年2筆,均未達本文設定的30筆門檻,因此不列年度平均。
本期已確認的北大特區預售新增實價:
| 商圈 | 建案 | 本批新增 | 成交單價 |
| 北大特區 | 將捷朗學 | 2筆 | 68.50、70.36萬/坪 |
北大特區115年1~5月預售平均65.21萬/坪,中古47.08萬/坪,價差約38%。
這表示目前兩種產品存在明顯價格帶差異,但不能說「價差正在拉開」,因為113、114年同期間的北大預售樣本不足,缺少可比較基準。
預售與中古在屋齡、付款方式、交屋時間、品牌與產品定位本來就不同,價差不能直接換算成中古屋應該賣多少。
六、為什麼今天查的實價,下個月可能會變?
實價登錄從交易、申報到公開揭露存在時間差。
把近期四批資料拆開後:
| 公布日 | 四區筆數 | 最近一個月 | 較早交易補揭露 |
| 115/07/01 | 87筆 | 3.4% | 6.9% |
| 115/07/21 | 204筆 | 4.4% | 54.4% |
| 115/08/11 | 206筆 | 2.4% | 43.2% |
| 115/08/21 | 102筆 | 16.7% | 42.2% |
近期4批資料中,有3批的較早交易占比超過四成;7月1日批次則只有6.9%,不同批次差異很大。
所以不能寫成「每批都有四成以上是舊案」。
原始分析估算110~114年季檔對本地成交的涵蓋率約94%~99%,115年目前約66%。
這是本文資料整理的完整度估算,不代表所有案件都有固定揭露天數。
比較穩妥的說法是:
越接近查核日的月份,資料通常越不完整。
因此本文全市行政區比較停在114年,115年商圈比較只採目前較完整的1~5月。
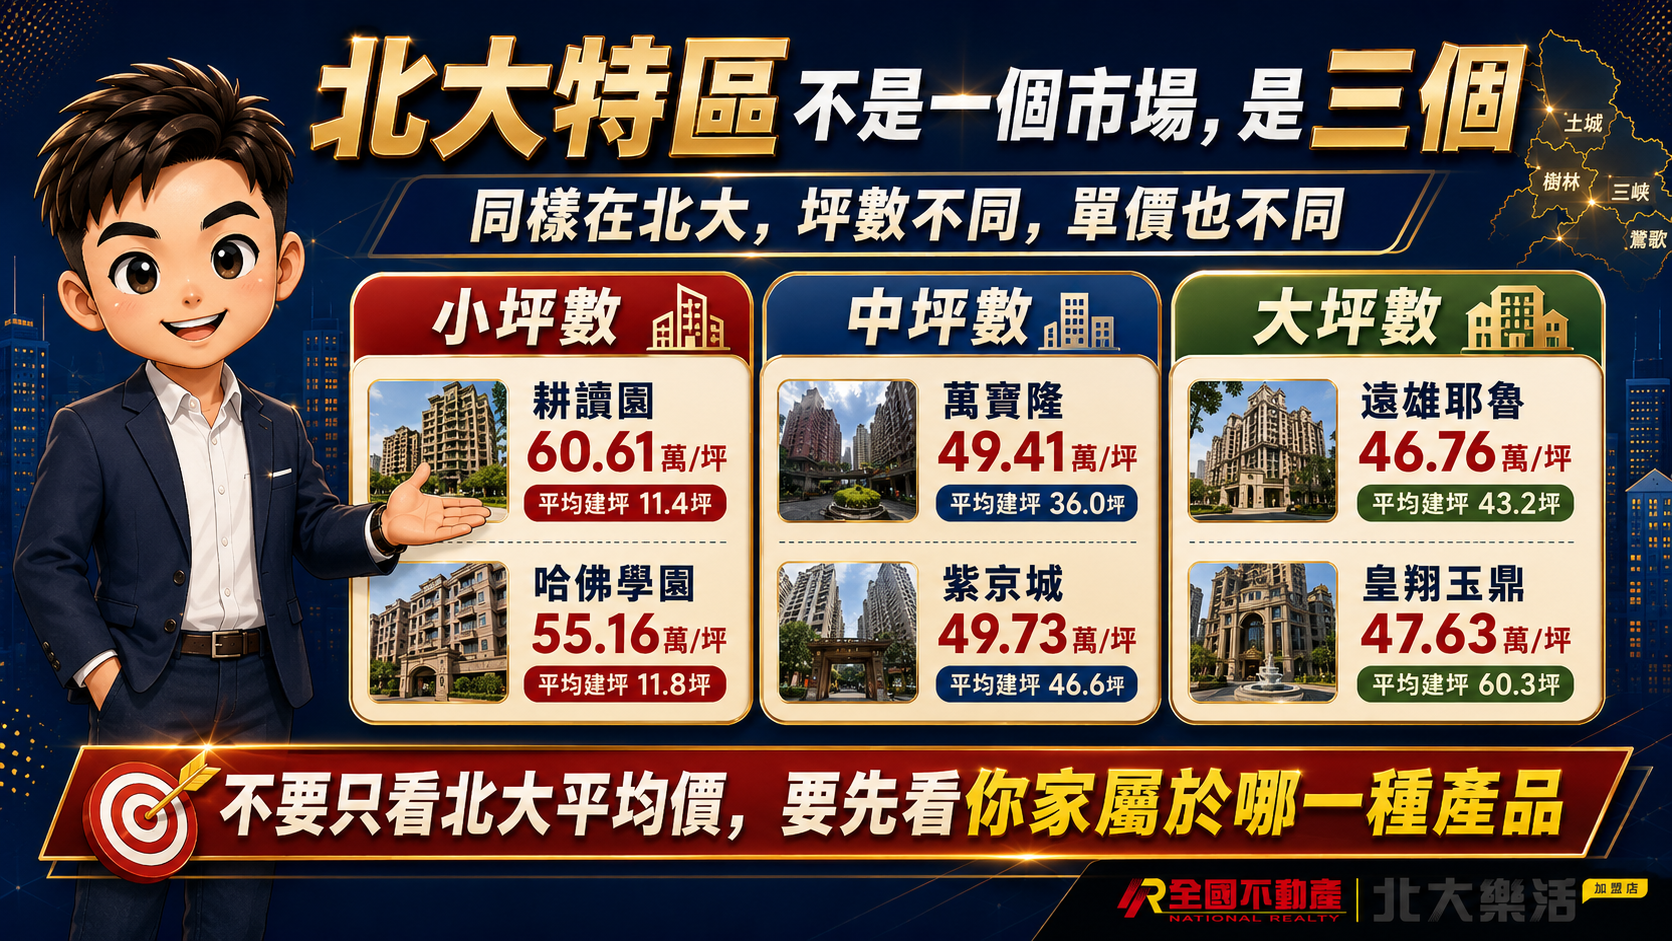
七、北大特區不是只有一個平均價:不同坪數就是不同子市場
115年1~5月北大中古平均成交單價約47.08萬/坪。
但拿這個數字直接乘上每一間房子的坪數,很容易失真。
以下挑幾個能代表不同坪數產品的社區:
| 社區 | 成交筆數 | 平均單價 | 平均建坪 | 代表產品 |
| 耕讀園 | 6筆 | 60.61萬/坪 | 11.4坪 | 小宅 |
| 哈佛學園 | 5筆 | 55.16萬/坪 | 11.8坪 | 小宅 |
| 萬寶隆 | 7筆 | 49.41萬/坪 | 36.0坪 | 中坪數 |
| 紫京城 | 5筆 | 49.73萬/坪 | 46.6坪 | 中大坪數 |
| 遠雄耶魯 | 10筆 | 46.76萬/坪 | 43.2坪 | 換屋/大三房 |
| 皇翔玉鼎 | 6筆 | 47.63萬/坪 | 60.3坪 | 大坪數 |
小宅社區平均單價明顯較高,大坪數社區則集中在較低單價帶。
這不是誰比較好,而是總價門檻、坪數與買方族群不同。
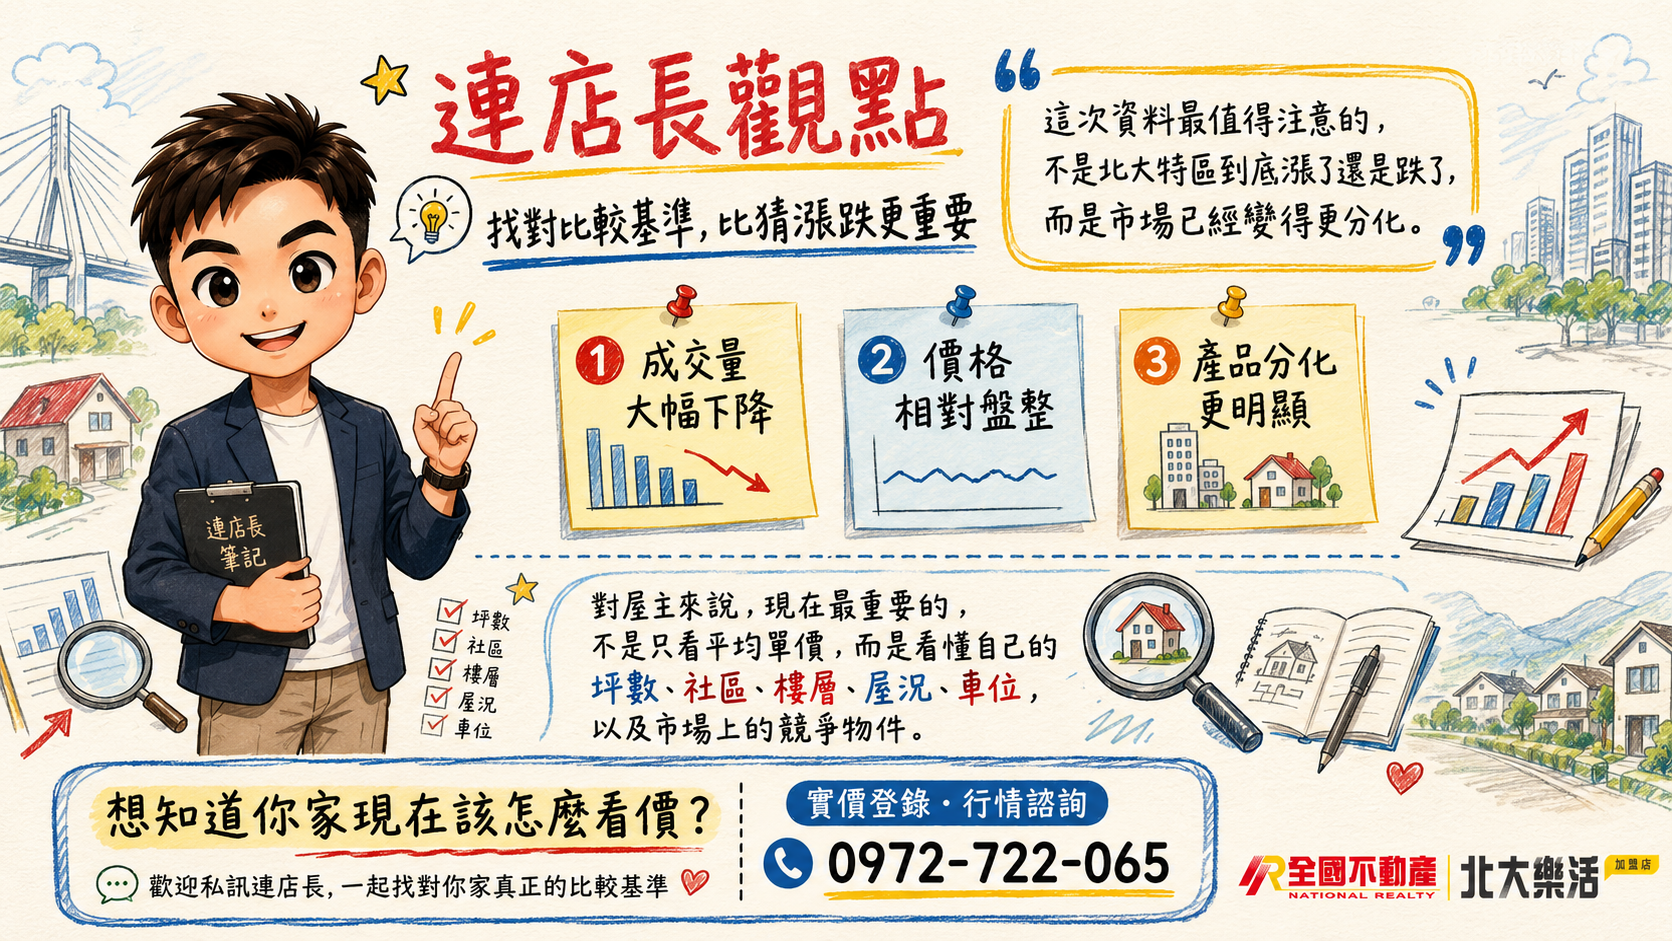
對屋主而言,真正重要的是找對比較基準,而不是只問:
「北大現在平均一坪多少?」
八、連店長觀點
這次資料最值得看的,不是哪一區「贏」、哪一區「輸」。
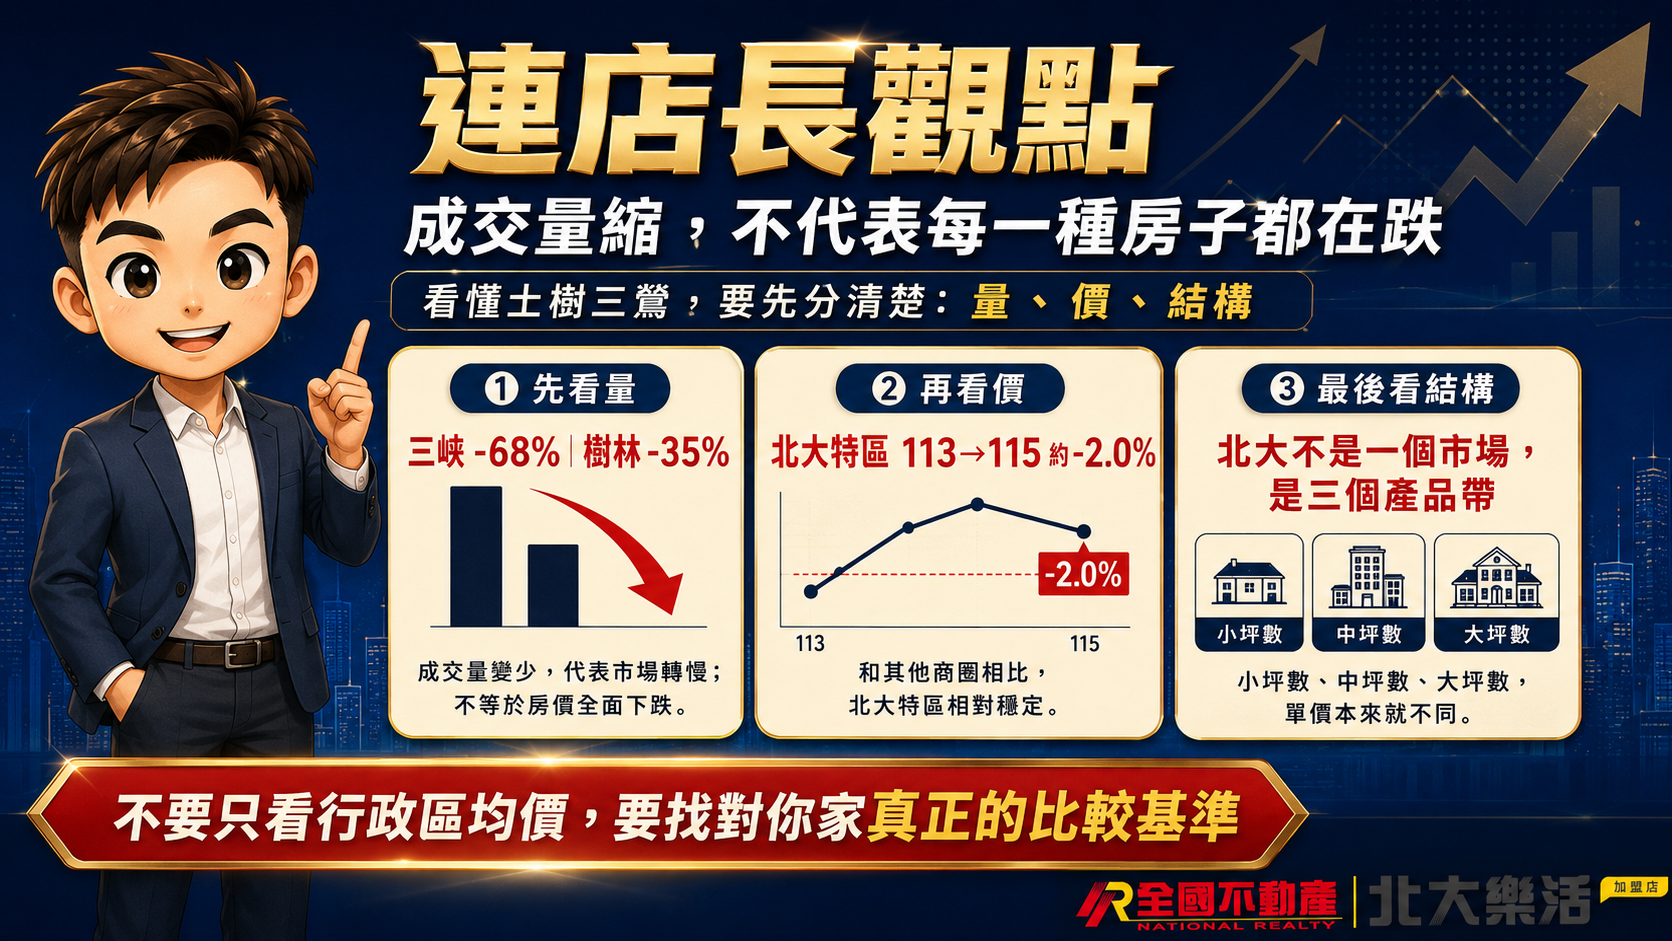
成交量縮,不代表每一種房子都在跌。
看懂土樹三鶯,要先分清楚三件事:
量、價、結構。
三峽成交量−68%,樹林−35%,代表市場交易動能不同。
北大特區113→115平均成交單價約−2.0%,又代表價格變化沒有成交量那麼劇烈。
最後再回到產品結構。
同樣在北大特區,小宅、中坪數、大坪數的買方族群、總價門檻與單價本來就不同。
所以不要只看行政區均價,也不要只看一個平均值。
真正要問的是:
「跟我這間房子真正可以比較的,到底是哪幾筆成交?」
【給屋主的三個實務提醒】
樹林屋主:
113→114年住宅成交量縮幅約35%,在本文篩選的17個主要行政區中最小。這代表交易量收縮相對較慢,不等於房價就是全新北最抗跌。
三峽屋主:
成交量縮幅最大,但北大特區與三峽市區的已成交平均單價沒有同步大跌。出售時更需要看產品條件、競品、詢問、帶看與實際出價,而不是只看行政區平均值。
所有屋主:
不要只用行政區平均單價估自己的房子。房地產是高度分化的市場,社區、坪數、樓層、屋況、車位與競爭物件都會影響最後成交。
【資料與計算口徑】
資料來源:
內政部不動產成交案件開放資料季檔、實價查詢服務網、旬檔。
資料範圍:
110年第1季至115年第2季,新北市29個行政區,31萬餘筆原始資料。
跨年度比較:
統一採每年1~5月同一期間。
單價定義:
扣除車位後建坪單價=(總價-車位總價)÷(總坪-車位坪)。
排除項目:
純土地交易、車位單獨交易、特殊關係人交易,以及主要用途非住家用標的。
市場平均值:
原則上樣本數至少30筆;北大特區社區個案表則以本期成交4筆以上作為觀察門檻。
本文為市場數據整理與個人觀察,不構成價格保證、投資建議或成交承諾。
個別房屋仍須依社區、坪數、樓層、棟別、座向、景觀、屋況、裝潢與車位條件個別判斷。
資料查核日:2026年8月28日
全國不動產 北大樂活加盟店
連店長
深耕北大特區 15 年,我是全國不動產連店長,也是您的好鄰居。有管委會經驗與雙寶爸,用最真實的住戶視角,提供三峽樹林房市分析、買賣屋諮詢與社區觀察,助您幸福成家。
上一篇
量剩不到三分之一,價卻站得住|115年8月北大特區實價登錄
下一篇
沒有下一篇文章了~